فاجعهای که هرگز تکرار نشد
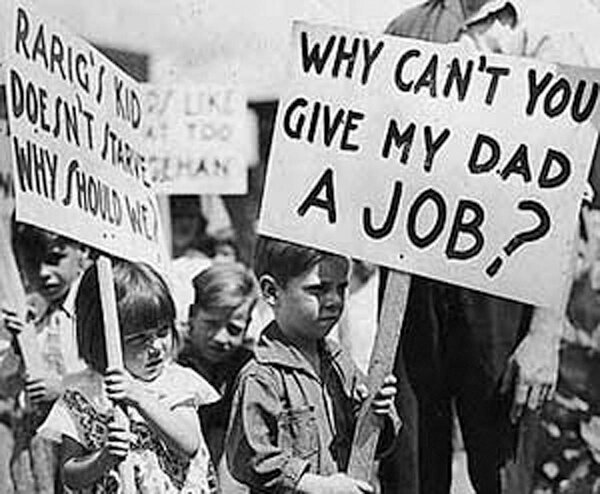
گروه تحلیل- عکس مقابل گوشهای از نگونبختی مردم آمریکا به واسطه رکود بزرگ را نشان میدهد. کودکانی که همراه با پدران و مادران بیکار خود، از دولت برای پدران خود طلب شغل میکنند. حادثهای که دیگر هیچگاه در غرب رخ نداد. اگرچه همواره در کشورهای در حال توسعه این رکود بزرگ وجود دارد، اما ساختار سیاسی آنان قادر نیست مطالبات مردم را عیان نماید. رکود بزرگ اتفاق افتاد و همراه آن انقلابی در علم اقتصاد حاصل شد. کریستینا رومر به ظرافت این دوره را تشریح کرده است. اما به راستی این پرسش همچنان باقی است که آیا کینز بود که توانست این بحران را به سرانجام رساند یا جنگ پایاندهنده این فاجعه بود و غیر از این آیا به راستی دولت برای والدین این کودکان بینوا میبایست کاری کند یا هرچه کند در آتیه نه چندان دور کودکان دیگر معترض او خواهند بود.
سیر نزولی اقتصاد جهان که از سال ۱۹۲۹ آغاز و تا اوایل سال ۱۹۳۹ ادامه یافت، طولانیترین و در عین حال بزرگترین بحرانی بود که کشورهای صنعتی تاکنون تجربه کردهاند، اگرچه رکود حاضر از ایالات متحده آغاز شد، اما باعث کاهش شدید تولید و گسترش بیکاری در میان کشورهای جهان گشت. اثرات فرهنگی، اجتماعی این رکود بسیار زیاد بود و در تاریخ آمریکا بعد از جنگ داخلی این کشور وخیمترین بحران بوده است.
تاریخ اقتصادی
تعیین دوره زمانی و شدت رکود بزرگ در میان کشورهای مختلف، متفاوت میباشد، چنانکه رکود در ایالات متحده و اروپا طولانی و شدید بود، اما در ژاپن و برخی کشورهای آمریکای لاتین شدت رکود خفیفتر بود. این نکته چندان تعجبآور نیست که رکودهای بزرگ عمدتا دلایل متعددی داشته باشند. کاهش تقاضای مصرفکننده، بحرانهای مالی و سیاستهای گمراهکننده دولت در ایالات متحده باعث کاهش تولید شد. نظام پایه طلا، که کشورهای جهان را خیلی زود در شبکه ای از نرخ ارز به هم پیوست، یک نقش کلیدی در انتقال رکود از آمریکا به دیگر کشورهای جهان بازی میکرد. بهبود در رکود بزرگ نه تنها محرکی برای کنارگذاشتن نظام پایه طلا و توسعه نظام پولی بود، بلکه تغییرات اساسی را نیز در الگوهای اقتصادی، سیاستهای اقتصاد کلان و نظریات اقتصادی ایجاد کرد.
دوره زمانی و شدت رکود
رکود بزرگ در تابستان ۱۹۲۹ در ایالاتمتحده آغاز شد. تولید واقعی و قیمتها در طی سالهای رکود، اواخر ۱۹۲۹ تا اوایل ۱۹۳۳، به شدت کاهش یافتند به طوریکه تولیدات صنعتی در ایالات متحده ۴۷درصد و GDP واقعی ۳۰درصد و شاخص قیمت عمده فروشی ۳۳درصد کاهش یافتند که نشاندهنده رکود قیمتها میباشد. گرچه بحثهایی در مورد اعتبار این آمار و اطمینان به آنها وجود دارد، اما یک اتفاق نظر عمومیوجود دارد که نرخ بیکاری به بیش از ۲۰درصد افزایش یافت. شدت رکود زمانی آشکارتر میشود که با بزرگترین رکود بعدی آمریکا در قرن بیستم مقایسه شود. سال ۱۹۸۱ و ۱۹۸۲، زمانی که GDP واقعی ۲درصد کاهش و نرخ بیکاری به ۱۰درصد افزایش یافت و علاوه بر این در این سالها قیمتها نیز از روندی صعودی برخوردار بودند گرچه نرخ رشد قیمتها بسیار آرام بود (پدیدهای ضدتورمی).
جدول شماره یک دوره زمانی رکود را در تعدادی از کشورها و جدول شماره ۲ حداقل و حداکثر میزان کاهش در تولیدات صنعتی را برای این کشورها نشان میدهد.

بریتانیای کبیر در بیشتر نیمه دوم دهه ۱۹۲۰ با رشد نزولی و رکود دست به گریبان بود، یعنی زمانیکه در ۱۹۲۵ تصمیم گرفت با یک افزایش ارزش پوند به نظام پایه طلا بازگردد. بریتانیا تا اوایل ۱۹۳۰ به سمت رکود بزرگ حرکت نکرد، کاهش تولیدات صنعتی این کشور هم حدودا یک سوم ایالات متحده بود. فرانسه نیز یک رکود نسبتا کوتاه مدت را در اوایل دهه ۱۹۳۰ تجربه کرد. بهبود اوضاع فرانسه در ۱۹۳۲ و ۱۹۳۳ آغاز گشت، هرچند مدت کوتاهی بیشتر دوام نیاورد. در سالهای ۱۹۳۳ تا ۱۹۳۶ تولیدات صنعتی فرانسه و شاخص قیمتها به شدت کاهش یافتند. اقتصاد آلمان در سال ۱۹۲۸ به سمت رکود حرکت کرد و بعد از حرکت باز ایستاد و دوباره در فصل سوم سال ۱۹۲۹ حرکت نزولی خود را ادامه داد.
میزان کاهش در تولیدات صنعتی آلمان تقریبا با ایالات متحده برابر بود. تعدادی از کشورهای آمریکای لاتین در اواخر ۱۹۲۸ و اوایل ۱۹۲۹ به سمت رکود حرکت کردند، درست اندکی قبل از سیر نزولی تولید در ایالات متحده در حالیکه تعداد کمیاز کشورهای توسعه یافته تجربه رکودی با این شدت را داشتند، دیگران، مانند آرژانتین و برزیل به نسبت رکود خفیفتری را تجربه کردند. رکود عمومیقیمتها که در ایالات متحده مشاهده شد به دیگر کشورها نیز سرایت کرد. تقریبا همه کشورهای صنعتی کاهش شاخص قیمت عمدهفروشی را تا ۳۰درصد یا بیشتر بین سالهای ۱۹۲۹ تا ۱۹۳۳ تحمل کردند. به دلیل انعطافپذیری بیشتر ساختار قیمتی ژاپن، رکود قیمتها در ژاپن در طی سال های۱۹۳۰ و ۱۹۳۱ سریعتر بود. این رکود سریع قیمتها ممکن است ادامه کاهش تولیدات ژاپن را تا اندازهای تخفیف داده باشد. قیمت کالاهای اولیه که در بازارهای جهانی مبادله میشد حتی در طی این دوره با شدت بیشتری کاهش یافت. برای مثال در فاصله سپتامبر ۱۹۲۹ تا دسامبر ۱۹۳۰، تنها قیمت قهوه، کتان، ابریشم و لاستیک به کمتر از نصف رسید. در نتیجه، مناسبات تجاری برای تولیدکنندگان کالاهای اولیه کاهش یافت.
بهبود وضعیت آمریکا در بهار ۱۹۳۳ شروع شد. رشد سریع تولید در اواسط دهه ۱۹۳۰ در طی سال های ۱۹۳۳ تا ۱۹۳۷ GDP واقعی به طور متوسط سالانه ۹درصد رشد کرد. تولید در اوایل دهه ۱۹۳۰ شدیدا کاهش یافته بود. با این حال، تولید در سرتاسر این دوره زیر سطح روند زمانی بلندمدت باقی ماند.
در سال های ۳۸-۱۹۳۷ رشد اقتصادی آمریکا بیشتر از اواسط دهه ۱۹۳۰شد. تولید در سال ۱۹۴۲ به سمت روند زمانی بلندمدت خود بازگشت. اما بهبود اوضاع و شرایط در سایر نقاط جهان بسیار متفاوت بود. سیرنزولی اقتصاد بریتانیا کمیبعد از رهایی نظام پایه طلا در سپتامبر ۱۹۳۱ متوقف شد، گرچه بهبود واقعی تا پایان سال ۱۹۳۲ شروع نشده بود. بهبود برخی اقتصادهای آمریکای لاتین در اواخر سال ۱۹۳۱ و اوایل سال ۱۹۳۲ شروع شد، بهبود شرایط ژاپن و آلمان هر دو در اواخر ۱۹۳۲ شروع شد. بهبود در کانادا و بسیاری از اقتصادهای کوچکتر اروپایی تقریبا همزمان با ایالات متحده شروع شد، یعنی از اواخر ۱۹۳۳. از سویی دیگر، اوضاع اقتصادی فرانسه که رکود شدیدی را نسبت به دیگر کشورها تجربه کرده بود، تا ۱۹۳۸ نتوانست بهبود یابد.
دلایل رکود بزرگ
دلیل اصلی رکود بزرگ در ایالات متحده کاهش در مخارج (گاهی اوقات اشاره به تقاضای کل) بود که منجر به کاهش در تولید کارخانهها شد و در عین حال بازرگانان متوجه افزایش موجودیهای انبار خود نبودند. در هنگام رکود دلایل مخارج انقباضی در ایالات متحده متفاوت بودند، اما همگی آنها به کاهش در تقاضای کل وابسته بودند. رکود آمریکا از طریق نظام پایه طلا به سایر کشورهای جهان منتقل شد. هرچند، عوامل متعدد دیگری نیز در کشورهای مختلف رکود را تحت تاثیر قرار دادند.
افت شدید قیمتهای بازار سهام
همگان اعتقاد دارند که کاهش اولیه تولید در ایالات متحده که از تابستان ۱۹۲۹ آغاز شد ناشی از سیاست پولی انقباضی آمریکا بود که به منظور محدودیت سفتهبازی بازار سهام اعمال شده بود. برای ایالات متحده دهه ۱۹۲۰ یک دهه پررونق بوده است، اما نه یک دوره استثنایی، قیمت کالاهای عمدهفروشی در سرتاسر این دهه تقریبا ثابت بوده و تنها رکود خفیفی در سالهای ۱۹۲۴ و ۱۹۲۷ وجود داشت. مازاد بازار سهام اولین منطقه شروع رکود بود. قیمتهای سهام از پایینترین حد خود در ۱۹۲۱ به چهار برابر در ۱۹۲۹ افزایش یافتند. در ۱۹۲۸ و ۱۹۲۹ فدرال رزرو نرخهای بهره را افزایش داد به امید آنکه سرعت رشد قیمتهای سهام را آرام سازد. این نرخهای بهره بالاتر حساسیت بهرهای مخارج در بخشهایی مانند ساختمان و اتومبیل را کاهش داد و این خود سبب کاهش تولید شد. بعضی محققین اعتقاد دارند که رونق در ساختمانسازی در اواسط دهه ۱۹۲۰ به مازاد عرضه مسکن منجر شد و همین عاملی برای افت شدید این بخش در سالهای ۱۹۲۸ و ۱۹۲۹ بوده است.
قیمتهای سهام به حدی رسید که پیشبینیهای منطقی از آینده ممکن نبود. درنتیجه، زمانیکه در اکتبر ۱۹۲۹ حوادث متعدد جانبی منجر به کاهش قیمتها شدند، سرمایهگذاران اعتماد خود را از دست دادند و در نتیجه حباب بازار بورس ترکید. پنجشنبه سیاه، ۲۴ اکتبر ۱۹۲۹، از فروش دستپاچه صاحبان سهام شروع شد. بسیاری از سهام در حد نهایی خریداری شدند، با استفاده از وام هایی که توسط بخشی از ارزش سهام تامین شدند.
در نتیجه کاهشهای مداوم قیمت سهام برخی از سرمایهگذاران را مجبور به نگهداری ذخایر خود به صورت نقد کرد و بنابراین کاهش قیمتها وخیمتر شد. میان بالاترین قیمت در سپتامبر و پایینترین قیمت در نوامبر سهام ایالات متحده (محاسبه با استفاده از شاخص کولزcowls)۱)ا۳۳درصد تفاوت بود. این حادثه غالبا به افت شدید ۱۹۲۹ اشاره دارد.
افت بازار سهام شدیدا تقاضای کل را در آمریکا کاهش داد. بعد از افت در این بازار خرید مصرفکنندگان از کالاهای بادوام و سرمایهگذاریهای تجاری به شدت کاهش یافت. یک تفسیر این است که بحران مالی به طور قابل ملاحظهای باعث نااطمینانی در مورد درآمد آینده خواهد شد که این امر موجب کاهش خریدهای مصرفکنندگان و شرکتها از کالاهای بادوام میشود، اگرچه ثروت از دست رفته درنتیجه کاهش قیمت سهام نسبتا کم بود، اما افت این بازار با ایجاد احساس فقیربودن در میان افراد، مخارج را نیز کاهش داد. در نتیجه کاهش شدید مخارج مصرفکننده و شرکتها، محصول واقعی در ایالات متحده تا این لحظه به آرامی در اواخر ۱۹۲۹ به سرعت کاهش یافت و در سراسر ۱۹۳۰ ادامه یافت. بنابراین، در حالیکه افت شدید بازار سهام و رکود بزرگ دو حادثه کاملا جداگانه هستند، کاهش در قیمت سهام اولین دلیل کاهش تولید و استخدام نیروی کار در ایالات متحده بود.

بحران بانکی و انقباض پولی
ضربه بعدی به تقاضای کل در رکود ۱۹۳۰ زمانی وارد شد که ایالات متحده با بحرانهای بانکی دست و پنجه نرم میکرد. بحران بانکی زمانی زیاد میشود، که سپردهگذاران اعتماد خود را به توانایی پرداخت بدهی توسط بانکها از دست دادند و همزمان تقاضای پرداخت سپردههایشان را نیز داشتند، بانکها که تنها کسری از سپردهها را به عنوان ذخیرههای نقدی نزد خود نگهداری میکنند، باید وامهای خود را به منظور نیاز همه جانبه ملی به پول نقد تبدیل میکردند. این فرایند سریع نقد کردن پول حتی میتواند از قبل باعث شکست بانکی شود که توانایی پرداخت بدهی را ندارد. ایالات متحده در رکود ۱۹۳۰ به طور گستردهای بحرانهای بانکی را تجربه کرد. بهار ۱۹۳۱، سقوط ۱۹۳۱ و رکود ۱۹۳۲. موج آخر این بحران تا زمستان ۱۹۳۳ ادامه داشت و با تعطیلی بانک ملی که در ۶ مارس ۱۹۳۳ بهوسیله روزولت اعلام شد، پایان یافت. تعطیلی این بانک موجبات تعطیلی همه بانکها را فراهم کرد. اجازه بازگشت مجدد آنها تنها بعد از تایید قابلیت پرداخت بدهی آنها توسط بازرسان دولتی صادر میگشت. بحران خسارت شدیدی بر نظام بانکداری آمریکا وارد ساخت و یک پنجم بانکهای موجود در سال ۱۹۳۳ - ۱۹۳۰ تعطیل شده بودند.
با این حال، بحران ملی بانکها به طور کلی حوادث غیرعقلایی و غیرقابل توضیح هستند، اما عوامل موثر بر این مساله باید توضیح داده شوند. تاریخدانان اقتصاد اعتقاد دارند که افزایشهای شدید در بدهی کشاورزی در دهه ۱۹۲۰ همراه با سیاستهایی که ایالات متحده بانکهای کوچک و بیتنوع را تشویق میکرد، محیطی را ایجاد کرد که چنین بحرانهایی میتوانست در آن گسترش یابد. بدهی سنگین بخش کشاورزی ناشی از قیمتهای بالای کالاهای کشاورزی در طی جنگ جهانی اول بود. کشاورزان آمریکایی وامهای سنگینی برای خرید و پیشرفت شرایط زمین به منظور افزایش تولید گرفتند و کاهش در قیمت کالاهای کشاورزی بعد از جنگ پرداخت وامهای کشاورزان را با مشکل روبهرو ساخت.
فدرال رزرو تلاش کمیبرای جلوگیری ازبحرانهای بانکی انجام داد. میلتون فریدمن و آناشوارتز در مطالعه کلاسیک خود با عنوان تاریخ پولی از ایالات متحده، بحث میکنند که مرگ بنجامین استرانگ رییس فدرال رزرو نیویورک، یک منشا مهم این سکون بود.
استرانگ رهبر توانمندی بود که توانایی بانک مرکزی را برای محدودکردن بحران درک میکرد. مرگ او خلا قدرت را در فدرال رزرو ایجاد کرد و اجازه داد رهبران با حساسیت کمتر، از طریق دخالتهای موثر سد راه بحران شوند.
این بحران باعث یک افزایش چشمگیر در مقدار پول نگهداری شده توسط افراد نسبت به سپردههای بانکی آنها شد. این افزایش نسبت پول نقد به سپرده بانکی، دلیل مهمیبرای این است که چرا در فاصله سالهای ۱۹۲۹ تا ۱۹۳۳ عرضه پول در
ایالات متحده ۳۱ درصد کاهش یافته است، علاوه بر این فدرال رزرو عمدا عرضه پول را کاهش داد و در سپتامبر ۱۹۳۱ نرخهای بهره را بالا برد، یعنی زمانی که بریتانیا، نظام پایه طلا را رها کرد و سرمایهگذاران از کاهش ارزش پول آمریکا به شدت میترسیدند.
پژوهشگران معتقدند که چنین کاهشهایی در عرضه پول توسط فدرال رزرو یک اثر انقباضی شدید بر محصول داشته است. یک تصویر ساده شواهد آشکاری از نقش کلید کاهش شدید عرضه پول در بحران بزرگ ایالات متحده پیش روی ما قرار میدهد. در دورههای زمانی معمولی، مانند دهه ۱۹۲۰، هم عرضه پول و هم محصول به طور دائمیتمایل به رشد دارند، اما در اوایل دهه ۱۹۳۰ هر دو کاهش مییابند. با کاهش در عرضه پول، مصرفکنندگان و افراد تجار انتظار رکود در قیمتها را داشتند- آنها انتظار کاهش دستمزدها و قیمتها را نیز در آینده داشتند. به عنوان یک نتیجه، حتی اگر نرخهای بهره خیلی پایین بودند، افراد نمیخواستند قرض بگیرند، زیرا آنها میترسیدند که دستمزدها و سودهای آینده برای پوشش پرداختهای وام ناکافی باشد. این دودلی، منجر به کاهشهایی در مخارج مصرفکننده و مخارج سرمایهگذاری تجاری شد.
مطمئنا بحرانها با کاهش اعتماد و ایجاد بدبینی وخیمتر شده و علاوه بر این، شکست زیاد بانکها زیاد از طریق کاهش پول نقد در دسترس برای سرمایهگذاری مالی، وامها را نیز مختل کرد.