جاماندگی وامدهی از تورم
دنیای اقتصاد : پرداخت تسهیلات بانکی در هفت ماهه ابتدایی سال ۱۴۰۴، نسبت به مدت زمان مشابه سال گذشته ۴۶.۱درصد افزایش داشته است. این در حالی است که تورم نقطهبهنقطه مهر ۴۸.۶درصد بوده و میزان رشد تسهیلات از آن عقب مانده است. این مساله میتواند گویای کاهش ارزش حقیقی وامها باشد. در هفت ماهه نخست سال، ۷۶.۱ درصد از تسهیلات به صاحبان کسبوکارها و ۲۳.۹درصد از آن به خانوار داده شده است. بخش اعظم تسهیلات بنگاهها با هدف تامین سرمایه در گردش بوده است که نشان از فشار رکودی و کمبود نقدینگی کسبوکارها است؛ همچنین وامهایی با هدف خرید کالای شخصی و قرضالحسنه ضروری، بیشترین سهم را از تسهیلات خانوار به خود اختصاص دادهاند. در بین گروه کسبوکارهای مختلف نیز، بخش صنعت و خدمات بهترتیب با ۴۲.۵ و ۳۷.۴درصد بیشترین تسهیلات هفت ماهه سال ۱۴۰۴ را دریافت کردهاند.
بانک مرکزی طی گزارشی عملکرد تسهیلات پرداختی بانکها در هفت ماهه ابتدایی سال ۱۴۰۴ را اعلام کرد. طبق این گزارش، شبکه بانکی طی هفت ماهه ابتدایی سال ۱۴۰۴ مبلغ ۴۶۹ ۵هزارمیلیارد تومان تسهیلات پرداخت کرده که در مقایسه با دوره مشابه سال قبل، ۴۶.۱ درصد معادل ۷۲۴ ۱هزارمیلیارد تومان افزایش داشته است. از کل تسهیلات پرداختی، مبلغ ۴هزار و ۱۶۴هزارمیلیارد تومان معادل ۷۶.۱درصد به صاحبان کسبوکار و ۳۰۶ ۱ هزارمیلیارد تومان معادل ۲۳.۹درصد به مصرفکنندگان نهایی (خانوار) تعلق گرفته است.
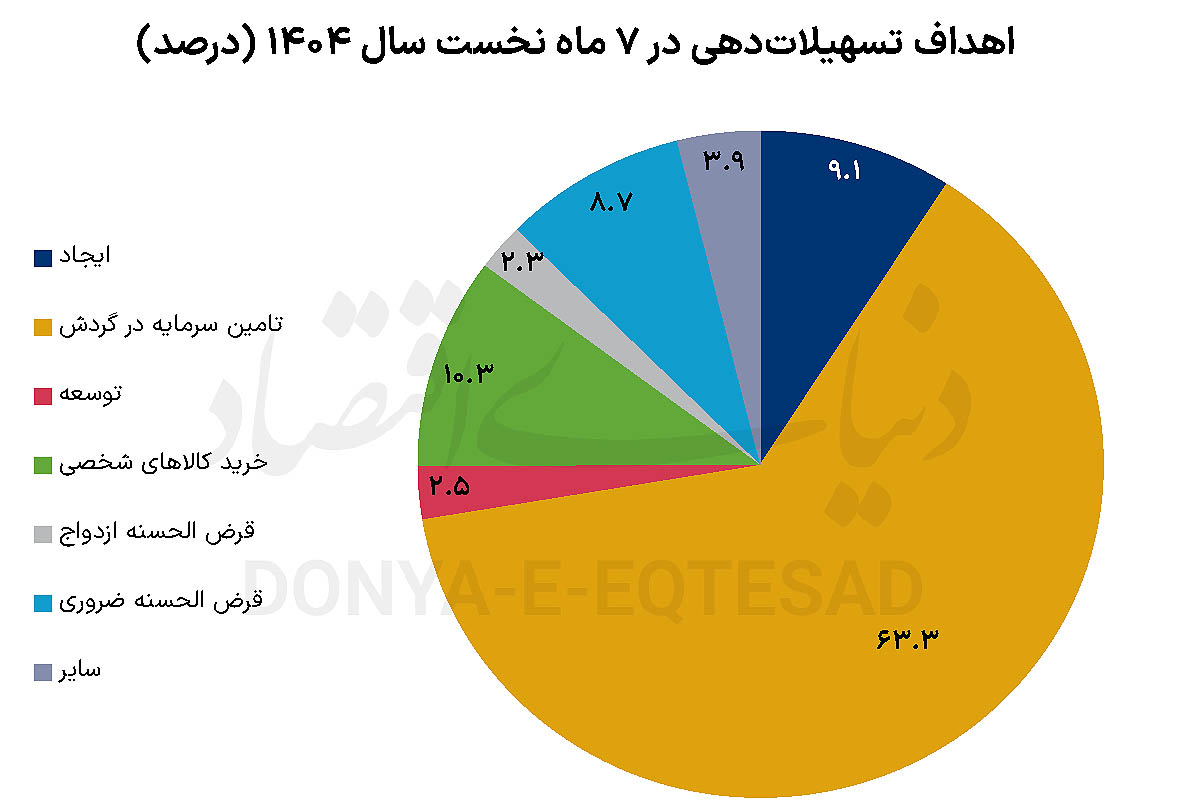
همچنین در میان اهداف مختلف کل تسهیلات پرداختی (خانوار و بنگاه)، تامین سرمایه در گردش بنگاهها با ۶۳.۳درصد بیشترین سهم را به خود اختصاص داده است. پس از آن تسهیلات با هدف خرید کالای شخصی برای خانوار و ایجاد کسبوکار نیز بهترتیب با ۱۰.۳ و ۹.۱درصد، بیشترین سهم از کل تسهیلات بانکی را داشتهاند.
نمای کمبود نقدینگی بنگاهها در وامدهی بانکها
فشار رکودی و کمبود نقدینگی در گردش در بنگاههای کشور باعث شده تا ۸۳.۱درصد از وامهایی که به صاحبان کسبوکارها تعلق گرفته با هدف تامین سرمایه در گردش باشد. این در حالی است که سهم تسهیلات بنگاه، به منظور ایجاد و توسعه کسبوکار بهترتیب ۱۲ و ۳.۳درصد بوده است.
در واقع اغلب کسبوکارها در سال۱۴۰۴ صرفا به دنبال زنده ماندن و نه بزرگشدن بودهاند و تمرکز بر تسهیلات پرداختی بههدف تامین سرمایه در گردش نیز این مساله را نشان میدهد. نکته قابلتوجه مربوط به تسهیلات بخش صنعت و معدن است. این بخش با ۴۲.۵درصد بیشترین سهم از تسهیلات پرداختی را بین انواع کسبوکارها مانند کشاورزی و مسکن داشته است.
سهم تسهیلات پرداختی بابت تامین سرمایه در گردش بخش صنعتومعدن در هفت ماهه ابتدای سال ۱۴۰۴، معادل یک هزار و ۵۷۹ هزارمیلیارد تومان بوده است که معادل ۴۵.۶درصد از منابع تخصیص یافته به سرمایه در گردش کلیه بخشهای اقتصادی است.
همچنین از یکهزار و ۷۶۹هزارمیلیارد تومان تسهیلات پرداختی در بخش صنعت و معدن، معادل ۸۹.۲درصد آن برای تامین سرمایه در گردش پرداخت شده که بیانگر توجه و اولویتدهی به تامین منابع برای این بخش توسط بانکها در سال۱۴۰۴ است.
همچنین تنها ۶.۸درصد از تسهیلات این بخش با هدف ایجاد صنایع بوده است. این عدد در کنار سهم ۸۹.۲ درصدی تسهیلات صنایع بابت تامین سرمایه در گردش، میتواند نمایی از وضعیت رکودی صنعت در سال۱۴۰۴ باشد. درواقع فشار کمبود نقدینگی بین بنگاههای کشور علیالخصوص بخش صنعت و رشد و توسعه حداقلی صنایع را میتوان در اهداف تسهیلات پرداختی نیز مشاهده کرد. ناگفته نماند که بخش صنعت در ۶ماه سال۱۴۰۴ با رشد منفی مواجه شده و بهطور رسمی وارد رکود شده است.
سهم اهداف تسهیلاتی به خانوار
۲۳.۹درصد از کل تسهیلات پرداختی در هفتماه ۱۴۰۴ به خانوار تعلق داشته است که اگر تسهیلات پرداختی در قالب کارتهای اعتباری نیز به آن اضافه شود، به ۲۴.۶درصد میرسد.
در بین اهداف مختلف تسهیلاتدهی به خانوار، خرید کالای شخصی با ۴۰.۷درصد بیشترین سهم را به خود اختصاص داده است. بعد از آن نیز قرضالحسنه ضروری با ۳۵.۳درصد قرار دارد.
قرضالحسنه ازدواج که با هدف تشویق و تسهیل ازدواج در بین جوانان بوده نیز ۹.۵درصد از اهداف تسهیلات پرداختی به خانوار را به خود اختصاص داده است. علاوه بر اینها خرید مسکن نوساز، خرید مسکن غیرنوساز، خرید خودروی شخصی و قرضالحسنه فرزندآوری هر کدام کمتر از ۳درصد از سهم اهداف تسهیلاتدهی به خانوار محسوب میشوند.
سهم تسهیلات خرد
از کل تسهیلات پرداختی در دوره یادشده، مبلغ ۱۵۷ ۱ هزارمیلیارد تومان معادل ۲۱.۱درصد بهصورت تسهیلات خرد اعطا شده است.
همچنین مبلغ ۵۴.۹هزارمیلیارد تومان نیز در قالب کارتهای اعتباری پرداخت شده است. با احتساب این مبلغ، کل تسهیلات پرداختی خرد به مبلغ ۲۱۱ ۱هزارمیلیارد تومان معادل ۲۱.۹درصد کل تسهیلات پرداختی میرسد.
با این اوصاف، همچنان رشد تسهیلاتدهی بانکها در هفتماه سال۱۴۰۴ در مقایسه با مدت مشابه سال قبل (۴۶.۱درصد) از تورم مهر امسال نسبت به مهر سال گذشته (۴۸.۶درصد) کمتر بوده است. این مساله جاماندگی رشد تسهیلات بانکی را از رشد قیمتها نشان میدهد.
همچنان باید در تداوم مسیر جاری، ملاحظات مربوط به کنترل تورم را نیز در نظر گرفت و همواره مراقب قدرت گرفتن پتانسیل تورمی ناشی از فشار تقاضای کل در اقتصاد نیز بود. بر این اساس ضروری است به افزایش توان مالی بانکها از طریق افزایش سرمایه و بهبود کفایت سرمایه بانکها توجه شود. همچنین کاهش تسهیلات غیرجاری و بازگرداندن آنها به مسیر صحیح اعتباردهی بانکها، افزایش بهرهوری بانکها در تامین سرمایه در گردش تولیدی و ترغیب بنگاههای تولیدی به سمت بازار سرمایه بهعنوان یک ابزار مهم در تامین مالی طرحهای اقتصادی توجه ویژهای کرد.