کمبود نیروی انسانی متخصص درصنعت بیمه
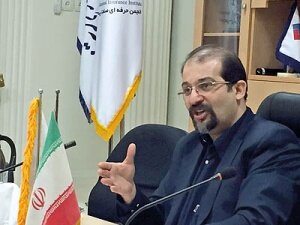
<p> <b>گروه بنگاهها: لیلا اکبرپور:</b> کامبیز پیکارجو عضو انجمن حرفهای صنعت بیمه در نشست با اعضای شورای گفتوگوی رسانه بیمه به دلایل موثر برعدم توسعه یافتگی بیمه درکشور اشاره کرد. پیکارجو این عوامل را به دو گروه عوامل داخلی و خارجی تقسیم کرد و گفت: چهار علت خارجی ازسایرعلتها مهمتر است و بر توسعهیافتگی بیمه تاثیردارد. وی حساسیت پذیری شرکتهای صنعتی و تدوین، بلوغ و عمرقوانین را از علل مهمی عنوان کرد که برتوسعه یافتگی صنعت بیمه تاثیر مستقیم دارد. او گفت: نقش نهاد ناظر، ضمانت اجرایی، توانایی اجرایی و اینکه چه اندازه ازاین قدرت اجرایی استفاده میکند دلیل دیگری برای توسعهیافتگی صنعت بیمه است. </p>
گروه بنگاهها: لیلا اکبرپور: کامبیز پیکارجو عضو انجمن حرفهای صنعت بیمه در نشست با اعضای شورای گفتوگوی رسانه بیمه به دلایل موثر برعدم توسعه یافتگی بیمه درکشور اشاره کرد. پیکارجو این عوامل را به دو گروه عوامل داخلی و خارجی تقسیم کرد و گفت: چهار علت خارجی ازسایرعلتها مهمتر است و بر توسعهیافتگی بیمه تاثیردارد. وی حساسیت پذیری شرکتهای صنعتی و تدوین، بلوغ و عمرقوانین را از علل مهمی عنوان کرد که برتوسعه یافتگی صنعت بیمه تاثیر مستقیم دارد. او گفت: نقش نهاد ناظر، ضمانت اجرایی، توانایی اجرایی و اینکه چه اندازه ازاین قدرت اجرایی استفاده میکند دلیل دیگری برای توسعهیافتگی صنعت بیمه است.
این عضو انجمن حرفهای صنعت بیمه با بیان اینکه صنعت بیمه کشور درحال حاضر به درونگرایی دچار است، یادآور شد: این درون گرایی رابطه مستقیمی با درجه حساسیت به شاخصهای اقتصادی و سیاسی دارد.
پیکارجو چهارمین علت را درجه حساسیت بیمه نسبت به بازاردانست و گفت: اینکه کشش بازار نسبت به رقابت چیست ؟ چه بازاررقابتی داریم ؟ قیمتها چگونه تعیین میشوند و از همه مهمتر آیا بازار بیمهگذاراربابی است یا بیمهگراربابی؟
او درخصوص عبارت «بیمه گذاراربابی و بیمهگراربابی» توضیح داد: سالیان گذشته بیمه گران براساس تعرفه و مدیریت ریسکها نرخ و شرایط را تعیین میکردند و بیمهگذار آن را پرداخت میکرد و درتعیین نرخ و شرایط دخالتی نداشت. اما چند سالی است که بیمهگذار در تعیین نرخ و شرایط نقش دارد و این نقش باعث شده برخی از بیمه نامهها عقلایی نباشد.
پیکارجو گفت: به موازات این تغییر تعرفههای بیمهای برداشته شد و شرکتهای بیمه خصوصی هم به سرعت وارد بازار شدند، درنهایت با خلأ دانش مدیریت ریسک روبه رو شدیم.
وی با اشاره به اینکه تعدد شرکتهای بیمه که اکثرا برای تصاحب پرتفوی موجود آمده بودند و نبود تفکررقابتی برای جذب بازار پدیده نبود محصولات جدید را به وجود آورد.
عضو انجمن حرفهای صنعت بیمه گفت: درتعیین سطح رقابت بازارها هرچه بازار دانش بنیان ترو شرکتها چابک ترباشند محصولات جدید با قیمتهای عادلانه ایجاد میشود و اگر برعکس این موضوع باشد محصولات جدیدی دربازار نیست و نتیجه بازار به انحصار میرسد.
پیکارجو عوامل داخلی موثر بر توسعهیافتگی صنعت بیمه را سهامداران، مدیریت، نیروانسانی، سرمایه، ساختار و تکنولوژی اعلام کرد و درخصوص سهامداران گفت: درورود بخش خصوصی به کشور سهامداران قوی وارد شدند که هرچه قدرت بیشتری داشتند شرکت بیمه را هم بیشتر به سوی کپتیوبودن سوق دادند. (کپتیو: شرکت بیمهای که ریسک سهامداران خود را پوشش میدهد).
او با بیان اینکه بیمه، یکی از راههای انتقال ریسک است، توضیح داد: درتقسیمبندی راههای انتقال ریسک شرکتهای کپتیو را جزو شرکتهای بیمه نمیدانند، زیرا این گروه فقط ریسکهای سهامداران را پوشش میدهند و بیش از آنکه برای جامعه مفید باشند برای سهامداران خود مفید هستند. پیکارجو یادآور شد: کپتیو بودن یک شرکت بیمه حتی برارتباط آن شرکت با بیمهگران اتکایی تاثیر منفی دارد، زیرا بیمهگر اتکایی اعتقاد دارد شرکت بیمه کپتیو درخسارات پرداختی به سهامدارش ارفاق کرده و درزمان اخذ حق بیمه تخفیف ویژه لحاظ میکند. بنابراین، نرخ و شرایطی که بیمه گر اتکایی به شرکت بیمه کپتیو میدهد چند درصد بیشتر از شرکتهای بیمه عمومی با پرتفوی غیرکپتیو است. او با اشاره به سرمایه بهعنوان علت داخلی دیگر برتوسعهیافتگی صنعت بیمه اظهار کرد: با نگاهی نقادانه به صورتهای مالی شرکتهای بیمه کشور به خوبی عدم رابطه سرمایه و بیمه گری دیده میشود. یعنی درحال حاضر ارتباط موثربین سرمایه و کیفیت عملکرد شرکتهای بیمه دیده نمیشود.
پیکارجو گفت: سرمایه برخی از شرکتها مبلغ قابلتوجهی است، اما لزوما خدمت بیمهگری آن شرکت نیست و بهعنوان درآمدهای ناشی از عملیات غیربیمهگری شناخته میشود.
وی با بیان اینکه این اتفاق بد نیست اما سرمایه برکیفیت خدمات بیمهای تاثیر ندارد،گفت: گاهی مدیریت یک شرکت میگوید لازم نیست معاونت فنی با اتکا به سرمایه تعهدات زیادی قبول کند و سرمایه را به سمت سرمایهگذاری میبرد و گاهی یک مدیر به گونهای پرتفوی جذب میکند که بخش فنی حتی سود سرمایهگذاریها را هم میبلعد.
پیکارجو گفت: درصورت سود و زیان شرکتهای بیمه هزینه اداری، عمومی و پرسنلی را زیر سود عملیات بیمهگری میگذارند درحالیکه این هزینهها بهتر است بالای این سود بیاید، زیرا همه میدانند ۹۰ درصد هزینههای شرکت بیمه مربوط به عملیات بیمه گری است و هزینه جزو لاینفک عملیات بیمه گری است.
وی یادآورشد: سرمایهای موجب افزایش توانگری شرکت بیمه میشود که به صورت آورده نقدی باشد و داشتن املاک و تجدید ارزیابی داراییها تاثیر خاصی برتوانگری شرکتها ندارد.
این عضو انجمن حرفهای صنعت بیمه درخصوص ساختارعلت داخلی دیگر بر توسعهیافتگی صنعت بیمه گفت: بحث ساختار در صنعت بیمه مغفول مانده است، همانطور که آثار انگشت افراد با یکدیگر متفاوت است نوع نگاه مدیریت متفاوت هستند. آیا چارت سازمانی تمام شرکتهای بیمه باید یک شکل باشد؟ یا اینکه براساس نوع پرتفوی، نوع سهامداران و نوع استراتژی بلندمدت این چارتهای سازمانی باید تغییر کنند؟
او گفت: آیا همه شرکتها باید سه معاون داشته باشند؟ آیا مدیریت بیمههای مهندسی و مسوولیت باید در تمام شرکتها با یک مدیر باشد؟ وی افزود: چارتها دو نوع وظیفه گرا و هدف گرا هستند که اگر چارت وظیفه گرا که مرسوم است به سوی چارت هدف گرا برود اولین تاثیر مثبت آن عدم گردش نیروی انسانی در شرکتهای بیمه و افزایش سطح وفاداری پرسنل به شرکت است، زیرا در شرکت خود موقعیتی دارد که درشرکت دیگر برای او مهیا نیست.
پیکارجو گفت: درصنعت بیمه نیروهایی داریم که در تمام شرکتهای بیمه کارکردهاند و درهرشرکت دو یا سه سال فعال بودهاند، آیا تمام شرکتها بد هستند یا این افراد مشکل دارهستند؟ او درخصوص اینکه برخی از شرکتها قائممقام دارند، یادآور شد: قائممقام کسی است که بخشی از وظایف مدیرعامل را به نیابت او انجام میدهد، بنابراین دربرخی از شرکتها که حجم فعالیتهای آنها گسترده است یا مدیریتهای زیادی دارند مدیرعامل برای آنکه بتواند مدیریت جامعی داشته باشد کارها را بین خود و قائممقامش تقسیم میکند. او درخصوص ICC و علت داخلی تکنولوژی بردرجه توسعهیافتگی بیمه یادآورشد: در صنعت بیمه بسترهای سختافزاری و نرمافزاری قوی نداریم.
پیکارجو ادامه داد: درایران چند شرکت هستند که برنامه نرمافزاری به شرکتهای بیمه میفروشند که سهم یکی از آنها بیشتر ازسایرین است. اما این سوال پیش میاید آیا این نرمافزار چابکی لازم را دارد؟ آیا میتواند در مواقع لزوم مانند ارائه محصول جدید یا تغییر درارائه خدمات خود را به روز نماید؟ آیا دیتابیس آن امنیت کافی دارد؟
وی ادامه داد: اینک شرکتهای بیمه یک برنامه بیمهای، یک برنامه مالی و یک برنامه بازاریابی دارند که ادغام هریک از آنها مشکلات خود را دارد. درحالی که دردنیا شرکتها از نرمافزار یکپارچه استفاده میکنند که بسیار چابکند و میتوانند درمواقع ورود بیمه نامههای جدید سرویس دهند.
او درخصوص بحث مدیریت یادآور شد: مدیریک شرکت بیمه معمولا در راستای تصمیمات هیاتمدیره و مجمع عمومی صاحبان سهام حرکت میکند.
پیکارجو با بیان اینکه شرکتهای بیمه دارای بیزینس پلن هستند، اما بیزینس مدل ندارند، ادامه داد: درشرکتهای بیمه مدلهای مدیریتی نداریم. درواقع هر مدیری که به شرکت بیمه میآید با سلیقه و مدل خود مدیریت میکند و با رفتن او و آمدن مدیرجدید همه چیز تغییر میکند که این تغییرات فشار زیادی به شرکت وارد کرده و نیروهای انسانی را مستهلک میکند.
او گفت: اگر مدل مدیریتی داشته باشیم میتوانیم مدیر را براساس استراتژی بلندمدت شرکت انتخاب کنیم و از او بخواهیم مدل مدیریتی خود را براساس برنامه بلندمدت شرکت طراحی و تدوین کند. او با تاکید بر اینکه کمتر دیده شد شرکتها مدل مدیریتی داشته باشد گفت: یکی از دلایل عقبماندگی صنعت بیمه کشور وجود تفکر دولتی دراین صنعت است.
وی ادامه داد: برای خصوصیسازی یک صنعت لازم است فرآیند آن به درستی طی شود بهگونهای که اول از دولتی به غیردولتی و دوم بهخصوصی تبدیل شود. درغیردولتی نسل اول و سپس نسل دوم و بعد ازآن بخش خصوصی شکل بگیرد و تحریک تقاضا و بحث سودآوری ایجاد شود.
پیکارجو گفت: زمانی یکسری از کالاها و خدمات عمومی به کالاهای باشگاهی تبدیل و برای بخش خصوصی سرمشق میشود که پدیده ازدحام گروهی را مجبور کند برای استفاده از کالا و خدمات عمومی پول خرج کند.
وی گفت: شرکتهای بیمه با سرعت به بازار بیمه کشور وارد شدند، اما بحث تربیت نیروی انسانی بحثی زمانبر است که متاسفانه به موازات تاسیس بیمهها پیش نرفت.
پیکارجو توضیح داد: نیروهای جدید دانشگاهی جذب شرکتهای بیمه شدند اما برای تخصص آنها برنامهای نداشتیم، یک نیروی انسانی تازه وارد به یک شرکت بیمه نمیداند با داشتن چه فاکتورهایی میتواند مسیر توسعه را طی کند و به سمتهای بالایی چون مدیر، مدیرعامل و عضو هیاتمدیره برسد؟
وی گفت: درصنعت بیمه ضعف شدید تخصص داریم، مسیر توسعه کجاست؟ آیا با اعطای گواهینامه و رتبه نیروهای انسانی انگیزه ترقی را درآنها ایجاد کردیم؟ همین نیروهای انسانی متخصص باید محصولات جدید طراحی کنند. صنعت بیمه کشور با نیازهای افراد بیگانه است و طرحی برای بیمههای انفرادی و خانوارها ندارد.
پیکارجو گفت: دانشگاه وظیفه آموزش افراد را انجام میدهد اما برای تخصص بیمهگری نیازمند یک نظام آموزشی هستیم. هرچند انجمن حرفهای کارهایی دراین زمینه انجام داده است اما بهتنهایی کافی نیست.
او در خاتمه گفت: یک ضربالمثل چینی میگوید: «اگر برای یکسال برنامه دارید میوه بخرید، اگربرای ۱۰ سال برنامه دارید درخت بکارید و اگر برای بیشتر از ۱۰ سال برنامه دارید نیروی انسانی تربیت کنید.