تقسیم ۶۵۰ ریال سود بهازای هر سهم از سوی «چادرملو»
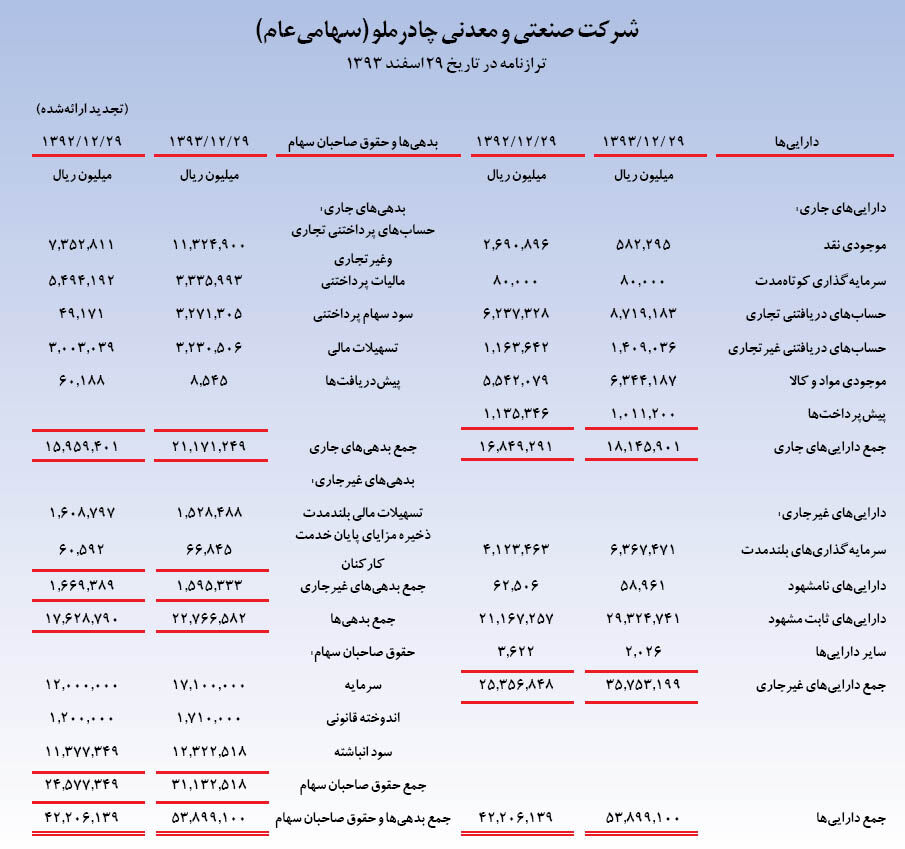
<p> <b>گروه بنگاهها:</b> مجمع عمومیعادی سالانه شرکت معدنی و صنعتی چادرملو در حالی برگزار شد که این شرکت برای سال مالی ۹۳ معادل ۱۴ هزار و ۵۵ میلیارد ریال سود خالص شناسایی کرده است. به گزارش خبرنگار ما در این جلسه که ریاست آن بر عهده مرتضی علیاکبری بود، گزارش هیاتمدیره و حسابرس و بازرس قانونی شرکت به استماع حاضران رسید. همچنین آزادی و بابالوئیان نیز ناظران جلسه یاد شده بودند. </p> <p> <br> </p>در همین راستا مهندس محمود نوریان در جلسه مجمع به تولید ۳/ ۱۰ میلیون تن کنسانتره سنگآهن و ۵/ ۱ میلیون تن سنگآهن دانهبندی اشاره کرد و گفت: طی سال گذشته معادل ۵/ ۳ میلیون تن کنسانتره تولیدی در کارخانه گندلهسازی اردکان به گندله تبدیل و به واحدهای فولادسازی انتقال یافت.
گروه بنگاهها: مجمع عمومیعادی سالانه شرکت معدنی و صنعتی چادرملو در حالی برگزار شد که این شرکت برای سال مالی ۹۳ معادل ۱۴ هزار و ۵۵ میلیارد ریال سود خالص شناسایی کرده است. به گزارش خبرنگار ما در این جلسه که ریاست آن بر عهده مرتضی علیاکبری بود، گزارش هیاتمدیره و حسابرس و بازرس قانونی شرکت به استماع حاضران رسید. همچنین آزادی و بابالوئیان نیز ناظران جلسه یاد شده بودند.
در همین راستا مهندس محمود نوریان در جلسه مجمع به تولید ۳/ ۱۰ میلیون تن کنسانتره سنگآهن و ۵/ ۱ میلیون تن سنگآهن دانهبندی اشاره کرد و گفت: طی سال گذشته معادل ۵/ ۳ میلیون تن کنسانتره تولیدی در کارخانه گندلهسازی اردکان به گندله تبدیل و به واحدهای فولادسازی انتقال یافت. وی در این جلسه به پروژه فولادسازی چادرملو که با ۹۳ درصد پیشرفت همراه است، اشاره کرد و گفت: این طرح با ظرفیت تولید سالانه یکمیلیون تن فولاد، از سال ۸۹ شروع و در نیمه دوم سال ۹۴ راهاندازی میشود. در پایان جلسه مجمع عمومیعادی سالانه منتهی به پایان اسفندماه ۹۳، حاضران جلسه تقسیم مبلغ ۶۵۰ ریال سود بهازای هر سهم میان صاحبان سهام را به تصویب رساندند. همچنین مطابق دستور جلسه مجمع اعضای هیاتمدیره جدید شرکت چادرملو، پس از رایگیری از حضار معرفی شدند. به این ترتیب شرکتهای مدیریت سرمایهگذاری امید، سرمایهگذاری سپه، توسعه صنایع معدنی امید، مدیریت توسعه گوهران امید و سرمایهگذاری توسعه معادن و فلزات در هیاتمدیره چادرملو کرسی گرفتند.
پیام هیاتمدیره
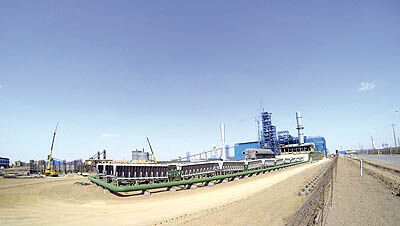
سنگآهن یکی از فراوانترین عناصر فلزی موجود در زمین است که طبق بررسیهای بهعمل آمده اکسید آن، حدود ۵ درصد از پوسته زمین را تشکیل میدهد.
بزرگترین معادن سنگآهن جهان، در کشورهای برزیل، استرالیا، چین، هندوستان، روسیه، اوکراین و قزاقستان قرار دارد. ذخایر موجود حدود ۸۰۰ میلیـارد تـن و ذخایر قطعی حدود ۳۵۰ میلیارد تن برآورد شده و کشورهای فوقبا ذخیره ۲۶۷ میلیارد تن حدود ۷۶ درصد ذخایر قطعی جهان را دارا هستند که تاکنـون حدود ۶۷ میلیارد تـن آن مصرف و پیشبینی میشود که حداقل تا یکصد سال آینده جهان با کمبود سنگآهن مواجه نشود. این عنصر، به عنوان ماده اولیه اصلی تولید فولاد، بیشترین سهم هزینه را در قیمت تمام شده فولاد دارد. طبق آمارهایی که کسب شده در کشـور چیـن حـدود ۳۹ درصد، کشـورهای اروپایی ۳۱ درصد و در ایران (شرکت فولاد مبارکه) ۲۵ درصد قیمت تمام شده تولید فولاد را، هزینه تامین سنگآهن تشکیل میدهد.
به همین دلیل یکی از مزیتهای مهم اقتصادی برای مجتمعهای فولادسازی کشور، استفاده از سنگآهن داخلی است؛ زیرا نقش عمدهای در کاهش قیمت تمام شده و همچنین صرفهجویی ارزی در تولید فولاد را دارد.
با توجه به حجم زیاد مصرف سنگآهن، عدم اتکا به واردات این ماده اولیه معدنی، همواره کشور را از بروز بحرانهای جهانی در عرضه و تقاضا، نوسانات قیمتها، مشکلات حملونقل دریایی، توقف فروش آن توسط کشورهای صادرکننده و در نهایت حربه تحریم، مصون نگه میدارد.
در سال ۲۰۱۴ حدود ۲/ ۳ میلیارد تن سنگآهن در جهان تولید شده که ۸۸ درصد آن سهم هفت کشور فوقبوده است. کشور جمهوری اسلامی ایران با دارا بودن ذخایر سنگآهن که بر اساس آخرین مطالعات و بررسیهای انجام شده، ذخایر زمینشناسی آن بالغ بر ۶۵/ ۴ میلیارد تن و ذخایر قطعی آن حدود ۵/ ۲ میلیارد تن برآورد شده است، یکی از مناطق بالقوه ایجاد و توسعه صنایع فولاد بوده و طی سالهای اخیر، برنامههای عمده و اساسی برای افزایش تولید سنگآهن و فولاد محقق شده است.
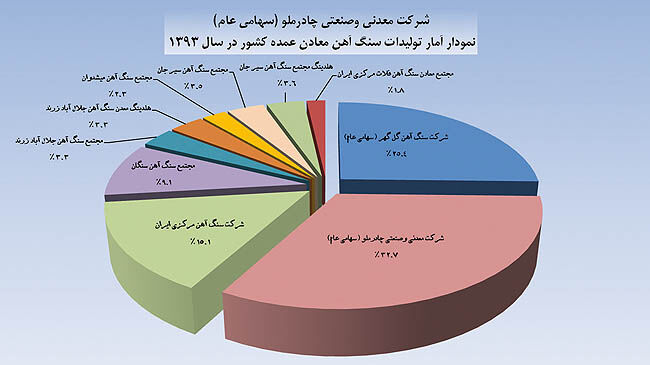
تولید سنگآهن در ایران در شرکتهای عمده تحت پوشش سازمان توسعه و نوسازی معادن و صنایع معدنی ایران از مقدار یک میلیون تن در سال ۱۳۵۸ به ۴/ ۳۶ میلیون تن در سال ۱۳۹۳ افزایش یافته که سهم کنسانتره در کل تولیدات سنگآهن فوق، معادل ۶/ ۷۰ درصد است.
بر اساس مطالعات انجام شده در طرح جامع فولاد کشور ظرفیت تولید فولاد در سند چشمانداز سال ۱۴۰۴ بهمقدار ۵۵ میلیون تن در سال پیشبینی شده است. جهت تامین سنگآهن مصرفی و حصول به برنامه فوق، لازم است طـرحهای جـدید توسعه و افزایش ظـرفیت معـادن اجـرا تا تـولید سنگآهـن به مقدار ۹۸ میلیون تن مطابق پیشبینیهای انجام شده افزایش یابد. از این مقدار تولید ۹۰ میلیون تن کنسانتره سنگآهن (پس از تبدیل به گندله) و ۸ میلیون تن بهصورت سنگآهن دانهبندی است.
در سال ۱۳۹۳ شرکت معدنی و صنعتی چادرملو در تداوم برنامههای توسعه و افزایش تولید خود، موفق شد ۳۲/ ۱۰ میلیون تن کنسانتره سنگآهن تولید کند.
تولید مذکور ۶/ ۳۷ درصد فراتر از ظرفیت اسمیپنج خط تولید کنسانتره (سالانه ۵/ ۷ میلیون تن) بوده است.
بیان برنامهها و چشمانداز وضعیت شرکت برای سال مالی آتی
۱- ادامه روند اجرای برنامههای افزایش تولید کنسانتره سنگآهن، بالاتر از ظرفیت اسمی(مشابه سالهای گذشته) و تولید محصولات سنگآهن دانهبندی شده و گندله طبق برنامه مصوب سال ۱۳۹۴.
۲- ادامه عملیات اجرایی طرح احداث کارخانه فولاد و احیای مستقیم چادرملو با ظرفیت تولید سالانه یک میلیون تن شمش فولاد (قابل ارتقای ۱,۳۰۰,۰۰۰ تن و ۱,۵۵۰,۰۰۰ تن آهن اسفنجی) در جوار کارخانه گندلهسازی اردکان و حصول به پیشرفت فیزیکی طبق برنامههای پیشبینی شده و شروع بهرهبرداری آزمایشی کارخانه فولاد در سه ماه پایان سال ۱۳۹۴.
۳- ادامـه عملیات اجـرایی مربوط به فـاز ۳ (واحد بخار) طـرح احـداث نیـروگاه سیکل ترکیبی بـه ظـرفیت
۵۰۰ مگاوات و تکمیل عملیات راهاندازی نهایی آن. توضیح آنکه فاز اول (واحد گازی شماره یک) در تیر ماه و فاز دوم (واحد گازی شماره ۲) در شهریور ماه سال ۱۳۹۳ راهاندازی و در شبکه سراسری کشور قرار گرفت.
۴- تداوم مطالعات و بررسیهای تکمیلی مهندسی جهت اجرای طرح افزایش ظرفیت کارخانه گندلهسازی اردکان تا ۴ میلیون تن (افزایش تولید ۶۰۰ هزار تن).
۵- در طرح تولید آهن و فولاد سرمد ابرکوه که ۶۵ درصد سهام آن متعلق به شرکت است عملیات نصب ماشینآلات بخش نورد خاتمه و در سه ماه اول سال ۱۳۹۴ عملیات راهاندازی و تولید آزمایشی آغاز و در بخش فـولادسازی نیـز طـراحی تفصیلی تجهیزات و مـاشینآلات ســاخت خـارج کـلا انجـام و حمل تجهیزات فولادسازی به محل اجرای طرح شروع و طبق برنامه عملیات اجرایی انجام خواهد شد.
بیان ریسکهای عمده شرکت
تامین نقدینگی، افـزایش نـرخ ارز و تامین لوازم و قطعات یدکی و مصرفی تجهیزات و ماشینآلات از بازارهای داخلی و خارجی به دلایل ذیل از ریسکهای عمده و مهم است.
الف) مسائل مالی
مشکلات و تنگناهای مالی و نقدینگی شرکت که عمدتا ناشی از کمبود منابع مالی خریداران عمده (شرکتهای فولادسازی داخل کشور) است.
ب) تامین لوازم و قطعات یدکی ماشینآلات و تجهیزات
۱- در بخش خارجی، از موضوع تحریمها و محدودیتها و فشارهای بینالمللی و مسائل مربوط به مبادلات ارزی و اثرات آن در تامین لوازم و قطعات یدکی مصرفی را میتوان نام برد.
۲- در بخش داخلی بهرغم آنکه طی سالهای اخیر حمایتهای لازم از طرف این شرکت از سازندگان داخلی بهعمـل آمده وآنها نیز تاکنون موفق شدهاند قطعات و لوازم یدکی پیشنهادی را ساخت داخل و جـایگزین قطعـات مشـابه سـاخت خـارج کنند، لیکن آنها نیز با مشکلات و تنگناهایی به شرح ذیل مواجه میباشند:
۱- ۲) تغییرات قیمت مواد اولیه
۲- ۲) افزایش نرخ ارز و نوسانات آن
۳- ۲) مشکلات مربوط به گشایش اعتبارات اسنادی
۴- ۲) عدم تامین منابع مالی، از طریق تسهیلات با سود مناسب و در نتیجه بروز مشکلات نقدینگی
۵- ۲) محدودیتهای بینالمللی مشابه ردیف یک بند «ب»
۶- ۲) عدم تحقق کامل وعدههای دولت به تولیدکنندگان پس از اجرای مرحله اول طرح هدفمندی یارانهها
طرحهای در دست تکمیل:
الف) طرح احداث کارخانه فولاد چادرملو (احیا و ذوب) در جوار گندلهسازی اردکان (در دست اجرا):
۱- ظرفیت طرح شامل:
- بخش ذوب و ریختهگری: تولید سالیانه یک میلیون تن فولاد خام (بهصورت بیلت و بلوم)
- بخش تولید آهن اسفنجی: تولید سالانه ۵۵/ ۱ میلیون تن آهن اسفنجی
۲- کل سرمایهگذاری ریالی و ارزی: ۱۲,۷۲۴ میلیارد ریال
- سهم ارزی: ۲۳۶ میلیون یورو
۳- هزینه شده تا پایان سال ۱۳۹۳: ۱۱,۴۱۴ میلیارد ریال
۴- پیشرفت فیزیکی تا پایان سال ۱۳۹۳: بخش فولادسازی ۸۶/ ۹۲ درصد، بخش احیای مستقیم ۷/ ۴۴ درصد
۵- برنامه زمانی اولیه اجرای طرح: ۳۶ ماه از تاریخ تنفیذ قرارداد (اواخر مهرماه سال ۱۳۸۹)
۶- پیشبینی اولیه تاریخ خاتمه طرح:
برنامه زمانی فوقبهعلت مشکلات اجرایی با تاخیر مواجه شده، در برنامه فعلی پیشبینی شده است که مدت زمان اجرای طرح فولادسازی افزایش و نهایتا طرح در شهریور سال ۱۳۹۴ مقدمات راهاندازی آزمایشی آن شروع و طرح احیای مستقیم طبق برنامه در نیمه دوم سال ۱۳۹۵ راهاندازی آزمایشی خواهد شد.
۷- تاثیر تکمیل پروژه بر عملکرد شرکت:
۱- ۷) کمبود فولاد خام در کشور و پوشش تقاضاهای موجود در بازار.
۲- ۷) اجرای طرح احداث واحد مگامدول احیای مستقیم به ظرفیت تولید سالانه ۵۵/ ۱ میلیون تن آهن اسفنجی در قالب طرح فوقو تکمیل زنجیره خط تولید فولاد آغاز شده است.
۳- ۷) عوامل فوقموجب میشود که با راهاندازی کارخانه فولاد، استفاده کامل از ارزش افزوده مواد معدنی و افزایش سودآوری فراهم شود.
۸- تغییرات انجام شده در برآوردهای اولیه در مبالغ سرمایهگذاری و زمان بهرهبرداری:
- ساخت داخل در بخش تجهیزات و اسکلت فلزی ۶۰ درصد
- برق مصرفی: ۱۳۵ کیلووات ساعت بر تن تولید
-گاز مصرفی:۳۰۰- ۲۸۸ نرمال مترمکعب بر تن تولید
- آب: ۴۵/ ۱ مترمکعب بر تن تولید
- قرارداد پروژه احداث یک واحد مگا مدول احیای مستقیم به روش میدرکس با ظرفیت حدود ۵۵/ ۱ میلیون تن آهن اسفنجی در سال به عنوان پروژه تکمیلی فولادسازی در تاریخ ۱۴/ ۱۲/ ۱۳۹۱ توسط شرکت معدنی و صنعتی چادرملو تنفیذ شد.
- در این پروژه کنسرسیوم پامیدکو ـ CPG مسوولیت خدمات تکنولوژیک پروژه و تامین تجهیزات داخلی و خارجی و هدایت عمومیآن را به عهده دارند. این شرکت مسوولیت خدمات طراحی را در قالب یک قرارداد داخلی به شرکت وریاطرح واگذار کرده است.
- مشاور کارفرما در این پروژه شرکت مهندسی ارکان تدبیر صنایع میباشد که وظیفه نظارت کارگاهی را نیز بر عهده دارد.
- بخش اجرایی پروژه نیز به عهده شرکت آسفالت طوس میباشد که این قرارداد نیز در اردیبهشت ۹۲ تنفیذ شده است، در واقع این پروژه بهمنظور تکمیل چرخه تولید فولاد و در ادامه طرح فولادسازی تعریف شده است.
ب ) طرح احداث نیروگاه (در دست اجرا):
بـر اساس تصمیمات هیاتمدیره شرکت، اجرای طرح نیروگاه در جوار کارخانه گندلهسازی اردکان، در برنامههای شرکت قرار گرفته و پس از بـررسیهای لازم، قـرارداد اجرای طرح با شرکت مپنا (مدیریت پروژههای نیروگاهی ایران) منعقد شده است.
۱- مشخصات طـرح:
۱- ۱) هدف از اجرای طرح مذکور تامین برق مورد نیاز طرحهای فولادسازی مجتمع و محل اجرای طرح در جوار کارخانه گندلهسازی اردکان میباشد.
۲- ۱) ظرفیت طرح: ظرفیت تولید اسمی۵۰۰ مگا وات.
۳- ۱) برنامه زمانی اجرای طرح: ۳۶ ماه از تاریخ تنفیذ قرارداد.
۴- ۱) پیشبینی کل سرمایهگذاری طرح درقرارداد به مبلغ۲۶۵میلیون یورو میباشد.(معادل ۱۲,۰۹۴ میلیارد ریال)
۵- ۱) در این طرح تا پایان سال ۱۳۹۳ معادل ۱۱,۳۱۲ میلیارد ریال هزینه شده است، ضمنا در صورت وجود برق مازاد برمصرف یا تعادل در مصرف آن، به استناد تصویبنامه هیاتوزیران به شماره ۱۶۸۲۵/ ت/ ۳۳۱۸۸ هـ مورخ ۸/ ۴/ ۱۳۸۴، با عنوان «آییننامه اجرایی شرایط و تضمین خرید برق» امکان عقد قرارداد بلند مدت فروش با توانیر و یا مدیریت فروش برق به قیمتهای تضمینی وجود دارد.
۲- کارفرما: شرکت معدنی و صنعتی چادرملو (سهامی عام):
- پیشرفت فیزیکی کل طرح تا پایان سال ۱۳۹۳، ۲۵/ ۸۱ درصد
الف: مشخصات طرح:
۱- ظرفیت اسمی: بخش فولادسازی۶۰۰,۰۰۰ تن شمش فولاد
بخش نورد ۴۵۰,۰۰۰ تن محصول میلگرد
۲- سرمایهگذاری کلی طرح:۸,۲۵۶ میلیارد ریال
شامل: اعتبارات ریالی۳,۴۷۸ میلیارد ریال
اعتبارات ارزی۱۰۶,۱۷۷,۵۵۰ یورو (نرخ تسعیر ارز هر یورو ۴۵,۰۰۰ ریال)
۳- برنامه زمانبندی شروع و اجرای طرح:
۳- ۱- احداث کارخانه نورد آذرماه ۱۳۹۱
۳- ۲- احداث کارخانه فولادتیرماه ۱۳۹۲
۴- برنامه زمانی خاتمه طرح:
۴- ۱- کارخانه نورد سه ماهه اول ۱۳۹۴
۴- ۲- کارخانه فولادسازی اسفندماه ۱۳۹۷
۵- حجم کل ماشینآلات و تجهیزات:
۱- ۵- ماشینآلات و تجهیزات بخش نورد۳,۹۰۰ تن
۳۱ درصد ساخت داخل، ۶۹ درصد ساخت خارج
۲- ۵- ماشینآلات و تجهیزات بخش فولادسازی ۱۶,۰۰۰ تن
۲۸ درصد ساخت داخل، ۷۲ درصد ساخت خارج
جمع کل ماشینآلات و تجهیزات۱۹,۹۰۰ تن، ۲۹ درصد ساخت داخل، ۷۱ درصد ساخت خارج
۶- نیازهای اصلی طرح در زمان بهرهبرداری:
۱- آب۱۰۰ لیتر در ثانیه
۲- برق۱۳۰ مگاوات ساعت
۳- گاز۶,۵۰۰ مترمکعب در ساعت
۴- نیروی انسانی۵۰۰ نفر ( ۲۰۰ نفربخش نورد، ۳۰۰ نفر بخش فولادسازی )
۷- پیشرفت فیزیکی تا پایان سال ۱۳۹۳:
۱- بخش نورد۸۳ درصد
۲- بخش فولادسازی۱۱ درصد
۸- هزینههای انجام شده تا پایان سال ۱۳۹۲:
۱- بخش نورد۴/ ۲,۶۷۶ میلیارد ریال
۲- بخش فولادسازی۶/ ۷۸۲ میلیارد ریال
جمع کل۳,۴۵۹ میلیارد ریال
۹- پیشبینی برنامههای اجرایی سال ۱۳۹۴:
۱- تکمیل نصب ماشینآلات و تجهیزات بخش نورد و حصول به پیشرفت فیزیکی ۱۰۰ درصد و خاتمه عملیات نصب و انجام عملیات تست در سه ماهه اول سال ۱۳۹۴.
۲- اتمام طراحی تفضیلی تجهیزات و ماشینآلات: ساخت خارج بخش فولادسازی و شروع حمل تجهیزات فولادسازی به محل اجرای طرح.
۳- اتمام عملیات برقرسانی خط ۲۳۰ کیلوولت سورمق ـ ابرکوه
۴- اتمام احداث پست برق ۱۰/ ۳۳/ ۲۳۰ کیلو ولت طرح.
۵- اتمام عملیات ساخت سیستم Ro برای پروژه نورد و تکمیل آن.
۶- اتمام احداث گازرسانی طرح.
۷- اتمام احداث پروژه خط انتقال آب از دو چاه پرستوی «۱» و «۲».
۸- اتمام احداث ساختمانهای نیمه صنعتی.
۹- راهاندازی بخش نورد.
۲- مشارکت در شرکت تامین و انتقال آب خلیج فارس:
مقدمه: دراجرای مصوبه مورخ ۱۲/ ۵/ ۱۳۹۲ هیاتمدیره شرکت مقرر شد، شرکت معدنی و صنعتی چادرملو با خرید ۲۰ درصد سهام شرکت تامین و انتقال آب خلیج فارس جهت اجرای طرح انتقال آب از خلیج فارس به صنایع معدنی جنوب غرب کشور مشارکت کند.
سهامداران شرکت عبارتند از:
۱ - شرکت معدنی و صنعتی گلگهر۴۰ درصد سهام
۲ - شرکت ملی مس ایران۳۰ درصد سهام
۳ - شرکت معدنی و صنعتی چادرملو۲۰ درصد سهام
۴ - شرکت فدک کوثر هشتم۱۰ درصد سهام
جمع ۱۰۰ درصد
مشخصات کلی طرح:
۱- موقعیت جغرافیایی و محدوده اجرای طرح:
موقعیت طرح در استانهای هرمزگان،کرمان و یزد واقع است. طرح از قسمت غرب شهر بندرعباس، از محل تاسیسات آب شیرین کن در دست احداث (مجاور کشتیسازی) آغاز شده و در ادامه مسیر به سمت شمال پس از عبور از ارتفاعات شهرهای فین و حاجیآباد وارد دشت شده و بهسمت مجتمع معدنی و صنعتی گلگهر واقع در ۵۰ کیلومتری جنوب غربی سیرجان و از آنجا به سمت معادن مس سرچشمه واقع در جنوب غرب شهر رفسنجان در استان کرمان حرکت میکند. در ادامه به مجتمع معدنی و صنعتی چادرملو و مجتمع فولاد اردکان در استان یزد منتهی میشود.
۲- هدف از اجرای طرح:
هدف عمده طرح انتقال آب نمکزدایی شده به صنایع جنوب شرق کشور و تامین بخشی از نیازها و مصارف آب مجتمعهای تـولیدی در حـال بهرهبرداری و طرحهای توسعه آنها (معادن مس سرچشمه، سنگآهن گلگهر، سنگآهن چادرملو و...) است.
مسیر خط انتقال از غرب بندرعباس شروع و بعد از تامین آب مجتمع معدنی و صنعتی گلگهر به طرف مجتمع مس سرچشمه ادامه یافته و نهایتا به صنایع فولادی و معدنی استان یزد منتهی میشود.
سایر مشارکتها در اجرای طرحها:
۱- مشارکت در اجرای طرح توسعه آهن و فولاد گلگهر با خرید ۱۰ درصد سهام
کل سرمایهگذاری طرح به مبلغ ۴ هزار میلیارد ریال پیشبینی شده است.
۲- مشارکت در اجرای طرحهای شرکت کاوند نهان زمین.
۳- مشارکت در اجرای طرح احداث کارخانه الکترود گرافیتی.