بازده سپردهگذاری بیمهها در نظام بانکی
<p> گروه بنگاهها- لیلا اکبرپور: شورای پول و اعتبارنرخ سود سپردههای بانکی یکساله را ۲۰ درصد تعیین کرد. با این تصمیم نرخ رسمی سود سپردههای کوتاهمدت شرکتهای بیمه نزد نظام بانکی با ۲ درصد کاهش به ۲۰ درصد و نرخهای ترجیحی بهطور متوسط از۲۵ درصد به ۲۰ درصد کاهش مییابد. یک کارشناس مسائل مالی دراین خصوص به «دنیای اقتصاد» گفت: طبق آئیننامه سرمایهگذاری مصوب شورایعالی بیمه شرکتهای بیمه موظف هستند حداقل۳۰ درصد منابع خود را دربانکها سپردهگذاری یا اوراق سپرده خریداری کنند. علی صلاحی نژاد افزود: چنانچه کل سپردههای بانکی صنعت بیمه را حدود ۳۰ هزار میلیارد ریال محاسبه کنیم با کاهش نرخ سود بانکی شرکتهای بیمه درسال ۹۴ با کاهش چند صد میلیارد ریال درآمد مواجه هستند. </p>
گروه بنگاهها- لیلا اکبرپور: شورای پول و اعتبارنرخ سود سپردههای بانکی یکساله را ۲۰ درصد تعیین کرد. با این تصمیم نرخ رسمی سود سپردههای کوتاهمدت شرکتهای بیمه نزد نظام بانکی با ۲ درصد کاهش به ۲۰ درصد و نرخهای ترجیحی بهطور متوسط از۲۵ درصد به ۲۰ درصد کاهش مییابد. یک کارشناس مسائل مالی دراین خصوص به «دنیای اقتصاد» گفت: طبق آئیننامه سرمایهگذاری مصوب شورایعالی بیمه شرکتهای بیمه موظف هستند حداقل۳۰ درصد منابع خود را دربانکها سپردهگذاری یا اوراق سپرده خریداری کنند. علی صلاحی نژاد افزود: چنانچه کل سپردههای بانکی صنعت بیمه را حدود ۳۰ هزار میلیارد ریال محاسبه کنیم با کاهش نرخ سود بانکی شرکتهای بیمه درسال ۹۴ با کاهش چند صد میلیارد ریال درآمد مواجه هستند. این درحالی است که پس از تصمیم بیمه مرکزی مبنی بر صدور رایگان الحاقیههای شخص ثالث توسط شرکتهای بیمه، مدیر انجمن حرفهای صنعت بیمه به صراحت اعلام کرد: «بیمههای بازرگانی درسال ۹۴ مبلغ ۲۵۰۰ میلیارد تومان کسری خواهند داشت.
تاثیرنرخ سود بانکی بربازاربیمه
نرخ سود بانکی بهطور قطع یکی از تاثیرگذارترین متغیرها در فرآیند نظامهای مالی محسوب میشود، در حوزه بانکی تغییر نرخ سود یکی از ابزارهای بانکهای مرکزی برای کنترل بازار و نرخ تورم است، اما در بازار بیمه نرخ سود متغیر قدرتمندی برای تقویت یا تضعیف بنیه مالی شرکتهای بیمه است. بهطور مثال نرخ سود هم میتواند موجب افزایش فروش بیمهنامههای عمر و سرمایهگذاری شود و هم میتواند شرکتهای بیمه را برای ایفای تعهدات همین بیمهنامههای عمر و سرمایهگذاری با مشکل روبه رو سازد. طبق آئیننامه سرمایهگذاری شورایعالی بیمه شرکتهای بیمه بازرگانی موظف هستند منابع خود را دربانکها سپردهگذاری کنند، اوراق مشارکت خریداری کنند، دربورس و فرابورس سرمایهگذاری کنند و بخش کوچکی از این منابع را در سایر بخشها مانند ساختمان سرمایهگذاری کنند، به طوری که امنیت این سرمایهگذاریها حفظ شود و محیطهای سرمایهگذاری کمریسک باشد تا بیمهگران در هر زمان به نقدینگی مورد نیاز دسترسی داشته باشند.
طبق آمارهای منتشره ازسوی بیمه مرکزی ایران حجم سپردهگذاری بیمهها نزد نظام بانکی بیش از سایر سرمایهگذاریهای مجاز مانند بازارسرمایه است. یک کارشناس اقتصادی دراین خصوص گفت: ساختار نامناسب، نبود شرایط رقابتی، لزوم تبعیت شرکتهای بیمه از قوانین و مقررات عام و محدود کننده، پایین بودن ظرفیت نگهداری ریسک، نبود ابزارهای لازم برای تنظیم موثر بازار و عدم تکامل بازار سرمایه موجب شد تا بخش عمده منابع مالی متمرکز شده نزد شرکتهای بیمه بهجای اینکه به سوی سرمایهگذاریهای مولد از طریق بازار سرمایه هدایت شود به صورت موجودی و سپرده نزد سیستم بانکی نگهداری میشود. این کارشناس، یادآور شد: دولت در سال ۹۰ با هدف هدایت سرمایهها و نقدینگی عظیم داخلی به سوی بخشهای واقعی اقتصاد و کاهش شکاف تولید از طریق بانک مرکزی اقدام به کاهش سود سپردهها در نظام بانکی کرد، با کاهش نرخ سود سپردههای بانکی، ظرفیت نگهداری ریسک بیمهای و در نهایت ضریب توانگری مالی بیمهها در کشور به ناچار با کاهش مواجه شد.
سپردهگذاری بیمهها در نظام بانکی
طبق گزارش بیمه مرکزی درفصلنامه صنعت بیمه بازده مجموع سرمایهگذاری شرکتهای بیمه طی سالهای ۱۳۸۸ تا ۱۳۹۲ بهطور متوسط ۲۶/ ۱۶ درصد بوده است. (سال ۹۳ هنوز منتشر نشده است.)
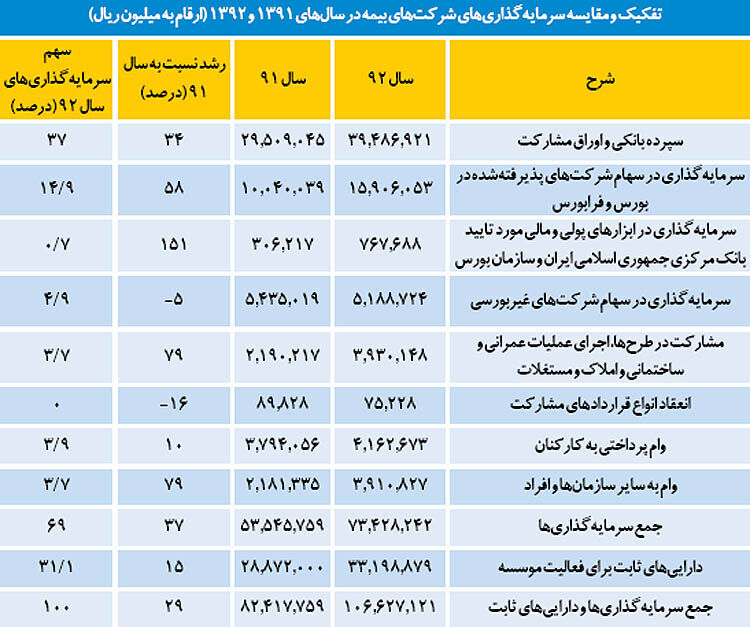
آمار نشان میدهد اوراق قرضه در سالهای اخیر با روند نزولی مواجه بود، موجودی نقدی و سپردههای بانکی نیز روند نزولی دارد، به طوری که از ۱۹ درصد درسال ۹۰ به ۱۵ درصد درسال ۹۲ کاهش یافته است. اما در دوره یاد شده سهم سرمایهگذاریهای بلندمدت افزایش یافته و از ۱۵ درصد درسال ۸۸ به ۳۲ درصد درسال ۹۲ رسیده است. بسیاری ازکارشناسان این اتفاق را حاصل سیاستهای آزادسازی، مقرراتزدایی، روند خصوصیسازی بهعنوان محورهای اصلی برنامه توسعه و نیز توجه بیشتر به مقوله کارآیی و بهبود مدیریت منابع در صنعت بیمه میدانند. تفکیک و مقایسه سرمایهگذاری شرکتهای بیمه درسالهای ۹۱ و ۹۲ نشان میدهد سهم سپردههای بانکی و اوراق مشارکت درسال ۹۲ نسبت به سال ۹۱ بیش از ۳۴ درصد رشد دارد و سهم سپردههای بانکی از مجموع سرمایهگذاریها ۳۷ درصد است. هرچند سرمایهگذاری دربازارسرمایه درسال ۹۲ نسبت به دوره قبل ۵۸ درصد رشد دارد، اما سهم آن ازمجموع سرمایهگذاریهای بیمه گران ۹/ ۱۴ درصد است.
تخلفات سرمایهگذاری
هرچند شرکتهای بیمه مدعی هستند سرمایهگذاریها طبق آئیننامه شماره ۶۰ شورایعالی بیمه برنامهریزی میشود، اما بیمه مرکزی درسال گذشته گزارش تخلفات سرمایهگذاری شرکتهای بیمه در سال ۹۲ را منتشر کرد. کسری سپرده بانکی، مازاد سرمایهگذاری در سپرده نزد موسسات اعتباری، سرمایهگذاری بیش از حد مجاز درسهام شرکتهای بورسی و فرابورسی، تعهدات روی سپردههای بانکی، مازاد سرمایهگذاری در ابزارهای پولی و مالی و مشارکت بیش از حد مجاز درطرحهای عمرانی و ساختمانی انحراف برخی از شرکتهای بیمه بازرگانی ازآئیننامه سرمایهگذاری است که بیمه مرکزی به آنها مهلت داد تا مغایرتها درصورتهای مالی سال ۹۳ اصلاح و درسال ۹۴ که فصل برگزاری مجامع شرکتها برای سال مالی ۹۳ است، اعلام شود.
راهکارهای فنی
یکی از مدیران عامل شرکتهای بیمه درخصوص راهکار اجرایی صنعت بیمه برای جبران کسریهای خود گفت: بازار بکر بیمه درکشور زیاد است که شرکتهای بیمه باید با بالقوه کردن آن بازارهای جدیدی را به دست بیاورند. وی با تاکید بر ارتقای تبلیغات بیمهای گفت: تنوع بخشی خدمات بیمهای و عرضه پوششهای جدید بیمهای منطبق با نیاز جامعه میتواند سهم بیمهگران از بازار بیمه را افزایش دهد. او با اشاره به اینکه حدود ۳۰درصد خودروها فاقد بیمه شخص ثالث هستند، ادامه داد: گسترش فعالیت در بیمههای پایه مثل درمان، حادثه و عمر میتواند مسیر را برای شرکتهای بیمه هموار سازد. امیرحسین توکلی یکی دیگر از کارشناسان صنعت بیمه در این خصوص گفت: باید برای ساماندهی بیمههای شخص ثالث که سهم عمدهای در پرتفوی بیمهگران دارند فکری کرد، بهعنوان گام اول مسوولان به بدنههای کارشناسی دولتی اعتماد کنند و با توجه به گزارشهای کارشناسی که تاثیرات سیاستها و قوانین مختلف را نشان میدهد، تصمیمگیری نمایند. توکلی افزود: خوشبختانه بیمه مرکزی کلیه اطلاعات صنعت را در اختیار دارد و میتواند بهعنوان بازوی مسوولان عمل نماید. او ادامه داد: باید استراتژیها و سیاستها با هم سازگار باشد نمیتوان هر روز یک سیاست و قانون وضع کرد و انتظار داشت سرمایهگذاران وارد عرصه تولید شوند. او یادآور شد: طی سه سال اخیر فقط درخصوص رشته شخص ثالث چهار سیاست و قانون اتخاذ شده است که کلیه محاسبات شرکتهای بیمه راتغییر اساسی داده و آینده را مبهم کرده است. به گفته این کارشناس دولت و مجلس باید سیاستهای مشخصی برای دوره میانمدت تعریف نمایند و تصمیماتی نگیرند که اساس سودآوری را
یک شبه مختل کند. توکلی گفت: آزادسازی اقتصادی باید به عنوان پیش شرط توسعه فعالیتهای بخش خصوصی مد نظر قرارگیرد، آزادسازی اقتصادی یعنی تدوین قانونی مادر که ساده و شفاف حریم دخالت دولت را در فعالیتهای اقتصادی مشخص کند، قانونی که بخش خصوصی به راحتی بتواند حریم عملکرد خود و دولت را شناسایی و افق درازمدت سرمایهگذاری را ترسیم کند.