تولید حق بیمه در بیمه کارآفرین ۱۱۶درصد رشد کرد
تولید حق بیمه طی ۴ماهه اول امسال در مقایسه با مدت مشابه سال قبل در شرکت بیمه کارآفرین ۷۰/۱۱۶درصد رشد کرد.
تولید حق بیمه طی 4ماهه اول امسال در مقایسه با مدت مشابه سال قبل در شرکت بیمه کارآفرین 70/116درصد رشد کرد.
این خبری بود که محمود ضرابی، مدیرعامل این شرکت در آغاز گفتوگوی خود با دنیای اقتصاد به آن اشاره کرد.
آقای ضرابی لطفا از عملکرد بیمه کارآفرین تا پایان تیر امسال بگویید؟
تولید حق بیمه در پایان تیرماه ۸۶ بالغ بر ۲۴۵میلیارد ریال است که ۱۷/۳۲درصد این رقم در مرکز و ۸۳/۶۷درصد آن توسط شعب تولید شده است و ۲۴۵میلیارد و ۸۴۱میلیون ریال حق بیمه در مقایسه با مدت مشابه سال قبل از رشدی معادل ۷۰/۱۱۶درصد برخوردار است.
ترکیب پرتفوی بیمه کارآفرین به چه صورت است؟
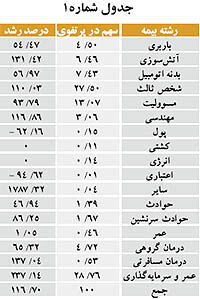
همانطور که اطلاع دارید حق بیمه صادره بیمه کارآفرین طی سالهای گذشته روند رو به رشدی داشته است، در ۴ماهه اول امسال نیز اکثر رشتههای بیمه اموال، اشخاص و مسوولیت از رشد قابل ملاحظهای برخوردار است، تنها ۲ رشته پول و اعتباری در ۴ماهه نخست امسال در مقایسه با مدت مشابه سال قبل از آن رشد منفی دارد.
(ترکیب پرتفوی بیمه کارآفرین در جدول شماره یک آمده است.)
لطفا در خصوص رشد منفی بیمههای اعتباری و باربری در سال ۸۵ بیشتر توضیح دهید؟
اصولا سهم بیمههای اعتباری در بازار بیمه کشورمان ناچیز است، سهم این رشته از کل پرتفوی بازار در سال ۸۳ معادل ۰۷/۱درصد بوده که در سال ۸۴ به ۸۲/۰درصد کاهش یافته است، ضمنا تعداد بیمهنامه صادره این رشته در کل بازار در سال ۸۴ نسبت به سال قبل از آن ۱۵/۶۶درصد کاهش داشته و حق بیمه صادره نیز ۳۶/۴درصد تقلیل یافته است، اما حق بیمه صادره بیمه کارآفرین در بیمههای اعتباری در سال ۸۴ نسبت به سال قبل ۱۰۷۲درصد و در سال ۸۵ در مقایسه با سال ۸۴ معادل ۵۰۴درصد رشد داشته است و در مقایسه با کل بازار جلو است.
از سویی پرتفوی بیمههای باربری رابطه مستقیم با حجم واردات و نیز نوع کالاهای وارداتی دارد، کل واردات ایران در سال ۸۴ نسبت به سال قبل افزایش یافت، ولی حق بیمه صادره شرکتهای بیمه در مدت مذکور ۹۲/۹درصد کاهش یافته است. بنابراین ظاهرا علت این رشد منفی افزایش بیمهنامههایی با شرایطی است که خطرهای محدودی را پوشش میدهد و حق بیمه نازلی دارد میباشد که باز هم در این مورد حق بیمه باربری در بیمه کارآفرین نه تنها تقلیل نیافته، در سال ۸۴ حتی ۷۷/۹۴درصد و در سال گذشته ۴۷/۵۴درصد افزایش داشته است.
آقای ضرابی با توجه به رکود بازار سرمایه و کاهش نرخ سود بانکی بیمه کارآفرین توسعه بیمههای عمر را با جدیت دنبال میکند، آیا شما به آینده بیمههای عمر و تشکیل سرمایه و سود حاصل از سرمایهگذاری آن امیدوارید؟
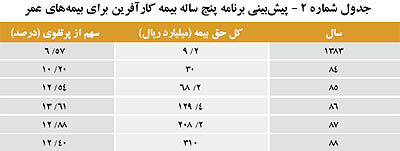
بیمه کارآفرین ابتدای سال ۸۳ برنامه پنجساله خود را تدوین کرد که یکی از برنامهها توسعه بیمههای عمر بود. در آن زمان حق بیمه و سهم از کل پرتفوی شرکت توسط بیمه عمر پیشبینی شد که تشریح آن جالب خواهد بود.
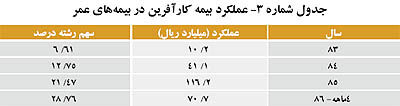
با توجه به جدول ارائه شده مشاهده کنید بیمه کارآفرین از برنامه پیشافتاده است به طوری که تولید حق بیمه رشته عمر در ۴ماه اول امسال بیش از کل سال ۸۵ است. (برنامه ۵ساله بیمهکارآفرین برای بیمههای عمر در جدول شماره ۲ و عمل کرد آن در جدول شماره ۳ آمده است).
لطفا در خصوص سرمایهگذاری به ویژه در بحث بیمههای عمر توضیح دهید؟
بخش سرمایهگذاری بیمه کارآفرین براساس آییننامه سرمایهگذاری شورایعالی بیمه سبدی را از خرید اوراق مشارکت بانکی، سرمایهگذاری در شرکتهای پذیرفته شده در بورس و سپردهگذاریهای بلندمدت و کوتاهمدت بانکی تشکیل داده است، که با توجه به همین گفته شما مبنی بر رکورد بورس و کاهش نرخ سود بانکی بیمه کارآفرین نه تنها در سرمایهگذاریهای خود زیان نکرده است بلکه درآمد سرمایهگذاریهای بیمه کارآفرین در سال ۸۵ در مقایسه با سال ۸۴ از رشدی معادل ۵۹/۹۱درصد برخوردار بوده است.
شرکتهای بیمه توان ارزیابی بازار را دارند و در شرایط نامساعد بورس نیز با اتخاذ تدابیر لازم میتوانند به سود حاصله دست یابند تا توان پاسخگویی تعهدات خود را داشته باشند.
اشاره کردید بالغ بر ۶۷درصد پرتفوی حاصل تلاش شعب شهرستانها بوده است عملکرد کدام شعبه در مقایسه با سایر شعب رشد بیشتری داشته است؟
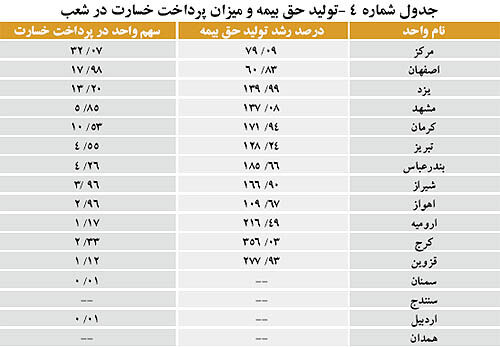
توجه داشته باشید از شروع فعالیت شعب زمانهای متفاوتی میگذرد و نمیتوان رشد آنها را با یکدیگر مقایسه کرد به عنوان مثال شعبه اصفهان بیش از ۴ سال است که فعالیت دارد و عملکرد ۴ ماهه امسال آن در مقایسه با ۴ ماهه ۸۵ از رشد ۸۳/۶۰درصدی برخوردار است. در حالیکه شعبه ارومیه یک سال از شروع فعالیتش میگذرد و رشد ۴ ماهه اول امسال آن در مقایسه با مدت مشابه از رشد ۴۹/۲۱۶درصدی برخوردار است و قطعا شعبهای که در پایان سال ۸۵ افتتاح شده هر چقدر تولید حق بیمه داشته باشد در مقایسه با سال گذشته رشد نشان خواهد داد. بنابراین مقایسه شعب با یکدیگر با توجه به زمان راهاندازی و منطقه جغرافیایی نمیتواند مستند باشد.
اما در یک بررسی کلی آمار نشان میدهد عملکرد شعبه بیمه کارآفرین از ابتدای امسال تا منتهی به تیرماه ۸۶ از رشد قابل توجهی برخوردار است.
(تولید حق بیمه در شعب بیمه کارآفرین و میزان پرداخت خسارات در جدول شماره ۴ آمده است.)
بیمه کارآفرین در ۴ ماهه اول امسال به چه میزان خسارت پرداخت کرده است؟
خسارت پرداختی شرکت در مدت ۴ ماهه اول ۸۶، معادل ۵۹میلیارد و ۵۱۹میلیون و ۴۳۵هزار ریال است که از این رقم بالغ بر ۱۹میلیارد ریال در مرکز و نزدیک به ۴۱میلیارد ریال در شعب پرداخت شده است.
سهم خسارت به تفکیک رشتهها در پرتفوی به چه صورت است؟
سهم خسارت رشتههای اموال ۲۹/۸۱درصد، سهم خسارت رشتههای اشخاص ۱۷/۱۷درصد و سهم رشته عمر و سرمایهگذاری ۵۴/۱درصد کل خساراتی پرداختی شرکت است. که سهم رشته شخص ثالث با ۸۶/۳۵، مسوولیت با ۵۱/۲۰ و بدنه اتومبیل با ۱۲/۱۷درصد نسبت به سایر رشتهها در خسارات پرداختی بیشتر است.
رشته درمان گروهی نیز حجم بیشتری از خسارات را در رشته اشخاص به خود اختصاص داده است و ۵۴/۱درصد از کل خسارات پرداختی در ۴ ماهه اول امسال مربوط به رشته عمر و سرمایهگذاری است که در مجموع بالغ بر ۵۹میلیارد ریال خسارت در مدت یاد شده به عنوان غرامت به بیمهگذاران پرداخت شده است.