پرسش و پاسخ (۸۸۹۸۰۴۵۵) - ۵ شهریور ۸۶
شروین شهریاری<br>اینکه در بازار میگویند ریسک سهم X بالا رفته است، دقیقا به چه معنا است؟ و آیا میتوان میزان ریسک یک سهم را اندازه گرفت؟
شروین شهریاری
اینکه در بازار میگویند ریسک سهم X بالا رفته است، دقیقا به چه معنا است؟ و آیا میتوان میزان ریسک یک سهم را اندازه گرفت؟
در بورس تهران و در محاورههای روزمره فعالان بازار، گاه واژههای علمیبا معنایی دگرگون شده و عامیانه مورد استفاده قرار میگیرد. کلمه «ریسک» نیز از این قاعده مستثنی نبوده است. سهام پرریسک معمولا در بورس تهران به سهامیاطلاق میشود که در یک دوره زمانی کوتاهمدت رشد یا افت قیمتی سریعی را تجربه کرده است و کاربرد این واژه را غالبا به معنای لزوم احتیاط در خرید یا نگهداری سهام مزبور میدانند.
اما صرفنظر از این تعبیر عامیانه، در ادبیات مالی ریسک به معنای «احتمال عدم تطابق نرخ بازده مورد انتظار و نرخ بازده واقعی » است. با پذیرش این تعریف ارتباط دیرینه و ناگسستنی دومفهوم ریسک و بازده روشن میشود. بدین معنا که هرچه بازده انتظاری سرمایهگذار بالاتر رود، ریسک یا احتمال انحراف از بازده در سرمایهگذاری بیشتر خواهد بود که این انحراف میتواند مثبت یا منفی باشد. بنابراین برخلاف تصور رایج قبول ریسک به معنای احتمال ضرر هنگفت نیست، بلکه پذیرش ریسک تنها سکه دو رویی است که یک روی آن سود (انحراف مثبت) و روی دیگر زیان (انحراف منفی ) است. مثلا شخصی که پول خود را از اوراق مشارکت خارج و به بازار سهام وارد میکند، گرچه طبیعتا انتظار بازده مثبت نسبت به بازدهی اوراق مشارکت دارد، اما پذیرش این ریسک لزوما احتمال کسب بازدهی را تغییر میدهد نه نتیجه نهایی سرمایهگذاری شخص را.
البته ریسک یک مفهوم ذهنی بوده و برای هر سرمایهگذار با دیگری فرق دارد، زیرا نرخ بازده مورد انتظار سرمایهگذاران با هم متفاوت میباشد. هر فرد با توجه به اهداف شخصی، درآمد و افق و روش سرمایهگذاری خود، نرخ بازده خاصی را انتظار دارد. اگر چه ریسک نمود عینی نداشته و برای افراد مختلف، متفاوت است، اما این امر به معنای غیرقابل اندازهگیری بودن ریسک نیست. در بازار سهام انواع متفاوتی از ریسک وجود دارد مانند: ریسک مالی، ریسک سیاسی، ریسک تجاری، ریسک صنعت، ریسک نقد شوندگی، ریسک تغییرات مدیریتی، ریسک ورشکستگی، ریسک تغییرات نرخ ارز و... .
بدین ترتیب شاید به نظر برسد برآورد ریسکهای گوناگون برای هر سهم با توجه به تنوع و پیچیدگی ریسکهای موجود امری محال است، اما نکته امیدوارکننده این است که در بازار سهام همه ریسکها در یک ضریب خلاصه میشود و آن ضریب بتا (ß) است.
بتا ضریب ریسک سیستماتیک نامیده شده و برای محاسبه بتا، میزان اختلاف نرخ بازدهی سهام را در مقایسه با نرخ بازدهی بازار (نرخ بازدهی شاخص) محاسبه میکنندکه بر اساس فرمول زیر محاسبه میشود.
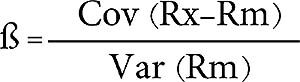
که در آن نرخ بازدهی یک سهم در یک دوره زمانی Rx وکل بازدهی بازار در همان دوره زمانی Rm و Var علامت واریانس و Cov علامت کوواریانس است.
با توجه به این فرمول ریسک سیستماتیک کل بازار، عدد یک به دست میآید. هر چه بتای یک سهم خاص از عدد یک فاصله بگیرد، به معنای تفاوت بیشتر ریسک آن سهم در مقایسه با ریسک کل بازار است. بنابراین سرمایهگذاری در سهام مزبور ریسکی بیشتر از ریسک کل بازار را به سرمایهگذار تحمیل میکند.
به عبارت دیگر، بتای یک سهام خاص نشان میدهد که تا چه اندازه بازده آن، با بازده میانگین بازار سازگاری دارد. یا به عبارت دیگر تا چه اندازه نرخهای بازدهی سهم با وضعیت بازار هماهنگی دارد.
سهام شرکتهای گوناگون از نظر مخاطره با یکدیگر تفاوت دارند، بنابراین دارای بتاهای متفاوت هستند. چنانچه بتای یک سهام خاص برابر یک باشد، بدین معنی است که اگر کل ارزش سهام در بازار ۱۰درصد افزایش یابد، ارزش سهام مزبور نیز بهطور متوسط ۱۰درصد افزایش خواهد یافت و اگر کل ارزش سهام در بازار ۱۰درصد کاهش یابد، ارزش سهام موردنظر نیز ۱۰درصد کاهش خواهد یافت. اگر سهامیدارای بتای ۲ باشد، هنگامی که کل ارزش سهام در بازار ۱۰درصد افزایش مییابد، ارزش سهام موردنظر بهطور متوسط ۲۰درصد افزایش مییابد. در مورد سهامیکه دارای بتای ۵/۰ باشد، بدان معناست که چنانچه ارزش میانگین سهام در بازار ۲۰درصد کاهش یابد، بهطور متوسط ارزش سهام مزبور ۱۰درصد در دوره زمانی مشابه کاهش مییابد.
برای تشکیل سبد سهام، نظریهپردازان تاکید بسیاری دارند که میانگین وزنی بتای سبد با نرخ بازدهی موردانتظار سرمایهگذار مطابق باشد تا سرمایهگذار از نوسانات غیرقابل پیشبینی در بازدهی آتی مصون بماند.
سرمایهگذاری که میانگین وزنی بتای سبد سهامش ۲ است بدین معناست که انتظار بازدهی دو برابر از میانگین بازدهی کل بازار را در سرمایهگذاری خود دارد و البته مخاطره زیان دو برابری نسبت به بازده کل بازار را نیز پذیرفته است. این در حالی است که در سبد سرمایهگذار دیگری این نسبت ممکن است زیر یک باشد. جالب است بدانید اگر با روش علمیریسک سبد سهام افراد مختلف محاسبه شود گاه نتایج عجیب و متناقضی به دست میآید.
مثلا افرادی که خود را بسیار کمریسک میدانند و قصد مخاطرهپذیری در بازار را ندارند و سبدی با بتای بالا تشکیل دادهاند که تصور میکنند کمریسک است و سرمایهگذارانی با مخاطره پذیری بالا به سبب عدم آگاهی از این مفاهیم سبدی با بتای نزدیک به بازار دارند و با شکایت از روند بازدهی خود، اشکال کار را نیز در نمییابند. بدین ترتیب توجه به مفهوم ریسک سیستماتیک جهت تطابق وضعیت سرمایهگذاریهای هر فرد با استراتژی و انتظار بازده آتی سرمایهگذاری وی امری ضروری به نظر میرسد. برای محاسبه بتای یک سهم چندین روش وجود دارد. یکی محاسبه دستی یا از طریق وارد کردن فرمول فوق و دادههای تاریخی شاخص و سهام موردنظر در نرمافزار Excel است که کاری نسبتا زمانبر است. دیگری دریافت بتا به صورت روزانه از نرمافزارهای آماری و تحلیلی موجود در بازار است و روش دیگر دریافت بتا از طریق سایت مدیریت پژوهش، توسعه و مطالعات اسلامیدر قسمت نشریات و دادههای آماری است. (لینک سایت در قسمت سایتهای مرتبط در irbourse.com موجود است.) میانگین وزنی بتای سبد سهام نیز به روش سادهای محاسبه میشود که با مثال زیر توضیح داده شده است: فرض کنید
سرمایهگذاری ۱۰۰۰تومان پول داشته باشد و این پول را در سبد سهام خود به گونهای تقسیم کند که از این مقدار ۳۰۰تومان را در سهام الف و ۷۰۰تومان در سهام ب سرمایهگذاری کند. اگر بتای سهم الف ۵/۱ و بتای سهم ب ۲ باشد، در این صورت بتای سبد سهام او (مجموعه سهام الف و ب) عبارت است از:
۸۵/ ۱ = ۷/ ۰* ۲ + ۳/ ۰* ۵/۱
بنابراین بتای وزنی سبد این سرمایهگذار برابر ۸۵/۱ خواهد بود.