«صندوق بیمه» متحول میشود
ذخایر معدنی بخش مهمیاز سرمایههای ملی هر کشور محسوب میشود و استفاده بهینه از این ذخایر تاثیر مثبت بسزایی بر اقتصاد کلان و رشد صنعتی آنها دارد. در دهههای اخیر، کشورهای صنعتی که دارای منابع غنی مواد معدنی هستند، سرمایهگذاریهای عظیمیرا در این بخش انجام دادهاند. <br>در کشورهای کمتر توسعهیافته که دارای ذخایر غنی از مواد معدنی هستند به علت عدم سرمایهگذاری مناسب وعدم دسترسی آسان و ارزان به تکنولوژی نوین، توان ایجاد ارزش افزوده برای مواد معدنی را ندارند. لذا نمیتوانند از این منابع خدادادی استفاده بهینه انجام دهند در نتیجه آنها را به عنوان مواد خام اولیه در حد محدود استفاده، و یا به فروش میرسانند.
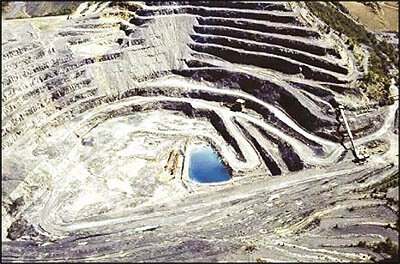
ذخایر معدنی بخش مهمیاز سرمایههای ملی هر کشور محسوب میشود و استفاده بهینه از این ذخایر تاثیر مثبت بسزایی بر اقتصاد کلان و رشد صنعتی آنها دارد. در دهههای اخیر، کشورهای صنعتی که دارای منابع غنی مواد معدنی هستند، سرمایهگذاریهای عظیمیرا در این بخش انجام دادهاند.
در کشورهای کمتر توسعهیافته که دارای ذخایر غنی از مواد معدنی هستند به علت عدم سرمایهگذاری مناسب وعدم دسترسی آسان و ارزان به تکنولوژی نوین، توان ایجاد ارزش افزوده برای مواد معدنی را ندارند. لذا نمیتوانند از این منابع خدادادی استفاده بهینه انجام دهند در نتیجه آنها را به عنوان مواد خام اولیه در حد محدود استفاده، و یا به فروش میرسانند.
تفاوتهای اساسی فعالیتهای معدنی با سایر فعالیتهای اقتصادی (به شرح زیر) موجب شده است که استقبال سرمایهگذاری در این بخش نسبت به سایر بخشها در اولویتهای بعدی قرار گیرد.
۱) نیاز به سرمایهگذاری اولیه زیاد
۲) زمانبر بودن اجرای طرح و بالطبع دیربازده بودن آن
۳) مخاطرات بالا و دوری از مراکز شهر و امکانات
۴) عدم آزادی در انتخاب محل
۵) وجود خطر احتمالی ناشی از عدم کشف کانه
۶) توقف عملیات به سبب عوامل خارج از اراده فعالان بخش معدن
به همین منظور بیمه فعالیتهای معدنی به عنوان ابزاری توانا در کاهش مخاطرات و ایجاد امنیت سرمایهگذاری با تاسیس صندوق بیمه سرمایهگذاری فعالیتهای معدنی به استناد ماده ۳۱ قانون معادن برای اولین بار در ایران طرح و اجرا شده که میتواند زمینهساز توسعه پایدار بخش معدن باشد. بر این اساس صندوق فعالیت اجرایی خود را به منظور تحقق توسعه پایدار در بخش معدن و ایجاد تضمین و امنیت سرمایهگذاری در فعالیتهای معدنی و همچنین هدایت و راهبری این سرمایهگذاری در راستای اهداف کلان کشور پس از تهیه و تصویب آییننامهها و دستورالعملهای اولیه از نیمه دوم سال ۸۲ آغاز نموده و هم اینک با بهره گیری از تفکرات مدیریتی جدید، بیش از گذشته تامین اهداف قانونگذار را در دستور کار خود قرار داده است.
در این راستا ۸ نوع بیمهنامه در ۳ گروه به شرح زیر طراحی شد
گروه ۱- بیمهنامههای سرمایهگذاری
۱) اکتشاف
۲) بهرهبرداری
۳) فعالیتهای معدنی (کانهآرایی و فرآوری)
گروه ۲- بیمهنامههای کاهش قیمت یا توقف موقت
۴) دوران بهره برداری معادن
۵) واحدهای کانهآرایی و فرآوری مواد معدنی
گروه ۳- بیمهنامه اعتباری.
۶) اکتشاف (در مرحله نیمهتفضیلی و تفضیلی)
۷) بهرهبرداری از معادن.
۸) کانهآرایی و فرآوری مواد معدنی (مربوط به واحدهای موجود در محدوده معدن)
بیمهنامه اعتباری قراردادی است که طی آن صندوق بازپرداخت تسهیلات اعتباری اعطایی بانک یا موسسه اعتباری به متقاضی را در صورت عدم پرداخت وام توسط متقاضی به بانک یا موسسه اعتباری مربوط تعهد میکند
صندوق علاوه بر تامین تمام یا قسمتی از خسارات وارده بر این بخش، به ارائه خدمات مشاوره فنی به منظور ارزیابی و ارزشیابی طرحهای اکتشافی، معدنی و فرآوری با استانداردهای روز دنیا نیز میپردازد.
این امر یکی از مهمترین دستاوردهای صندوق است که به صورت رایگان ارزیابی و ارزشیابی کلیه طرحهای تحت پوشش خود را انجام میدهد. علاوه بر این گروه فنی پس از ارزیابی طرح و صدور بیمهنامه، مشاوره فنی خود را به دلیل اهداف از پیش تعیین شده تا زمانی که محدوده طرح زیر پوشش بیمه قراردارد بطور رایگان در اختیار متقاضی قرار خواهد داد. این امر بسیار بدیع و منحصر به فرد است.
صندوق به منظور آشنایی بیشتر معدنکاران و مسوولان مرتبط با امور معادن در حال برنامهریزی خاص میباشد که در آینده نزدیک اطلاعرسانی خواهد شد.
عملکرد صندوق از نگاه آمار، نشانگر رویدادهای با اهمیت و ارزشمندی است که به شرح ذیل به آنها پرداخته میشود.
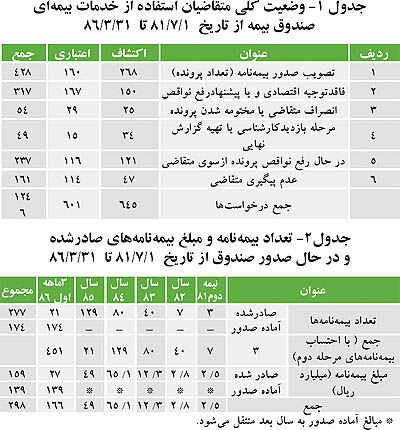
به استناد آمار، تا کنون ۱۲۴۶ محدوده مورد تقاضا برای صدور بیمهنامه (۶۴۵ محدوده اکتشافی و ۶۰۱ محدوده بهرهبرداری) به ثبت رسیده است. از این بین تا کنون ۹۶۰ محدوده (۷۷درصد کل تقاضاها) مورد بازدید و کار کارشناسی قرار گرفته و تعیین تکلیف شده است و با صدور بیمهنامه برای ۴۵۱ پرونده موافقت شده است. صندوق تا کنون ۲۷۷ بیمهنامه (۲۵۸ مورد مرحله اول + ۱۹ مورد مراحل بعدی) به مبلغ مجموع ۱۵۹میلیارد ریال صادر نموده است و برای صدور ۱۷۴ بیمهنامه (به مبلغ مجموع ۱۳۹میلیارد ریال) منتظر موافقت تسهیلاتدهنده (یا بانک عامل) است.
تعدادی از متقاضیان به علت نداشتن حداقل شرایط حقوقی لازم و یا عدم توجیه اقتصادی، فاقد شرایط صدور بیمهنامه بودهاند که اغلب آنها در حال رفع مشکلات فنی و حقوقی خود می باشند.
آمار وضعیت کلی متقاضیان صدور بیمهنامه در جدول یک و آمار کل مصوبات صندوق و مبلغ کل بیمهنامههای صادره در جدول ۲ قابل مشاهده است.
با توجه به اینکه اکثر قریب به اتفاق متقاضیان برای دریافت وام از طرف تسهیلات دهنده به صندوق معرفی شدهاند، همگی آنها منتظر موافقت تسهیلات دهنده ( معاونت امور معادن وزارت صنایع و معادن، سازمان توسعه و نوسازی معادن و صنایع معدنی یا بانکها) میباشند. از طرفی چون ذینفع بیمهنامه، تسهیلات دهنده میباشد در نتیجه صندوق زمانی میتواند بیمهنامه صادر نماید که ذینفع جهت پرداخت وام، موافقت خود را به بانک عامل ابلاغ کند.
پروندههای خسارتی : تاکنون در خصوص ۲۹ بیمهنامه اعتباری و ۱۸ بیمهنامه اکتشافی (جمعا ۴۷ مورد) اعلام خسارت شده است. برای ۱۳ بیمهنامه اعتباری و ۲ بیمهنامه اکتشافی، حدود ۵ میلیارد ریال خسارت پرداخت شده است و با ایجاد راهکارهای جدید که روی ۸ پرونده بطور آزمایشی انجام گرفت از وقوع ۹ میلیارد ریال خسارت (مربوط به ۸ بیمهنامه) جلوگیری بعمل آمد. در این روش بنا به تشخیص کمیسیون ارزیابی خسارت، اقساط معوقه بعضی از معدنکاران پرداخت شد (به تشخیص کمیته ارزیابی خسارت) و با فرصت مناسب ایجاد شده، معدنکاران قادر به بازپرداخت بدهیهای خود شده اند و خوشبختانه هنوز صاحب امتیاز پروانه خود باقی ماندهاند. یازده مورد در حال ارزیابی و تصمیمگیری برای پرداخت خسارت به بانک یا پرداخت اقساط معوقه معدنکاران ذیصلاح میباشد.
روند فعالیتهای صندوق گویای تحقق یافتن توسعه پایدار فعالیتهای معدنی و نهادینه شدن آن در عرصه اقتصاد کلان کشور است. و امید است با تمهیدات و راهکارهای جدید و حمایتهای مسولان صندوق در جهت افزایش تولید ناخالص ملی گامهای موثری بردارد.