خوشبینی به بازار آلومینیوم در سال ۲۰۰۷
سال گذشته تقریبا یکمیلیون تن واحد جدید ذوب آلومینیوم در جهان به بهرهبرداری رسید، اما هنوز باید ظرفیتهای بیشتری ایجاد گردد تا پاسخگوی تقاضایی باشد که با سرعت آهسته ولی یکنواختی در جهان رو به افزایش است.
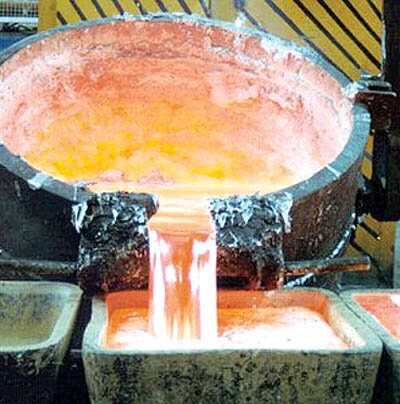
سال گذشته تقریبا یکمیلیون تن واحد جدید ذوب آلومینیوم در جهان به بهرهبرداری رسید، اما هنوز باید ظرفیتهای بیشتری ایجاد گردد تا پاسخگوی تقاضایی باشد که با سرعت آهسته ولی یکنواختی در جهان رو به افزایش است.
چینیها امروزه میتوانند سوار قطاری شوند که برق آن از طریق کابلهای آلومینیومی تامین میشود، در ایستگاه اتوبوسی بایستند که تماما از آلومینیوم ساخته شده است و در ساختمانی زندگی کنند که پنجرههای آن از آلومینیوم ساخته شده است.
اما هنوز زمان زیادی دارند تا بتوانند در حد غربیان لوازمخانگی، خودرو، کالای الکترونیکی و سایر محصولاتی را بخرند که دارای فلزات سبک است.
پس میتوان فرض نمود که مصرف چینیها نیز رو به افزایش خواهد گذاشت. این کشور در سال ۲۰۰۲ سالانه بیش از میلیونها تن آلومینیوم مصرف کرده و در دو سال گذشته مصرف آن بیشتر از آمریکا بوده است.
طبق گزارش دفتر بینالمللی آمار فلزات در سال ۲۰۰۵ مصرف آلومینیوم چین به ۲/۷میلیون رسید که ۲۳درصد از ۶۵/۳۱میلیون تن کل مصرف جهانی است. اگر مصرف آلومینیوم چین را در سال گذشته با ۷۵/۱میلیون تن مصرف بازار جهانی در سالهای ۲۰۰۴ و ۲۰۰۵ مقایسه کنیم، چین در این مدت بیشترین تولید و مصرف را به خود اختصاص داده است.
رشد مصرف جهانی قابل قبول اما نفسگیر بود که به ۸/۵درصد رسید اما رشد مصرف در چین یک پدیده ۱۸درصدی بود.تقاضای کلی آلومینیوم در آسیا تا ۲۵/۱میلیون تن رشد داشته که ژاپن حداقل، هند اندک اما افزایش ناگهانی و مشخصی داشته ولی مصرف تایوان کاهش نشان میدهد.اما اگر تقاضای چین پویا باشد، تقاضای جهان غرب هنوز قابل انکار است.
سال گذشته با کاهش موجودی انبارها در آمریکا و رکود عملکرد اقتصادی در اتحادیه با رشد آهسته مصرف آلومینیوم غرب مواجه شد اما امسال به نظر بهتر میرسد.
در سال ۲۰۰۵ پس از چین کشورهای آمریکایی دومین افزایش مصرف را به میزان ۵/۰میلیون تن داشتهاند از جمله رشد مصرف در ایالاتمتحده ۳۱۴ هزار تن بوده که کل مصرف آن را در این سال به ۱/۶میلیون تن رسانده است، اما مصرف اروپا در حدود ۴/۸میلیون تن ثابت بود.
رشد اقتصاد آمریکا در نیمه اول سال مربوط به فعالیت ساختمانی ساختوساز ویرانیهای توفان دریایی در جنوب شرقی این کشور بود. اگر چنین باشد پس منحنی رشد شاید در کل سال استمرار نداشته باشد، خصوصا چون انجمن آلومینیوم آمریکایشمالی اظهار میدارد که کارهای ساختمانی در این کشور به نظر میرسد که رو به افت گذاشته است.
بهرغم گزارشهایی مبنی بر شکوفایی اقتصاد روسیه، این کشور هنوز ۸۰درصد آلومینیوم تولیدی خود را صادر میکند. صنعت خودروسازی سریعا روبهرشد است، اما بسیاری از قطعات آن هنوز وارداتی است.
با توجه به اینکه پیشبینی میشود رشد معتدلی در جهان تا آینده نزدیک همچنان برقرار باشد و تعطیلی چندین واحد ذوب در غرب و احتمال ادامه این روند، جهان را چشم به راه افتادن ظرفیتهای جدید نگاه داشته است. غرب فقط ۶/۹۱درصد در سال ۲۰۰۵ از ظرفیتهای ذوب خود استفاده کرده است و اگر واحدهای تعطیل آمریکا کار میکردند، این رقم به ۹۵درصد میرسید. در پایان سال تقاضا در سطح ۶۵/۳۱میلیون تن بود و عرضه اندکی بیشتر یعنی ۱۲/۳۲میلیون تن و موجودی انبارها در سطح مطلوب ۸/۱میلیونتن بود، اما افزایش تقاضا در نیمه اول سال ۲۰۰۶ بازار را با کمبود مواجه نمود.
ظرفیت خالص ذوب دنیای غرب (به جز کشورهای کمونیستی و بعد از کمونیسم) در سال ۲۰۰۵ حدود ۱/۸درصد یا یکمیلیون تن در ماه ژوئن افزایش داشته است. اما فقط یکسوم از آن برای امسال برنامهریزی شده است و در سالهای ۲۰۰۷ و ۲۰۰۸ نیز چندان بالا نخواهد بود. آیا این مقادیر پاسخگوی تقاضا خواهد بود.
ظرفیتهای جدید
انتظار میرود که چین، خاورمیانه و روسیه بتوانند با احداث واحدهای ذوب جدید نیازهای جهانی را برطرف نمایند، ولی کشورهای غربی خصوصا کانادا امسال به ظرفیت یکی از واحدهای ذوب خود (آلکان) ۶۰درصد یا ۴۰۰هزار تن خواهد افزود. تخمین زده میشود که رشد ظرفیت در آمریکای شمالی با شروع بهرهبرداری از کارخانه ۳۰۵۰۰۰تنی در سال در ایالت کبک کانادا، تعطیلی واحد ۲۰۰هزار تنی آمریکا را جبران نموده و به ظرفیت این منطقه ۱۲۸هزارتن در سال افزوده شود.
در سال ۲۰۰۵ طرحهای توسعه ۱۲۱هزارتن در سال به ظرفیت اروپای غربی افزود که در راس آن شرکت هیدرو ساندالسورا در نروژ (۵۸هزار تن افزایش در سال) است.
از سال ۲۰۰۷ واحدهای ذوب جدید در ایسلند متعلق به شرکت آلکوا و سنچری آلومینیوم به ظرفیت اروپا افزوده است. ارقام آمریکای لاتین نشان میدهد که ۵۵هزار تن در سال به ظرفیت شرکت آلومار برزیل (آلکوا بیاچپی بیلیتون: ۵هزار در سال بیشتر) افزوده شده که با واحد ذوب سائوپائولو برزیل و تعطیلی کارخانه Verq Cruz )۶۶هزارتن) در مکزیک جبران شده است.
شروع بهرهبرداری از واحد ذوب ۱۲۵هزار تنی در هند (VK) و طرحهای توسعه در Alba) ۳۱۰هزار تن بیشتر) و Dubal )۱۰۴هزار تن) در خاورمیانه به کل ظرفیت (به جز چین) ۵۸۴هزار تن در سال افزوده است که نشاندهنده افزایش اهمیت دادن منطقه به این صنعت است. متال بولتن پیشبینی میکند که تولید کل سال به مرز ۸۳۲هزار تن در Alba و ۷۶۲هزار تن در Dubal برسد.
در چین و خاورمیانه فعالیت برای افزایش ظرفیت تولید آلومینیوم به شدت جریان دارد اما اکثر واحدهای ذوب روسیه امسال طرح توسعه اندکی خواهند داشت، ولی باید برای اجرای طرحهای توسعه بیشتر به انرژی آبی ارزانی دسترسی داشته باشد. ظرفیت در چین سریعا رو به رشد است، بهطوری که سال گذشته ۶/۱میلیون تن بدان افزوده شد، اما به نظر میرسد که تورم ظرفیت خاتمه یافته است. گزارشها نشان میدهد که بعضی از واحدهای ذوب چین در پایان سال گذشته یا اوایل امسال به ظرفیت کامل خود رسیدهاند.
بزرگترین طرح توسعه آلومینیوم چین Qingtongxia است که به ۵۵۰هزارتن رسیده و ظرفیت واحد Yichuan به ۴۰۰هزار تن و ظرفیت Qiaotou نیز کامل شده و با حداکثر ظرفیت ۳۰۰هزار تن کار میکند. برخی از کارخانههای تعطیل شده در اواسط سال مجددا شروع به بهرهبرداری نمودند که انگیزه آنان بالا رفتن قیمت آلومینیوم بود.
سرمایهگذاران خارجی بهدلیل نیروی ارزان بالقوه به خاورمیانه روی آوردهاند. اما در ماه مارس زمانی که شرکت نفت قطر و Hydro (هیدرو) برای احداث یک واحد ذوب ۵۷۰هزار تن در قطر با سهام برابر برای سرمایهگذاری مشترک به توافق رسیدند، ولی شرکت هیدرو اظهار داشت که بهدلیل افزایش تقاضا برای گاز در منطقه شروع بهرهبرداری را تا پایان ۲۰۰۹ به تاخیر خواهد انداخت.
علاوه بر این، شرکت برزیلی Rio Tinto در نظر دارد برای احداث یک واحد ذوب در ابوظبی مطالعات امکانسنجی انجام دهد و شرکت معدنی Maaden عربستان به دنبال یک شریک برای ساختن یک واحد ذوب بزرگ است.
تنها واحد ذوب Zaporozhye اوکراین پس از شش سال وقفه راهاندازی گردید. ظرفیت روسیه سال آینده توسعه خواهد یافت و کارخانه Rusal این کشور با ظرفیت ۳۰۰هزار تن در این کشور شروع به کار خواهد کرد. با توجه به اینکه خاورمیانه، روسیه و بخشی از آفریقا و آمریکای جنوبی دارای منابع انرژی کافی بوده ولی چین از چنین شرایطی برخوردار نیست، مناطق فوقالذکر از نظر هزینههای سرمایهگذاری بسیار پایین هستند.
شرکتها
شرکت آلکان ۵۰درصد از مالکیت شرکت Ninqxoa در چین را در سال ۲۰۰۳ خریده است که شامل یک سهم در نیروگاهی که آن را تغذیه کند و اهدافی نیز برای توسعه آن دارد. اگر هرگونه تغییری در قیمتها به وجود آید بعضی از این کورهها بسته خواهند شد.
این شرکت طرحهای جدیدی نیز در آفریقایجنوبی، عمان، ایسلند، کامرون و کانادا در دست مطالعه دارد. مهمترین عامل در اجرای این پروژهها قیمت برق است. به عنوان مثال شرکت Alcoa سهام خود در پروژه نیروگاه برق آبی Estreito در برزیل را افزایش داده است.
برزیل درحالحاضر با کمبود برق برای تغذیه صنایع خود مواجه میباشد که به نظر میرسد موضوع تا حدی منتفی شده باشد.بهرغم تعطیل شدن کارخانههای ذوب هامبورگ در آلمان در سال گذشته و امسال، سهم توسعه هیدرو در برزیل و در Alouette تولید را در همان سطح ۲۰۰۴ نگه خواهد داشت.
منبع: هفتهنامه معدن و توسعه