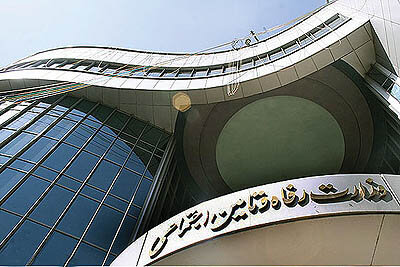
فراز و نشیبهای وزارت رفاه
قسمت دوم<br>سام آرام- در نگارش قانون نظام جامع رفاه و تامیناجتماعی رویکرد بانک مرکزی، برای وزارت رفاه و تامیناجتماعی، جاری و ساری شده است و در جایجای قانون یاد شده بر حفظ شخصیت حقوقی مستقل و نیز استقلال مالی و اداری صندوقهای بیمهای و دستگاههای خیریه خصوصی و عمومیتاکید شده و در اصول و سیاستهای اجرایی بارها تاکید بر فقدان تصدیگری وزارتخانه و عدم مداخله دولت و وزارتخانه در امور جاریه و داخله دستگاههای عمومیغیر دولتی صورت پذیرفته است.
قسمت دوم
سام آرام- در نگارش قانون نظام جامع رفاه و تامیناجتماعی رویکرد بانک مرکزی، برای وزارت رفاه و تامیناجتماعی، جاری و ساری شده است و در جایجای قانون یاد شده بر حفظ شخصیت حقوقی مستقل و نیز استقلال مالی و اداری صندوقهای بیمهای و دستگاههای خیریه خصوصی و عمومیتاکید شده و در اصول و سیاستهای اجرایی بارها تاکید بر فقدان تصدیگری وزارتخانه و عدم مداخله دولت و وزارتخانه در امور جاریه و داخله دستگاههای عمومیغیر دولتی صورت پذیرفته است. بنابراین اگر وزیر سوم رفاه و تامیناجتماعی به ساختار قانون مصوب و ابلاغی باز گردد و رویکردها و عملکردهای مغایر با روح قانون که در دو تیم قبلی بروز و ظهور یافته است را اصلاح کند، وزارت رفاه و تامیناجتماعی به جایگاه سیاستگذار ی و نظارت عالیه ارتقا مییابد و آنگونه که بانک مرکزی زمام سیاستگذاری و راهبری کلان امور بانکی و پولی کشور را بدون مداخله و تصدیگری در دست دارد، وزارتخانه موصوف نیز زمام سیاستگذاری و راهبری کلان امور رفاه و تامیناجتماعی را بر عهده میگیرد. نکته حائز اهمیت اینکه بخش قالب منابع و مصارف و گردش مالی حوزه رفاه و تامیناجتماعی در قالب مشارکتهای بیمهای و کمکهای مردمیشکل میگیرد و علیالقاعده جزو حقالناس بوده و به مراتب از سپردههای بانکی مهمتر است. بنابراین دولتی کردن آن و مداخله وزارتخانه در آنها اگر خارج از اصول و محاسبات بیمهای و قواعد موضوعات و... باشد، خلاف قانون است. بر همین اساس بود که در متن پیشنویس لایحه نظام جامع رفاه و تامیناجتماعی و در مطالعات و تحقیقاتی که برای تدوین آن صورت پذیرفت، ابتدا ایجاد یک سازمان ملی زیر نظر رییسجمهور بهعنوان ظرف ساختاری و جایگاه تشکیلاتی دستگاه متولی نظام مزبور پیشنهاد شد در عین حال مجلس و نمایندگان از آن جهت که میخواستند امکان پرسشگری و سوال و استیضاح برای آنها محفوظ بماند، آنرا تبدیل به وزارتخانه کردند.
۳ - وزارت رفاه و تامین اجتماعی به مثابه بیمه مرکزی: اگر چه بیمه مرکزی از لحاظ ساختاری و جایگاه قابل قیاس با وزارت رفاه و تامیناجتماعی و بانک مرکزی نیست ولیکن مشابهتهای زیادی از لحاظ نقش و کارکرد دارند. بدینترتیب که سازمان مزبور با یک ساختار ستادی کوچک و بدون تصدیگری امور اجرایی و عملیاتی، متولی امر سیاستگذاری، راهبری کلان و نظارت عالیه بر صنعت بیمههای تجاری کشور است و در حال حاضر شرکتهای بیمه دولتی، خصوصی و عمومی را هدایت میکند. شاید بتوان وزارت رفاه و تامیناجتماعی را به نوعی سازمان بیمه مرکزی برای بخش بیمههای اجتماعی و درمانی و خدمات حمایتی و امدادی دانست. سازمان بیمه مرکزی سیاستگذاری و راهبری خود را مبتنیبر قانون مربوطه با تهیه و تدوین ضوابط تاسیس و فعالیت شرکتهای بیمه، تعیین نرخ و تعرفههای حق بیمه و خسارت و نیز اعمال اندوختههای قانونی و بیمه اتکایی اعمال میکند و در عین حال شخصیت حقوقی و استقلال مالی و اداری شرکتهای بیمه اعم از دولتی و خصوصی را پاس میدارد و از مداخله در امور داخلی آنها احتزار میکند.
سازمان بیمه مرکزی نظارت نهایی و هدایت راهبردی و کلان شرکتهای بیمه را نیز در قالب مدیریت و حاکمیت مجامع شرکتهای بیمه دولتی (مدخلیت و نظارت بر مجامع شرکتهای بیمه خصوصی و عمومی) و همچنین براساس مصوبات شورایعالی بیمه اعمال میکند.
با نگاهی اجمالی به قانون نظام جامع رفاه و تامیناجتماعی و احکام، اصول و سیاستهای اجرایی آن و تاکیدات متواتری که بر عدم تصدیگری وزارتخانه، عدم مداخلهگری در امور اجرایی و نیز لزوم حفظ شخصیت حقوقی مستقل و استقلال مالی و اداری صندوقهای بیمه عمومی غیردولتی و موسسات خیریه مردمی شده است، میتوان دریافت که متصدیان وزارت رفاه و تامیناجتماعی برای چینش فعالیتها و اقدامات خود، بایستی سازمان بیمه مرکزی را الگو قرار دهند.
به لحاظ ماهیت و مالکیت، تشابه زیادی بین شرکتهای بیمه تجاری با صندوقهای بیمهگر اجتماعی وجود دارد، از جمله اینکه شرکتهای بیمه تجاری هم در تملک دولت هستند و هم نوع خصوصی آنها وجود دارد و مبتنی بر مشارکت بیمهگذار شکل گرفتهاند و بیمه گر به نوعی امانتدار بیمه گذاران محسوب میشود و اموال، ذخایر و داراییهای آنها باید برای ایفای تعهدات آتی و توزیع ریسک و پوشش خسارات و خطرات مشمول بیمه صرف شود. بر همین اساس دولت و بیمه مرکزی دخالتی در امور اجرایی و اداری شرکتهای بیمه اعم از خصوصی و دولتی نمینمایند و هدایتگری، راهبری کلان و نظارت عالیه خود را براساس استانداردها، تعرفهها، ضوابط بیمه و خسارت و... تحقق میبخشند و از این حیث وزارت رفاه و تامیناجتماعی نیز بایستی در رویکردها و تصمیمات خود ملاحظه فوق را مدنظر قرار دهد.
۴ - وزرای اول و دوم رفاه و تامیناجتماعی چه بر سر قانون آوردند: بهنظر میرسد صرفنظر از تغییراتی که در دولت و نظام اجرایی کشور بروز یافته و رویکردهای منتخب و جدید، یکی از دلایل اصلی بازپسمانی وزارت رفاه و تامیناجتماعی از عرصههای اجرایی کلان کشور، حتی در اموری که جزو لاینفک وظایف و ماموریتهای قانونی وزارتخانه موصوف است، نوع نگاه و عملکرد اولین و دومین تیم مدیریتی آن باشد که با عدم شناخت ظرفیتهای قانون نظام جامع رفاه و تامیناجتماعی و فقدان اولویت یابی صحیح امور و برداشتهای مغایر با قانون، باعث گردیدند که این قانون مترقی و وزارتخانه مربوطه که بطور بالقوه بایستی تاثیرگذاری زیادی بر حوزه تصمیمات اجتماعی دولت میگذاشت به حاشیه رانده شود و فرصت طلایی بودجههای مبتنی بر سند چشمانداز و نیز سندهای مبتنی بر احکام برنامه چهارم را از دست بدهند.
قانون نظام جامع رفاه و تامیناجتماعی اگرچه از منظر نوع نگارش و محتوا، بسیار کلان و جامع بوده و از آن جهت که جزو قوانین اصلی و مادر کشور محسوب میشود، در برخی فرازها به قانون اساسی مشابهت مییابد و لیکن واجد احکام و تکالیف مشخص، مصرح و حتی دارای ضربالاجل است که متاسفانه آنطور که باید و شاید، در دوره اول و دوم فعالیت وزارتخانه مدنظر قرار نگرفت:
۱ - ۴ - احکام و تکالیف اصلی و اساسی رها شده: به موجب قانون بین سه اصل فراگیری (پوشش کامل آحاد جامعه)، جامعیت (ارائه تمامیخدمات مندرج در قانون برای آحاد جامعه) و کفایت (افزایش کیفیت و کمیت خدمات) اولویت با «فراگیری» است و بایستی وزارتخانه، ابتدا به بخشهای مغفول نظام بپردازد و افرادی را که هیچ پوششی ندارند در اولویت، مدنظر قرار میداد:
از منظر اصل فراگیری (به بند ز ماده ۱ و بند الف ماده ۳ توجه نشد و نظامات جامع و یکپارچه حمایتها و توانبخشی و امداد نجات کشور تحقق نیافت)، از منظر اصل جامعیت (به بندهای ب و ی ماده ۱ توجه نشد)، از منظر اصل کفایت (اجرای بند ی ماده ۱۷ و استفاده از منابع حاصل از هدفمندسازی یارانهها برای کمک به ارتقای خدمات صورت نپذیرفت)، عدم تبیین حقوق تامیناجتماعی برای مردم و بهعنوان تکلیف دولت (تبصره ۱ ماده ۲)، عدم ایجاد بیمه اتباع بیگانه (تبصره ۳ ماده ۲)، عدم اجرای طرح بیمه اجباری مزدبگیران (بند ج ماده۳)، عدم تشکیل صندوقهای بیمه حرف و مشاغل آزاد (خویش فرمایان و شاغل غیردائم و شاغلان فصلی) و بیمه خاص حمایت از کودکان - بند د ماده ۳ و تبصره ۲ آن، عدم شکلگیری و تعمیم کامل پوشش صندوق بیمه اجتماعی روستاییان و عشایر در فرصت دو ساله مندرج قانون (تبصره ۲ ماده ۳) ، عدم هدفمندسازی یارانهها و منابع حمایتی و اجرای اصول و سیاستهای یارانهای (بند الف ماده ۴ و بهویژه ماده ۱۰)، عدم توجه به اصول و سیاستهای مندرج در قانون و فقدان ساز و کار عملیاتی جهت تکوین نظام پیشگیری در حوزههای بیمهای، حمایتی و امدادی (بند د ماده۶)، عدم توجه به اصول و سیاستهای مربوط به «توانمندسازی» (بند هـ ماده ۹) ، عدم توجه به اصول و سیاستهای مربوط به «کارگستری» (بند هـ ماده ۹)، عدم توجه به اصول و سیاستهای مربوط به «نیازمندیابی فعال» (بند ز ماده ۹)
خصیصههای مشترک این احکام و تکالیف این است که اولا، در قانون تصریح شده ثانیا، تعیین ضرب الاجل شده ثالثا مرتبط با بخشهای مغفول و از قلم افتاده نظام است که در حال حاضر هیچ متولی مشخصی ندارد و رابعا، بارها مورد تذکر و مطالبه مجلس، دولت و مردم بوده و است و در هر حال واجبتر از اموری نظیر دخالت در انتصاب یک مسوول بهزیستی یا سازمان تامیناجتماعی در یک بخش یا دهستان است.
۲ - ۴ - احکام و تکالیفی که رها شده و دیگران برعهده گرفتند و نقش محوری وزارت رفاه و تامیناجتماعی که در قانون تبیین شده، مورد خدشه قرار گرفته یا میگیرد و به هر حال اعتبارات و مصارفی که در قالب آنها انجام میگیرد، در قالب سیاستهای حمایتی نیست و به گروههای هدف اصابت نمیکند:
وزارت رفاه و تامیناجتماعی متاسفانه در ابتدای تاسیس و تکوین، تمرکز بر بخشهای مغفول نظام رفاه و تامیناجتماعی، توجه به فلسفه وجودی خود و نیز اولویت بخشی به مواردی که متولی ندارد را فراموش کرد و در نتیجه باعث شد بسیاری از مسائل اساسی که وفق قانون نظام جامع رفاه و تامیناجتماعی متولی آن وزارت رفاه و تامیناجتماعی بود، توسط دیگر دستگاهها مورد توجه قرار گیرد و محوریت این امور از کف وزارتخانه یاد شده برود: سیاست «کارگستری» که در زمره وظایف عمده و اساسی بخش حمایتی و توانبخشی وزارت رفاه و تامیناجتماعی است. «طرح صندوق مهررضا (ع)» که قانون نظام جامع رفاه و تامیناجتماعی تصریحا متولی آن را وزارت رفاه و تامیناجتماعی قلمداد کرده است. طبق نص صریح قانون نظام جامع رفاه و تامیناجتماعی و برنامه چهارم توسعه و سند چشمانداز، بایستی بخشی از منابع حاصل از خصوصیسازی برای تقویت نظام تامیناجتماعی بکارگیری شود (مطابق تجارب تمام کشورهای در حال توسعهیافته) که این امر تاکنون محقق نشده و سهام عدالت نیز بهلحاظ فقدان بانک اطلاعات یکپارچه رفاه و تامیناجتماعی و عدم وجود نظام
درآمد - هزینه خانوار، احتمال میرود به رانتافزایی منجر شود و سود متصوره و سهام واگذاری نیز نیازهای جاری مشمولان را تکاپو نکند.
- بحث یارانهها و اعتبارات مربوط به سیاستهای جبرانی و تبیین سازوکار اجرایی و راهکار بردن پول نفت به سر سفره مردم عملیاتی نشده است، درحالی که تنها ابزار این کار و متولی مبعوث و مکلف آن طبق قانون، وزارت رفاه و تامیناجتماعی است.
۳ - ۴ - تکالیفی که بهصورت نامتوازن و نامتعادل عمل شد: در حوزه بیمهای: در این حوزه نزدیک به ۲۰ صندوق بیمهای فعال هستند که فقط تاکنون ۳ صندوق (سازمان تامیناجتماعی، سازمان بازنشستگی کشوری، سازمان بیمه خدمات درمانی) با وزارت رفاه و تامیناجتماعی ارتباط دارند و جالب اینکه وزرای اول و دوم رفاه و تامیناجتماعی بهصورتی کاملا نامتعادل، بیشترین حجم دخالت، نظارت و ... را متوجهاین سه صندوق کرده وسایر صندوقهای بیمهای که بهطور سرانه (برای هر عضو) مبلغ بیشتری از دولت، بودجه عمومی، انفال و بیتالمال دریافت میکنند، کاملا یله و رها هستند، این صندوقها عبارتند از: صندوق بازنشستگی شرکت ملی نفت ایران، صندوق بازنشستگی شرکت بیمهایران، صندوق بازنشستگی بانک مرکزی جمهوری اسلامیایران، صندوق بازنشستگی شرکت بیمه مرکزی، صندوق بازنشستگی شهرداری تهران، صندوق بازنشستگی شرکت ملی فولاد ایران، صندوق بازنشستگی سازمان بنادر و کشتیرانی، صندوق بازنشستگی آینده ساز (سازمان گسترش و نوسازی صنایع ایران)، صندوق بازنشستگی هواپیمایی جمهوری اسلامیایران، صندوق بازنشستگی مشترک بانکها، صندوق بازنشستگی سازمان صدا وسیما، صندوق بازنشستگی شرکت صنایع مس ایران، صندوق بازنشستگی وزارت اطلاعات، صندوق بازنشستگی نیروهای مسلح، صندوق بازنشستگی سپاه، در ارتباط با قضات و استادان نیز مباحثی مطرح است و...
جالب اینکه سه صندوقی که انقیاد وزارت رفاه و تامیناجتماعی را پذیرفته و ارکان و روسای آنها توسط اولین و دومین وزیر رفاه و تامیناجتماعی تعیین شدند و بیشترین کمک را به شکلگیری وزارتخانه کردند، بیش از خاطیان و صندوقهایی که از قانون فرار نموده و قانون و وزارتخانه را دور میزنند، مورد خطاب و عتاب اولین و دومین وزیر رفاه و تامیناجتماعی قرار گرفتند.
شاید بهتر بود اولین و دومین وزیر رفاه و تامیناجتماعی، با اطمینان حداقلی که از انتصاب ارکان و روسای این صندوقها حاصل میشد، تلاش میکردند وقت، ظرفیت و توان خود و وزارتخانه را صرف ایجاد همین حداقل برای سایر صندوقهای فوقالذکر مینمودند و یا اینکه اگر نمیتوانستند، در حداقل شرایط انتظارات و توقعات خود را از این سه صندوق تعدیل میکردند، تا کسانی که به قانون احترام میگذارند، تشویق وترغیب شوند.
۵ - مشغولیات و مداخلاتی که وزارتخانه را از وظایف و ماموریتهای اصلی باز داشت: همانطور که پیشتر اشاره شد وزارت رفاه و تامیناجتماعی، براساس قانون نظام جامع رفاه و تامیناجتماعی و با توجه به سبک و سیاق نگارش آن و بهویژه بهلحاظ اینکه بخش قابل توجهی از منابع، اموال و داراییهای سازمانهای زیر مجموعه آن حاصل از مشارکت مردم (موسسات خیریه و کمکهای مردمیدر حوزه حمایتی و امدادی) یا متعلق به شرکای اجتماعی (صندوقهای بیمه درمانی و اجتماعی) است، مقرر بود مشابه بانک مرکزی جمهوری اسلامیایران
(در قبال بانکهای دولتی و خصوصی)، سازمان بیمه مرکزی ایران (در قبال شرکتهای بیمه دولتی و خصوصی)، سازمان حسابرسی (درقبال حسابداران رسمیو موسسات حسابرسی دولتی و خصوصی) و بالاخره مشابه سازمان مدیریت و برنامهریزی کشور (در قبال دستگاهها، وزارتخانهها و... ) عمل کرده و بهعنوان یک ستاد عالی تخصصی برای سیاستگذاری، برنامهریزی و نظارت عالیه و کلان در حوزه رفاه و تامیناجتماعی محسوب شود و لیکن نحوه عمل اولین و دومین وزیر رفاه و تامیناجتماعی، باعث گردید که اشتغالاتی برای وزارتخانه موصوف ایجاد شود تا از مسائل و ماموریتهای اصلی باز بماند.
- دخالت در انتصابات پایینترین ردههای مدیریتی و مسوولیتی سازمانها و صندوقهای تابعه (تقریبا مجموع ردیفهای مدیریتی و سرپرستی دستگاهها و صندوقهای موصوف به بیش از ۴۰۰۰ پست میرسد) و درگیر شدن با نمایندگان مجلس و ... که دیگر زمینه و فرصتی را برای انجام کارهای اساسی، کلان و عالیه وزارتخانه باقی نمیگذاشت. با توجه بهاینکه ارکان و روسای دستگاهها و صندوقهای موصوف از سوی اولین و دومین وزیر رفاه و تامیناجتماعی منصوب و یا ابقا شده بودند علیالقاعده و در بدترین شرایط، میبایستی دخالت وزرای مزبور در حد مشاغل عالی و ارشد دستگاهها و صندوقهای موصوف انجام میشد، نه در حد رییس یا معاون یک واحد اداری در شهرستانهای دورافتاده یک استان.
- تمامی وزارتخانههای کشور دارای دستگاهها، سازمانها و مجموعههای وابسته و تابعه هستند و بزرگی وزارتخانههای موصوف در «برآیند بزرگی دستگاههای وابسته و تابعه آنها بوده و تلاش وزارتخانههای موصوف این است که در عین رعایت هماهنگی، سلسله مراتب اداری و...، کمر همت به ارتقا و تعالی دستگاههای یاد شده، ببندند. ولی متاسفانه اولین و دومین وزیر رفاه و تامیناجتماعی بزرگی وزارت رفاه و تامیناجتماعی را در تحقیر، تخفیف و تقلیل جایگاه اداری و کوچک جلوه دادن دستگاههای تابعه خود، میدیدند و وزارت نوپای رفاه و تامیناجتماعی را از شکل گیری سرمایه اجتماعی و سازمانی ناشی از تلفیق و تشریک مساعی کلیه موجودیتهای تابعه و وابسته (بهعنوان یک کل واحد) محروم ساختند.
۶ - رجعت به قانون راهکار برون رفت از مشکلات: با توجه به مراتب فوق ذیلا برخی از راهکارهای برون رفت وزارت رفاه و تامین اجتماعی از چالش موجود و نیز راههای زمینهسازی برای تحقق اصول قانون اساسی و احکام سند چشمانداز در حوزه رفاه و تامیناجتماعی، تبیین میشود:
- بازگشت به قانون نظام جامع رفاه و تامیناجتماعی (چرا که کارکرد اولین و دومین تیم مدیریتی وزارت رفاه و تامیناجتماعی، سرشار از ناهمگونی در برداشت قانون نظام جامع رفاه و تامیناجتماعی بود)
- عطف توجه و اولویت بخشی به وظایف و تکالیف مغفول افتاده در حوزههای بیمهای، حمایتی و امدادی
- تلاش در جهت باز پسگیری، احیا و بازیافت وظایف و ماموریتهایی که در حال حاضر از سوی سایر وزارتخانهها، مورد مصادره به مطلوب واقع میشود. ولی وزارت رفاه و تامیناجتماعی بایستی در آینده پاسخگوی آنها باشد (مثل کارگستری،یارانهها و ...)
- تجدید ساختار و بازنگری تشکیلات وزارتخانه (در حال حاضر تشکیلات وزارتخانه دارای تکرار و تداخل زیادی در امور معاونتها بوده و عناوین بهکار رفته، به هیچوجه نشانگر و بیانگر وظایف و ماموریتهای اصلی آن نیست).
- تلاش برای اخذ اعتبارات و منابع جدید و سپس مانور دادن روی این منابع و اعتبارات (تنها بعد از این کار میتوان روی منابع موجود و در اختیار دستگاهها و صندوقهای فعال مانور داد) و گر نه بازی کردن با منابع موجود و در دسترس دستگاههای وابسته و تابعه، هنرنیست و نوعی تزاحم را به ذهن متبادر میکند.
- تمرکز و تحرک روی وظایف و ماموریتهایی که دارند از وزارت رفاه و تامیناجتماعی جدا میشوند (ولی بهموجب قانون نظام و جامع رفاه و تامیناجتماعی بر عهده وزارتخانه موصوف است) بهجای دخالت در امور اجرایی و تصدیگری ۵ دستگاه وابسته و تابعه موجود که ارکان و روسای آن توسط وزیر رفاه و تامیناجتماعی تعیین شده یا میشوند.
- تلاش در جهت ارتقای جایگاه و منزلت اداری دستگاههای تابعه و بهرهمندی از تضایف و همافزایی حاصل از برآیند توان کارشناسی و اجرایی آنها (وزارت رفاه و تامیناجتماعی خود را متولی شکلدهی و انباشت سرمایه اجتماعی در کشور میپنداشت ولی اولین و دومین وزرای مربوطه از رسیدن به حداقل سرمایه اجتماعی در مجموعه واحدهای مرتبط با خود، عاجز بودند).
بهنظر میرسد اولین اولویت وزارت رفاه و تامیناجتماعی، رویکردی دوباره به قانون نظام جامع رفاه و تامیناجتماعی و بازآرایی و تعریف مجدد نقش و جایگاه وزارت رفاه و تامیناجتماعی است. چرا که طبق قانون مزبور، وزارت رفاه و تامیناجتماعی قرار بود مثل بانک مرکزی باشد و عمل نماید (در قبال بانکهای دولتی و خصوصی) و اصلا نبایستی وارد تصدیگری و مداخله در امور اجرایی مجموعههای فعال در قلمروهای حمایتی، امدادی و بیمهای میگردید و به همین دلیل فاقد ساختار اجرایی و استانی است و حال آنکه اولین و دومین تیم مدیریتی وزارتخانه یاد شده، نه تنها این نقش را ایفا نکردند بلکه در کوچکترین مسائل دستگاههای ذیربط دخالت نموده و حتی مشی سایر وزارتخانههای اجرایی و تصدیگری در قبال شرکتهای دولتی تحت پوشش را ملاک عمل و مبنای خود قرار ندادند بهعنوان مثال حتی نحوه سلوک و رفتار وزارت صنایع و معادن با شرکتهای زیر مجموعه خیلی بهتر و اداریتر از رفتار اولین و دومین وزیر رفاه و تامیناجتماعی با دستگاههای زیر مجموعه بوده است.