شفافیت مالی و نظامهای حسابداری
در شیوه نقدی، به دلیل ثبتنشدن هیچیک از درآمدهای تحققیافته اما وصولنشده، صورتهای مالی عملا به بازی گرفته میشوند، اما شیوه تعهدی ابزاری دقیق و کارآمد برای ثبت درآمدها و هزینهها جهت تحقق شفافسازی مالی است.
در شیوه نقدی، به دلیل ثبتنشدن هیچیک از درآمدهای تحققیافته اما وصولنشده، صورتهای مالی عملا به بازی گرفته میشوند، اما شیوه تعهدی ابزاری دقیق و کارآمد برای ثبت درآمدها و هزینهها جهت تحقق شفافسازی مالی است.
پویا مهدی کیا- سیر تکامل جوامع بشری نشان میدهد که هستی را باید بدان صورتی توضیح داد که واقعا هست و بدان طریق تغییر داد که قوانین تغییر و تکامل آن حکم میکند.
در عصری که جوامع بشری همواره در حال پیشرفتهای علمی، صنعتی و اقتصادی میباشند و با توجه به این که نقش فعالیتهای مالی در هر پیشرفت و توسعهای غیرقابل انکار میباشد نیاز به توسعه روزبهروز حسابداری یک نیاز است.
حسابداری ریشه در تاریخ دارد. در قرون وسطی مرسوم بود فرمانروایان مالیاتها را جمعآوری میکردند و آن را در جهت رفع نیازهای مالی مربوط به توسعه املاک به مصرف میرساندند.
در آن زمان یکی از وظایف حسابداران تهیه صورتی از اموال افراد برای خزانهداری فرمانروا به منظور اخذ مالیات بود.
حسابداران همچنین از سفر افرادی که به کار تجارت بین کشورها اشتغال داشتند، گزارش تهیه میکردند در قرون سیزدهم و چهاردهم به دلیل رشد عملیات تجارتی، تحولاتی در سیستم نگهداری حسابها به وجود آمد. «لوکا پاچیولی» کشیشی ایتالیایی و در عین حال ریاضیدان بود که توانست با انتشار کتاب ریاضیات لوکا موجب گسترش فن دفترداری دو طرفه در سراسر اروپا شود.
او در این کتاب توانست مهارت تجزیه و تحلیلگری خود را در جهت توصیف سیستم حسابداری دو طرفه به کار برد، به دلیل سادگی و داشتن ارزشهای علمی طی قرون پانزدهم و شانزدهم به اغلب زبانها ترجمه شد.
از زمان وقوع انقلاب صنعتی در انگلستان نیاز به حسابداری به شکل چشمگیری افزایش یافت. پس از انقلاب صنعتی در آمریکا، از آنجا که سرمایههای شخصی زیادی وارد شرکتها شد موجب توسعه هر چه بیشتر آنها گردید و در نتیجه باعث به وجود آمدن غولهای صنعتی قرن ۲۱ شد. سیستمهای حسابداری از اهمیت بیشتری برخوردار شدند و حسابداری نیز با پیشرفت وضعیت اقتصادی توسعه و تکامل پیدا کرد.
به طوری که هر واحد اقتصادی به منظور برنامهریزی و تعیین خط مشی آینده، اطلاعات و گزارشهای حسابداری را مورد بررسی قرار میدهد و از آنجا که اطلاعات حسابداری به خودی خود قابل استفاده نیستند باید ثبت و طبقهبندی شده و در قالب صورتهای مالی خلاصه شوند.دارابودن صورتهای مالی جامع، کمبودها، ضعفها، فرصتها و تواناییها را به درستی شناسایی میکند و برخورد سطحی، سادهاندیشی، خودباوری، سرمستی کاذب یا ناامیدی افراطی را از بین میبرد.حسابرسی طی سالهای گذشته تغییر و تحولات بسیاری پیدا کرد و سیر تکاملی را طی کرد.
در کشور ما حسابرسی به دو شکل نقدی و تعهدی صورت میگیرد که البته سیستم حسابرسی بنگاههای بزرگی مانند سازمان امور مالیاتی و بانکها به شکل نقدی بود، تا اینکه در سومین روز مرداد سال ۸۴ شورای پول و اعتبار طی مصوبهای نظام بانکی کشور را مکلف کرد تا شناسایی درآمد عقود اسلامی بر مبنای روش تعهدی باشد.
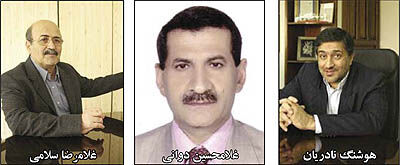
این مصوبه به مدیران تمامی بانکهای خصوصی، دولتی و موسسههای اعتباری غیربانکی نیز ابلاغ شد.غلامحسین دوانی، عضو جامعه حسابداران رسمی در این خصوص میگوید: هر چند حسابداری نقدی در زمان خود یک روش پیشرفته محسوب میشد، اما در دنیای کنونی منسوخ شده است. دوانی اظهار میکند: بانکهای ایرانی سالها از روش نقدی استفاده میکردند و صورتهای مالی آنها چندان تصویر روشنی نداشت تا اینکه با کوشش وزارت اقتصاد بانکها ملزم شدند صورتهای مالی خود را به روش تعهدی نیز ارائه کنند.او میافزاید: برخی از سازمانها به دلیل ماهیت فعالیت خود مانند سازمان مالیاتی، شهرداری و سازمان تامین اجتماعی از روش نقدی استفاده میشد، اما شهرداری تهران از ۲ سال گذشته حسابداری خود را از نقدی به تعهدی تغییر داد.دوانی میگوید: در روش نقدی نه تنها تصویر روشنی از صورتهای مالی نمایش داده نمیشود بلکه موجب گمراهی استفادهکنندگان از صورتهای مالی خواهد شد.این عضو جامعه حسابداران رسمی اظهار میکند: چنانچه کسی از بیرون به صورتهای مالی سازمان بازنشستگی کشوری نگاه کند تصور خواهد کرد که منابع این سازمان عظیم و توانایی مالی آن بسیار بالا است در حالی که
سازمانهای بازنشستگی به دلیل اینکه از روش حسابداری نقدی استفاده میکنند، سمت چپ ترازنامه آنها واقعی نیست و تعهدات آنها در صورتهای مالی منعکس نمیشد.دوانی تاکید میکند: در روش نقدی میتوان صورتهای مالی را به بازی گرفت.
صورتحساب گردش وجوه نقد یکی از صورتهای مالی است که حسابداران و مدیران مالی زیادی با توجه به استقبال استفادهکنندگان از آن سعی در آموختنش بودند، در این روش جریان گردش وجوه نقد نشان میدهد چه مقدار وجه نقد از یک سری فعالیت خاص وارد شرکت شده یا خارج شده است و قاعدتا موسسه مایل است فعالیتهایی را ادامه دهد یا بر روی آن سرمایهگذاری کند که بیشترین وجه نقدی را وارد شرکت نماید.
این روش در ایران و طبق استانداردهای ایرانی به صورت ۵ قسمتی است که عبارتنداز:
۱ - فعالیتهای عملیاتی
۲ - فعالیتهای بازده سرمایهگذاری و هزینه تامین مالی
۳ - فعالیتهای مالیاتی
۴ - فعالیتهای سرمایهگذاری
۵ - فعالیتهای تامین مالی تهیه میشوند.
غلامرضا سلامی، عضو انجمن حسابداران خبره در این خصوص میگوید: در حسابداری نقدی فقط آنچه پرداخت و یا دریافت میشود، در صورتهای مالی ثبت میشود.
او با اشاره به اینکه در حقیقت درآمد تحقق یافته اما وصول نشده در روش نقدی ثبت نمیشود تاکید میکند: در روش تعهدی همه تعهدات شناسایی میشوند و چه تحقق پیدا کرده باشند و چه تحقق پیدا نکرده باشند در حسابهای همان سال ثبت میشوند. سلامی نیز با یادآوری اینکه یکی از منابع عمده شهرداریها عوارض نوسازی است گفت:در پایان اسفند میزان بدهکاری شناسایی، چه وصول شود یا نه ثبت میشود و جزو درآمد آن سال منظور میشود. سلامی میگوید: در روش تعهدی صورتهای مالی شفافیت بیشتری دارد و روش نقدی شاید برای سازمانهایی مانند امور مالیاتی بهتر باشد. با توجه به گفتارهای این دو عضو انجمن حسابداران رسمی و خبره کشور، شهرداری تهران نمونه بارزی از تغییر حسابداری نقدی به سوی تعهدی است.
سابقه تاریخی تغییر سیستممالی شهرداری از سال ۷۰ در دستور کار شورای اسلامی شهر آن دوره قرار گرفت و درخواست اصلاح آن پیگیری شد که درنهایت در خصوص تغییر آن از سیستم نقدی به تعهدی مورد موافقت قرار گرفت.
در اردیبهشت ۸۵ مجموع تراز اموال شهرداری در سیستم نقدی ۳هزار و ۷۶۵میلیارد ریال بود که در سیستم تعهدی ۸هزار و ۷۶۳میلیارد ریال محاسبه شد. این مطلب حکایت از مشخص نبودن دارایی ثابت شهرداری در حسابداری نقدی دارد.
با اجرای حسابداری تعهدی ۳ صورت مالی بر اساس گزارش درآمد و هزینه، جریانهای نقدی و ترازنامه در دستور کار قرار میگیرد و در نهایت سلامت مالی به دست میآید.
هوشنگ نادریان، رییس سازمان حسابرسی، در خصوص سابقه حسابرسی در شهرداریها میگوید: طبق اطلاعات موجود شهرداری ها در سنوات قبل از تشکیل جامعه حسابداران رسمی یعنی تا سال ۱۳۸۰ اساسا توسط موسسات حسابرسی مورد حسابرسی قرار نمیگرفتند و در موارد محدودی این کار توسط اشخاص حقیقی منتخب انجام میگرفت.
او میافزاید: آخرین سال حسابرسی شهرداری تهران توسط سازمان حسابرسی ۱۳۷۸ بود که پس از آن صورتهای مالی جهت حسابرسی ارائه نشده بود. نادریان با یادآوری اینکه پس از تشکیل جامعه حسابداران رسمی این روند تغییر یافت ادامه میدهد: پس از تشکیل جامعه حسابداران رسمی و با توجه به الزام شهرداریها به انجام حسابرسی آنها توسط اعضای جامعه حسابداران رسمی یا سازمان حسابرسی، هماهنگیهایی با وزارت کشور به عنوان متولی امر انجام و با پیگیریهای مجدانه معاون وقت عمرانی وزارت کشور ضرورت امر حسابرسی شهرداریها به آنها ابلاغ و بودجه لازم نیز جهت این امر تخصیص یافت.او میگوید: این اقدامات از سال ۱۳۸۲ شروع و عملا شهرداریهای مراکز مختلف کشور که حدود ۸۹۳ مورد بود در حیطه حسابرسی قرار گرفتند که عمدتا این کار توسط اعضای جامعه حسابداران رسمی به عمل آمد.
رییس سازمان حسابرسی میگوید: در تقسیمبندیهای به عمل آمده در وزارت کشور قرار شد حسابرسی شهرداری کلانشهرها از جمله تهران توسط سازمان حسابرسی انجام میگیرد، در همین راستا سازمان پیگیریهای جدی با شورای شهر، مسوولان شهرداری و سایر مراجع ذیربط جهت این امر به عمل آورد که متاسفانه ثمربخش نبود و آمادگی لازم جهت انجام حسابرسی اعلام نشد.او میگوید: در اواخر سال ۸۵ نهایتا حسابرسی شهرداری تهران توسط شورای شهر به دو عضو جامعه حسابداران رسمی ارجاع و حسب اطلاع این امر در حال انجام است.
نادریان ادامه میدهد: حسابرسی سایر شهرداریهای کلانشهرها نیز به دلیل عدم ارائه صورتهای مالی آنها، توسط سازمان حسابرسی انجام نمیگیرد، اما در بخش حسابرسی شهرداریهای دیگر شهرها بخش عمدهای از کار بیش از ۸۰درصد از سال مالی ۸۱ آنها توسط موسسات حسابرسی عضو جامعه انجام گرفته است. این در حالی است که در سال گذشته عضو شورای شهر بوشهر خواستار شفافسازی صورتهای مالی شهرداری بوشهر شد، رباب عبیدی در این خصوص گفته بود، کار حسابرسی از شهرداری بوشهر با قراردادی که از قبل بسته شده بود، یک تیم حسابداری جهت حسابرسی به شهرداری اعزام شدند.
او اعلام کرده بود: پیشنهاد حسابرسی تعهدی به شورای شهر ارائه شد و در جلسه علنی مطرح کردیم که حسابرسی شهرداری از نقدی به تعهدی تغییر پیدا کند.هوشنگ نادریان، رییس سازمان حسابرسی در خصوص اجرای سیستم حسابداری تعهدی در سایر شهرداریها میگوید: طبق اطلاعات موجود روش حسابداری تمامی شهرداریها نقدی است و تنها شهرداری تهران در ۲ سال اخیر با اقدامات و تلاشهای به عمل آمده از روش حسابداری تعهدی استفاده میکند.نادریان میگوید: البته اظهارنظر حرفهای تاثیر این روش در شهرداری تهران برعهده حسابرسان منتخب شهرداری تهران است، اما به طور کلی حسابرس در رسیدگی به حسابهایی بر مبنای حسابداری نقدی با مشکلات اساسی مواجه است. او میافزاید: نتایج عملیات و وضعیت مالی هیچگاه به درستی در حسابداری نقدی قابل اتکا نیست، اما در مقابل حسابداری تعهدی فارغ از جریانهای نقدی به شناسایی هزینهها و درآمدها پرداخته و نتایج آن تصاویر مناسبتری از وضعیت مالی و نتایج عملیات را نشان میدهد.رییس سازمان حسابرسی در خاتمه تاکید میکند: با توجه به ضرورت شفافیت در عملکرد بنگاهها و ارائه نتایج عملکرد در قالب اطلاعات واقعی و قابل اتکا قطعا اقدام شهرداری
تهران در استفاده از حسابداری تعهدی گامی موثر در تقویت نظام مالی و جامعیت و بهبود کیفیت اطلاعات مالی آنها خواهد بود.