بورس ۸۶ شاید روی شانس
محسن ایلچی- بورس تهران در سال ۸۶ نیز در رفت و برگشت است. شانس سهامداران با سکه شیر یا خط اروپاییها در بروکسل، دولت روسی مسکو و دوئل یانکیها در تگزاس گره خورده است. حال به نظر شما معاملهگران، بازار سرمایه سال آینده با چه وضعی روبهرو هستند؟
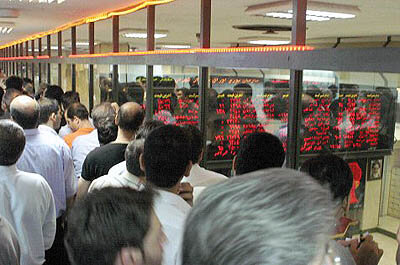
محسن ایلچی- بورس تهران در سال ۸۶ نیز در رفت و برگشت است. شانس سهامداران با سکه شیر یا خط اروپاییها در بروکسل، دولت روسی مسکو و دوئل یانکیها در تگزاس گره خورده است. حال به نظر شما معاملهگران، بازار سرمایه سال آینده با چه وضعی روبهرو هستند؟ اقتصاد ایران در سال ۸۶ از ابعاد مختلف، در موقعیت انتزاعی قرار دارد. اقتصاد ایران در سال آینده با متغیرهایی روبهرو است که میتوان گفت از برخی جنبهها طی سه دهه گذشته، این پارامترهای تاثیرگذار وارد محیط اقتصادی ایران نشده است.
هر یک از پارامترهایی که در این مقاله به آن اشاره شده، به صورت یک «واحد» قابل تحلیل، شرایط چند گانهای را فرا روی شما سرمایهگذاران قرار میدهد و از سوی دیگر تلفیق و کنشگری هر یک از این متغیرها بر یکدیگر، ترسیم یک چشمانداز قابل اتکا و حتمی را دشوار میسازد. به ویژه این که آینده بازار سرمایه، با سوگیری تدابیر سیاسیون در هم تنیده و گره خورده است.
بورس در چهارراه اعتنا
بورس تهران خواسته یا نخواسته در سال ۸۶ مورد اعتنا سیاستهای اقتصادی دولت قرار میگیرد.
بورس تهران در سال ۸۵ نیز مورد توجه دولت نهم نبود و در کانون سیاستهای اقتصادی قرار نگرفت.
دولت برنامهای برای هدایت سرمایهها به سوی بورس نداشت. بهرغم رشد فرآینده نرخ نقدینگی، بورس در برنامه مهار شتاب تورم دولت جایی نداشت.
مطابق یافتههای یک نظرسنجی که از سوی گروه بورس دنیای اقتصاد در حاشیه نمایشگاه بازار سرمایه در بهمن ماه امسال انجام شد ۶۴درصد از مشارکت کنندگان معتقد بودند تعامل دولت با بورس اندک است. در سال ۸۵، اوج اعتنای دولت، عرضه اولیه سهم در چهارچوب ابلاغیه مربوط به اصل ۴۴ بود. البته این تصمیم نیز براساس اراده نظام بر اجرای بندهای مندرج در ابلاغیه اصل ۴۴ اجرا شد. حال پیشبینی میشود، بازار اوراق بهادار کشور با توجه به تاکیدات مقام معظم رهبری و در صورت شکلگیری یک اراده جدید در دولت نهم، در سال ۸۶ بیشتر مورد اعتنا قرار گیرد. براساس بند (ج) «ابلاغیه»، ۴۰درصد از سهام شرکتها باید ضمن قیمتگذاری در بورس، از طریق بازار سهام کشور عرضه شود. در سال ۸۶، هر چقدر هم که بهدلایل بروکراتیک و مقاومت مدیران دولتی، کندی و کشش در اجرای «ابلاغیه» صورت گیرد و میزان کمی از سهم شرکتها عرضه شود، با این حال بازار اوراق سهام در کانون امواج سیاستهای خصوصیسازی قرار دارد. عرضههای اولیه (IPO) نظیر عرضه مجدد «منپا»، فولاد خوزستان و ... که قرار بود، در اسفند ماه انجام شود، به احتمال زیاد در فصل اول سال آتی انجام خواهد شد.
خصوصیسازی ۷ هزار میلیارد تومانی
در ترکیب منابع درآمدی لایحه بودجه سال ۸۶، دولت پیشنهاد کرده است که معادل ۷هزار میلیارد تومان از هزینههای بودجه سال ۸۶، از طریق واگذاری داراییهای دولت تامین شود. کارشناسان اقتصادی با اتکا به کارنامه فروش واحدهای دولتی توسط سازمان خصوصیسازی و نبود اراده فروش و کم توانی طرف تقاضا برای خرید واحدهای دولتی، این پیشبینی درآمدی را خوشبینانه و غیرواقعی تلقی میکنند.
برخی از آنها نیز بر این عقیدهاند که با وجود وعده دولت برای مصرف نکردن از حساب ذخیره ارزی برای جبران کسری بودجه سال آتی، کسر منابع درآمدی حاصل از فروش واحدهای دولتی در پایان سال آتی به رقم متمم بودجه سال ۸۶ منتقل میشود. با این حال چه این رقم تحقق یابد و چه تحقق پیدا نکند، بخش قابل توجهی از عرضههای بلوکی سهام مربوط به واحدهای دولتی از طریق بورس انجام خواهد شد که این اقدام نیز بورس را در چهار راه خصوصیسازی قرار میدهد.
خصوصیسازی بدون آزادسازی
مطالعات تجریی نشان میدهد که قبل از آنکه دولتها بخواهند اقدام به خصوصیسازی کنند، ابتدا باید فضای عمومی کسب و کار را برای فعالیت فعالان بخشخصوصی فراهم کنند. چنانچه مولفهها و پیش نیازهای اولیه نظیر امنیت داخلی و خارجی برای تشکیل سرمایه برقرار نباشد، سیر خصوصیسازی در میانه راه به انحراف میرود. بدون هیچ تردید واگذاری واحدهای دولتی سال آینده شتاب میگیرد. اما آنچه که مهمتر از اراده خصوصیسازی است، اینکه ملزومات اولیه آن را برای سال آینده فراهم نیست. ملزومات نظیر نبود زمینه فرهنگی برای خصوصیسازی، تداوم قیمتگذاری دستوری و بخشنامهای از سوی دولت برای تنظیم بازار، اصرار دولت به تخصیصهای برنامهای و نابهینه، نبود یک رویهای منسجم برای مقرراتزدایی و آزادسازی منابع، مداخله دولت در امور بنگاهی، نبود قوانین قابل اجرا برای دفاع از حقوق بخشخصوصی، وجود احترام صوری به حقوق مالکیت خصوصی، نبود توزیع امکانات تجهیزات و اطلاعات برای استفاده از منابع در حال واگذاری، نفوذ قدرتهای وابسته به شبه دولت درون دستگاههای سازمانهای دولتی، شکلگیری مناسبات تجاری و انتفاعی میان بخش دولتی با متنقدان دارای تعبه بخش خصوصی و... همه اینها مانع از آن است که در سال ۸۶ نیز خصوصیسازی چیزی شبیه به سال ۸۵ و پیش از آن باشد. منتهی شاید کمیت آن از نظر واگذاری به دلیل وجود نگاه بودجهای دولت به واگذاریها بیشتر باشد، اما کیفیت آن فراتر از سالهای گذشته نیست. حتی به دلیل افزایش سهم و ارزش واگذاریها، چالشهای خصوصیسازی در ایران بیشتر نمایان میشود. شاید چالشهای خصوصیسازی در سال ۸۶ منجر به اصلاح رفتار دولت و توجه آن به موجبات خصوصیسازی یعنی آزادسازی شود.
تداوم قیمتگذاری دولتی
اگرچه در سال آینده، قیمت بنزین رشد بیشتری را نسبت به دو سال قبل تجربهیی کند، و دولت از حجم واردات بنزین بکاهد. اما از هزینه پرداخت یارانهای که به نام خود و با هدف حمایت از مصرفکننده بر دوش برخی از صنایع نهاده است، نخواهد کاست. دولت با تعیین قیمتگذاری دستوری و مسقف شماری از صنایع کشور از جمله صنایعی که در بورس سهم قابل توجهی دارند را از مزیت انداخته است. صنایعی همچون واحدهای سیمانی، واحدهای لبنی، واحدهای بهداشتی و شوینده در اولویت سرمایهگذاریی در بورس قرار ندارند. به این دلیل سهامداران سیمانی در سالجاری شکایتی را از دولت در دیوان عدالت مطرح کردهاند که بینتیجه ماند. بنابراین به نظر نمیرسد خرید سهم خرد و بلوکی صنایعی که در سبد حمایتی دولت قرار دارند، با استقبال سرمایهگذاران در بورس روبهرو شود. به ویژه آن که دولت با محور قراردادن «عدالت اجتماعی و اقتصادی» حاضر نیست. فضای عمومی را برای خرید دارایی این صنایع فراهم سازد. بنابراین در سال ۸۶ نیز وضعیت این گروه از صنایع همانند سالجاری است. مگر آنکه ...
بورس در حال رفت و برگشت
بورس تهران در سال ۸۶ همانند سال ۸۵ تحت تاثیر اخبار هستهای است.
این گفتاری است که تقریبا اکثر قریب به اتفاق، کارشناسان اقتصاد، معاملهگران و تحلیلگران مالی و روزنامهنگاران بر آن تاکید دارند.
بورس تهران همواره در سال ۸۶، چنانچه مناقشه هستهای به طور بنیادی فیصله پیدا نکند، فعالان بازار همچنان چشمانتظار دریافت اخبار خوب و بد هستند و معاملات روزانه در سال ۸۶ (به ویژه معاملات با دید کوتاهمدت و میانمدت) تحت تاثیر مناسبات دیپلماتیک تنظیم خواهد شد.
آنچه مسلم است اینکه به دلایل متعدد چنانچه بازار خبر خوبی از پایان مناقشه هستهای دریافت کند، به شدت با رونق مواجه خواهد شد. به طوری که سهمهایی که طی دو سال گذشته به زیر قیمت اسمی (۱۰۰تومان)تنزل کردهاند، نیز پتانسیل رشد قیمت را دارند. در این صورت بورس تهران بار دیگر روزهای پررونق سال ۸۱ را تجربه خواهد کرد. در آن صورت مدیران شرکت و سازمان بورس باید از شکلگیری «حباب قیمت» پیشگیری کنند. بورس تهران در سال آینده در شرایطی رونق میگیرد که دیپلماسی یا سیاست به رونق رشد اقتصادی ایران فرصت دهد وگرنه که هیچ!
آغشتگی پول و سرگشتگی بورس
قاعدتا اگر اقتصاد ایران در سال ۸۴و۸۵ در یک وضعیت متعادل قرار داشت، باید رشد ۳۵و۴۰درصد نقدینگی منجر به رشد حجم و ارزش معاملات میشد و جایگاه بورس در اقتصاد ایران تقویت میشد. اما بورس ایران در دوسال گذشته نه تنها نتوانست بستر جذابی باری هدایت سرمایه به سوی خود باشد، بلکه با خروج سرمایهها به سمت سایر بازارها با رشد بازده بازار املاک و مستغلات روبهرو بود. بازار اوراق بهادار نتوانست در سیاستهای پولی کشور جایگاه مناسبی برای مهار شتاب تورم پیدا کند. حال در سال ۸۶ چه اتفاقی رخ خواهد داد؟ به نظر میرسد که چنانچه رشد عرضه پول در سال آتی تداوم یابد (که به طور قطع به همین صورت است) اقتصاد ایران با تشدید پدیده تورم نقدینگی یا «پول آغشتگی» روبهرو خواهد شد. به بیان سادهتر دو عامل رشد عرضه پول و کاهش نرخ سود بانکی باعث خواهد شد، حجم پول راکد و بدون برنامه، افزایش یابد. در سال آینده در یک حرکت معکوس، هزینه تامین منابع به دلیل کاهش نرخ سود بانکی کاهش خواهد یافت. نرخ سود بانکی در سال آینده به طور دستوری و غیر بازاری کاهش پیدا کرده و این پدیده باعث تحریک طرف تقاضا برای استفاده منابع بانکهای دولتی خواهد شد و از سوی دیگر بانکها نیز در برابر فشار تقاضا از خود مقاومت نشان میدهد. چرا که هزینه تامین و جمعآوری منابع برای آنها ارزان نیست. حال افزایش حجم پول سرگردان، بورس تهران را در سال ۸۶ در برابر یک موقعیت خاص قرار میدهد. چنانچه در سال ۸۶ بورس تهران دیگر سایه کشمکشهای هستهای بر سر خود نبیند، رشد فزاینده پول به مثابه یک جریان پولی قوی، این بازار را با شوک غیرقابل کنترلی روبهرو خواهد کرد. به طوری که در کوتاهمدت بازده سرمایه، (Capital Gain) با رشد روبهرو خواهد شد.
مسوولان حاضر در بورس باید به این مساله نیز توجه جدی کند، چون اکثر بازارها بازده انتظاری صاحبان سرمایه را تامین نمیکند. رشد قیمتها در بازار مسکن سطحی دارد که برخی بر این عقیدهاند که سرمایههایی که در سال ۸۵ وارد این بازار پرعطش شده بود، قیمتها را به سقف رسانده و در سال ۸۶ به سوی بازار دیگری روانه خواهد شد. آیا بستر بورس میتواند محل آرامش و جایگیری سرمایهها در سال آینده باشد؟
بازده زیر نرخ تورم
سرمایهگذاری در بورس تهران در سالجاری حدود ۱۵درصد بازده داشت. اگر بر این باور باشید که نرخ تورم حدود ۱/۱۳درصد باشد، بنابراین سهامدارانی که دید بلندمدت در بورس تهران داشتند و هر از گاه از طریق تلهتکس در منزل خود دامنه تغییرات سهمهای موردنظرشان را دنبال میکردند، ۹/۱درصد بالاتر از نرخ تورم سود جستهاند. این در حالی است که به اعتقاد بسیاری از تحلیلگران همسو با نظر افکار عمومی، نرخ تورم در اقتصاد ایران بیش از نرخ موردنظر بانک مرکزی جمهوری اسلامی ایران (۲۴درصد) است. حال در سال آینده چنانچه نرخ تورم منعبث از تشدید رشد عرضه پول، بیش از بازده بورس تهران باشد بار بازار اوراقبهادار با نقل و انتقال سرمایهها روبهرو خواهد بود، مگر آنکه، بورس رونق گیرد و وضعیت بازده سرمایه و بازده سود نقدی بهبود یابد.
در مجموع بورس تهران به همان اندازه که با احتمال رونق دارد، به همان میزان نیز شانس تداوم رکود را دارد. چنانچه بورس تهران با رونق روبهرو شود، دیگر نیازی به مدیریت شاخص، توقف و بازگشایی پرابهام نمادها و اعمال سایر سیاستهای محدودکننده نیست: در مجموع اقبال سهامداران با سکه «شیر یا خط» سیاستمداران گره خورده است.»