کاهش ارزش درونی، تورم و یورو
نویسنده: پل کروگمن<br> منبع: نیویورک تایمز<br>مدت زیادی است که درباره نیاز یورو به تورم بیشتر مینویسم. اما فکر میکنم بیشتر خوانندگانم نمیفهمند این تورم بیشتر چه تاثیری بر وضعیت کلان دارد. به همین خاطر میخواهم در این یادداشت توضیح بیشتری بدهم و ابهاماتی را رفع کنم ــ و یک مدل کوچک را تبیین کنم که تورم یورو و مساله تصحیح و تنظیم سیاستهای پولی را به یکدیگر ربط میدهد. این مدل انتزاعی است و گاه حتی به فرضیات ناواقعی میرسد، با این حال به نظر من این فرضیات کماکان سودمند هستند. به علاوه، این مدل طرز فکر خود مرا به خوبی روشن میکند.
نویسنده: پل کروگمن
منبع: نیویورک تایمز
مدت زیادی است که درباره نیاز یورو به تورم بیشتر مینویسم. اما فکر میکنم بیشتر خوانندگانم نمیفهمند این تورم بیشتر چه تاثیری بر وضعیت کلان دارد. به همین خاطر میخواهم در این یادداشت توضیح بیشتری بدهم و ابهاماتی را رفع کنم ــ و یک مدل کوچک را تبیین کنم که تورم یورو و مساله تصحیح و تنظیم سیاستهای پولی را به یکدیگر ربط میدهد. این مدل انتزاعی است و گاه حتی به فرضیات ناواقعی میرسد، با این حال به نظر من این فرضیات کماکان سودمند هستند. به علاوه، این مدل طرز فکر خود مرا به خوبی روشن میکند.
خوب، یک منطقه دارای وجه رایج واحد با تنها دو کشور را ــ اسپانیا و آلمان ــ در نظر بگیرید. میخواهم این منطقه را در چارچوب مجموع عرضهـمجموع تقاضا نمایش بدهم.
در مورد تقاضا دو فرض ــ که خودم به آنها باور ندارم ــ اتخاذ میکنم. نخستین فرض این است که بانک مرکزی اروپا میتواند تولید ناخالص داخلی (GDP) اسمی را برای منطقه یورو تعیین کند. این فرض تحت شرایط «تله نقدینگی» بسیار مسالهدار است و نمیخواهم شکاکیت خودم را در این زمینه کنار بگذارم. اما برای هدف فعلیام فرض سودمندی است و به نظرم میتوان از GDP اسمی به عنوان شاخصی برای سرتاسر گستره سیاستهای انبساطی ممکن استفاده کرد؛ سیاستهایی که شاید بانک مرکزی اروپا اتخاذ کند.
با فرض اینکه بانک مرکزی اروپا GDP اسمی را انتخاب کند، منحنی مجموع تقاضا برای منطقه یورو چنین خواهد بود: Py=Y، که در آن P سطح قیمتها، y همان GDP واقعی و Y نیز GDP اسمی هدف است و حالا فرض دوم من: در تابع کابـداگلاس، سهم ثابتی از کل مخارج به ترتیب بر خروجی اسپانیا و آلمان اثر میگذارد. این فرض هم لزوما صحیح نیست، و البته هیچ تفاوتی هم در نتیجهگیری نهایی ایجاد نمیکند ــ اما معنایش این است که با فرض هدف کلی ما، منحنی مجموع تقاضا برای هر کشور بازتابدهنده قسمت ثابتی از کل تقاضا است.
در عین حال، در مورد عرضه هم فرض میکنم که قیمتها میتوانند افزایش یابند اما نمیتوانند کاهش یابند (آن هم به خاطر سختپایی نزولی دستمزد اسمی)، و به این ترتیب منحنی مجموع عرضه در هر کشور منحنیای به شکل L معکوس است.
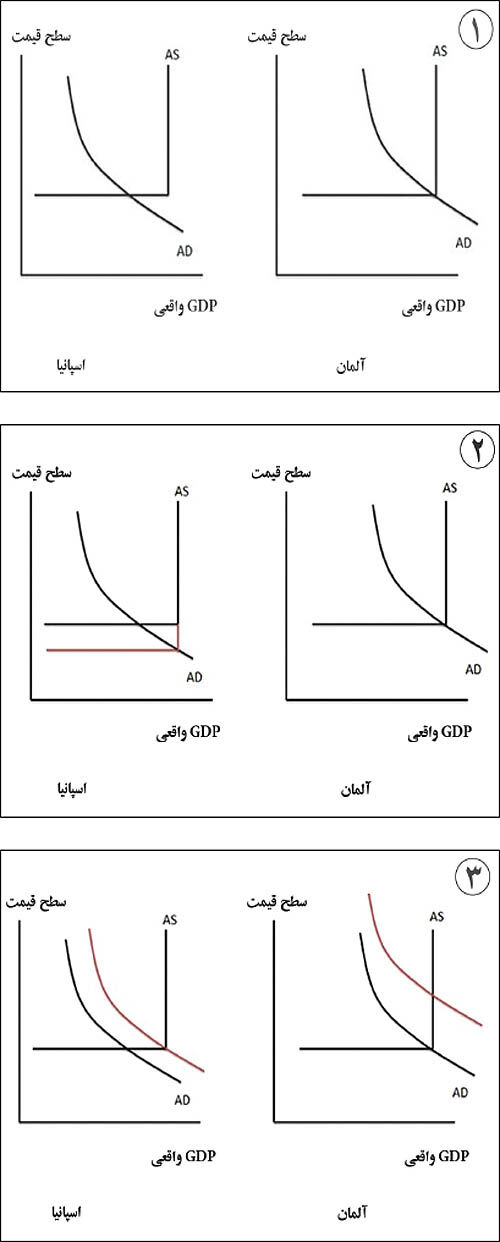
با فرض همه موارد یادشده، نمودارهای موقعیت کنونی به شکل ۱ هستند:
اسپانیا کشوری است به شدت دارای رکود، در حالیکه آلمان نزدیک به حالت اشتغال کامل است.
چهطور اسپانیا میتواند به سطح اشتغال عادی بازگردد؟ استراتژی کنونی کشورهای اروپا «کاهش ارزش درونی» است و این یعنی اسپانیا میخواهد دستمزدها را کاهش دهد و به این ترتیب قابلیت رقابت را بازگرداند. این استراتژی را میتوان با تغییری رو به پایین در منحنی مجموع عرضه نشان داد (قسمت قرمز در نمودار ۲).
مشکل این استراتژی مشکلی دوگانه است: کاهش دستمزدها کاری بسیار بسیار سخت است و تورم منفی در اسپانیا مساله بدهیها را بدتر خواهد کرد.
استراتژی بدیل چیست؟ یک سیاست پولی به شدت انبساطی که منحنیهای مجموع تقاضای هر کشور را به سمت راست انتقال دهد. این کار خروجی و اشتغال را در اسپانیا افزایش میدهد اما به تورم در آلمان میانجامد (نمودار ۳).
اما به نظر من این نتیجه بسیار بهتر است و پیشتر هم در اینباره استدلال کردهام. اما این کار به معنای افزایش در سطح قیمت یورو هم هست، زیرا عدم تقارن بین اثرات تقاضای بالاتر و تقاضای پایینتر در عین چسبندگی دستمزدها به افزایش در سطح قیمت میانجامد. از آنجا که این کارها تنها در مدت زمانی نسبتا طولانی صورت خواهد پذیرفت، پس عملا پیگیری مسیر تقاضای بالاتر به آن معنا است که بانک مرکزی اروپا باید تورم بالاتر را به صورت موقت بپذیرد.
و البته تفاوت بین این دو استراتژی نشان میدهد که بانک مرکزی اروپا هرگز نباید خود را تنها نسبت به ثبات قیمتها متعهد بداند و نسبت به اقتصاد واقعی غفلت کند. در هر حال، مدل ما هرچقدر هم پیشپاافتاده به نظر برسد، اما به نظر من اهمیت این نکته را به خوبی نشان میدهد که چرا بانک مرکزی اروپا باید راهی برای فرار از قید و بندهای «قیمت ثابت» بیابد.