نرخ ها ی سود بانکی باید شناور شود
فاطمه بهادری<br>برنامه ریزی برای طرح هدفمند کردن یارانه ها<br>مدیر عامل موسسه مالی واعتباری مهردر خصوص تاثیر هدفمند کردن یارانه ها بر نظام بانکی کشور اظهار داشت:
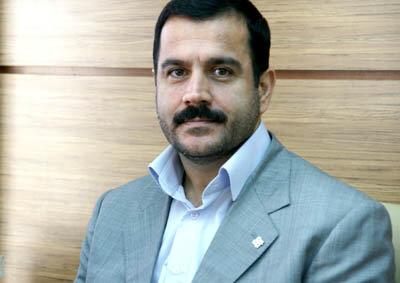
فاطمه بهادری
برنامه ریزی برای طرح هدفمند کردن یارانه ها
مدیر عامل موسسه مالی واعتباری مهردر خصوص تاثیر هدفمند کردن یارانه ها بر نظام بانکی کشور اظهار داشت: اگر میزان سپرده گذاری وگردش سپرده ها به خوبی مدیریت نشود،شاهد رکود در بانکها وسپرده ها ،کاهش چرخش معاملات ودادوستدخواهیم بود.
نتاج تصریح کرد:معوقات بانکها عموما مربوط به افرادی است که با تصور تحقق اهدافشان ،تسهیلات دریافت کرده اند ودر عمل در زمان اجرا دچار رکود شده اند ودر پرداخت اقساط با مشکل مواجه می شوند.
وی ادامه داد: هنوز هم حوزه های اقتصادی وسودآور دچار رکود میشوند ودر حال افزایش هستند.
مدیر عامل موسسه مالی واعتباری مهر در پاسخ به این سوال که در حالی که از نحوه اجرای هدفمند کردن یارانه ها خبری منتشر نشده است ،آیا بانکها می توانند نسبت به برنامه ریزی اقدام کنند،افزود:منطقا ما به سیاستگذاران و متصدیان هدفمند کردن یارانه ها اعتماد میکنیم.
وی معتقد است:اگر قرار باشد عددی که به هر فرد پرداخت می شود زودتر از موعد اعلام شود عملا اثرات منفی اش به مراتب هزینه های بیشتری را مترتب می شود.
نتاج با تاکید براینکه یارانه ها منجر به تولید نقدینگی در اقتصاد میشود،افزود:اگر فرهنگ پس انداز وسهامداری را توسعه دهیم میتوانیم نقدینگی حاصل از پرداخت نقدی یارانه ها را به جای افزایش تورم به سمت پس انداز ببریم.
وی در خصوص الزامات تغییر بسته پولی بانک مرکزی در شرایط اجرای طرح هدفمند کردن یارانه ها اظهار داشت:حتما باید بسته تغییر کند ونرخ ها باید شناور شود.
وی ادامه داد:شورای محترم پول واعتبار وبانک مرکزی باید متناسب با تغییر شرایط ،بسته را تغییر وبه خصوص اگر لازم باشد،نرخ ها را شناور کنند.
قانون بانکداری بدون ربا
مدیر عامل موسسه مالی واعتباری مهر گفت:در برخی اظهار نظرها گفته می شود که نظام پولی کشور به سمت قرض الحسنه حرکت می کند .این با قانون بانکداری بدون ربا منطبق نیست.
غلامحسن تقی نتاج با تاکید بر اینکه ،اگر قرار باشد نظام بانکی کشور تنها تسهیلات قرض الحسنه ارایه دهد با رونق و توسعه اقتصاد کشور منافات دارد ،افزود:این واقعیت را نمی توان انکار کرد که خانوارها بخشی از درآمدهای جاری شان را به صورت پس انداز وبرای حفظ ارزش پولشان در اختیار بانکها قرار می دهند.
وی ادامه داد: اگر قرار باشد که قدرت خرید مردم با سپرده گذاری در بانکها کاهش یابد خانوارها به کمتر پس انداز کردن وبیشتر مصرف کردن سوق می یابند.
نتاج گفت:رویکرد فعلی بانکها در ارائه عقود مشارکتی ،یکی از مصادیق مربوط به آثار تعیین نرخ سود تسهیلات بدون توجه به قیمت تمام شده پول است.
وی تصریح کرد:بانک ها در ارتباط با برخی منابع حاصل از سپرده گذاری سپرده گذاران تا پنج سال تعهد به پرداخت سود دارند و قیمت تمام شده پول در نظر گرفته شده در تعیین نرخ سود بسته امسال عملاْ در سه سال آینده نمود می یابد.
مدیر عامل موسسه مالی واعتباری مهر با تاکید بر ضرورت بازنگری مستمر در قانون بانکداری بدون ربا اظهار داشت:قانون بازار غیر متشکل پولی از موارد اصلاحی قانون بانکداری بدون ربا بود.
تخلف احتمالی بانکها نتیجه غیر تخصصی بودن نرخ ها
نتاج افزود:منابع بانکها از دو منبع سپرده گذاران وسرمایه سهامداران تامین می شود که باید سود حاصل از آن را به صورت سود علی الحساب و قطعی به سپرده گذاران وسود حاصل از سهام به سهامداران پرداخت کنند.
وی با بیان اینکه بانکها در کنار اعطای سود باید هزینه های دوم شامل مالیات وهزینه های غیر جاری را نیز مد نظر قرار دهند گفت:با درنظر گرفتن هزینه های گفته شده و این که عملا بانکها امکان استفاده از حدود ۸۰ درصد منابع جذب شده را دارند،بنابراین قیمت تمام شده پول حدود ۲۳ درصد در بانکهای خصوصی وموسسات مالی واعتباری حال حاضر است.
مدیر عامل موسسه مالی واعتباری مهرتصریح کرد: با وجود نرخ های اعلامی در بسته سال جاری ،پوشش قیمت تمام شده در عقود مشارکتی امکانپذیرتر ازعقود مبادله ای است.
وی ادامه داد:عمده خدمات بانکها را عقود مشارکتی شامل می شود وموسسه مهر نیز عقود مبادله ای را به افرادی می دهد که دارای اولویت هستند. نتاج افزود:ارائه تسهیلات عقود مبادله ای با نرخ مشارکتی خلاف مقررات جاری است.
وظایف دولت را به عهده بانکهای خصوصی نگذارید
مدیر عامل موسسه مالی واعتباری مهر با بیان اینکه در اقتصاد دو نوع کالای عمومی وخصوصی تعریف می شود اظهار داشت: تهیه کالای عمومی مانند آموزش ،بهداشت،ثبات وامنیت اقتصاد کشوربه عهده دولت هاست .
وی ادامه داد: اگر قرار باشد که بانکهای خصوصی در تهیه کالاهای عمومی مشارکت کنند دیگر نیازی به تاسیس بانکهای خصوصی نداریم.توصیه می شود تا مجازبودن مالکیت خصوصی را که اصل پذیرفته شده اسلام است را محدود نکنیم.
نتاج با تاکید براینکه اگر قرار است برای تامین کالای عمومی به بانکها الزام کنیم باید به بانکهای دولتی الزام کرد،افزود:البته بانکهای دولتی در عمل به تعداد معدودی افراد ، تسهیلات می دهند.
وی افزود:تکلیف نکردن به بانکها به معنای عدم نظارت بر آنها نیست.
مدیر عامل موسسه مالی واعتباری مهر با تاکید براینکه در حال حاضر اصلی ترین منبع درآمد بانکها ، اعطای تسهیلات است،گفت:هنوز در ارائه خدمات بانکداری الکترونیک در ابتدای کار هستیم. تازمانی که خدمات بانکداری الکترونیک در کشور گسترش یابد،قیمت تمام شده پول باید به عنوان متغیر واقعی اقتصادی در اقتصاد کشور در نظر گرفته شود.
وی ادامه داد:در حال حاضر نرخ سود تسهیلات باید بالاتر از قیمت تمام شده پول باشد.این نرخ در عمل شامل نرخ تورم نیز هست ،منظورم از نرخ تورم نیز نرخ تورم واقعی است.
تفاوت بانکداری اسلامی و بدون ربا
مدیر عامل موسسه مالی واعتباری مهر اظهار داشت:بانکداری اسلامی وبانکداری بدون ربا متفاوتند وبانکداری بدون ربا مقدمه ای برای تحقق آرمان بانکداری اسلامی است.
وی تصریح کرد:موضوعی که در بانکداری اسلامی وقوانین ومقررات مشتق از آن مورد تاکید است هم بر عرضه وهم تقاضا توجه دارد.
نتاج با تاکید براینکه در بانکداری اسلامی قرار نیست تسهیلات گیرنده نفع ببرد بلکه تسهیلات دهنده هم باید نفع ببرد،افزود:بانکداری اسلامی فقط قرض الحسنه نیست.قرض الحسنه جزیی از بانکداری اسلامی است.
قرض الحسنه یک کار خیریه است وبا هدف غیر انتفاعی صورت می گیرد.
مدیر عامل موسسه مالی واعتباری مهرگفت:با توجه به تاکید اقتصاد اسلامی بر رونق اقتصاد،بدیهی است که باید بخش غیر انتفاعی بانکداری اسلامی باید مورد توجه قرار گیرد.
وی ادامه داد:بخش انتفاعی بانکداری اسلامی موجب جنبش وتحرک بیشتر در آحاد جامعه می شود.در حالی که بخش غیرانتفاعی اینگونه نیست. نتاج گفت: انواع عقود مانند جعاله ،فروش اقساطی ،اجاره به شرط تملیک ،سلف ،مضاربه وانواع مشارکت ها به معنای گردهم آمدن سرمایه (متعلق به صاحب سرمایه )وکار(تحرک عامل یا مجری)وبرکت الهی است.البته برکتی که با حرکت ایجاد خواهد شد.
وی با بیان اینکه بانکها در اقتصاد اسلامی ارزش افزوده ایجاد می کنند ،چراکه پس انداز های خرد آحاد جامعه را ذخیره سازی می کنند وآنها را در زمینه های اقتصادی وسودآور هدایت می کنند،گفت:بدیهی است فعالان اقتصادی در صورت اهلیت تخصصی واعتقادی می توانند در این مسیر مکمل فعالیت بانکها باشند ودر نهایت رشد وتوسعه اقتصاد کشور را فراهم کنند.