مطالبات معوق را چگونه مدیریت کنیم؟
ترجمه و تلخیص: میثمهاشمخانی<br> بخش دوم و پایانی<br>همان طور که در قسمت قبلی این مقاله توضیح داده شد، ارقام سنگین و رو به رشد مطالبات معوقه بانکی در ایران، ممکن است در آیندهای نه چندان دور، به بحرانی گسترده در سیستم بانکی کشور منجر شود.
ترجمه و تلخیص: میثمهاشمخانی
بخش دوم و پایانی
همان طور که در قسمت قبلی این مقاله توضیح داده شد، ارقام سنگین و رو به رشد مطالبات معوقه بانکی در ایران، ممکن است در آیندهای نه چندان دور، به بحرانی گسترده در سیستم بانکی کشور منجر شود.
به این ترتیب، آشنایی با مکانیزمهای رایج در صنعت بانکداری روز دنیا به منظور کاهش ریسک معوق شدن وامها، میتواند در کوتاه مدت به عنوان اولین مرحله در راستای استقرار یک سیستم کارآمد مدیریت ریسک (Risk management) در بانکهای داخلی محسوب شده و در بلندمدت به کاهش حجم مطالبات معوق بانکی کمک کند.
در قسمت قبلی این مقاله، به مرور روند کلی حاکم بر موسسات تخصصی ارزیابی ریسک اعتباری (Credit Rating Agencies) پرداختیم و دیدیم که چگونه موسسات مذکور، درجه اعتبار مالی شرکتهای بزرگ را تعیین میکنند و این درجه اعتباری، معمولا به عنوان یک مولفه مهم در تصمیم سرمایهگذاران در مورد خرید یا عدم خرید اوراق قرضه شرکتهای مذکور و نیز در تصمیم بانکها به منظور تعیین نرخ بهره وامهای پرداختی به این شرکتها مورد استفاده قرار میگیرد. هماکنون در قسمت دوم، به بررسی میزان دقت تحلیلهای برجستهترین موسسات تخصصی ارزیابی ریسک اعتباری شرکتهای بزرگ، یعنی دو موسسه «مودیز» و «استاندارد اند پورز» میپردازیم. همچنین در مورد روند به روزرسانی (Updating) رتبه اعتباری شرکتهای مختلف در این دو موسسه نیز، توضیحاتی ارائه میشود.
در قسمتهای بعدی این سلسله مقالات، به ترتیب به بررسی سیستم ارزیابی اعتبار مالی درون بانکی (internal risk rating system) و سیستم ارزیابی ریسک اعتباری مشتریان وامهای خرد خواهیم پرداخت.
بررسی میزان دقت رتبهبندی اعتباری موسسات Moody's و S&P
آن دسته از اوراق بهاداری که در ۴ رتبه اعتباری برتر قرار میگیرند (برای مثال رتبههای AAA، AA، A یا BBB را از موسسه S&P یا رتبههای Aaa، Aa، A یا Baa را از موسسه مودیز دریافت میکنند)، معمولا به عنوان بنگاههای دارای «رتبه اعتباری مطلوب برای سرمایهگذاری» (Investment-grade) ارزیابی شده و اوراق بهادار منتشرشده توسط آنها به عنوان اوراق دارای ریسک بسیار کم محسوب میشود. برای مثال امروزه بسیار رایج است که برخی از نهادهای مالی، برای کاهش ریسک سرمایهگذاریهای خود، به سهامدارانشان تعهد بدهند که تمام یا بخش قابلتوجهی از سبد سرمایهگذاریهای خود را، به خرید اوراق بهادار منتشره از سوی بنگاههای دارای «رتبه اعتباری مطلوب برای سرمایهگذاری» اختصاص بدهند.
از سوی دیگر، اوراق بهاداری که یکی از رتبههای BB، B، CCC، CC یا C را از طرف موسسه S&P یا یکی از رتبههای Ba، B، Caa، Ca یا C را از طرف موسسه «مودیز» (Moody's) دریافت میکنند، معمولا به عنوان اوراق دارای ریسک محسوب شده و در اکثر موارد برای مقاصد سفتهبازانه خریداری میشوند. به این ترتیب به این اوراق، «اوراق دارای رتبه مناسب برای سفتهبازی» (Speculative-grade) اطلاق میشود. در میان این اوراق، رتبه BB موسسه S&P (و رتبه Ba از موسسه «مودیز») کمریسکترین و رتبه C هم پرریسکترین نوع اوراق بهادار به حساب میآیند.
موسسه S&P، برای اعمال تغییرات جزئی و دقیقتر کردن رتبههای اعتباری تخصیص داده شده به بنگاهها، علامتهای مثبت یا منفی را هم به رتبه اعتباری بنگاهها اضافه میکند. به طریق مشابه، موسسه مودیز هم برای افزایش دقت رتبههای اعتباری خود، اعدادی بین ۱ تا ۳ را به رتبههای مذکور میافزاید. برای مثال شرکتی که رتبه B۱ را دریافت میکند، اعتبار بیشتر (و ریسک کمتری) نسبت به شرکتی دارد که رتبه اعتباری B۲ را به دست آورده است. به همین ترتیب، شرکتی که رتبه B+ را در سیستم رتبهبندی اعتباری موسسه S&P به دست میآورد، اعتبار بیشتر (و ریسک کمتری) نسبت به شرکتی دارد که رتبه B- به آن تعلق میگیرد.
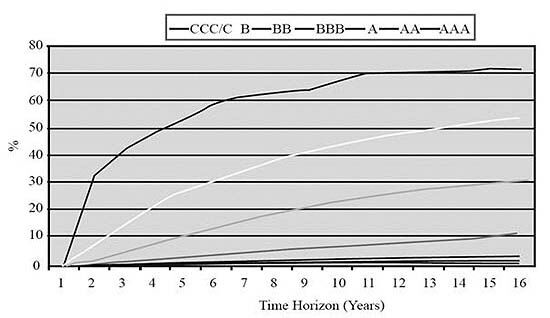
اکنون این سوال پیش میآید که رتبههای اختصاص داده شده به اوراق بهادار منتشره از سوی بنگاهها، تا چه حد دقیق هستند. پاسخ این سوال را میتوان در قالب شکل ۱ مشاهده نمود. نمودارهای رسم شده در این شکل، چگونگی انجام تعهدات مالی شرکتهایی که در فاصله سالهای ۱۹۸۱ تا ۲۰۰۴ دست به انتشار انواع اوراق بدهی زدهاند را در طول دوره ۱۵ ساله بعد از تاریخ انتشار اوراق بررسی میکند. در این نمودار، محور عمودی نشاندهنده نسبتی از اوراق بدهی منتشره است که دستکم یک مورد از تعهدات مالی آنها در قبال خریداران، در موعد مقرر به انجام نرسیده است. نمودارها برای هر گروهی از اوراق بدهی که رتبهبندی اعتباری مشابهی دارند، به طور جداگانه رسم شده است. با ملاحظه نمودارها، به وضوح مشخص است که هر چه رتبه اعتباری اوراق بدهی پایینتر باشد، احتمال بروز اشکال در انجام به موقع تعهدات مالی ناشی از آن اوراق (نکول) بیشتر است و بالعکس. مثلا مشاهده میشود که نسبت بسیار پایینی از خریداران اوراق قرضه دارای رتبهبندی اعتباری Aaa و Aa، در دریافت به موقع مبالغ تعیینشده بر روی اوراق، دچار مشکل شدهاند. به نحویکه ظرف ۱۰ سال پس از انتشار اوراق مذکور، تنها
کمتر از یکدرصد از این اوراق بودهاند که با نکول مواجه شدهاند. درست در نقطه مقابل، در مورد اوراق قرضه دارای رتبه اعتباری B، نزدیک به ۳۵درصد از آنها بودهاند که پس از گذشت ده سال از تاریخ انتشارشان، شرکت منتشرکننده اوراق دستکم یک مورد تاخیر در پرداختهای مربوطه داشته است.
به این ترتیب، بررسی دادههای آماری مربوط به بروز اشکال در پرداخت به موقع تعهدات مالی مربوط به اوراق قرضه، تا حد زیادی دقیق و بیطرفانه بودن رتبهبندی دو موسسه برتر رتبهبندی اعتبار در سطح دنیا (یعنی Moody's و S&P) را تایید میکند. واضح است که برای بررسی میزان دقت رتبهبندیهای اعتباری ارائهشده توسط سایر موسسات و نیز بررسی میزان دقت سیستم اعتبارسنجی یک بانک با موسسه مالی نیز، میتوان از روش مشابهی استفاده نمود.
از طرف دیگر، ذکر این نکته قابلتوجه است که با وجود مشابهت زیاد بین نحوه رتبهبندی اعتباری انواع اوراق قرضه در دو موسسه Moody's و S&P، اما در بسیاری از موارد مشاهده شده است که رتبه اختصاص داده شده از طرف این دو موسسه به یک اوراق قرضه مشخص، تا حدی متفاوت با یکدیگر بودهاند. برای مثال نمونههای متعددی از اوراق قرضه را میتوان یافت که موسسه Moody's به آنها بالاترین رتبه اعتباری (Aaa) را اختصاص داده، اما موسسه S&P دومین رتبه اعتباری خود (AA) را به آنها داده است و بالعکس. همچنین براساس پژوهشهایی که در زمینه رتبهبندی اعتباری اوراق قرضه شرکتها توسط موسسات کوچکتر فعال در زمینه «رتبهبندی اعتباری» صورت گرفته است، مشاهده شده که در اکثریت قاطع موارد، موسسات مذکور میزان اعتبار یک اوراق قرضه مشخص را مشابه یا بالاتر از میزان اعتبار ارزیابیشده توسط موسسات Moody's و S&P ارزیابی میکنند. موارد بسیار ناچیزی وجود دارد که موسسات کوچکتر رتبهبندی اعتباری، میزان اعتبار یک اوراق قرضه معین را کمتر از میزان ارزیابیشده توسط دو موسسه مذکور برآورده نمایند.
آیا موسسات تخصصی رتبهبندی اعتباری وظیفه خود را به خوبی انجام میدهند؟
اگر چه پیشتر گفته شد که امروزه موسسات تخصصی رتبهبندی اوراق بهادار، در مجموع به عنوان موسسات معتبر و دارای ارزیابیهای کاملا کارشناسی و بیطرفانه محسوب میشوند، اما واقعیت این است که مخصوصا در سالهای اخیر، انتقادات فراوانی در مورد میزان دقیق و کارشناسانه بودن و نیز میزان بیطرفی رتبهبندیهای اعتباری این موسسات مطرح شده است. موسسات مذکور نیز پاسخهایی را در مورد این انتقادات مطرح کردهاند. مهمترین انتقادات، از یک طرف به نقش کاملا غالبی برمیگردد که در حال حاضر دو موسسه Moody's و S&P در زمینه رتبهبندی اوراق بهادار به دست آوردهاند، نقش غالبی که کمابیش باعث شده است رقیب خاصی در این زمینه مایل به رقابت با آنها نباشد و در نتیجه این دو موسسه شرایطی شبه انحصاری را در حوزه رتبهبندی اعتباری انواع اوراق بهادار به دست آورند. از طرف دیگر هم، انتقادات به نحوه تامین درآمد این دو موسسه مربوط میشود.
در مورد شرایط شبهانحصاری دو موسسه مذکور، کافی است به این مساله اشاره شود که در حال حاضر حتی نهادهای دولتی هم به رتبهبندیهای ارائهشده توسط این دو موسسه، به عنوان یکی از مولفههای سیاستگذاریهای مرتبط با بازار اوراق بهادار نگاه میکنند. به این ترتیب این دغدغه به طور پررنگی مطرح میشود که عدم وجود رقیب جدی، ممکن است باعث شود که این دو موسسه انگیزهای برای بالا نگه داشتن کیفیت تحلیلهای خود نداشته باشند. همچنین در مورد منابع درآمدی این دو موسسه، ایدهآل آن است که درآمد آنها توسط دریافت مبالغی از افرادی تامین شود که رتبهبندیهای صورتگرفته توسط این دو موسسه را در پرداخت وام به شرکتهای رتبهبندی شده به کارمیبرند؛ از افراد حقیقی و حقوقی خریدار اوراق قرضه شرکتهای رتبهبندی شده توسط این دو موسسه گرفته تا بانکها و موسسات مالیای که به شرکتهای مذکور وام پرداخت میکنند، اما به دلیل انتشار عمومی نتایج «رتبهبندیهای اعتباری» دو موسسه مذکور، در عمل امکان ندارد که بتوان سرمایهگذاران مختلف را از حیث میزان استفاده از نتایج این رتبهبندیها در استراتژیهای سرمایهگذاریشان، تفکیک نمود.
به این ترتیب، در حال حاضر بخش اعظم منابع درآمدی این دو موسسه، از طریق دریافت کارمزد از موسسات مالیای صورت میگیرد که عرضه اوراق قرضه شرکتهای مختلف را برعهده میگیرند. این موسسات، برای آنکه اوراق بهادارشان بتواند مشتریان کافی را در همان عرضه اولیه به دست آورد، مجبورند که رتبهبندی اوراق مذکور را توسط یکی از این دو موسسه دریافت کنند و در صورت عدم دریافت این رتبهبندی اعتباری، امکان استقبال سرمایهگذاران از خرید اوراق بهادار مربوطه بسیار پایین خواهد بود. به این ترتیب پرداختکنندگان بخش عمده منابع درآمدی دو موسسه اصلی «رتبهبندی اعتباری اوراق بهادار»، یعنی موسسات مالی عرضهکننده اوراق قرضه شرکتی، در بالا بودن رتبهبندی اعتباری اوراق ذینفع هستند و لذا امکان بروز فساد در این رتبهبندیها وجود دارد.
انتقاد دیگری که به این دو موسسه وارد میشود، آن است که دو موسسه Moody's و S&P، در برخی موارد اشتباهات فاحشی در رتبهبندی اعتباری اوراق قرضه برخی از شرکتها داشتهاند. مثلا در مورد بحران مالی سال ۱۹۹۷ در جنوب شرق آسیا، تعداد زیادی از شرکتهایی که بر اثر این بحران ورشکسته شدند، درست تا چند ماه قبل از ورشکستگی، رتبه اعتباری بالایی را از سوی دو موسسه مذکور دریافت کرده بودند.
در مقابل همه این انتقادات، پاسخ موسسات Moody's و S&P، کمابیش یکسان است. مدیران این دو موسسه میگویند که با توجه به آزادی کامل ورود موسسات جدید به حوزه رتبهبندی اعتباری انواع اوراق قرضه، میتوان نتیجه گرفت که موقعیت شبهانحصاری دو موسسه Moody's و S&P، صرفا ناشی از کیفیت بالای تحلیلهایی است که ارائه میدهند و در صورتی که کیفیت این تحلیلها پایین بیاید، بلافاصله موسسات جدیدی در حوزه «رتبهبندی اعتباری اوراق بهادار» وارد شده و موقعیت آنها را اشغال خواهند نمود. در واقع مدیران این دو موسسه مدعی هستند که ورود سایر موسسات به عرصه رقابت در این حوزه، کاملا آزاد است و اگر موسسات جدیدی برای رقابت وارد نمیشوند، عمدتا به این خاطر است که کیفیت تحلیلهای این دو موسسه نسبتا بالا است. مهمترین دلیل بالا بودن کیفیت این تحلیلها آن است که در صورت بررسی بلندمدت میزان نکول در بازپرداخت مبالغ مربوط به اوراق قرضه شرکتها، مشاهده میشود که شرکتهایی که رتبه اعتباری بالایی توسط این دو موسسه دریافت نمودهاند، در مجموع میزان نکول بسیار پایینتری داشتهاند و بالعکس (نمودارهای شکل۱ را مشاهده کنید).
روند جابهجایی اوراق قرضه از یک رتبه اعتباری به رتبههای اعتباری دیگر (Migration)
اعلام ورشکستگی یک شرکت، چه به صورت یک پدیده صرفا حقوقی به آن نگاه شود و چه به صورت یک پدیده اقتصادی، همواره مشخصکننده پایان گرفتن فعالیت یک شرکت در شکل رایج آن است. اعلام ورشکستگی، در زمانی رخ میدهد که مدیران یک شرکت تشخیص میدهند که شرکت دیگر قادر به بازپرداخت تعهدات مالی خود نیست. به این ترتیب، اعلام ورشکستگی یک شرکت، به منزله یک نقطه گسست در فعالیتهای آن شرکت محسوب میگردد، هر چند که ممکن است پس از اعلام ورشکستگی، با خریداری داراییهای شرکت ورشکست شده توسط یک شرکت رقیب، فعالیت شرکت پس از گذشت مدتی در یک چارچوب تازه ادامه یابد.
موسسات رتبهبندی اعتباری، پس از اعلام ورشکستگی یک شرکت، یا پس از نکول یک شرکت، به سادگی از کنار آن نمیگذرند و ابعاد و دلایل این اتفاقات را به دقت بررسی میکنند تا بتوانند رتبهبندی اعتباری اوراق بدهی آن شرکت را مورد بازبینی قرار دهند. این مساله، یعنی اطمینان خاطر از بررسی جزئیات مربوط به ورشکستگی یا نکول یک شرکت و رتبهبندی مجدد میزان اعتبار اوراق قرضه مختلف شرکت مذکور، برای سرمایهگذارانی که در سبدی از اوراق قرضه شرکتهای مختلف سرمایهگذاری میکنند، اهمیت فراوانی دارد.
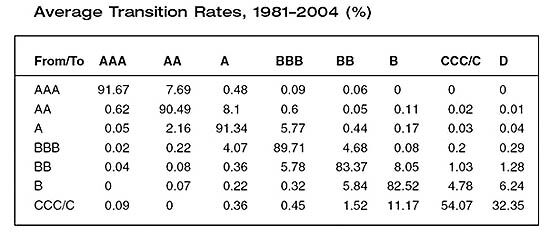
با استفاده از ماتریس تغییرات رتبه اعتباری (Transition matrix)، میتوان مشاهده نمود که چگونه رتبه اعتباری شرکتهای مختلف، در طول زمان تغییر کرده است. مثلا در ماتریس نمایش داده شده در جدول ۱۰-۳، میتوان روند تغییرات رتبه اعتباری شرکتهای رتبهبندی شده توسط موسسه S&P را در فاصله سالهای ۱۹۸۱ تا ۲۰۰۴ مشاهده کرد. در این ماتریس، روند جابه جایی شرکتها از یک رتبه اعتباری به رتبههای اعتباری دیگر (Migration)، در طول مدت یک سال، بررسی شده است. به عنوان مثال براساس این جدول، در فاصله یک سال پس از اعطای رتبه اعتباری AAA، نسبتی معادل ۶۷/۹۱ درصد از شرکتهای دریافتکننده این رتبه اعتباری، همچنان در این رتبه باقی ماندهاند، در حالی که ۶۹/۷درصد به رتبه اعتباری AA و ۴۸/۰درصد هم به رتبه اعتباری A سقوط کردهاند. درست به همین ترتیب میتوان ماتریسهای دیگری برای بررسی روند تغییرات رتبه اعتباری شرکتها در فواصل زمانی دوساله، سهساله و... تعریف نمود که در اینجا فقط به ماتریس تغییرات یکساله اشاره شده است. به عنوان مثال، شرکتی که رتبه اعتباری BBB را دریافت نموده، به احتمال ۳۶/۷۰درصد، ظرف دو سال بعد، همچنان در رتبه
اعتباری BBB باقی خواهد ماند، به احتمال ۷درصد به رتبه A ارتقا مییابد. همچنین براساس مشاهدات آماری، شرکتهایی که رتبه اعتباری BBB را دریافت میکنند، ظرف دو سال بعد از دریافت این رتبه، احتمال ۷۴/۰درصدی برای نکول آنها وجود دارد.
تجزیه و تحلیل چنین آمارهایی، تفاوتهای بنیادین موجود بین شرکتهای دارای رتبههای اعتباری مختلف را بهتر نمایان میسازد. برای مثال، اوراق قرضهای که در زمان فروش اولیهشان، دارای رتبه اعتباری CCC باشند، با احتمال ۳۵/۳۲درصد ظرف یک سال اول، با احتمال ۳۵/۴۲درصد ظرف دو سال اول و با احتمال ۴۹/۵۹درصد ظرف پنج سال اول دچار نکول میشوند؛ در حالی که برای اوراق دارای رتبه اعتباری AAA، احتمال نکول در سال اول معادل صفر، احتمال نکول در دو سال اول باز هم معادل صفر و احتمال نکول در ۵ سال اول معادل ۱۲/۰درصد است! همچنین با گذشت یک دوره زمانی ۵ ساله، فقط در حدود ۵۴درصد از اوراقی که رتبه اعتباری AAA را داشتهاند، همچنان در رتبه اعتباری AAA باقی میمانند (بهتبع اطلاعات مربوط به تغییرات رتبهبندیهای اعتباری شرکتها در دوره ۵ ساله، در جدول ۲ ذکر نشده است).
بدیهی است که اوراق قرضه دارای رتبه اعتباری AAA، راهی برای ارتقای رتبه اعتباری خود ندارند و فقط ممکن است رتبه اعتباریشان ثابت بماند یا دچار تنزل رتبه اعتباری شوند. همچنین اوراق قرضه دارای رتبه اعتباری CCC، ممکن است رتبه اعتباریشان ثابت بماند، ممکن است رتبه اعتباریشان ارتقا یابد و نیز ممکن است (در صورت نکول) به رتبه D تنزل یابند. اما در مورد اوراق قرضه دارای رتبه اعتباری BBB، بررسی دادههای آماری نشان میدهد که در دورههای زمانی یکساله و دو ساله، احتمال بهبود یا تنزل رتبه اعتباری آنها، کمابیش یکسان بوده، اما در دورههای زمانی ۵ ساله و ۱۰ ساله، احتمال بهبود رتبه اعتباری این شرکتها، تا حدی بیشتر از احتمال تنزل رتبه آنها میباشد.
منبع:
"THE ESSENTIALS OF RISK MANAGEMENT", MICHEL CROUHY, DAN GALAI, ROBERT MARK, chapter ۱۰&۱۱
شکل ۱ : توزیع آماری میزان نکول اوراق قرضه شرکتهایی که توسط موسسه S&P مورد رتبهبندی اعتباری قرار گرفتهاند
جدول ۲ : ماتریس تغییرات یکساله رتبه اعتباری شرکتها (Transition matrix):