هند و ضرورت پیوستن به خط لوله صلح!
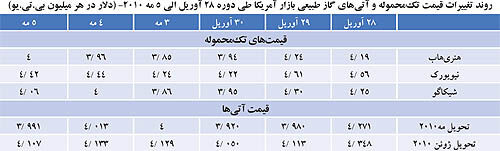
غلامعلی رحیمی - مهدیه علوی *<br>قیمت آتیهای گاز طبیعی در بازار بورس نایمکس برای تحویل در ماه مه ۲۰۱۰، از سطح ۲۷۱/۴ دلار در هر میلیون بی.تی.یو در تاریخ ۲۸ آوریل ۲۰۱۰ به کمتر از ۹۹۱/۳ دلار در هر میلیون بی.تی.یو در تاریخ ۵ مه کاهش یافته است.
غلامعلی رحیمی - مهدیه علوی *
قیمت آتیهای گاز طبیعی در بازار بورس نایمکس برای تحویل در ماه مه ۲۰۱۰، از سطح ۲۷۱/۴ دلار در هر میلیون بی.تی.یو در تاریخ ۲۸ آوریل ۲۰۱۰ به کمتر از ۹۹۱/۳ دلار در هر میلیون بی.تی.یو در تاریخ ۵ مه کاهش یافته است.
از سوی دیگر، قیمت آتیهای گاز طبیعی در بازار بورس لندن(ICE) برای تحویل در ماه مه ۲۰۱۰، از حدود ۶ دلار در هر میلیون بی.تی.یو در تاریخ ۲۸ آوریل به بیش از ۱۶۹/۶ دلار در هر میلیون بی.تی.یو در تاریخ ۵ مه ۲۰۱۰ افزایش یافته است.
قیمتهای تکمحموله گاز طبیعی طی دوره ۲۸ آوریل الی ۵ مه ۲۰۱۰، در عمده بازارهای آمریکا با کاهش همراه بود. به دلیل استقرار هوای معتدل در اکثر ایالتها و در نتیجه آن کاهش تقاضای گاز و همچنین افزایش نسبی تولید گاز طبیعی و قرار گرفتن آن در سطحی مطلوب، قیمتهای گاز طبیعی بهطور متوسط در حدود ۷- ۳ درصد طی هفته منتهی به ۵ مه ۲۰۱۰ با کاهش روبهرو بودند. از دیگر عواملی که احتمالا در این کاهش قیمتهای گاز طبیعی دخیل بودهاند میتوان به کاهش شدید قیمتهای نفت خام در هفته گذشته و همچنین کاهش قیمت آتیهای گاز طبیعی اشاره کرد.
قیمتهای گاز طبیعی در اواخر هفته گذشته (۳ و ۴ مه)، اندکی بهبود یافت، ولی میزان این افزایش در حدی نبود که بتواند کاهش قیمتها در اوایل هفته را جبران کند و لذا قیمتها در اکثر بازارها عموما در حدود ۳۳- ۶ سنت در هر میلیون بی.تی.یو با کاهش همراه بود. بیشترین کاهش قیمت در بازار جنوب کالیفرنیا با ۳۳ سنت در هر میلیون بی.تی.یو (۷ درصد)، بهوقوع پیوست.
قیمتهای تکمحموله گاز طبیعی در بازارهای نیویورک و شیکاگو نیز به ترتیب با ۱۴ و ۱۹ سنت در هر میلیون بی.تی.یو کاهش روبهرو بوده و از حدود ۵۶/۴ و ۲۵/۴ دلار در هر میلیون بی.تی.یو در تاریخ ۲۸ آوریل ۲۰۱۰ به کمتر از ۴۲/۴ و ۰۶/۴ دلار در هر میلیون بی.تی.یو در تاریخ ۵ مه کاهش یافته است. از سوی دیگر، قیمت تکمحموله گاز طبیعی در بازار اروپا (لندن- ICE) با ۶۵ سنت افزایش طی دوره ۲۸ آوریل الی ۷ مه ۲۰۱۰، از حدود ۷۷/۴ دلار در هر میلیون بی.تی.یو به بیش از ۴۲/۵ دلار در هر میلیون بی.تی.یو طی دوره مذکور افزایش یافته است.
چشمانداز تقاضای گاز طبیعی هند و ضرورت پیوستن به خط لوله صلح :
خط لوله صلح در واقع یک طرح انتقال گاز است که باید گاز ایران را به پاکستان و از طریق پاکستان به هندوستان منتقل نماید. بر اساس این طرح، طول خط لوله گاز ایران به هند از مسیر خشکی ۲۷۷۵ کیلومتر خواهد بود که ۱۱۱۵ کیلومتر آن در ایران، ۷۶۰ کیلومتر در پاکستان و ۹۰۰ کیلومتر در هند خواهد بود و در ابتدا روزانه ۶۰ میلیون مترمکعب گاز را به پاکستان و هند منتقل میکند و بر اساس برنامه، ظرفیت این خط لوله به ۱۱۰ میلیون مترمکعب در روز افزایش خواهد یافت. این خط لوله با هزینهای بالغ بر ۷ میلیارد و ۴۰۰ میلیون دلار احداث شده و بنادر عسلویه ایران در خلیجفارس، گوادر و کراچی در جنوب شرقی و جنوب مرکزی پاکستان را به هم متصل ساخته و با امتداد مستقیم به یکی از نقاط مرزی هند خواهد رسید. مدت پیشنهادی برای امضای قرارداد این پروژه ۲۵ سال است که تا پنج سال دیگر نیز قابل تمدید است. خط لوله صادرات گاز ایران به پاکستان و هند، نخستین خط لوله انتقال گاز از خاورمیانه به آسیا بوده و امکان حضور گسترده تر ایران در بازار انرژی آسیا را فراهم خواهد کرد.
کشور هند یکی از بالاترین نرخهای رشد اقتصادی دنیا را به خود اختصاص داده و نیاز شدیدی به انرژی جهت تامین رشد اقتصادی خود دارد. این کشور با کمبود فزاینده گاز مواجه بوده و پیشبینی میشود گاز طبیعی سهم زیادی در تامین انرژی آتی آن داشته باشد. ذخایر نفتی در حال کاهش هند، این کشور را مجبور به یافتن جایگزینهایی کرده که بتواند به سرعت شکاف بین عرضه و تقاضا را پوشش دهد.
میزان تولید نفت خام هند در سال ۲۰۰۸ معادل ۷۶۶ هزار بشکه در روز بوده و سطح تقاضای نفت خام این کشور نیز بیش از ۸۸/۲ میلیون بشکه در روز بوده است و لذا بالغ بر ۱۱/۲ میلیون بشکه در روز از تقاضای نفت خام این کشور از طریق واردات تامین شده است. نسبت ذخایر به تولید نفت خام هند در حدود ۷/۲۰ سال تخمین زده میشود. میزان ذخایر گاز طبیعی هند در پایان سال ۲۰۰۸ معادل ۰۹/۱ تریلیون مترمکعب بوده و نسبت ذخایر به تولید آن در حدود ۶/۳۵ سال برآورد میشود. تقاضای گاز طبیعی هند در سال ۲۰۰۸ بالغ بر ۴/۴۱ میلیارد مترمکعب بود که بیش از ۸/۱۰ میلیارد مترمکعب آن از طریق واردات تامین شده است.
بر اساس آخرین پیشبینی آژانس بینالمللی انرژی در ۱۲ نوامبر ۲۰۰۹، تقاضای گاز طبیعی هند در فاصله سالهای ۲۰۳۰- ۲۰۰۷ با ۹۳ میلیارد مترمکعب افزایش، بیش از ۳۸/۳ برابر شده و از حدود ۳۹ میلیارد مترمکعب در سال ۲۰۰۷ به بیش از ۱۳۲ میلیارد مترمکعب در سال ۲۰۳۰ افزایش خواهد یافت.
متوسط نرخ رشد سالانه تقاضای گاز طبیعی هند طی دوره مذکور بیش از ۴/۵ درصد خواهد بود. بر همین اساس تقاضای گاز طبیعی طی این دوره بیشترین نرخ رشد را در میان سوختهای فسیلی این کشور خواهد داشت. تولید گاز طبیعی هند طی دوره ۲۰۳۰- ۲۰۰۷ با نرخ رشد کمتری (۶/۴ درصد) افزایش یافته و از حدود ۲۹ میلیارد مترمکعب در سال ۲۰۰۷ به ۶۰ میلیارد مترمکعب در سال ۲۰۱۵ و ۸۰ میلیارد مترمکعب در سال ۲۰۳۰ خواهد رسید (یعنی کمتر از ۸/۲ برابر خواهد شد). لذا میزان واردات گاز طبیعی هند طی دوره ۲۰۳۰- ۲۰۰۷ از حدود ۱۰ میلیارد مترمکعب در سال ۲۰۰۷ به ۱۸ میلیارد مترمکعب در سال ۲۰۱۵ و ۵۲ میلیارد مترمکعب در سال ۲۰۳۰ افزایش خواهد یافت.
پروژه خط لوله صلح دارای بیشترین اولویت در تامین گاز مورد نیاز دو کشور پاکستان و هند است که عمدتا در مزیتهای تامین گاز از ایران نهفته است، زیرا صرف نظر از مشکلات تکنیکی انتقال گاز از کشور قطر به این بازارها، عملا واردات گاز از قطر و ترکمنستان برای کشورهای جنوب آسیا گرانتر از گاز ایران تمام خواهد شد و علاوه بر آن منابع گازی این کشورها محدودتر نیز هستند. از طرف دیگر حجم منابع گازی ایران در مقایسه با منابع این دو کشور به میزان قابلملاحظهای بالاتر بوده و از نظر امنیتی نیز سهلالوصولترین منبع تامین گاز برای پاکستان و هند به شمار میرود.
منبع: سایت موسسه مطالعات بینالمللی انرژی (www.iies.org)
* کارشناسان بازار انرژی