مرتون میلر
مرتون میلر<br>مهدی محمدی<br> بخش دوم و پایانی<br>همانگونه که در بخش پیشین ذکر گردید، بازارهای مالی در اقتصاد بازاری مدرن با تخصیص منابع بهرهور در زمینههای مختلف تولید نقش اساسی ایفا میکنند.
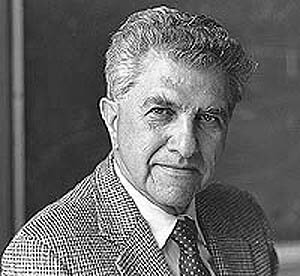
مرتون میلر
مهدی محمدی
بخش دوم و پایانی
همانگونه که در بخش پیشین ذکر گردید، بازارهای مالی در اقتصاد بازاری مدرن با تخصیص منابع بهرهور در زمینههای مختلف تولید نقش اساسی ایفا میکنند. بازارهای مالی تا حد زیادی، پس انداز در بخشهای مختلف اقتصاد را به بنگاهها برای سرمایهگذاری در ساختمان و ماشینآلات و غیره منتقل میکنند. بازارهای مالی همچنین چشمانداز و ریسکهای انتظاری بنگاهها را منعکس میکنند.
در قسمت پیشین به تبیین جوایز نوبل اعطا شده به دو کار پیشرو در زمینه اقتصاد مالی توسط هاری مارکوئیتز و ویلیام شارپ پرداخته شد. در این قسمت به بررسی سومین کار برجسته در حیطه نظریه تامین مالی شراکتی(۲) و ارزیابی بنگاهها در بازارها باز میگردیم. مهمترین دستاوردها در این زمینه توسط مرتون میلر با همکاری اولیه مودیگلیانی صورت گرفت، که در این شماره به آن میپردازیم. این نظریه رابطه بین ساختار دارایی سرمایهای بنگاه و سیاست تقسیم سود را از یکسو و ارزش بازاری آنها را از سوی دیگر توضیح میدهد.
جایزه نوبل سال ۱۹۹۰ به پاس فعالیتهای مرتون میلر در زمینه اقتصاد مالی به وی تعلق گرفت که در ادامه به تشریح نظریه وی پرداخته خواهد شد.
در حالی که مدل انتخاب پرتفوی و CAPM بر سرمایهگذاران مالی تمرکز داشته، مرتون میلر به همراه فرانکو مودیگلیانی نظریهای برای رابطه بین ساختار دارایی سرمایهای و سیاست تقسیم سود بنگاههای تولیدی از یکسو و ارزش بازاری بنگاهها و هزینههای سرمایه آنها را از سوی دیگر مطرح نمودند. نظریه مبتنی بر این فرضیه است که سهامداران دسترسی کامل به بازار سرمایه دارند، در نتیجه بنگاهها مجبور نیستند که تصمیمات خود را برای ترجیحات ریسکی سهامداران مختلف تعدیل کنند. مدیران شرکتها میتوانند منافع سهامداران خود را با حداکثرسازی ثروت خالص بنگاه تامین کنند. به عبارت دیگر، به نفع سرمایهگذاران نیست که بنگاهها ریسکها را از طریق تنوعسازی کاهش دهند، بلکه سهامداران میتوانند خودشان از طریق انتخاب پرتفوی به آن دست یابند.
مدل اساسی میلر و مودیگلیانی در مقاله سال ۱۹۵۸ آنها تحت عنوان «هزینه سرمایه، تامین مالی شراکتی و نظریه سرمایهگذاری» فرمولبندی شد. با استفاده از این مدل، آنها دو قضیه ثبات را استخراج کردند. اولین قضیه ثبات بیان میکند که انتخاب بین تامین مالی سهام و وامگیری بر ارزش بازاری بنگاه و میانگین هزینههای سرمایه تاثیر نمیگذارد و بازدهی انتظاری بر سهام بنگاه به طور خطی با نسبت بین بدهی و سهام بنگاه (موسوم به اثر اهرمی) افزایش مییابد. دومین قضیه نیز تحت همان فرض بیان میکند که سیاست تقسیم سود بنگاه بر ارزش بازاری آن تاثیری ندارد.
پشتوانه فکری این قضایا بر این اساس است که تاثیرات هر تغییر در ساختار دارایی مالی بنگاه در پرتفوی سهامداران میتواند با تغییرات در پرتفوی سهامداران خنثی شود. همچنین در مورد قضیه دوم دلیل این است که هر واحد پول افزایش در سود تقسیمی موجب کاهش ثروت شرکت به همان اندازه میشود در نتیجه ارزش بازاری شرکت تفاوتی نمیکند.
این دو قضیه مبتنی بر مفروضات بسیار سادهای است که در تحقیقات بعدی تا حد زیادی کنار گذاشته شد. مرتون میلر در این تحقیقات سهم قابل توجهای در اواسط دهه ۱۹۶۰ داشت. میلر همچنین نشان داد که چطور طراحی ساختارهای مالیاتی مختلف بر رابطه بین ساختار دارایی سرمایهای بنگاهها و ارزش بازار تاثیر میگذارد. او همچنین اهمیت هزینههای ورشکستگی را در رابطه بین ساختار دارایی مالی بنگاه و سیاست تقسیم سود آن و همچنین ارزش بازاری سهام بنگاه مورد تحلیل قرار داد.