تحلیل بنیادی سیمان فارس و خوزستان - ۱۴ شهریور ۸۸
شروین شهریاری<br>پرسش از آقای دیبایی: با توجه به رشد قیمت سهام سیمانی، علت روند کاهشی سیمان فارس و خوزستان را چگونه ارزیابی میکنید؟
شروین شهریاری
پرسش از آقای دیبایی: با توجه به رشد قیمت سهام سیمانی، علت روند کاهشی سیمان فارس و خوزستان را چگونه ارزیابی میکنید؟
پاسخ: هلدینگ سیمان فارس و خوزستان در حال حاضر بیش از ۲۰درصد از کل ظرفیت تولید سیمان کشور را در اختیار دارد که مطابق برنامه قصد دارد این ظرفیت را تا پایان سال جاری با ۴۰درصد افزایش به حدود ۵/۱۹میلیون تن برساند. برای تحلیل ارزش ذاتی «سفارس»، باید مشابه روش تحلیل شرکتهای سرمایهگذاری، به محاسبه خالص ارزش دارایی ها (NAV) بپردازیم. علت این مساله نیز به ماهیت فعالیت این هلدینگ باز میگردد که فعالیت تولیدی نداشته اما سهام مجموعهای از شرکتهای عمدتا سیمانی را مدیریت میکند. جزئیات این محاسبه در جدول زیر نمایش داده شده است.
در خصوص ارقام جدول باید به چند نکته توجه داشت:
۱ - مازاد ارزش بازار سرمایهگذاریهای بورسی نسبت به بهای تمام شده از آخرین وضعیت سبد سرمایهگذاریها (۳۱ مرداد ۸۸) استخراج شده است.
۲ - به منظور ارائه تصویری واقعی تر از وضعیت شرکت اقدام به ارزشگذاری سهام خارج بورسی شده است. مهمترین سرمایهگذاریهای خارج بورسی در شرکتهای سیمان خوزستان، سیمان ساوه، سیمان آبیک و سیمان فارس نو متمرکز شدهاند. برای ارزشگذاری آنها از مدل قیمت بر درآمد استفاده شده و با در نظر گرفتن
P/E=۶ برای آخرین پیشبینی سود این شرکتها، ارزشگذاری انجام شده است. ارزش بازار سایر سرمایهگذاریهای خارج بورسی (که البته رقم ناچیزی از کل سرمایهگذاریها را تشکیل میدهند) معادل بهای تمام شده در نظر گرفته شده است.
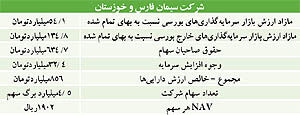
۳ - حقوق صاحبان سهام در جدول فوق با فرض تحقق کامل پیشبینی سود ۳۱۸ریالی برای سال مالی منتهی به ۳۱ اردیبهشت ۸۸ به دست آمده است.
با ذکر چند نکته در مورد وضعیت «سفارس» مطلب را به پایان میبریم.
۱ - هرگونه تغییر در وضعیت صنعت سیمان، تاثیری بسیار مهم در روند سودآوری عملیاتی و رشد NAV شرکت ایفا خواهد کرد. البته در خصوص بهبود معنادار وضعیت این صنعت باید به اشباع نسبی بازار تقاضا و ظرفیت محدود بازار صادراتی نیز توجه کافی داشت. در هر حال محاسبه فوق نشان میدهد که در شرایط فعلی قیمت سهم از تطابق نسبی با ارزش ذاتی برخوردار است و انتظار افزایش قیمت سهم منوط به رشد بیشتر سودآوری و ارزش سرمایهگذاریهای انجام شده خواهد بود.
۲ - ارزش جایگزینی یک واحد یکمیلیون تنی تولید سیمان در حال حاضر حداقل ۱۳۰میلیاردتومان است. این در حالی است که در شرایط فعلی ارزش بازار اغلب شرکتهای زیر مجموعه «سفارس» در بازار سرمایه کمتر از ارزش جایگزینی است.
۳ - سهم هزینه سوخت و انرژی در تولید هر تن سیمان در حال حاضر حدود ۴هزارتومان است که عمدتا به هزینه گاز مصرفی اختصاص دارد. بنابر برآورد اولیه، در صورت حذف کلیه یارانهها این هزینه به ازای هر تن تولید سیمان به حدود ۲۲هزارتومان خواهد رسید که رشد قابلتوجهی است. در چنین شرایطی طبیعتا ادامه حیات این صنعت وابسته به حمایت دولت و نیز اخذ تدابیر جدید جهت افزایش قیمت فروش داخلی خواهد بود.
۴ - «سفارس» پیشبینی درآمد خالص هر سهم برای سال مالی منتهی به ۳۱ اردیبهشت ۸۸ را ۳۱۸ریال اعلام کرده و در ماه جاری شاهد برگزاری مجمع سالانه خود خواهد بود. پیشبینی سود خالص هر سهم برای سال مالی جاری نیز ۳۱۲ریال به ازای هر سهم با سرمایه جدید برآورد شده است. البته به نظر میرسد برنامه فروش سیمان آبیک در این دوره برنامه ریزی شده که تحقق درآمد حاصل از فروش سرمایهگذاریها ( ۷/۲۴میلیاردتومان - ۵۵ریال به ازای هر سهم )، تا حد زیادی منوط به عرضه موفقیت آمیز سهام این شرکت در بورس اوراق بهادار خواهد بود.
Shahriary_sh@yahoo.com