وامهای ارزان بستر سونامی بحران مالی جهان
مسعودرضا طاهری<br>سیاست خانهدار کردن افراد کمدرآمد و توجه ضمنی به رونق اقتصادی در سایه تقویت بخش مسکن بهعنوان یکی از بخشهای پرظرفیت در آمریکا با تحریک طرف تقاضا سرآغاز حرکتی پرافت و خیز شد تا در رهگذر زمان آزمون و خطاهای فراوان دیگری را در توسعه علم اقتصاد رقم بزند و پس از بحران اقتصادی دهه ۱۹۳۰، بار دیگر در سپتامبر سیاه ۲۰۰۸، سونامی فراگیری را در عرصه اقتصادی جهان پدید آورد.<br>
مسعودرضا طاهری
سیاست خانهدار کردن افراد کمدرآمد و توجه ضمنی به رونق اقتصادی در سایه تقویت بخش مسکن بهعنوان یکی از بخشهای پرظرفیت در آمریکا با تحریک طرف تقاضا سرآغاز حرکتی پرافت و خیز شد تا در رهگذر زمان آزمون و خطاهای فراوان دیگری را در توسعه علم اقتصاد رقم بزند و پس از بحران اقتصادی دهه ۱۹۳۰، بار دیگر در سپتامبر سیاه ۲۰۰۸، سونامی فراگیری را در عرصه اقتصادی جهان پدید آورد.
دولتمردان آمریکا در راستای تقویت بخش مسکن و تسهیل دستیابی همگانی به وام مسکن شرایطی را پدید آوردند تا نزدیک به ۱۰۰درصد ارزش منازل دست اول و دست دوم در آمریکا توسط بانکها و موسسات مالی و اعتباری به متقاضیان اعطا شود. از آنجایی که وثیقه اصلی این وام خود ملک به حساب میآمد، بنابراین رتبهسنجی مشتریان بانکها و متقاضیان وامهای رهنی دردسر چندانی به حساب نمیآمد.
کاهش دادن نرخ بهره در آمریکا به سیل تقاضای وام مسکن دامن زده بوده، رونق بازار مسکن و بهکارگیری اوراق مشتقه (Derivatives) در بازار رو به گسترش مالی آمریکا سبب شد تا علاوه بر سپردهگذاری، بانکها از این اوراق نیز برای تجهیز منابع پرداخت وامهای مسکن بهرههای کلان ببرند. این در حالی بود که بانکها با دست به دست کردن اوراق بهادار این وامها و فروش اوراق قرضه آنها در والاستریت وجوه خود را دریافت میکردند و وجوهات به دست آمده را دوباره وام میدادند. دو موسسه معروفی که تقریبا تمامی این وامها را تضمین میکردند موسسات مالی و اعتباری «فانی می» و «فردی مک» بودند که اولین موجهای سونامی مالی سپتامبر ۲۰۰۸ موجب ورشکستگی آنها شد و دولت آمریکا مجبور شد که برای نجات آنها، سهامشان را خریداری کند. موسسه «فانی می» در سال ۱۹۳۵ با سرمایه دولت آمریکا در واشینگتن دی سی تاسیس شد. بعدها به بزرگترین شرکت فعال در بازار مسکن آمریکا تبدیل شد و مدتهای طولانی برای خرید منازل دست دوم به متقاضیان وام میداد.
این شرکت در سال ۱۹۹۵ وارد بازار معاملات وامهای رهنی و اعتباری شد و ۱۳ سال بعد در سپتامبر ۲۰۰۸ ورشکسته شد. موسسه فردی مک نیز که سال ۱۹۷۰ در مک لین ویرجینیا فعالیت خود را آغاز کرد، در سال ۲۰۰۷ به سود سالانه تقریبا ۴/۳میلیارد دلاری دست یافته بود.
بانکهای آمریکایی با کمک این دو موسسه اوراق مشتقهای با نام اوراق تضمینی وامهای رهنی طراحی کردند و وامهای مسکن خود را به این طریق پرداخت میکردند و منابع جدیدی را تجهیز میکردند. موسسات وابسته، وامهای اعطا شده را به فانی می و فردی مک میفروختند این دو موسسه نیز اوراق قرضه آن را در وال استریت نقد میکردند. این اوراق بین تمامی بانکها و موسسات مالی دنیا و حتی شرکتهای بزرگ دست به دست میشد و حتی بزرگترین شرکت بیمه AIG آمریکا نیز آنها را بیمه کرده بود. این اوراق بدون داشتن سازوکاری همچون ذخیره قانونی بانکها نزد بانکهای مرکزی اگرچه اشتهای سیریناپذیر بانکها را مرتبا تحریک میکرد، اما بالاخره فساد در سفتهبازی اوراق رهنی بدون ملاحظات جدی و نظارت لازم، بالاخره اسباب نکول این وامها را فراهم کرد و حاشیه امنیتی را نیز برای هیچ بانکی باقی نگذاشته تا آنجایی که امروزه بیش از ۸۱ بانک آمریکایی اعلام ورشکستگی کردهاند.
از جمله مهمترین عوامل موثر در افزایش تقاضای وامهای مسکن پایین آمدن نرخ بهره در شرایط تزریق پول به اقتصاد آمریکا در سال ۲۰۰۱ بوده است. نرخ بهره اوایل سال ۲۰۰۰ نسبت به نیمه سال ۲۰۰۱ تقریبا ۲درصد کاهش یافت و از حد ۵/۹درصد به ۵/۷درصد رسید. در نیمه سال ۲۰۰۳ این رقم تا حد ۴درصد نیز پایین آمده در عوض نقدینگی سرازیر شده به اقتصاد آمریکا نرخ رشد اقتصادی را از ۹/۳درصد در سال ۲۰۰۴ نیز بالاتر برده؛ از این رو سال ۲۰۰۴ را یکی از سالهای پررونق اقتصاد آمریکا میدانند. رشد اقتصادی بالا معمولا تورم را نیز به دنبال دارد تا جایی که در سال ۲۰۰۵ آمریکا درگیر تورم ۴/۳درصدی نیز بود. روند افزایشی نرخ تورم موجب شد تا فدرال رزرو تا سال ۲۰۰۶ نرخ بهره بین بانکی را ۲۵/۸درصد دنبال کند. خروج نقدینگی از شرکتهای تولیدی و کارخانجات و ورود به بازار بین بانکی، مقامات بانک مرکزی آمریکا را دوباره مجبور کرد تا از سپتامبر ۲۰۰۷ دوباره نرخ بهره را کاهش دهند.
از سویی رونق بازار مسکن مرتبا بر قیمت مسکن در آمریکا میافزود: ساختوساز در آمریکا از تجارت با چین و ژاپن نیز به دلیل رقابتیتر بودن قیمت کالاهای آنان بیشتر مورد توجه موسسات مالی و بانکها بود. زمانی که عرضه مسکن از تقاضای آن پیشی گرفت و از آغاز سال ۲۰۰۶ نرخ مسکن رو به کاهش نهاد و حباب قیمت آن ترکید. ارزش حال منازل آمریکاییها از میزان وامهای دریافت شده برای خرید آنها به مراتب کمتر شد و خریداران ترجیح دادند که اقساط خود را نپردازند. در نتیجه وامهای رهنی در آمریکا اصطلاحا سوخت «نکول» شد و درآمد اوراق مشتقه منتشره به اعتبار این وامها نیز دچار تردید شد و موسسات «فردی مک» و «فانیمی» به سرعت هر چه تمامتر رو به ورشکستگی رفتند.
بانک «لمن برادرز» و «ستی گروپ» از جمله قربانیان بعدی این شیوه تضمین وامهای رهنی بودند. شاخص اصلی سهام در بورس نیویورک (داوجونز) از رکود سال ۱۹۳۳ نیز پایینتر افتاد. افت ارزش سهام بزرگ دنیا در بورس نیویورک بر کاهش شدید سهام در بورسهای اروپایی و آسیایی نیز موثر واقع شد و بحران مالی آمریکا اکنون یک بحران جهانی است. نرخ بهره در آمریکا را تا حد صفر پایین آوردهاند و دولت کنونی آمریکا بسته نجات ۸۰۰میلیارد دلاری را برای تزریق به اقتصاد آمریکا طراحی کرده است. نتیجه مستقیم این فرآیند عدم نظارت صحیح بر توزیع بیمنطق نقدینگی و بیتوجهی به ضریب فزایندگی و قدرت خلق پول پرقدرت در ارائه تسهیلات مسکن بوده است. آنجا که اوراق منتشره به اعتبار یک وام پرداختی را چندین بار نقد کرده و در بازارهای مالی مختلف بارها وام دادهاند.
در واقع انحراف مستمر از نرخ بهره موجب ایجاد حباب قیمت در بازار مسکن شد؛ از سویی سیاستهای انبساطی نیز به تشدید این وضعیت دامن زده است. حباب قیمت در داراییهای پرریسک بخش مسکن آمریکا در تراز مالی بانکها و موسسات مالی و اعتباری رسوب کرده است. پس از بحران، ارزش مسکن در آمریکا به طور متوسط ۵۰درصد کاهش یافته است.
هزینه درمان، بازنشستگی، مالیات و تولید در آمریکا به علاوه مصرف روزانه ۱۰میلیون بشکه بنزین (۵۰درصد مصرف بنزین دنیا) مهمترین بخشهای پرهزینه آمریکا بوده است. همچنین کسری تراز پرداخت ۸۵۰میلیارد دلاری آمریکا نیز مشکل عمده دیگر دولتمردان این کشور است.
نظام بانکی آمریکا در سال ۲۰۰۴ به عنوان شکوفاترین سال اقتصادی این کشور تقریبا ۳۰۰میلیارد دلار منفعت را نصیب خود کرد که ۴۰ درصد سود به دست آمده در اقتصاد این کشور بوده است. اما اکنون نظام بانکی با ورشکستگیهای پیدرپی بانکها و موسسات روبهرو است. برخی از آمارها رقم ۲ تریلیون و ۸۰۰میلیارد دلار را به عنوان خسارت این بحران برای بانکهای آمریکا عنوان کردهاند. پس از بروز بحران مجموع ۲۵ اقتصاد بزرگ جهان در حدود ۱۷۲۲میلیارد دلار به بازارهای خود تزریق کردهاند.
بانکها و موسسات مالی و اعتباری آمریکایی پس از ورشکسته شدن توسط دولت خریداری شده و پیشبینی میشود که بدهی مالی آمریکا از حد ۶/۱۰تریلیون دلار به ۳/۱۱تریلیون دلار برسد.
دولت آمریکا به شرکت بیمه AIG که بزرگترین شرکت بیمه جهان است، نزدیک به ۸۵میلیارد دلار کمک کرده تا از ورشکستگی نجات یابد.
پس از جدیتر شدن بحران خزانهداری آمریکا با یک اقدام ضربتی مبلغ ۲۵۰میلیارد دلار را برای تزریق به ۹ بانک این کشور اختصاص داد و تا ۳ سال دیون مالی آنها را تقبل کرد. تقریبا بلافاصله پس از بحران ۴ نشست (گروه ۸ در واشینگتن، نشست سران دولتهای حوزه یورو در پاریس، نشست وزرای اقتصاد و روسای بانکهای مرکزی سراسر جهان در واشینگتن و نشست رهبران ۴۳ کشور مهم آسیایی و اروپایی در پکن) برگزار شد که همگان خواستار تجدیدنظر در ساختار موسسات مالی و نظارت بهتر بر کنترل و مدیریت نقدینگی و مدیریت ریسک عملیاتی بانکها بودهاند.
دوران ریاست آلن گرین اسپن بر فدرالرزرو که پیشتر از آن به دوران شکوفایی اقتصاد مالی آمریکا و جهان یاد میشد، با یک سونامی مالی مورد انتقاد شدید قرار گرفت.
به اعتراف خود وی نظارت دقیق و صحیحی بر تزریق ۸تریلیون وام به بازار مسکن آمریکا صورت نگرفته و اشتباهاتی در این عرصه رخ داده است. موسسه جیپیمورگان میزان دیون پرداخت نشده بانکهای آمریکایی را ۵/۱تریلیون دلار در سال ۲۰۰۸-۲۰۰۷ اعلام کرده است. از سویی برخی گزارشات مجموع زیان نظام بانکی جهان در این بحران را نزدیک به ۳تریلیون دلار اعلام کردهاند.
دولتهای مختلف راهکارهای تقریبا مشابهی را برای مقابله با بحران در پیش گرفتهاند که عمدتا خرید سهام بانکهای ورشکسته و دخالت در تعیین نرخ بهره و تضمین سپردهها بوده که تقریبا همه این موارد برخلاف جهت اصول علم اقتصاد سرمایهداری و خصوصیسازی بوده است. اگرچه پس از فروکش کردن بحران سهام این موسسات دوباره واگذار خواهد شد.
عمق بحران مالی به وجود آمده در جهان در بررسی دقیقتر اعداد و ارقام و مقایسه آنها با هزینههای رویدادهای معروف سیاسی و نظامی در عالم به وضوح روشن میشود. موسسات مالی بزرگی ورشکسته شده، برخی در یک رقابت غیرمنطقی به پایینترین قیمت فروخته شده و برخی کشورهای ثروتمند نیز برای حفظ و سرپا نگه داشتن بنگاههای مالی خود به بستههای حمایتی با ارقام نجومی متوسل شدهاند.
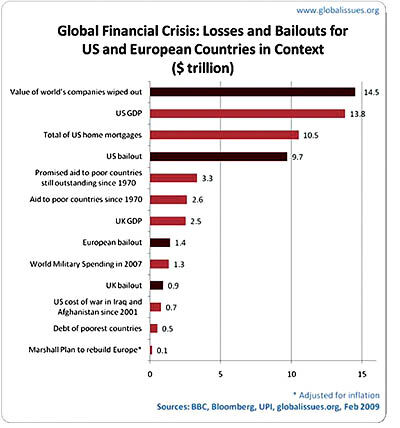
نتایج بررسی یک نمودار که توسط موسسه مطالعاتی Global issues منتشر شده نشان میدهد که مبالغ در نظر گرفته شده برای طرحهای نجات موسسات مالی و شرکتها توسط دولتها به سرعت رو به افزایش نهاده است.
۳۳درصد ارزش داراییهای شرکتهای موجود در جهان با رقمی در حدود ۵/۱۴تریلیوندلار در این بحران از بین رفته است. در شرایطی که زیان اعتباری ناشی از این بحران در جهان تا اکتبر سال ۲۰۰۹ به ۸/۲تریلیوندلار بالغ شده است، مالیاتدهندگان آمریکایی باید ۷/۹تریلیوندلار در قالب بسته نجات بپردازند. کشور انگلیس و سایر کشورهای اروپایی نزدیک به ۲تریلیون دلار به صورت طرح نجات پرداختهاند و انتظار افزایش آن نیز میرود.
آمریکاییها در حالی ۷/۹تریلیوندلار را باید برای برون رفت از این بحران هزینه کنند که تولید ناخالص داخلی آنها ۸/۱۳تریلیوندلار برآورد شده است. در این نمودار کل میزان وامهای مسکن در آمریکا ۵/۱۰تریلیوندلار تخمین زده شده است. کل ارقام تعهد شده برای کمک به کشورهای فقیر از سال ۱۹۷۰ تاکنون ۳/۳تریلیوندلار و میزان کمکهای انجام شده به آنها از آن سال تاکنون ۶/۲تریلیون دلار بوده است. تولید ناخالص داخلی کشور انگلیس نیز در این مقیاس ۵/۲تریلیوندلار اعلام شده است. در این قیاس نیز کل هزینه نظامی جهان در سال ۲۰۰۷، ۳/۱تریلیوندلار مشخص شده است. همچنین هزینه نظامی جنگ در عراق و افغانستان از سال ۲۰۰۱ در حدود ۷۰۰میلیارددلار اعلام شده است. بدهی کشورهای فقیر جهان ۵۰۰میلیارددلار و طرح بازسازی اروپا در طرح موسوم به «برنامه مارشال» ۱۰۰میلیارد دلار بوده است. در این میان بانکداری اسلامی به دلایلی چند از این بحران مصون مانده است. مدیر موسسه داوجونز در گزارشی اعلام کرده است که بر خلاف بحران مالی فعلی در جهان نظام بانکداری اسلامی سالانه ۲۰ تا ۲۵درصد رشد خواهد داشت اگر چه با افت کوتاه مدتی روبهرو خواهد بود. بانکداری اسلامی به دلیل
مهمترین شاخصه آن که همانا پرهیز از بهره پول و به اصطلاح ربا است، از سرمایهگذاری در ابزار مشتقه رایج در بازارهای بینالمللی و سرمایهگذاری در بخشهای پرریسک منع شده است. اکثر تمرکز بانکداری اسلامی بر خرید املاک و سرمایهگذاریهای خصوصی است. در برخی از کالاهایی که در تجارت و تولید آنها سرمایهگذاریهای بزرگ نیز صورت میگیرد، جایی برای سرمایهگذاری موسسات اسلامی تعریف نشده است. از این رو بانکداری اسلامی اگر چه در مجموع ۳۰۰میلیارد دلار دارایی را در پرتفوی خود مدیریت میکند، اما آیندهای کمریسک را پیشرو خواهد داشت.