تحلیل بنیادی حفاری شمال
شروین شهریاری <br>درخواست از آقای طاهرانپور: لطفا تحلیلی از وضعیت سودآوری شرکت حفاری شمال و احتمال تعدیل EPS ارائه دهید.<br>
شروین شهریاری
درخواست از آقای طاهرانپور: لطفا تحلیلی از وضعیت سودآوری شرکت حفاری شمال و احتمال تعدیل EPS ارائه دهید.
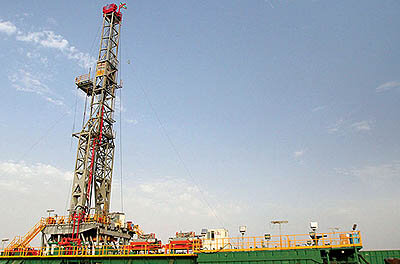
پاسخ: حفاری شمال نخستین شرکت بورسی حاضر در صنعت بالادستی نفت میباشد که در زمره شرکتهای جوان بوده و عملیات خود را از اوایل سال ۸۴ آغاز کرده است. ماهیت فعالیت حفاری شمال، قراردادی- پیمانکاری است و عمده طرف قراردادهای شرکت نیز مجموعههای وابسته به وزارت نفت است. از آنجا که صنعت اکتشاف و استخراج نفت در کشور ما با کمبود تجهیزات حفاری مواجه است، تقاضای داخلی برای خدمات این شرکت بیش از ظرفیتهای موجود است.
مساله مورد اشاره منجر به عقد قردادهای بلندمدت از سوی وزارت نفت با این شرکت (حتی قبل از تامین برخی تجهیزات لازم) شده است که میتواند به عنوان یک مزیت برای شرکت مطرح بوده و در کاهش ریسک فعالیت آن موثر باشد. برای تخمین سودآوری «حفاری» در سال ۸۸ ابتدا اقدام به تخمین درآمدهای شرکت میکنیم. به جدول شماره یک توجه کنید. در خصوص ارقام جدول شماره یک باید به چند نکته توجه داشت:
۱ - مدت زمان فعالیت هر یک از تجهیزات شرکت، معادل پیشبینی بودجه لحاظ شده است. همچنین نرخ تبدیل دلار در محاسبات ۱۰هزارریال است.
۲ - درآمد دکل ایران خزر (با کارفرمای ترکمنستانی) و دو یدک کش ایران کسما و ایران بهشهر در پیشبینی تحلیلی، مطابق ارقام بودجه در نظر گرفته شده است که متناسب با نرخ قراردادهای موجود میباشد.
۳ - در مورد دکل ایران البرز؛ زمان شروع حفاری آن مطابق اطلاعات امید نامه و اخبار موجود از اول مهر ۸۸ به مدت ۵ ماه کاری در پیشبینی تحلیلی در نظر گرفته شده است (روزانه ۱۰۰هزار دلار). برای نیمه نخست سال، درآمد قرارداد مزبور بر اساس نرخ راهبری قبل از شروع عملیات حفاری لحاظ شده است (روزانه ۶۲هزار دلار). شایان ذکر است در بودجه شرکت زمان شروع عملیات حفاری ایران البرز اول تیرماه فرض شده و بدین ترتیب کل درآمد بیشتر از پیشبینی تحلیلی محاسبه شده است.
۴ - به منظور محاسبه درآمد چهار دکل خشکی (۱۱۰ تا ۱۱۳) که در سال گذشته وارد مدار عملیات شدهاند، معیار «روزهای فعالیت» دقیق نیست. مطالعه صورتهای مالی ۱۲ ماهه ۸۷ نیز نشان میدهد که به عنوان مثال درآمد دکل ۱۱۰ (با مجموع فعالیت ۳۶۶ روز در سال گذشته) از دکل ۱۱۱ (با مجموع فعالیت ۳۴۸ روز در سال گذشته) کمتر بوده است. از سوی دیگر متراژ حفاری دکل ۱۱۱ در مدت فعالیت خود بیشتر از دکل ۱۱۰ بوده است. این مقایسه نشان میدهد که میزان کار انجام شده (متراژ حفاری) معیار دقیقتری به منظور شناسایی درآمد دکلهای خشکی است که البته به این مساله در جلسه معارفه نیز اشاره شد. با استفاده از این نکته برای تخمین درآمد دکلهای خشکی در پیشبینی تحلیلی به نحو زیر عمل شد: نخست از تقسیم کل متراژ حفاری این ۴ دکل در سال گذشته (۲۳۲۲۲ متر) بر تعداد کل روزهای فعالیت (۱۲۲۲ روز)، متراژ میانگین حفاری هر دکل خشکی در روز به دست آمد (۱۹ متر).


سپس نرخ درآمد هر متر حفاری خشکی در سال گذشته از تقسیم کل درآمد چهاردکل خشکی (۶۱۲میلیاردریال) بر کل متراژ حفاری انجام شده (۲۳۲۲۲ متر) محاسبه شده است. (۳۵/۲۶میلیونریال). در نهایت با توجه به قرارداد شرکت با کارفرما مبنی بر افزایش نرخ ۱۸درصدی خدمات در سال ۸۸، نرخ درآمد هر متر حفاری معادل ۰۹/۳۱میلیونریال در سال جاری به دست آمده است. از ضرب این رقم در عدد ۱۹ (متراژ روزانه حفاری) درآمد روزانه هریک از این چهار دکل محاسبه شده است.
۵ - درآمد روزانه دکلهای ۱۱۴ تا ۱۱۸ با الگوی فوق محاسبه شده و به درآمد روزانه این دکلها ۷۳میلیونریال اضافه شده است. این افزایش درآمد حاصل از خدمات جابجایی این دکلهاست که به همین میزان در پیشبینی بودجه شرکت نیز نسبت به درآمد روزانه چهار دکل قبلی بیشتر است. با توجه به موارد فوق مشاهده میشود که کل درآمد شرکت در پیشبینی تحلیلی حدود ۱۵۳میلیاردریال نسبت به بودجه بیشتر است. حال به تخمین بهای تمام شده میپردازیم. به جدول شماره ۲ توجه کنید. درخصوص ارقام جدول شماره ۲ چند نکته حائز اهمیت است:
۱ - سرفصلهای استهلاک، دستمزد و خدمات پیمانکاری ایران البرز و ایران خزر به علت قراردادهای موجود و محاسبات واقع بینانه معادل پیشبینی بودجه در نظر گرفته شده است.
۲ - هزینه خدمات پیمانکاری دکلهای خشکی در پیشبینی تحلیلی با ۱۸درصد افزایش نسبت به سال گذشته محاسبه شده است. بدین منظور ابتدا کل هزینه پیمانکاری دکلهای خشکی در سال ۸۷ با توجه به صورتهای مالی حسابرسی شده به دست آمده است (۲۱میلیاردتومان). سپس مبلغ مزبور بر تعداد روزهای فعالیت دکلها تقسیم شده است (۱۲۲۲ روز). در نهایت هزینه پیمان هر دکل خشکی در روز معادل ۱۷۲میلیونریال در سال گذشته به دست آمد.
بر اساس افزایش نرخ ۱۸درصدی (معادل نرخ تورم در قرارداد با پیمانکار)، هزینه روزانه پیمان در دکلهای خشکی در سال ۸۸ معادل ۲۰۳میلیونریال به دست میآید. با توجه به مترتب بودن هزینه پیمان دکلهای خشکی بر کل روزهای تحت بهرهبرداری (اعم از فعالیت یا توقف)، برای چهار دکل قبلی ۱۲ ماه و برای چهار دکل تازه خریداری شده ۸ ماه هزینه منظور شده است. همچنین برای دکل ۱۱۸ معادل ۱۱ ماه هزینه پیمان در نظر گرفته شده است (در مجموع ۲۷۵۰ روز).
۳ - هزینه مواد و کالای مصرفی در سال گذشته معادل ۱/۱۶میلیاردتومان بوده است. عمده این هزینه مربوط به راهاندازی دکلهای جدید و تعمیر دکل ایران خزر است. در گزارش پذیرش و درج به مساله کاهش هزینه مواد و کالا برای دکلهای راهاندازی شده در سالهای بعدی اشاره شده است. همچنین در پیشبینی درآمد سال ۸۹ شرکت، هزینه مواد و کالای مصرفی معادل حدود یکمیلیاردتومان به ازای هر دکل خشکی برآورد شده است.
با توجه به نکات مورد اشاره برای چهار دکل خشکی قبلی (۱۱۰ تا ۱۱۳) معادل یکمیلیاردتومان هزینه مواد و کالا در سال ۸۸ در نظر گرفته شده و برای ۵ دکل جدید و ایران خزر معادل هزینه سال گذشته (۱/۱۶میلیاردتومان) لحاظ شده است. (در مجموع ۱/۲۰میلیاردتومان).
با توجه به عدم تکرار هزینه تعمیر ایران خزر در سال جاری و نیز کاهش عمومی قیمت مواد و قطعات نسبت به سال گذشته، برآورد مذکور از احتیاط لازم برخوردار است.

با توجه به توضیحات فوق، با فرض تحقق سایر اقلام بودجه مطابق پیشبینی حسابرسی شده، سود قبل از مالیات شرکت از قابلیت افزایشی معادل ۲/۲۸میلیاردتومان برخوردار است (۳/۱۵میلیاردتومان افزایش درآمد حاصل از ارائه خدمات و ۹/۱۲میلیاردتومان کاهش بهای تمام شده). با توجه به مترتب بودن مالیات بر تغییرات مذکور، هزینه افزایش مالیات شرکت نیز معادل ۳/۶میلیاردتومان خواهد بود. بنابراین افزایش سود خالص شرکت مطابق مفروضات پیشبینی تحلیلی معادل ۹/۲۱میلیاردتومان به دست میآید (۸۴ ریال به ازای هر سهم).
شایان ذکر است در صورت در نظر گرفتن مفروضات تحلیلی برای سه ماه نخست (فعالیت ۴ دکل خشکی، ایرانخزر و ایرانالبرز) عملکرد شرکت با اختلاف چنددرصد مطابق اقلام گزارش سه ماهه به دست خواهد آمد. در جدول زیر جزئیات بودجه حسابرسی شده ۸۸ «حفاری» در مقایسه با پیشبینی تحلیلی ملاحظه میکنید: در پایان یادآور میشود، پیشبینی تحلیلی بر مبنای مجموعه ای از مفروضات ارائه شده و کارشناسان و سرمایهگذاران میتوانند با تغییر مفروضات، به ارقام متفاوتی در خصوص پیشبینی سود شرکت در سال ۸۸ دست یابند.