سفتهبازی نفتی؛ خوب یا بد؟
محمدصادق الحسینی<br>پس از افزایش شدید قیمت نفت و نوسانات غیرقابل پیشبینی نفت در سال ۲۰۰۸ میلادی و افزایش بیش از صددرصدی آن در چند ماه، بحثهای جدی در باب چرایی این افزایش قیمت این نوسانات شدید در گرفته است.
محمدصادق الحسینی
پس از افزایش شدید قیمت نفت و نوسانات غیرقابل پیشبینی نفت در سال ۲۰۰۸ میلادی و افزایش بیش از صددرصدی آن در چند ماه، بحثهای جدی در باب چرایی این افزایش قیمت این نوسانات شدید در گرفته است.
یکی از مهمتریناین بحثها که به نظر برخی تحلیلگران میتواند، آینده بازار نفت را تغییر دهد، موضوع مقرراتگذاری بیشتر در بازار نفت، به منظور کاهش امکان سفتهبازی دراین بازار است، در حالی که برخی معتقدند که سفتهبازی نقش موثری دراین بازار داشته است، نتیجهگیری میکنند با توجه به اهمیت نفت و قیمت آن در بازارهای جهانی، لازم است تا قوانینی در جهت محدود کردن امکان سفتهبازی در این بازار وضع شده و تجدید ساختاری اساسی در بازار کلیه مواد اولیه، خصوصا نفت صورت پذیرد. از دیگر سوی، اقتصاددانان و فعالان بازاری هم معتقدند که اولا سفتهبازی نقش مهمی در معادلات نوسان قیمت نفت بازی نمیکند، ثانیا اگر هماینطور باشد، افزایش مقررات کمکی به کاهش نوسانات و کاهش دامنه سفتهبازی نمیکند.
دراین راستا، با توجه به اهمیت بحث نفت و دامنه نوسانات قیمتی آن برای کشوری نفت خیز که بخش اعظم بودجه سالانهاش متکی به درآمدهای ناشی ازاین منبع طبیعی است،این مقاله سعی دارد تا به تحولات رخ داده دراین خصوص و نیز امکان یا عدم امکان و همچنین کارآیی مقرراتگذاری در بازار نفت بپردازد.
موافقان مقررات گذاری در بازار نفت
گری گنسلر رییس کمیسیون مشتقات مالی آمریکا(CFTC) گفته است که میخواهد نوسان را در بازار معاملات آتیها(Futures) کاهش دهد. او قصد دارد سفتهبازی در بازارهای انرژی (به طور خاص قیمت نفت) و دیگر مواد خام را محدود کند. وی عنوان داشته است: «قانونگذاران و سیاستگذاران نگرانی فزایندهای دارند که بنگاهها از اندازه و قدرت خود استفاده کردهاند تا قیمت مواد خام را افزایش دهند و به سود برسند.»
در ادامه آمده است که «سال گذشته دادههای CFTC نشان داد که تمرکز بخش عمده معاملات نفت در دست تعداد کمیسفتهباز قرار داشت». در آگوست سال گذشتهCFTC اعلام کرد که بنگاههای مالیای که برای مشتریانشان یا برای خودشان سفتهبازی میکردند، ۸۱درصد قراردادهای نفتی را در دست داشتند. ۸۱درصد رقم بزرگی است. حال ۱۱ ماه از آن زمان گذشته و CFTC حرفهای قبلی خود را تکرار میکند. این بدان معناست که این نهاد با توجه به دادههای موجود نشان میدهد که سفتهبازی، نقش موثری در افزایش قیمت نفت در سال گذشته بازی کرده است.
براین مبنا ادعا میشود که در سالهای اخیر سیاستمداران، گروه در حال رشدی از بازیکنان مالی که نفت را به هیچ وجه به صورت فیزیکی جابهجا نمیکردند، بیش از حد فعالیت کردهاند، بدوناین که تاثیرشان بر قیمت نفت بررسی شود.این افراد مشکلات زیادی را برای مصرفکنندهها به بار آورده و تمام بخشهای اقتصاد آمریکا از جمله خطوط هوایی و مشتریانشان را به نحوی تحت تاثیر قرار دادهاند. بنابراین این تحلیل، بنیانهای عرضه و تقاضای نفت، دیگر برای پیشبینی قیمت واقعی نفت کافی نیست و نیاز است تا سفتهبازی بیش از حد در بازار مواد اولیه، خصوصا بازار نفت، تحت کنترل قرار بگیرد تا فعالان بازار در مقابل کلاهبرداری حمایت شوند، چرا که این عده از تحلیلگران معتقدند که در بیست سال گذشته، مقررات در بازار مواد اولیه و خصوصا نفت روز به روز کمتر شده است، بهطوری که امروزه ۹۰درصد از کل معاملات مواد اولیه خارج از بازارهای سنتی صورت میگیرد. در معاملات موسوم به «swaps trades» طرفین معامله بدون اینکه هم را ببینند، مواد اولیه را خرید و فروش میکنند. این بدان معنی است که سفتهبازان میتوانند قیمتهای نفت را دست کاری کنند، بدون اینکه کسی
بفهمد، معامله کنند.
البته موافقان تاثیرگذاری عمده سفتهبازان در بازارهای نفت، میگویند که حضور سفتهبازان بزرگ نظیر صندوقهای سرمایهگذاری مختلف، بهعلت بحران مالی پیش آمده و جهش سرمایهها به سمت بازار مواد اولیه و خصوصا نفت، ریشه اصلی افزایش قیمت نفت در سال ۲۰۰۸ بوده است. (توجه بهاین نکته ضروری است که برخی از موافقان افزایش سختگیریها، معتقدند که تنها افزایش قیمت نفت در سال ۲۰۰۸ به دلیل افزایش سفتهبازی بوده است و نه افزایش نفت در دورههای پیشین) در واقع بر طبق دادههای عرضه و تقاضای نفت، تقاضای جهانی پایین و عرضه جهانی نفت در سال ۲۰۰۷ و ۲۰۰۸ بالا بود، به طوری که مصرف از ۸۶.۶۶میلیون بشکه در روز در سه ماه چهارم ۲۰۰۷ به ۸۵.۷۳میلیون بشکه در روز، در سه ماه اول ۲۰۰۸ کاهش یافت، در حالی که در طول همین دوره، عرضه از ۸۵.۴۹ به ۸۶.۱۷میلیون بشکه در روز افزایش یافت. در چنین شرایطی با توجه به قانون عرضه و تقاضا، طبیعا قیمتها باید کاهش مییافت، اما چنین نشد و قیمتها سیری به شدت صعودی به خود گرفت. غالبا استدلال میشود کهاین افزایش شدید به دلیل انتقال یافتن جریانات سرمایهای از بازار سهام و بازار مسکن به بازار آتی (futures) نفت
بوده است. این عده از اقتصاددانان و سیاستمداران ادعا میکنند که سال گذشته، ازاین طریق سیصد میلیارددلار سرمایه وارد این بازار شده، بنابراین از نظر آنها، افزایش قیمت نفت در سال ۲۰۰۸ تصنعی بوده و ناشی از ساز و کارهای اقتصادی نبوده است و دراین راستا باید قوانینی برای جلوگیری از معاملات کاغذی در بازار آتی نفت که هیچ ربطی به بازار واقعی نفت ندارد، تصویب شود تا بتواند ازاین نوسانات غیرقابل قبول جلوگیری نماید.
در همین رابطه کروگمن اظهار داشته است که «سال گذشته من نسبت به این ادعا که سفتهبازی علت اصلی افزایش قیمتها بود، مشکوک بودم، زیرا تصور میکردم که سفتهبازی در صورتی باعث افزایش قیمت میشود که نفت از بازار خارج و انبار شود، اما این شرط در بازار نفت برقرار نبود.این بار نه تنها انبارهای نفت پر شدهاند، بلکه مقادیر زیادی نیز در تانکرهای ساحلی نگهداری شده یا به روشهای سنتی ذخیره میشوند، بنابراین، این بار هیچ شکی نیست که سفتهبازی به افزایش قیمت نفت منجر شده است. در شرایط حاضر، سفتهبازی بار معنایی منفی ندارد. اگر پیش فرضهایمان در مورد عواملی که در بازار نفت موثرند درست بود - به عبارت دیگر اگر اقتصاد به زودی بهبود و تقاضا به شدت افزایش مییافت- کاملا عقلایی بود که در شرایط حاضر، انبارهای نفت را پر کنیم، اما در حال حاضراین فروض چندان عقلایی نیستند. خلاصه اینکه این بار داستان نفت با دفعههای قبل متفاوت است. این بار علائم سفتهبازی در مقیاسهای بالا، به راحتی قابل مشاهده است.»
براین مبنا، این کارشناسان معتقدند که اگر دولت واقعا بر کاغذبازیهای قراردادهای آتی نفت موسسات سرمایهگذاری، سختگیری میکرد، قیمت نفت خام در سال ۲۰۰۸ و ۲۰۰۹ نمیتوانست از بشکهای ۷۰دلار فراتر رود.
این بحثها حتی به سطح روسایجمهور رسیده و باعث شده روسایجمهور انگلیس و فرانسه بیانیهای دراین باره صادر کنند و گروه هشت نیز در نشست آخر خود خواستار بررسیاین مساله شد. این بحثها و این تمایل شدید در میان سیاستمداران و اقتصاددانان به افزایش قوانین در این بازار، پس از نوسانات غیرقابل باور نفت در سال ۲۰۰۸ میلادی و افزایش بیش از صددرصدی آن در چند ماه، بیش از پیش شدت گرفته و جدی شده است.
مخالفان افزایش مقررات در بازار نفت
اما اقتصاددانان بسیاری تاثیر منفی سفتهبازان در بازار نفت را نمیپذیرند و آن را افسانهپردازی سیاستمداران میخوانند.
این دسته از اقتصاددانان معتقدند که سفتهبازی نه تنها عامل افزایش شدید قیمت نفت نبوده و نیست، بلکه سفتهبازان به تعدیل جریانات سرمایهای و معتدل شدن و روان شدن بازار نفت کمک میکنند. این دسته سه استدلال عمده دارند: اول، تئوری که طبق آن سفتهبازان قیمت نفت را تعیین میکنند، با شواهد تجربی موجود همخوانی ندارد. دوم، سفتهبازی - حتی از طریق موسسات سرمایهگذاری بزرگ - نقش مفیدی را در بازارهای نفت بازی میکند و سرانجام، اگر حتی این قضیه درست باشد و سفتهبازان باعث افزایش قیمتها باشند، این هنوز به این معنی نیست که سختگیری دولتها و وضع قوانین جدید میتواند اوضاع را بهبود بخشد.
این عده همچنین دلیل اصلی افزایش شدید قیمت نفت در سال گذشته را به عوامل دیگری از جمله به کاهش ارزشدلار نسبت میدهند. در اثباتاین مدعا، عنوان میشود که نفت بهدلار قیمتگذاری میشود و اوپک مجبور شد برای حفظ حاشیه سود خود، قیمت نفت را در سال گذشته افزایش دهد و دلیل اصلی افزایش قیمت نفت، همین کاهش ارزشدلار بوده است.این دسته عنوان میدارند نکته جالب توجهاین است که نظرها تنها زمانی به سفتهبازان معطوف میشود که قیمتها در حال افزایش باشند، اما باید این نکته را در نظر گرفت که سفتهبازان جزو مهمیاز بازار به شمار میروند. اگر سفتهبازان در بازار نباشند، کمپانیهای تجاری که به دنبال کم کردن ریسکهایی هستند که در جریان سرمایهگذاریهایشان متحمل میشوند، طرفی را پیدا نمیکنند که با آنها معامله کنند. اگر CFTC بخواهد که سفتهبازی را در بازار مواد اولیه از جمله نفت محدود کند، باید فدرال رزرو را تحت نظر بگیرد، چرا که زمانی که سیاستهای پولی فدرال رزرو به کاهش ارزشدلار منجر میشود، قیمت مواد اولیهای که بهدلار ارزش گذاری شدهاند، افزایش مییابد، بنابراین سفتهبازها تنها میخواهند قدرت خرید خود را حفظ کنند.
البته پوشیده نیست که سیاستمداران در سرزنش سفتهبازان، سابقه پر طول و درازی دارند. سفتهبازان هرگز محبوب نبودهاند، به طوری که لنین در سال ۱۹۱۸ اعلام کرد که «سفتهبازانی که دستگیر میشوند، باید درجا کشته شوند». امروزه سفتهبازان، با جوخه آتش مواجه نیستند، اما چندان هم مورد احترام واقع نمیشوند. آنها با این اتهام مواجهند که تقاضا برای نفت را به طور مصنوعی بالا بردهاند و بنابراین مسوول افزایش اخیر در قیمتهای نفت شناخته میشوند.
البته همانطور که بیان شد،این اتهام، آشنا و قدیمی به نظر میرسد. یکی از اقتصاددانان عنوان میدارد: «تابستان سال گذشته نیز همین ادعاها مطرح میشد، ادعاهایی که هیچ پایه و اساسی نداشت. در واقع همانطور که بن لیبرمن اشاره کرده هر دفعه که قیمتهای نفت افزایش یافته، اتهام دستکاری بازار مطرح شده است، اما زمانی که بررسیها شروع میشود، معلوم شده که این اتهامات بیاساسند.»
اما بالاخره اقتصاددانان دیگری نظیر کروگمن که خود از کسانی بود که نقش سفتهبازی را در افزایش قیمت نفت رد میکردند، معتقد هستند که دراین دوره، سفتهبازی نقش موثری در افزایش قیمت نفت داشته و باید در مقابل آن اقدامیصورت گیرد، بنابراین باید بررسی شود که آیا این افزایش قمیت با دفعات پیشین متفاوت است؟ در پاسخ بهاین سوال غالبا ادعا میشود که با توجه بهاندازه بزرگ بازار نفت احتمالا این بار نیزاین اتهامات بیاساسند. به علاوه بین بازار معاملات آتیها (که نفت را به هیچ وجه از محل بازار خارج نمیکند) و قیمتهای بازاری نقدی (spot market prices) نفت پیوند ضعیفی وجود دارد. (در مطالعهای که فدرال رزرو منتشر کرده است، هیچ همبستگیای بین سفتهبازی و قیمت مواد اولیه از جمله نفت وجود ندارد). در افزایش اخیر و با فراتر رفتن نفت از ۷۰دلار نیز به نظر میرسد با توجه بهاین که اقتصاد در حال بهبود یافتن است، احتمال اینکه قیمتهای نفت به خاطر انتظار افزایش تقاضا افزایش یافته باشد، بیشتر است.
آیا محدود کردن سفتهبازی ضرری دارد؟ پاسخ مثبت است. با وجود تمام سوء ظنهایی که نسبت به سفتهبازان وجود دارد، سفتهبازان نقش مهمیدر بازارایفا میکنند. همانطور که
جی. دی فاستر گفته است: «سفتهبازان ریسکی را که فرد دیگری نمیخواهد، تقبل میکنند و اگر در پذیرش ریسک کار درستی کرده باشند، پاداش میگیرند و اگراشتباه کرده باشند، پولشان را از دست میدهند». در ادامه مقاله بیشتر به نقش سفتهبازان در بازارها خواهیم پرداخت. به همین دلیل، تعداد کسانی که از ممنوعیت سفتهبازی دفاع میکنند زیاد نیست. در بیشتر موارد پیشنهاد میشود که سفتهبازی بد هدف قرار بگیرد و تنها سفتهبازی در مواردی محدود شود که داد و ستد تضمین شده (hedge) برای کسبوکار ضروری باشد، اما چه کسی میتواند این امر را تعیین کند؟ علاوه بر آن، در مواردی که ریسکی وجود ندارد که دادوستد تامینی را ضروری کند، باز هم سفتهبازان با خرید و فروش ریسک نقش مهمیدارند. همانطور که فاستر میگوید: «بدون سفتهباز در یک طرف معامله، خطوط هوایی نمیتوانند از طریق داد و ستد تضمین شده، خود را از شر ریسک خلاص کنند».
یکی از اقتصاددانان معتقد است که «سیاست گذاران با بافتن تئوریهای توطئه، پیرامون سفتهبازان نمیتوانند به بازارها و به مردم کمک کنند. اگر آنها واقعا نگران قیمت بالای انرژی هستند باید نقش خودشان را در محدود کردن توسعه و عرضه مورد انتقاد قرار دهند. سیاستهای خود دولت، مسبب مشکلات هستند نه سفتهبازان، اما متاسفانهاین واقعیت به تیترهای روزنامهها راه نمییابد. سیاستمداران طوری وانمود میکنند که انگار حرص و طمع، ناگهان سفتهبازان را تسخیر کرده است. این در حالی است که انتظارات نسبت به عرضه و تقاضای آتی تغییر کرده است. مشخص نیست که چه رویدادها و اخباری باعث تغییر انتظارت شده است. سفتهبازان یا شش ماه گذشته به سختی دراشتباه بودهاند یا امروز به سختی دراشتباهند. سفتهبازان به احتمال زیاد، شش ماه پیش دچار اشتباه شدهاند، اما امکاناین که حدسشان درست بوده باشد، خیلی هم کم نیست.»
در ادامه به نقش سفتهبازان در بازار نفت پرداخته و سعی میشود نشان داده شود که سفتهبازی نمیتواند نقش بزرگ و غیر قابل اغماضی در نوسانات نفت داشته باشد و با برشمردن مزایای سفتهبازی، معایب محدود کردن سفتهبازی دراین بازار ذکر خواهد شد.
آیا سفتهبازان قیمتها را افزایش دادهاند؟
پس از مطرح شدن مباحث مطروحه در بالا، صحبتهایی مبنی بر افزایش قدرت کمیسیون مشتقات مالی آمریکا (CFTC) مطرح شده است و در همین روزها احتمالا شدت خواهد گرفت.
در این مقاله با بهرهگیری از رابرت مورفی، اقتصاددان و از کارشناسان فدرال رزور، به سه مدعای اصلیاشاره میشود. اول این که تئوری که طبق آن سفتهبازان قیمت نفت را تعیین میکنند، با شواهد تجربی موجود همخوانی ندارد. دوم، سفتهبازی (حتی از طریق موسسات سرمایهگذاری بزرگ) نقش مفیدی را در بازارهای نفت بازی میکند و سرانجام، اگر حتی این قضیه درست بود و سفتهبازان باعث افزایش قیمتها بودند و حتی اگر این امر ناپسندی به حساب میآمد، این هنوز به این معنی نیست که سختگیری دولت فدرال میتوانست و میتواند اوضاع را بهبود بخشد. در این راستا اقتصاددانان لیبرالتر معتقدند که بار دیگر به نظر میرسد که دولت برای یک مشکل خیالی، راه حلی خیالی پیشنهاد داده است.
اگر چه گفتههای مایکل مستر، مدیر صندوق پوشش ریسک، آمارهای موثری که نشاندهنده همبستگی بین افزایش قیمت نفت و مقدار پول نمادی، سرمایهگذاری شده توسط شرکتهای بزرگ و صندوقها در بازار آتیها را شامل میشود، اما تئوری اقتصادی نشان میدهد که این علایم و این نتایج صحیح نیستند. بیایید برای یک لحظه فرض کنیم که سفتهبازان واقعا باعث افزایش قیمتهای نفت نسبت به سطح بالای آن بودند. تصور کنید که در قیمت ۷۰دلار به ازای هر بشکه، هنگامی که در هر روز مصرفکنندگان ۸۵میلیون بشکه در هر روز میخریدند، تولیدکنندگان در هر روز ۸۵میلیون بشکه (حدودا تولید نفت کنونی در دنیا همین مقدار است) به بازار عرضه میکردند. مقدار عرضه شده با مقدار تقاضا شده برابر است و اقتصاد میتواند در این نقطه در تعادل به سر برد.
حال تصور کنید که به هر دلیلی، سرمایهگذاران خارج از این بازار (مثل شرکتها و صندوقهای سرمایهگذاری) که ذاتا هیچ کاری با بازار نفت ندارند، شروع به خرید میلیاردهادلار از قراردادهای آتی نفت کنند. به این صورت که آنها قرارداد الزامآوری را با تولیدکنندگان نفت منعقد میکنند که مثلا طی آن در یک تاریخ مشخص در آینده (۱۲ماه آینده) به ازای مثلا ۱۰۰۰بشکه نفت مقدار معینی پول بپردازند.
طبیعتا هر چه سرمایهگذاران تعداد بیشتری از این قراردادها منعقد کنند، قیمتی که نیاز است به تولیدکنندگان نفت بپردازند، بالاتر میرود؛ چرا که هنگامی که تولیدکنندگان مقادیر بیشتر و بیشتری را میفروشند، متوجه میشوند که ظرفیت آنها در آن تاریخ آتی سرانجام به سر خواهد رسید. (آنها قبلا تعدادی از قراردادهای آتی را طبق معمول به خطوط هوایی و دیگر بازیگران قدیمی این بازار فروختهاند) به همین جهت مثلا سرمایهگذاران سفتهباز، مشغول دادن پیشنهاد مقادیر بالاتر برای قراردادهای آتی نفت هستند که باید در زمان یک سال تحویل داده شوند.
هنگامی که قیمت آتیها بالاتر و بالاتر میرود، افراد بیشتر و بیشتری در بازار، به افراطی بودن و نادرست بودن و بالا بودن قیمت آنها اعتقاد پیدا میکنند. زمانی که قیمت آتی به ۱۰۰دلار برسد (در مقایسه با قیمت کنونی ۷۰دلار)، تعدادی سفتهباز از بازار آتی خارج خواهند شد تا سود کوتاهمدتی کسب کنند. به این معنا که آنها تعدادی از قراردادهای آتی را به دیگر سفتهبازان (یا مشتریان) سرسخت میفروشند.
در این حالت، تولیدکنندگان نفت درگیر نیستند، چون سفتهبازان کوتاهمدت و بلندمدت به سادگی و روی کاغذ با یکدیگر معامله کرده و شرطبندی یک سویهای میکنند و گویی تولیدکنندگان تماشاگرانی هستند که بازی بازار نفت را از بیرون تماشا میکنند.
اگر ما دستکاری قیمتها توسط سفتهبازان را تصدیق کنیم، این اولین مرحله و نشانه آن است.
اگر آنها واقعا مسوول نوسانات قیمت نفت بودند، باید دورههای طولانی Contango وجود میداشت، دوره Contango، دورهای است که طی آن قیمتهای آتی از قیمتهای لحظهای بیشتر میشوند. (البته باید توجه داشته باشید که اگر چه دستکاری قیمت باعث ایجاد Contango میشود، ولی لزوما این یک رابطه دوسویه نیست و Contango میتواند در بازاری که در آن هیچگونه دستکاری قیمتی صورت نگرفته نیز وجود داشته باشد.) با وجودی که یک Contango طولانی مدت دراین بازار وجود داشت؛ اما در جولای ۲۰۰۷ پایان گرفت و از آن پس بازار نفت عموما در حالتی به سر برد که قیمتهای لحظهای از قیمتهای آتی بیشتر بودند. اما صبر کنید، یک تفسیر ممکن برای کمبود Contango وجود دارد. اگر فاصله بین قیمتهای آینده و قیمتهای لحظهای بهاندازه کافی بزرگ شود، مردم برای انباشتن بشکههای حقیقی نفت، انگیزه پیدا میکنند. به عنوان مثال، فرض کنید که قیمت آتیها برای یکسال به ۱۴۰دلار برسد، سرمایهگذارانی که میتوانستند در قیمت لحظهای، هزار بشکه را در قیمت ۷۰دلار بخرند، در جریان یک قرارداد آتی ۱۲ماه صبر میکنند و سرانجام طبق قرارداد بسته شده، نفت را بشکهای ۱۴۰دلار تحویل میگیرند.
سود ۷۰دلار به ازای هر بشکه مطمئنا بهره سرمایه سرمایهگذاری شده و هزینههای انبارداری و بیمه و دیگر ریسکها را پوشش میدهد.
واضح است که با فرض اینکه سفتهبازان سرسخت، که در ابتدا قیمتهای آتی را تحت تاثیر قرار داده بودند و ازاین امکان آربیتراژ سود میبردند، به خرید قراردادهای آتی ادامه میدهند، این نوع فرصت آربیتراژ دوام نمییابد.
شما فرض کنید که همچنان سفتهبازان سرسخت به خرید قراردادهای آتی ادامه دهند تا قیمت آتی را در ۱۴۰دلار ثابت نگاه دارند. دراین صورت و بهخاطر وجود این فرصت آربیتراژ ۷۰دلاری، بدیهی است که خرید نقدی نفت به شدت طرفدار پیدا میکند و تا وقتی که قیمت لحظهای اینقدر بالا نرود که این احساس را که سرمایه فرد برای مدت ۱۲ماه مسدود شده است، به وجود نیاورد، سرمایهگذاران، نفت را امروز در بازار لحظهای میخرند تا آن را ذخیره کنند. این در حقیقت مکانیزمی است که سفتهبازان میتوانند از طریق قراردادهای آتی، قیمتهای لحظهای را تحت تاثیر قرار دهند؛ اما هنگامیکه آمار تمامیاجزا بازار نفت به صورت گاه به گاه و یا انتخابی تحلیل میشود، کل این مکانیسم ناپدید شده و به چشم نمیآید، به طوری که تحلیلگران قیمت نفت نقدی و آتی را در هفته اول مثلا حول و حوش ۷۰دلار مشاهده میکنند و سپس هر دوی اینها را در هفته دوم، حدود ۱۴۰دلار میبینند. دراین هنگام طرفداران تئوری ساخته شدن حباب توسط سفتهبازی مدعی میشوند که عدم وجود Contango ، سفتهبازان را از دستکاری قیمتها مبرا نمیکند.
در این هنگام، طرفداران تئوریایجاد حباب توسط سفتهبازان خواهند گفت که حتی اگر چنین باشد، ما علائم دیگری داریم که نشان میدهد، سفتهبازان افزایش قیمت عمدهای را ایجاد کردهاند، به عنوان مثال موجودی انبارهای نفت خام در دوره مورداشاره، رشد داشته است. به طور کلی، برای اینکه قیمت لحظهای تحت تاثیر قرار گیرد، بشکهها باید برای تحویل به بازار، از مصرفکنندگان قدیمی به سمت انبارهای سفتهبازان منحرف شوند.
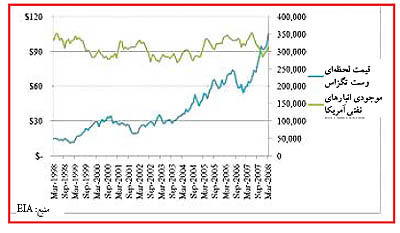
اگر ما در آغاز تعادلی در مقدار ۸۰میلیون بشکه در هر روز و قیمت ۷۰دلار به ازای هر بشکه داشته باشیم، یک قیمت جدید ۱۴۰دلاری به ازای هر بشکه، میتواند باعث ایجاد اضافه عرضه شود. البته بهاین آگاهیم که در بازار نفت، عرضه و تقاضا به طرز آشکاری بیکشش هستند، به این معنی که تغییرات بزرگ در قیمت تنها تغییرات کوچکی را در مقدار عرضه و تقاضا شده ایجاد میکنند. با این وجود، قطعا یک افزایش صددرصدی در قیمت، باعث ایجاد مازاد مقدار عرضه شده نسبت به مقدار تقاضا شده (توسط مصرفکنندگان قدیمی) در بازار لحظهای خواهد شد. شاید در بشکهای ۱۴۰دلار، هنگامی که تولیدکنندگان ۸۶میلیون بشکه به بازار میآورند، پالایشگاهها، مشتریان صنعتی و دیگر خریداران قدیمی تنها ۸۴میلیون بشکه خریداری کنند. اگر این اتفاق بیفتد نیاز است که در هر روز دو میلیون بشکه به سمت انبارها روانه گردد. با چنین ساختار زمانی قیمتهای نفت، دادهها هیچ نشانهای از چنین انباشتگی در انبارها نشان نمیدهند. همانطور که در نمودار زیر نشان داده شده، به نظر میرسد که انبارهای تجاری در ایالاتمتحده با جهشی تند در قیمتهای لحظهای نفت خام، تحت تاثیر قرار نمیگیرند.
پس میدانیم که اگر سفتهبازان قیمتهای آتیها را از سطحی که نزد مصرفکنندگان منصفانه به نظر میرسد بالاتر ببرند، ما باید شاهد افزایش قیمت آتیها به قیمت لحظهای و یا رشد در انبارها باشیم. بهعبارت دیگر، ما هنوز هیچ نشانهای از هشدار نسبت به نقش سفتهبازها ندیدهایم؛ قیمتهای لحظهای نفت در هنگامی که رشد سریعی داشتهاند از قیمتهای آتی نفت بیشتر بودهاند. (همانگونه که شکل ۱ نشان میدهد) انبارهای تجاری نفت در ایالات متحده برای یک دهه در محدوده با ثباتی به سر بردهاند.
طرفداران تئوری ایجاد حبابها توسط سفتهبازان، تنها یک کارت دیگر برای بازی دارند: فرض کنید که سرمایهگذاران با سرمایهگذاری در قراردادهای آتیها، در واقع قیمت آتیها را به سمت ۱۴۰دلار هل میدهند؛ در صورتی که ویژگیهای بنیادین بازار، تنها قیمتی در حدود ۷۰دلار را پشتیبانی میکنند. اکنون، راه بالا بردن قیمت لحظهای تا ۱۴۰دلار، نه افزایش تقاضا، بلکه کاهش عرضه است؛ زیرا با دانستن اینکه مثلا کشورهای عضو اوپک میتوانند نفت سال آیندهشان را با توقف در قیمت ۱۴۰دلار به ازای هر بشکه تخلیه کنند، چرا باید به تلمبهزنی در همان نرخ کنونی که تنها بشکهای ۷۰دلار عایدی دارد، ادامه دهند؟
بنابراین تئوری، وزرای کشورهای عضو اوپک سود ناچیزشان را در قراردادهای آتی(چرا که سود قراردادهای آتی تنها به سفتهبازان میرسد)، با تقلیل تولید جاریشان و در نتیجه افزایش دادن قیمت نفت لحظهای جبران میکنند. با این کار، قیمتهای آتیها و قیمتهای لحظهای در سطح مشابه قیمت ۱۴۰دلار قرار میگیرند واین کشورها منتفع شده و در نتیجه موجودی انبارها هم کاهش مییابد.
در نتیجه اوپک میتواند، قیمتهای لحظهای را از طریق انحراف تولیدات از بازار بالا برد؛ اما آنها تنها میتوانند تولیدات را زیر زمین احتکار کنند نه در تانکرهای روی زمین یا از طریق امکانات ذخیرهسازی که آمارگران بتوانند آنها را حساب کنند. این انصافا تئوری جالب و قابل تاملی است؛ اما افسوس که آمارها به سادگی این تئوری را تایید نمیکنند! به طوری که با دادههای ساختار زمانی قیمتها، آمارهای تولید اوپک دقیقا متضاد چیزی است که داستان ما میطلبد.
طبق تخمینهای EIA (سازمان اطلاعات انرژی)، اگرچه در واقع تولید اوپک از سال ۲۰۰۵ تا فصل اول ۲۰۰۷ کاهش یافته است؛ اما از آن پس در هر فصل تولیدش افزایش پیدا کرده. به ویژه، میزان تولید اوپک یک دوره کامل در بهار ۲۰۰۸ به بالاترین میزان خود در تاریخ رسید. بنابراین هنگامی که قیمتهای لحظهای نفت در بیشترین حد خود بودند، اوپک تولیدش را در هر دوره افزایش داده است. پس واضح است که در حقیقت تئوریای که سرمایهگذاران نهادی رشد قیمتهای نفت را از طریق کاهش عرضه، دو برابر کردهاند، همواره مبهم و بیمبنا بوده است.
آخرین ابهام، شامل مقادیر عظیم ذخایر نفت در تانکرهای ایرانیان است. اگرچه این همیشه ممکن است که سفتهبازان مسوول افزایش قیمتها باشند؛ اما این محتملتر به نظر میرسد که افزایش در قیمتهای نفت به علل واقعیتر و غیرتوهمیتری مربوط باشد. عللی همانند: افزایش در تقاضا (بهویژه از سوی چین)، عرضه بدون کشش جهانی و افتدلار در برابر یورو (طی یک سال (۲۰۰۸-۲۰۰۷) بیش از ۱۵درصد) و ...
سفتهبازی؛ مفید یا مخرب؟!
تابه حال نشان داده شد که احتمالا سفتهبازان مسوول رکورد زدن قیمتهای نفت نیستند، اکنون مزایای فعالیتهای آنها را یادآوری میکنیم(البتهاین مزایا را میتوانید در هر کتاب اقتصاد مالی و یا امثالهم بیابید):
نخست، میدانیم که تمامی سفتهبازان خدمت حیاتی در جهت تعدیل سریع قیمتها و کاهش فراریت (volatility) بازار انجام میدهند. به طور کلی، یک سفتهباز در قیمت پایین میخرد و در قیمت بالا میفروشد. در کل چرخه قیمت کالا، سفتهبازی فراریت را کاهش میدهد، چراکه خرید (هنگامی که قیمت پایین است) قیمتها را به سمت بالا میکشد و فروش (هنگامی که قیمت بالا است) قیمتها را به سمت پایین هل میدهد. بنابراین سفتهباز واقعی (کسی که به کالا وابسته نیست و به درستی تنها بر تغییر قیمتها شرطبندی میکند) بهاندازه درستی پیشبینیاش سود میکند و همچنین به نسبت ضعف در پیشبینیاش باید تاوان بپردازد. در یک بازار نفتی پر ریسک ( به خاطر احتمال حمله به خاورمیانه، خرابکاران در عراق و نیجریه، دشمنان خشمگینی که ممکن است تقاضا را محدود کنند و مشاجرات سیاسی در کشورهای نفتی)، سفتهبازان اطمینان دارند که آگاهیهای محدود و مختص به متخصصان در تمامی این رشتهها، به سرعت در قیمتهای بازاری منعکس میشود.
اکنون نشان خواهم داد که استدلالهای بالا موجب میشود که حتی اگر شواهد گویای این بود که سفتهبازان در افزایش شدید قیمتهای نفت مسوول بودهاند، هنوز هم یک دعوی قابلطرح برای احترام به رفتار آنها وجود دارد! برای مثال، اگر اسرائیل و اعراب با یکدیگر بجنگند، مثلا ممکن است که قیمتهای لحظهای نفت با وحشتی فزاینده به بیش از ۴۰۰دلار در هر بشکه برسد. در چنین فضایی، مردم از موجودیهای گسترده انبار که به خاطر فعالیتهای شبانهروزی سفتهبازان (بنابر ادعای تئوریایجاد حباب توسط سفتهبازان) در ساختار تولید انباشته شدهاند، خشنود خواهند شد!!
اقتصاددانان بازار آزاد متوجه نقش مفیدی که قیمتها در هماهنگسازی تولید و مصرف بازی میکنند، هستند. این نقش برای قیمتهای آتیها و تخصیص منابع بین مصارف حال و آینده نیز کاربرد دارد. سفتهبازان واقعی اطمینان دارند که قیمتهای آتیها تا حد ممکن دقیق هستند، بنابراین رفتار خود را تا حد ممکن به طور موثری با این قیمتها هماهنگ میکنند.
اما سرمایهگذاران نهادی مثل صندوقهای بازنشستگی یا شرکتهایی که به خرید سهام شرکتهای دیگر مبادرت میکنند، چطور؟
اگر مدیران این نهادها دو درصد نمایش در شاخص قیمتها را هم تحمل میکنند و باز از تقاضایشان دست نمیکشند، این به خاطر آن است که در حال تلاش برای حرکت در جهت افزایش احتمالی و جهشی قیمتها هستند، این به دلیل این که این صندوقها با اتاق جنگ در کاخ سفید، یا یهودیهای اسرائیلی و یا جنگجویان نیجریهای ارتباط دارند، نیست. بنابراین آیا این سرمایهگذاران، جریان اکتشافی قیمتها را از طریق پرتاب سبد مختلط میلیاردهایشان، منحرف نمیکنند؟ پاسخ منفی است، چرا که بازار میتواند از پساین شرایط برآید.
در این صورت، بازار به خوبی این افراد را که دانش کافی برای پیشبینی نداشتهاند، با از بین بردن پولهای گزافشان، تنبیه میکند. بنابراین اگر این سرمایهگذاران اشتباه میکنند و قیمتها را در یک حساب امیدوارکننده؛ اما ناپایدار، به سمت بالا هل میدهند، منتظر ایستادهاند تا به خاطر حماقتشان بیشتر زیان کنند. چرا که زمان از بین رفتن حباب بر هیچکس روشن نیست!
بله حبابها به وجود میآیند (مثل بازار مسکن، چه در ایران و چه در آمریکا) اما اگر دولت مجازاتها یا اجبارهای ساختگی برای کسانی کهاشتباه میکنند در نظر بگیرد، انگیزه را در سرمایهگذاران ریسکگریز از بین میبرد. همچنین اگر سیاستمداران پیشاپیش میدانستند که کدام سرمایهگذاری هوشمندانه و کدام احمقانه است، و نیز کدام سفتهباز مفید و کدام مخرب است، ما به طور کلی نیازی به بازارهای مالی نداشتیم.
یک نکته مهم آن است که اگر مدیران صندوقهای بازنشستگی و دیگر هج فاندها، آتیهای نفت را میخرند، لزوما به این دلیل نیست که آنها میتوانند روند افزایش قیمتها را به دقت پیشبینی کنند. بلکه غالبا آنها کالاها را مستقیما به سبد کالاهایشان اضافه میکنند تا مشتریانشان را از خطرات بسیار بزرگ در برابر افزایش غیرقابل پیشبینی قیمت کالاهای اولیه حفظ کنند.
بهعبارت دیگر حتی تندترین انتقادها نیز هنگامی که خطوط هوایی، قراردادهای آتیهای نفت را خریداری میکند تا خود را در برابر تغییرات قیمت که میتواند کسبوکار آنها را ویران کند، محافظت کنند، به سکوت تبدیل میشوند؛ چرا که آنها بهطور مشخصی دارند خودشان را از افزایش قیمتها در آینده حفظ میکنند و این امر برای صندوقهای بزرگ هم به نحوه دیگری صادق است.
دخالت دولت موثر است؟!
بحثهایی که تا به حال مطرح شد، خطر طرحهای پیشنهادی برای تنظیمات بیشتر یا حتی قدغن کردن سرمایهگذاری نهادی در بازار آتیها را نشان میدهد. حتی اگر سفتهبازان قیمتهای نفت را به سمت بالا تغییر میدادند و حتی اگر این امر چیز بدی بود، ابزارهایی که در دست دولتمردان (مثلا دولتمردان آمریکایی) وجود دارد، این امکان را به آنها نمیدهد که بتوانند کار موثری دراین خصوص انجام دهند. میلیونرهایی که میخواهند بر نفت شرطبندی کنند، هنوز میتوانند در بازارهایی غیر از بازار آمریکا، این کار را انجام دهند و به فرض، هنوز میتوانند قیمت نفت را به سمت بالا هدایت کنند. دولت همانطور که نمیتواند دادوستد کوکائین را متوقف کند، نمیتواند جلوی سفتهبازی نفت را بگیرد.
به هر حال، مثل هنگامی که مبارزه با مواد مخدر با ابزارهای قانونی، شکل واقعیاین بازار را بر هم میزند و منجر به انواع مختلف دردسرهای غیرضروری میشود، اگر دولت آمریکا یا دولتهای دیگر، سرمایهگذاریهای نهادی در آتیهای نفت را به شدت کنترل کنند نیز اتفاقی شبیه به همین رخ خواهد داد. چرا که اگر دراین بازار چنین سودی وجود دارد، این سود توسط کسی با ریسک بالاتری کسب خواهد شد. اما مشکلاشاره شده باقی میماند؛ به اضافهاین که اکنون دیگر شهروندان هیچ راهی برای مقاومت بیشتر در مقابل افزایش قیمتهای نفت ندارند که این نه تنها منجر به قیمتهای بالاتر نفت میشود، بلکه منجر به صدمه دیگر بازارها نیز میشود.
به طور خلاصه، آمارهای تئوری را که طبق آن سفتهبازان مسوول افزایش عمده در قیمتهای نفت هستند، تایید نمیکنند، همچنین حتی اگر اینچنین باشد، سفتهبازان، برای فعالیتهای بازار و برای کاهش نوسانات در بازارها مفید هستند و این کار را از طریق هموارسازی و سرعتبخشی به تعدیلات قیمت انجام میدهند.
در نهایت، تدوین قانون پیشنهادی به منظور محدود ساختن سفتهبازی نهادی، سفتهبازان را از دستکاری قیمتها(به فرض) باز نمیدارد؛ بلکه تنها مدیران را در حفاظت از مشتریانشان از بازارهای فرار باز میدارد.
پیشبینی قیمت نفت درآینده
اگر از همان تحلیل قدیمی، اما معتبر عرضه و تقاضا در بازار نفت استفاده کنیم، بدیهی است که رکود جهانی تنها به تقاضا لطمه وارد نساخته و آن را کاهش نداده، بلکه عرضه را نیز تحت تاثیر قرار داده است. برای مثال، آژانس بینالمللی انرژی با ذکر دلایل فسخ یا تعویق سرمایهگذاریها در میدانهای نفتی که در هنگام پایین بودن قیمتهای نفتی، با وجود هزینههای بالای تجهیزات و نیروی کار، منافع اندکی دارند، بیان داشته: «قابل توجه است که در مقایسه با رشد میان مدت ۱.۵میلیون بشکه در روز در سال گذشته، اکنون پیشبینی میشود که عرضه کل کشورهای غیرعضو اوپک ۰.۴ تا ۰.۹میلیون بشکه در روز تا سال ۲۰۱۴ کاهش یابد. بیشترین میزان کاهش از سمت کاهش تولیدات در میدانهای نفتی قدیمیتر به ویژه در مکزیک، روسیه، انگلستان و نروژ ناشی میشود.ضمنا جدیدترین سواحل نفتی کانادا نیز برای تولید در حال حاضر نفع چندانی ندارند ، چرا که تولید آنها بسیار هزینه بر است.» در همین راستا، پیشبینی میشود که تا ۷۰درصد پروژههایی که دیگر از نظر اقتصادی به صرفه نیستند، ملغی شده یا به تعویق بیفتند.
فارغ از تصویب شدن یا تصویب نشدن چنین مقررات سختگیرانهای و بدون نیاز به تحلیل چگونگی تاثیر این مقررات، به نظر میرسد که از یک سو با توجه به پیشبینیهای خوشبینانه تخفیف یافتن رکود جهانی، تقاضای نفت به سمت بالا گرایش داشته باشد و از طرف دیگر، عرضه نفت هم همانطور که گفته شد رو به کاهش باشد. این شکاف میان عرضه و تقاضا، حداقل در ماهها و شاید سال آینده، موجب افزایش قیمت نفت و کم اثر بودن چنین مقرراتی (حتی به فرض کارآیی و امکان وضعاین مقررات) در بازار نفت را فراهم خواهد آورد.
نمودار شماره ۱ : قیمت لحظهای وست تگزاس در برابر موجودی انبارهای نفتی آمریکا( ماهانه، هزار بشکه)