جهانیسازی مالی و ضمانت در بازار وامهای مسکن
محسن رنجبر
ماتیاسهافمن، توماس نیشکا <br> مترجم: محسن رنجبر<br>اوراق بهادار تحت پشتیبانی وامهای مسکن، نقش عمدهای را در بحران مالی ایفا کردهاند و در نتیجه چندان مورد پسند توده مردم نیستند.
ماتیاسهافمن، توماس نیشکا
مترجم: محسن رنجبر
اوراق بهادار تحت پشتیبانی وامهای مسکن، نقش عمدهای را در بحران مالی ایفا کردهاند و در نتیجه چندان مورد پسند توده مردم نیستند.
در این مقاله به بررسی منافع این ابزارها از دید اقتصاد خرد پرداخته و نشان میدهیم که اقتصادهایی که بازار توسعهیافتهتری برای وامهای مسکن تضمین شده دارند، ریسک مصرف بیشتری را با اقتصادهای دیگر به اشتراک میگذارند.
تضمین دیون مرتبط با وام مسکن، نقش مهمی را در بروز و گسترش شدید بحران مالی حاضر ایفا نمود (برونر مایر، ۲۰۰۹). اتفاق عجیبی نیست که این امر به شایعاتی در رابطه با کارآیی این قبیل ابزارها در توزیع ریسک اقتصاد کلان منجر گردیده است. امروزه آشکار است که قرار دادن دوباره دیون مسکن در اوراق بهادار تحت پشتیبانی وامهای مسکن میتواند هزینههای کلی عظیمی را به بار آورد؛ اما تا به حال هیچ کس به لحاظ تجربی، منافع اقتصاد کلان این ابزارها را ثابت نکرده است.
این منافع را چگونه باید ارزیابی نمود؟ برخی از تئوریهای ساده اقتصادی ما را در پاسخ به این سوال کمک میکنند. یک شیوه برای ارزیابی سودمندی نو آوریهای مالی (از قبیل اوراق بهادار تحت پشتیبانی وام مسکن) تعیین این نکته هست که آیا این نوآوریها به متنوعسازی ریسک کمک کرده است یا خیر؟ هماکنون ریسک نهایی در سطح اقتصاد کلان که همه ما با آن مواجهیم، نوسان مصرف میباشد؛ به این معنا که درآمد و ثروت ما در دوران رونق افزایش یافته و در حین رکود کاهش مییابد؛ اما این که رکود واقعا تا چه حد به ما آسیب میرساند، بدینگونه تعیین میشود که آیا در اثر صدمات وارد شده مجبور هستیم که خانه خود را رها کنیم، اتومبیل خود را بفروشیم یا تنها از غذا خوردن در رستورانهای عجیب و غریب صرف نظر نماییم. لذا این که افراد بتوانند مصرف پایداری را در طول چرخههای کسب و کار حفظ کنند یا خیر، شاخص مهمی از این امر است که بازارهای مالی تا چه حد امکان گسترش ریسک را فراهم میآورند. همچنین درجهای که اقتصادها دیون مسکن را تا آن حد تضمین میکنند، بر توانایی جامعه جهت متنوعسازی اینگونه ریسکهای مصرف در سطح بینالمللی تاثیر میگذارد.
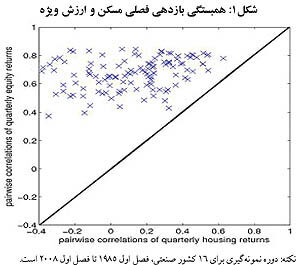
این تاثیر به طور بالقوه بزرگ است. بازار وامهای رهنی در سطح بینالمللی یکپارچگی بسیار کمتری نسبت به مثلا بازار ارزش ویژه یا اوراق قرضه دارد و در اغلب کشورها بخش املاک مسکونی به صورت عمده از داخل کشور تامین بودجه میگردد. در شکل ۱، همبستگی بینالمللی بازار سهام در مقابل قیمت املاک مسکونی نشان داده شده است. قیمت مسکن در تمامی ۱۲۰ کشوری که در این جا مد نظر قرار گرفتهاند، همبستگی بینالمللی بسیار کمتری در قیاس با بازار بورس دارد.
نمودار فوق در کنار این واقعیت که ثروت مسکن بزرگترین جزو ثروت خالص خصوصی در اکثر کشورها است، نشان میدهد که نوسانات ارزش املاک مسکونی (یا ارزش دیون تضمین شده با آنها) عامل بالقوه مهمی است که از دیدگاه اقتصاد فردی خطراتی را به وجود میآورد. ما در مقالهای که اخیرا به نگارش درآوردهایم (هافمن و نیشکا، ۲۰۰۹) در اینباره به تحلیل پرداختهایم که ضمانتها به متنوعسازی این گونه خطرات در سطح بینالمللی کمک کرده است؛ زیرا باعث شده که دیون رهنی در این سطح قابل مبادله گردند.
ضمانت و تعدیل مصرف
ما برای ارزیابی محدوده تضمین در یک کشور اطلاعاتی راجع به ارائه قانونی دیون مسکن تضمینی و استفاده از آنها در یک سری مقطعی از ۱۶ اقتصاد صنعتی گردآوری نمودیم. تمرکز اصلی در ارزیابی کیفی ما بر میزان دیون ممتاز تضمین شده قرار ندارد، بلکه عمدتا راحتی در مبادله این دیون و نیز محدوده نوسان ارزش این ضمانتها را مد نظر قرار میدهیم. این تفاوتهای قانونی احتمالا در تقسیم ریسک حائز اهمیت خواهند بود؛ زیرا وجود آنها به این معنا است که اگر اوراق قرضهای که توسط دیون مسکن تضمین شدهاند در کشورهای مختلف و تحت قوانین قضایی متفاوتی منتشر گردند، آن گاه به داراییهای مختلفی بدل خواهند شد.
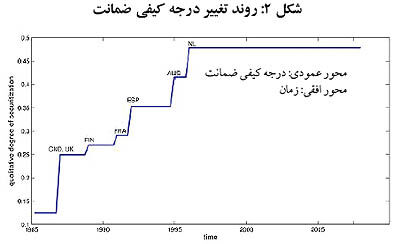
در شاخص ما امکان آن که بتوان بازار ثانویه دیون مسکن را به میزان متفاوتی آزاد نمود، وجود دارد. عدد صفر نشانگر آن است که کشور مربوطه اصلا چنین بازاری ندارد و عدد یک به کشورهایی (مثل آمریکا) مربوط است که آزادترین بازارها را دارند و ارقام میان این دو حاکی از اشکال میانی ضمانت هستند (از قبیل وجود بازار برای Pfandbriefe است که نوعی اوراق قرضه مورد استفاده در آلمان و سوئیس میباشند). با افزایش آزادسازی در کشورها میزان این شاخص نیز بالا میرود.
در شکل ۲ چگونگی افزایش متوسط احتمال تضمین دیون مسکن نشان داده شده است. پرش خطی که در نمودار آمده بدان معنا است که کشوری دیگر یا گروهی از کشورهای دیگر بازار ثانویهای برای دیون مسکن به وجود آورده یا آن را آزاد میکنند. محدوده و زمان اینگونه آزادسازیها بسیار متغیر است. ما از این گوناگونی در تحلیل تجربی خود استفاده کردهایم. برای اندازهگیری میزان محافظت از مصرف در برابر شوکهای ویژه کشورها در چرخه کسب و کار، رگرسیون نرخ رشد مصرف در مقابل نرخ رشد تولید را انجام دادیم و در آن با حذف نوسانات جهانی مصرف و تولید، اثرات عادی و معمول مربوط به زمان را کنترل کردیم. ضریب برآورد شده به ما میگوید که یک شوک نوعی در چرخه کسب و کار، چگونه بر مصرف کشورها تاثیر میگذارد. این ضریب، معیاری از ریسک غیرتسهیم شده مصرف است. برای ارزیابی اثر ضمانت بر این ضریب باید در هر نقطه زمانی، رگرسیون را میان کشورهای دارای آزادترین بازار دیون مسکن و کشورهایی که کمترین آزادسازی از این نوع را دارند، برقرار نماییم. اگرچه هویت این کشورها (به خاطر آزادسازیهایی که روی داده است و نظم کشورها را دستخوش تغییر میکنند) عوض میشوند؛ اما با کنترل
همزمان دیگر تفاوتهای میان کشورها (به ویژه تفاوتهایی که به طور بالقوه مشاهده نشدهاند) که ممکن است بر تسهیم ریسک تاثیر بگذارند، دو گروه تصنعی به وجود میآید که نمایانگر بازارهای دارای بیشترین و کمترین میزان آزادی هستند.
نتایج مطالعه ما حاکی از آن است که هر چه بازارهای دیون مسکن ضمانت شده در یک کشور توسعه یافته تر باشند، آن گاه میزان ریسک مصرفی که این کشور با دیگران تسهیم میکند بیشتر خواهد بود؛ در حالی که کاهشی بهاندازه یک نقطه درصد در تولید یک کشور (نسبت به متوسط دنیا) منجر به کاهش ۸/۰ نقطه درصدی در مصرف کشورهایی میشود که امکان ضمانت در بازار وام مسکن آنها وجود ندارد، همین میزان کاهش در شرایطی که بازارهای ثانویه دیون مسکن بیشترین توسعه یافتگی را دارا باشند، تنها به ۶/۰درصد کاهش در مصرف منجر میشود.
ما دریافتهایم که این نتیجه حائز اهمیت بوده و در مقابل گسترهای از ویژگیهای جایگزین و به ویژه کنترل توسعههای همزمان در بازارهای مالی دنیا ثابت میماند. از جمله توسعههای همزمان در بازارهای مالی دنیا میتوان به رشد آزادانه مالکیت دیگر داراییهای مالی در خلال دهههای ۱۹۹۰ و ۲۰۰۰ اشاره کرد که با افزایش تسهیم ریسک بینالمللی نیز شناخته میشوند.
از منافع ضمانت غافل نشوید
بنابراین تضمین دیون مسکن وجهی مهم از جهانیسازی مالی است که سبب میشود مصرف افراد به میزان قابل ملاحظهای در برابر فراز و نشیبهای چرخه کسب و کار مقاوم گردد. یکی از دلایل احتمالی این که تضمین دیون مسکن چنین اثر شدیدی بر تسهیم ریسک در عرصه بینالمللی دارد، آن است که بازار وامهای مسکن، جزء تقطیع شدهترین بخشهای سیستم مالی در سطح بینالمللی هستند. در صورتی که به بانکها اجازه داده شود که بخشهایی از پرتفوی رهنی خود را دوباره در قالب بستههایی قرار داده و (اغلب به سرمایهگذاران خارجی) بفروشند، آنگاه میتوانند حتی در زمان کسادی همچنان به ارائه اعتبار به مصرفکنندگان بپردازند و از این طریق، تسهیم ریسک مصرف را بهگونهای مؤثر برای خانوارهای خصوصی فراهم آورند.
در واقع شواهدی دال بر این دیدگاه وجود دارد که تثبیت عرضه وامهای بانکی در این انتقال مهم بوده است.
کشورهایی که بازار دیون مسکن تضمین شده آنها توسعه یافتهتر بوده است، از رشد بیشتری در نسبت اعتبار به GDP خود برخوردار بودهاند و به نظر میرسد که حساسیت این رشد در مقابل تغییر نرخ بهره کمتر میباشد. این شواهد بینالمللی با یافتههای مربوط به آمریکا همخوانی دارند.
یافتههای مرتبط با کشور آمریکا نشان میدهند که افزایش مسوولیت بانکها در متنوعسازی پرتفوهای بانکی خود، اثر مثبت و قابل ملاحظهای بر دستیابی خانوارها و شرکتها به بازار اعتبار و نهایتا به تسهیم ریسک دارد. هافمن و شرباکووا (۲۰۰۸) در تحقیقی مرتبط چنین تحلیل میکنند که آزادسازی بانکی در سطح ایالتهای آمریکا در دهه ۱۹۸۰، این امکان را برای بانکها به وجود آورد تا در دوران رکود اعتبار بیشتری را برای شرکتهای کوچک فراهم آورند که به نوبه خود، تسهیم ریسک میان ایالتها را ثبات بخشید. لوتسکینا و استراهان (۲۰۰۹) به این نتیجه رسیدهاند که ضمانتها ارتباط بین شرایط مالی بانکها و عرضه وامهای رهنی را تضعیف کرده است.
نتایج بررسی شده در این جا نکات سیاستی مهمی را بیان میکنند. درست است که ضمانت سبب شده است که مشکلات جدی در رابطه با مخاطرات اخلاقی به وجود آیند (که از میان آنها میتوان به کاهش انگیزه وام دهندهها برای ارزیابی مناسب کیفیت اعتبار یا افزایش ابهام این بازار اشاره کرد (دمیانیک و فن همرت، ۲۰۰۸؛ میان و سوفی،۲۰۰۸)) اما سیاستگذارها باید در نتایج کنترل این بازارها بسیار دقت کنند که به جای درست کردن ابرو چشم را کور نکنند. همچنین به نظر میرسد که تضمین دیون مسکن منافع اقتصاد کلان قابل ملاحظهای را در شکل تسهیم بینالمللی بهتر ریسک مصرف به همراه داشتهاند. چالشی که ناظران با آن مواجه خواهند بود، بهبود ضمانت به شیوهای است که این منافع را به خطر نیندازد.
منابع:
Brunnermeier (۲۰۰۹), "Deciphering the ۲۰۰۷-۰۸ Liquidity and Credit Crunch", Journal of Economic Perspectives, ۲۳(۱), ۷۷-۱۰۰
Demyanyk, Yuliya S. and Van Hemert, Otto, Understanding the Subprime Mortgage Crisis (December ۵, ۲۰۰۸), to appear in the Review of Financial Studies
Hoffmann and Nitschka (۲۰۰۹), "Securitisation of Mortgage Debt, Asset Prices and International Risk Sharing" Institute for Empirical Research in Economics Working paper no ۳۷۶, University of Zurich
Hoffmann and Shcherbakova (۲۰۰۸), "Consumption Risk Sharing over the Business Cycle: The Role of Small Firms' Access to Credit Markets", Institute for Empirical Research in Economics Working Paper No. ۳۶۳; CESifo Working Paper Series No. ۲۵۴۴
Loutskina and Strahan (۲۰۰۹), "Securitization and the Declining Impact of Bank Finance on Loan Supply: Evidence from Mortgage Originations", Journal of Finance ۶۴(۲), ۸۶۱-۸۸۹
Mian, A. and A. Sufi (۲۰۰۸). "The Consequences of Mortgage Credit Expansion: Evidence from the ۲۰۰۷ Mortgage Default Crisis", NBER working paper ۱۳۹۳۶.