وعدههای آقای رئیس کل
[ لیلا اکبرپور ]<br>اکنون شرکت بیمه امین تنها بیمهگر اتکایی کشورمان است که شخصاً بر افزایش سرمایه این شرکت توصیه کرده و تاکید دارم که باید هر چه زودتر انجام شود
[ لیلا اکبرپور ]
اکنون شرکت بیمه امین تنها بیمهگر اتکایی کشورمان است که شخصاً بر افزایش سرمایه این شرکت توصیه کرده و تاکید دارم که باید هر چه زودتر انجام شود مجموعه تصمیمات زمینهساز تحول بیمهای در سال ۸۶، بنیانهایی را پیریزی کرده که بیتردید در سال ۸۷ شاهد تغییرات گستردهای در صنعت بیمه کشورمان خواهیم بود. اجرای طرح تحول صنعت بیمه به دنبال ابلاغ فرمان ۱۰ مادهای رئیسجمهور از یکسو و تصمیم دولت مبنی بر ادغام شورایعالی بیمه در سایر شوراهای اقتصادی کشور از سوی دیگر موجب شد تا تلاش ۵ ماهه بیمهگران در جهت ارائه راهکارهای مناسب در راستای اجرای ۱۰ فرمان تاکنون بینتیجه بماند و شورایعالی بیمهای تشکیل جلسه نداد تا پیشنویسهای ارائه شده از سوی کارگروهها مورد نقد و بررسی قرار گیرد.
این در حالی است که براساس خواسته رئیسجمهور، وزارت اقتصاد، بیمه مرکزی و شرکتهای بیمه دولتی و خصوصی مسئول اجرای طرح تحول در صنعت بیمه شدند، اما تدوین برخی پیشنویسها موجب بروز اختلاف نظر میان اعضای کارگروه به ویژه بیمه مرکزی با برخی از اعضا شد. این در حالی بود که بیمهگران خرسند از اینکه رئیسجمهور اصلاح ساختار صنعت بیمه را به خود بیمهگران سپرده است در صدد رفع مشکلات و رسیدن به یک درک مشترک از یکدیگر بودند که اجرایی شدن سیاستهای کلی اصل ۴۴ و واگذاری ۳ شرکت بیمه دولتی به بخشخصوصی و ایجاد فضای رقابت در بازار بیمهای کشور، این خرسندی را بیشتر کرد.
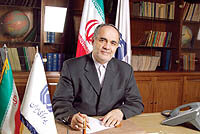
صحبت از اصلاح ساختار در صنعت بیمه موجب شد تا بیمهگران تصمیمهای سرنوشتساز قبلی دولت مانند تثبیت قیمت حق بیمه شخص ثالث با توجه به افزایش نرخ دیات را تحمل کنند و در انتظار بازاری باشند که بتوان در آن زیان بیمههای اتومبیلی را که بیش از۶۰ درصد پرتفوی صنعت بیمه را به خود اختصاص داده جبران کنند. با نزدیک شدن به بهار ۸۷ به دفتر کار دکتر کهزادی، رئیس کل بیمه مرکزی ایران در بلوار آفریقا رفتیم و با او در خصوص تولد دوباره صنعت بیمه با توجه به برنامههای از پیش تعیین شده به گفتوگو نشستیم. کهزادی با لبخند آرام همیشگیاش از خبرنگار دنیای اقتصاد استقبال کرد و در پاسخ به طولانیترین سوال او مبنی بر اینکه «آقای دکتر، در فضای کسب و کاری که قیمت محصول، کارمزد فروش، کارمزد اتکایی، بازارهای ورود، سهم نگهداری ریسک، سهم واگذاری اتکایی، میزان جرایم و تخفیفها، شاخههای سرمایهگذاری و میزان سرمایهگذاریها در هر کدام به وسیله مقام ناظر تعیین میشود واقعا نوآوری، رقابت، سودآوری و مشتریمداری چه جایگاهی دارد؟ و آیا بیمه مرکزی برای رفع مشکلات و اجرای دو فرمان ابتدایی از ۱۰ فرمان رئیسجمهور «یعنی ایجاد رقابت بر پایه مشتریمداری و اصلاح سیستمهای نظارتی در جهت ارتقای سطح عدالت و سلامت صنعت بیمه برنامهای دارد؟ گفت: بیمه مرکزی متعهد، تعهدات بیمهگر در مقابل بیمهگذار و سهامدار است. افراد به دلگرمی نظارت بیمه مرکزی اقدام به خرید سهام و بیمهنامه میکنند، فردا نام نظارت بیمه مرکزی را از روی یک شرکت بیمه بردارید و ببینید چه اتفاقی میافتد. نظارت بیمه مرکزی اعتبار شرکتهای بیمه است و تمام مواردی که اشاره کردید در حوزه همین نظارت است، اما این نوید را هم در آستانه سال جدید به بیمهگران میدهم که بیمه مرکزی تمام تلاش خود را میکند تا نظارت به شکل مطلوبی صورت گیرد، واگذاری اتکایی اجباری به تدریج کاهش یابد و نظارت تعرفهای به مالی تبدیل شود... ادامه گفتوگوی دنیای اقتصاد با رئیس کل بیمه مرکزی ایران را هم بخوانید:
آقای دکتر، در حالی سال ۸۶ به پایان میرسد که اختلافنظر شدیدی، صنعت بیمه را فرا گرفته است، لطفا در این خصوص توضیح دهید؟
بیمه مرکزی و شرکتهای بیمه در کنار یکدیگر در تلاشند تا موانع پیشروی توسعه بیمه در کشور را حل کنند، اما در این مسیر اختلافنظرهایی وجود دارد، متاسفانه پیرو ابلاغ فرمان ۱۰ مادهای رئیسجمهور در همایش بیمه و اقتصاد ملی برخی سعی کردند چنین وانمود کنند که طرح تحول در صنعت بیمه به خاطر مشکلات ساختاری در بیمه مرکزی است، اما واقعیت این بود که رئیسجمهور از عملکرد برخی از شرکتهای بیمه ناخرسند بود و فرمان ۱۰ مادهای را هم به همین خاطر ابلاغ کرد.
آقای دکتر، خود شما در آغاز سخن به صراحت گفتید، مسئول هر گونه رفتار، بیمهگران، نهاد نظارتی بیمه مرکزی است، بنابراین ۱۰ فرمان شامل بیمه مرکزی نیز میشود؟
بله، این انتقاد به بیمه مرکزی شد که باید در مقابل آنها میایستاد اما به راستی امکانات بیمه مرکزی چه میزان است؟ در حالی بیمه مرکزی پاسخگوی مسئول رفتار مدیران شرکتهای بیمه است که مدیران دولتی را که بیش از ۸۰% بازار در دست آنهاست، وزارت امور اقتصادی و دارایی تعیین میکند و نظر بیمه مرکزی را هم برای اینگونه تصمیمات نمیخواهند، در مورد بیمههای خصوصی این مشکل وجود ندارد زیرا وقتی مدیرعامل و اعضای هیأتمدیره تعیین شدند به بیمه مرکزی معرفی میشوند تا از نظر فنی مورد تایید قرار گیرند.
با توجه به انتخاب مدیران عامل بیمههای دولتی و با نگاهی به نحوه اجرای طرح تحول در صنعت بیمه به نظر میرسد فعالیتهای بیمه مرکزی با معاونت بانک و بیمه وزارت اقتصاد تداخل پیدا کرده است. این طور نیست؟
براساس قانون بیمهگری، بیمه مرکزی مسئول تعمیم و توسعه بیمه در کشور است و وظایفی که دارد منحصر به خود او است، اما در طرح تحول وزیر امور اقتصادی و دارایی از سوی رئیسجمهور مسئول اجرا شد و طی احکامی جداگانه معاون بانک و بیمهای خود، اینجانب و مدیران عامل بیمههای دولتی را مسئول پیگیری و تدوین اصلاحات کردند که طی جلساتی با حضور کارشناسان صنعت بیمه و استادان دانشگاهی پیشنویسهایی برای گذر از مسیر قانونی و تبدیل به مصوبه آماده و به رئیسجمهور ارائه شد.
شما از روند اجرای طرح تحول رضایت داشتید؟ پیشنویسها نظر رئیس کل بیمه مرکزی را هم تأمین کردند؟
کارگروهها تشکیل شدند و طی ۵ ماه گذشته اکثراً کار تیمی خوبی را انجام دادند و در مجموع از تمامی کارشناسان به خاطر تحقیقات و تلاش بیوقفه قدردانی میکنم، اما بیمه مرکزی در مورد ۲ پیشنویس مخالفت شدید خود را اعلام کرده، چرا که به صلاح هیچ یک از عوامل صنعت بیمه و در نهایت اقتصاد کشور نیست.
لطفا از جزییات پیشنویسهایی که موجب مخالفت بیمه مرکزی شد بگویید؟
یکی از آنها حذف یکباره واگذاری اتکایی اجباری به بیمه مرکزی و دومین ایجاد چهار کمیسیون تحت عنوان زیرمجموعه شورایعالی بیمه برای تصویب پیشنویسها است که بیمه مرکزی مخالف اجرای آنها است.
چرا؟ حذف واگذاری اتکایی به صورت اجباری که بد نیست خود شما هم موافق هستید و اعلام کردید به تدریج این اتفاق میافتد.
بله، اما همانطور که گفتید به صورت تدریجی نه یکباره! بیمه مرکزی طی یک برنامه زمانبندی شده در نظر دارد ظرف ۵سال اتکایی اجباری را حذف کند، آن هم مشروط بر اینکه جایگزین مطمئنی برای آن باشد. بیمه مرکزی ایران در طول این سالها یک میلیارد دلار توان پذیرش ریسک دارد که بحث افزایش سرمایه بیمه مرکزی و بیمه ایران در کمیسیون اقتصاد دولت مطرح و تصویب شده و برای تصویب نهایی به دولت و مجلس میرود تا با این افزایش سرمایه، ظرفیت نگهداری ریسکها افزایش یابد، حذف یک باره واگذاری اتکایی اجباری بدون جایگزینهای مطمئن خیانت به کشور است.
منظور شما از جایگزین مطمئن برای حذف واگذاری اتکایی اجباری چیست؟
منظورم حضور بیمهگرهای اتکایی ایرانی در کشور است، اکنون شرکت بیمه امین تنها بیمهگر اتکایی کشورمان است که شخصاً بر افزایش سرمایه این شرکت توصیه کرده و تاکید دارم که باید هر چه زودتر انجام شود تا با داشتن مدیری قوی و آشنا به بازارهای بینالمللی نقش موثری در توزیع ریسک در داخل و خارج از کشور و همچنین قبول ریسک از خارج ایفا کند.
آیا درخواست دیگری برای تاسیس شرکت بیمه اتکایی به بیمه مرکزی آمده است؟
بله، چند درخواست برای تاسیس بیمه اتکایی به بیمه مرکزی آمده است.
متقاضیان بیمههای خصوصی هستند؟
بله، برخی از متقاضیان بیمههای خصوصی هستند.
پاسخ بیمه مرکزی چیست؟
مشروط بر اینکه برنامه قابل قبولی ارائه کرده باشند و مدیران متخصص و مجرب در امر بیمه به ویژه مراودات بینالمللی برای اجرای طرح خود معرفی کنند، مجوز تاسیس را میگیرند، این مجوز در اختیارات شورای عالی بیمه است، اما بیمه مرکزی حمایت قاطعانه میکند.
آقای دکتر، کمبود نیروی انسانی متخصص در امور بیمهگری به وضوح دیده میشود. برای این مشکل چه برنامهای دارید؟
یکی از برنامههای بیمه مرکزی ارتقای سطح آموزش صنعت بیمه است. بیمه مرکزی ایران از یک سال پیش بر روی دستورالعمل آموزش بیمههای دولتی کار کرده، در این دستورالعمل از الگوی بانکها استفاده شد و در آخرین جلسه شورای اداره استخدامی صنعت بیمه تصویب و توسط بیمه مرکزی به شرکتهای بیمه دولتی ابلاغ شد. بر اساس آن شرکتهای بیمه به صورت منظم در امر آموزش کارکنان خود در داخل و خارج از کشور تصمیمگیری کرده و در ارتقاء نیروی انسانی نیز بر اساس گذراندن این آموزشها صورت خواهد گرفت.
در گفتههای قبلی خود به پیشنویس ایجاد ۴کمیسیون تحت عنوان زیرمجموعه شورای عالی بیمه اشاره و به صراحت مخالفت خود را ابراز کردید. لطفا توضیحات بیشتری دهید؟
شورای عالی بیمه یکی از ارکان بیمه مرکزی است و با این مصوبه احتمالی تبدیل به مجموعهای جدا از بیمه مرکزی شده که به منزله تضعیف بیمه مرکزی خواهد بود و طبیعی است با آن مخالف باشیم. اکنون موارد در بیمه مرکزی تجزیه و تحلیل شده و پس از کار کارشناسی برای تایید نهایی به شورای عالی بیمه میرود، چنانچه ۴ کمیسیون مستقل موارد را کارشناسی کرده و به شورای عالی بیمه ارائه دهند، نقش بیمه مرکزی و وظایفش چه میشود؟
یقین دارم خود رئیسجمهور هم فکر نمیکرد فرمان طرح تحول موجب بروز این اختلافات شود، شما چه نظری دارید؟
هدف رئیس جمهور از ابلاغ فرمان ۱۰ مادهای تبدیل شرکتهای بیمه به شرکتهای فعال و چالاک بود که خدمترسانی مطلوب به مردم تحقق یابد، دستور رئیسجمهور با این نظرات تحریف میشود. با هرچیزی که نظارت بیمه مرکزی را تضعیف و فرآیند رسیدگی به کار مردم را طولانی کند مخالف هستیم و این مخالفت را به وزیر اقتصاد نیز منعکس کردهایم.
با خصوصیشدن شرکتهای بیمه مشمول واگذاری تنها بیمه مرکزی و بیمه ایران دولتی میمانند و بیمه مرکزی ناگزیر به انعطاف بیشتری است؟
اتفاقا به همین خاطر بیمه مرکزی به زودی پیشنهاد ریاست مجمع عمومی بیمه ایران را به دولت خواهد داد. از آنجا که بیمه مرکزی نماینده دولت در صنعت بیمه است و بیمه ایران هم قرار است دولتی بماند، جا دارد بیمه مرکزی رئیس مجمع عمومی بیمه ایران و ناظر بر فعالیتهایش باشد.
تضعیف وزارت اقتصاد پاسخ به تضعیف بیمه مرکزی است؟
توجه داشته باشید که نهادهای ناظر با یکدیگر مشکلی ندارند، صحبت فقط سر تقسیم وظایف است تا کارها با هم تداخل پیدا نکند و هر کس بداند در کجای کار ایستاده و چه وظایفی برعهده دارد.
به نظر شما سندیکای بیمهگران در تقسیم این وظایف چه نقشی میتواند داشته باشد؟
سوال خوبی پرسیدید. اتفاقا برخیها فکر میکنند سندیکای بیمهگران میتواند جایگزین بیمه مرکزی باشد. شاید اهداف سندیکا و بیمه مرکزی از نظر حمایت از شرکتهای بیمه همسو باشد اما رسیدگی به صنعت بیمه کاری بسیار تخصصی است که احتیاج به یک مقام ناظر قوی دارد. بعلاوه بازار بیمه متشکل از بیمهگر و بیمهگذار است در حالیکه سندیکای بیمهگران تنها یکطرف قضیه (بیمهگر) ایستاده است، حل مسایل بیمهای باید توسط یک واحد مستقل که منافع شرکتهای بیمه و بیمهگذار، هر دو را، مد نظر قرار دهد، انجام گیرد. بیمه مرکزی موفقیت سندیکا در ایجاد تعامل بیمهگران با یکدیگر را موفقیت خود میداند، اما همانطور که گفته شد در طرف دیگر بازار بیمه، بیمهگذاران و مشتریان شرکتهای بیمه وجود دارند که مصالح و خواستههای قانونی آنان نیز باید لحاظ شود. از اینرو نهاد ناظر باید بیطرف باشد. ضمن آنکه سندیکای بیمهگران مانند هر جای دنیا باید یک تشکل صنفی، تخصصی و غیرسیاسی باشد.
این بیطرفی که شما عنوان کردید کاملا بهجاست، اما همان قضیه قدیمی واگذاری اتکایی اجباری این بیطرفی بیمه مرکزی را زیر سوال میبرد؟
اولا این اتکایی اجباری بهتدریج کاهش مییابد، اما توجه داشته باشید شرکتهای بیمه، نهادهای مالی هستند و بیمه مرکزی به عنوان یک نهاد ناظر بدون داشتن ابزار مالی نمیتواند بر عملکرد آنان نظارت داشته باشد. در واقع واگذاری ۲۵ درصد بیمههای اموال و ۵۰ درصد بیمههای عمر به صورت اتکایی اجباری به بیمه مرکزی به منزله نمونهبرداری از کل عملیات بیمهای است، قطعا میتوان این سهم نمونه را به نسبتهای پایینتر کاهش داد، اما قطع یکباره آن به صلاح نیست. همین سهم واگذاری موجب میشود که در بسیاری مواقع جلوی نرخشکنیهای نامعقول گرفته شود.
در زمان نرخشکنی به قول شما نامعقول بیمه مرکزی سهم اتکایی اجباری خود را طبق تعرفه برمیدارد و با بقیه قضایا کاری ندارد که این مابهالتفاوت جریمه شرکت بیمه محسوب میشود.
فرض کنید واگذاری اتکایی اجباری نباشد و هر شرکت بیمهای در ارائه نرخ و شرایط آزاد باشد. میدانید چه اتفاقی میافتد؟ آن شرکتهایی که سرمایه و ذخایر بیشتری دارند آزادانه نرخها را کاهش میدهند و رقبای کوچکتر و بطور کلی شرکتهای بیمه خصوصی در این بازار حذف میشوند که حفظ حقوق آنها هم از وظایف بیمه مرکزی است. توجه داشته باشید که دولت طی سالهای گذشته از شرکتهای بیمه خود توقع سودآوری نداشته و همواره خواستار ارائه سرویس و خدمت درست به مردم بوده است، لذا طبیعی است شرکتهای بیمه دولتی تمایل به جذب مشتری بیشتر و مقبولیت عمومی داشته و کسب سود در اولویت بعدی آنان باشد.اما بیمههای خصوصی سهامدارانی دارند که در مجامع عمومی حاضر می شوند و توقع دارند حداقل سود مطابق با سود بانکی نصیبشان شود. در چنین شرائطی بدون دخالت بیمه مرکزی ایران شرکتهای خصوصی آسیب میبینند.
به نظر شما دولتیها بیشتر نرخشکنی میکنند؟
هیچ چیز قطعی نیست، اما با توجه به تفاوتهای فاحش شرایط شرکتها این طور پیشبینی میشود که دولتیها شرایط آسانتری برای نرخشکنی دارند، اما در مجموع بیمه مرکزی نمیتواند دست رو دست بگذارد و شاهد نابودی تدریجی شرکتهای بیمه باشد، بارها از آزادسازی نرخ در سایر کشورها گفته شده، اما یک بار نگفتهاند که بسیاری از شرکتها در بیمه در سایر کشورها به خاطر نداشتن تاب رقابت در بازار آزاد ورشکسته شدهاند. این ورشکستگی یعنی از بین رفتن سرمایههای مردم که به نظارت یک نهاد ناظر دلخوش بودند. لذا ضروری است بیمه مرکزی با توجه به تمام ابعاد نظارت کند.
در خاتمه برای سال نو چنانچه پیامی برای عوامل صنعت بیمه دارید، بفرمایید؟
سال خوبی را برای همه همکاران عزیز صنعت بیمه آرزو میکنم و میخواهم همانطور که تاکنون خدمات خوبی را ارائه میکردند، کار خود را توسعه داده و رضایت مشتریان را فراهم کنند. همچنین مدیران شرکتهای بیمه در توسعه بیمه به ویژه بیمههای عمر کوشا باشند و با همدلی و تفاهم در راه خدمت به مردم خدمتگزار خوبی باشند.