خدمات پس از فروش موجب دلگرمی بیمهگزاران عمر میشود
بر اساس آمار مستند از سوی بیمه مرکزی ایران سهم بخشخصوصی از بازار بیمه کشور حدود ۶/۱۸درصد است که ۱۲درصد این سهم در انحصار بیمه پارسیان است.
بر اساس آمار مستند از سوی بیمه مرکزی ایران سهم بخشخصوصی از بازار بیمه کشور حدود ۶/۱۸درصد است که ۱۲درصد این سهم در انحصار بیمه پارسیان است. هر چند گروهی سهم ۱۲درصدی بیمه پارسیان از بازار بیمهای کشور را مدیون سهامدار بزرگی مانند شرکت ایرانخودرو و پوشش تمام محصولات این شرکت خودروساز میدانند. اما سرویسدهی به بیمهگزاری بزرگ مستلزم برنامهای مدون و بهرهگیری از کارشناسانی است که بتوانند در واحدهای صدور و پرداخت خسارت خدمات مناسبی را ارائه دهند. این در حالی است که بیمه پارسیان با حضور در ۵فاز پارس جنوبی به صورت کنسرسیوم بخشی از خطرات این منطقه ویژه اقتصادی را پذیرفته و در صدد است سهم سایر رشتهها به غیر از اتومبیل را در کیک پرتفوی خود افزایش دهد.
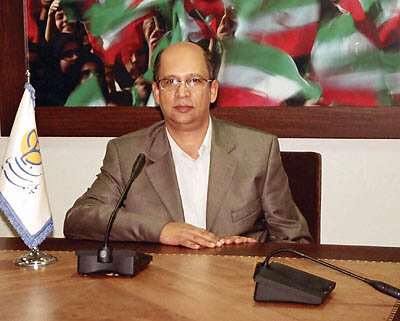
در آستانه سمینار بیمه و توسعه که امسال نیز با موضوع بیمههای عمر برگزار میشود. گفتوگویی را با حسین کریمخان زند مدیرعامل بیمه پارسیان انجام دادهایم، کریمخان زند ابتدا گفت: طرحهای بیمه به ویژه بیمه عمر از کشورهای دیگر به ایران وارد شد اما ایرانیان توانستند با توجه به قوانین موجود کشوری و مقررات اسلامی مثل دیات، خود را با آن تطبیق دهند.
آقای کریمخان زند لطفا ابتدا از موانع پیش روی بیمههای عمر بگویید؟
آنچه در خصوص بیمههای عمر میتوان به عنوان یک نکته یادآور شد اینکه در ارتباط با این رشته بیمهای تحقیقات کافی و جامع در ایران صورت نگرفته است و طی ۴۰سال گذشته هر بار شرکتی تصمیم ورود به بازار بیمههای زندگی را گرفت از موفقیت برخوردار نبود، در حالی که بحث بیمههای عمر در کشور میتواند دارای تاثیر بسزایی باشد و بقای آرامش و اطمینان خاطر افراد خانواده را تضمین کند.
به نظر شما بیمهگران تلاش خود را انجام دادهاند؟
توجه داشته باشید که توسعه بیمههای عمر نیازمند تفکر بلندمدت و برنامهریزی طولانی ۲۰ تا ۳۰ سال آینده است، متاسفانه دستیابی به سود بیمههای اموال با تلاش کمتر و در زمان کوتاهتر صورت میگیرد و همین مساله موجب شده تا بیمهگران بیشتر به مقوله بیمههای غیر زندگی توجه داشته باشند تا بیمههای زندگی اما آنان که بر توسعه بیمه عمر و سرمایهگذاری مصر بودند پس از ۵ تا ۷سال فعالیت به نتایج ارزشمندی رسیدند که حاضر نیستند باهم عوض کنند. تجربهای ارزنده که نیازمند تشریفات و تجهیزات بیمههای اموال نبود و تنها با جلب اعتماد بیمهگذار قابل فروختن بود.
آقای زند لطفا در خصوص جلب اعتماد بیمهگذار بیشتر توضیح دهید؟
بیمههای عمر باید طوری طراحی و مکانیزه باشد که به آسانی بتوان آن را به مشتری عرضه کرد و خریدار بتواند آن را درک و خریداری کند. البته بیمهگذار باید این اطمینان را حاصل کند که شرکت بیمه از پول و سرمایههای او به درستی محافظت میکند هیچ اقتصاددانی تضمین نرخ بهره ۱۵ یا ۱۶درصد را برای مدت طولانی ۱۵ تا ۲۰ سال آینده را به صلاح نمیداند و احتمال ثبات آن را بسیار ناچیز میداند. به همین دلیل در سایر کشورها که حجم تولید حق بیمههای عمر رقم قابل توجهی است نرخ محاسبات بهره اندک است و بیمهگذار از سرمایهگذاری شرکتهای بیمه منتفع میشود و سهم مشارکت مناسب دریافت میکند.
بنابراین انواع بیمههای عمر باید با تحقیقات و بررسی ویژگی جامعه و شناخت نیازهای جامعه خاص ایرانی طراحی و پیادهسازی شود و افراد بتوانند با توجه به نیاز خود در انتخاب نوع بیمهنامه مختار باشند.
شناخت جامعه و نیازسنجی در آن برای جلب اعتماد کافی است؟
نکته مهم در اینجاست، ارائه خدمات پس از فروش در بیمههای عمر موجب جلب اعتماد بیمهگذار خواهد شد. بیمهگر باید همواره بیمهگذار خود را در جریان تحولات بیمهنامه خریداری شده، سرمایهگذاریهای انجام شده و امکاناتی که میتواند در اختیار او قرار بدهد، بگذارد. این ارتباط دو طرف و حفظ آن موجب اطمینان خاطر مشتری از ادامه حیات شرکت بیمهاش شده و ایفای تعهدات بیمهگر را برای او مسلم میکند.
به نظر شما توسعه بیمههای عمر نیازمند اصلاح مقررات نیز هست؟
به نظر میرسد برای توسعه فعالیتهای بیمهگران در مقوله بیمه عمر اصلاح یک سری آییننامهها لازم است و نیازمند یک سری تغییرات جزئی میباشیم.اگر امکان این بود که شرکتهای بیمه که به صورت جنرال (عمومی) فعالیت میکنند، بتوانند به تنهایی شرکت بیمه عمر انفرادی تاسیس کنند قطعا توسعه بیمه عمر سرعت بیشتری میگرفت. در واقع تفکیک درآمدهای شرکتهای بیمه از ذخایر و درآمدهای بیمههای عمر در صنعت بیمه تاثیر بسزایی در توسعه آن دارد.در عین حال تحقیق و بررسی روشهای جدید فروش بیمههای عمر و تدوین آییننامههای مبنی بر جذب بازاریاب و فروشنده بیمههای عمر موجب سرعت بخشیدن به روند رو به رشد تولید حق بیمه میشود، البته آییننامه نمایندگان ویژه فروش بیمه عمر تصویب شد اما برای ساماندهی بازاریابان کافی نیست و نیازمند کار بیشتری است.
لطفا در خصوص سرمایهگذاری ذخایر بیمههای عمر توضیح دهید؟
تمام موارد در بیمههای عمر با سایر رشتهها متفاوت است از شبکه فروش حرفهای تا سرمایهگذاری ذخایر آن با سایر رشتهها تفاوت دارد و خصوصیت بارز سرمایهگذاری شرکتهای بیمه از این سرمایهها، شاخص مهم بلندمدت بودن آن است. به عنوان مثال میتوان به عرضه اوراق مشارکت یا قرضه در بلندمدت که در بسیاری از کشورها وجود دارد اشاره کرد که در جمهوری اسلامی ایران این امکان وجود ندارد. در واقع شرکتهای بیمه میتوانند برای اطمینان حاصل کردن از سود تضمینشده سرمایهگذاریها و ایفای تعهدات سالهای آتی خود در پروژههایی که بازگشت سود آن درازمدت است سرمایهگذاری کنند.
آقای زند لطفا از طرح بیمه عمر پارسیان بگویید؟
بیمه پارسیان طی ۴ سال گذشته کارهای تحقیقاتی زیادی برای طراحی یک بیمهنامه عمر جامع انجام داد و محاسبات بیمههای عمر را به دقت بررسی کرد. گروهی ماموریت داشتند ضمن محاسبات دقیق و تحقیقات میدانی، استراژی بلندمدت بیمه پارسیان برای ارائه بیمه عمر انفرادی را تهیه کنند. این گزارشها بیش از ۳۰۰صفحه آماده و با مهمترین هدف شناخت نیازهای افراد جامعه با توجه به شرایط شغلی و قومیت تهیه و آماده شد.در این طرح سرمایه فوت با بازگشت حق بیمه برای قشری که خود امکان سرمایهگذاری دارند عرضه میشود و نیاز به پوشش فوت و حوادث نیز دارند.از سوی بیمه پارسیان چند مرحله دیگر از جمله بیمه مستمری (مکمل بازنشستگی) را که اکنون برای گذراندن مراحل اخذ تایید از بیمه مرکزی به این نهاد نظارتی تقدیم شده است را به زودی عرضه میکند.توجه داشته باشید که در تمام طرحهای بیمه پارسیان نرخ تورم مدنظر قرار داشته و هر سال درصد مشخصی بر سرمایه بیمهنامه افزوده خواهد شد.
آقای زند لطفا نظر خود را در خصوص تحول در صنعت بیمه بفرمایید؟
با توجه به ابلاغ فرمان ۱۰ مادهای رییسجمهور در ارتباط با تحول صنعت بیمه و تلاش کارگروهها باید تحول اساسی در این صنعت به وجود بیاید، از سویی همزمانی ابلاغ ۱۰فرمان رییسجمهور با اجرایی شدن سیاستهای کلی بند «ج» اصل ۴۴ قانون اساسی کشور و واگذاری سهام ۳ شرکت بیمه دولتی میتواند تحولی ارزنده در صنعت بیمه جمهوری اسلامی ایران باشد.
نظر شما در خصوص رتبهبندی شرکتهای بیمه که توسط بیمه مرکزی ایران انجام شد، چیست؟
تقویت سازمانهای نظارتی همواره پایداری شرکتهای وابسته به آنان را تقویت میکند، بیمه مرکزی میتواند کمک موثری در توسعه صنعت بیمه باشد، ایجاد تغییرات حتی جزئی در نهادهای نظارتی باید با دقت صورت گیرد چرا که بدون نظارت سازمانهای مالی بر بانک، بیمه و... ممکن است جامعه به خطر بیافتد.
به عنوان آخرین سوال، چه نظری درخصوص واگذاری اتکایی- اجباری یا اختیاری دارید؟
تمام موارد باید مطالعه شده باشد و بحثهای بدون مطالعه و کارشناسی نشده موجب خدشه وارد شدن به سازمانهای اتکایی کشور خواهد شد.