بیمهنامه عمر کارآفرین بیمهای برای تمام فصول
بیمه کارآفرین یکی از نخستین شرکتهای بیمهخصوصی کشور است که کار خود را از اواخر سال ۸۱ به صورت عمومی آغازکرد.
بیمه کارآفرین یکی از نخستین شرکتهای بیمهخصوصی کشور است که کار خود را از اواخر سال ۸۱ به صورت عمومی آغازکرد. هرچند مجوز فعالیت بیمه کارآفرین برای صدور انواع بیمههای اموال، اشیاء و مسوولیت بود، اما مدیران ارشد این شرکت بحث بیمههای عمر را جدی گرفته و مصربودند این رشته بیمهای که سهم آن از کل پرتفوی صنعت بیمه کشورمان کمتر از ۱۰درصد بود به موازات سایر رشتهها توسعه یابد.
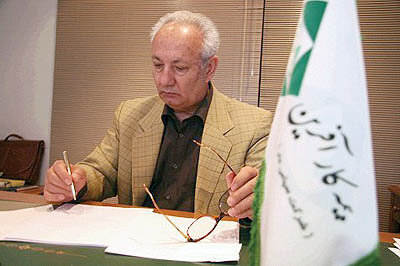
مسوولان بیمه کارآفرین با دعوت از دکترفریدون خلیلیفرد که دارای درجه دکترای مدیریت بیمه از انیستیتو مدیریت بیمه عمر در آمریکا بود، مدیریت بیمههای عمر مطابق با پیشرفتهای روز دنیا را راهاندازی کردند.
خلیلی فرد تجربه مدیریت منطقه خاورمیانه واروپای شمالی شرکت بیمه عمر (AIG) از آمریکا و مدیریت منطقه مرکزی (چهار ایالت مرکزی) بیمه استاندارد لایف آمریکا را در کارنامه کاری خود دارد که بعد از بازنشستگی از صنعت بیمه آمریکا به ایران مراجعت و اکنون به عنوان معاون بیمه کارآفرین مشغول فعالیت است.
طرح آموزش نمایندگان فروش مخصوص بیمههای عمر در کشور که توسط بیمه مرکزی ایران تصویب شد از طرح او بود و امروز نزدیک به ۵۰درصد پرتفوی بیمه کارآفرین در انحصار بیمههای زندگی است. خلیلی فرد معتقد است طرح بیمه عمر کارآفرین متناسب دو دوره مرگ و حیات است و اعضای خانواده بیمه گذار پس از مرگ او از مزایای اقتصادی بیمهنامه بهرهمند میشوند و بدین ترتیب کسی که بیمهنامه عمر کارآفرین دارد هرگز نمی میرد و برای خانوادهاش همیشه زنده است.
گفتوگوی دنیای اقتصاد را به مناسبت سمینار بیمه و توسعه که با موضوع توسعه بیمههای عمر برگزار میشود را دکترخلیلی فرد بخوانید:
آقای دکتر لطفا نظر خود را در خصوص بیمههای عمر و تاثیر آن در اجتماع بفرمایید؟
بیمههای عمر امری بسیار حرفهای فنی است و اثرات آن در جامعه بیشتر از رشتههای بیمهای اموال و اشیاء است، به طوریکه هم امروز بیمهگذار را دربرمیگیرد و هم فردای اورا. این بیمهنامه هم به درد زمان حیات بیمهگذار میخورد هم مشکلات زمان فوت او را میتواند حل نماید. بنابراین بیمه عمر بیمهای برای تمامی فصول است.
توجه داشته باشید اثرات مالی و احساسی بیمهنامه عمر به ویژه عمر پساندازی بر روی برنامهریزیهای خانواده برای آینده بسیار موثر است.
بیمههای عمر در ایران چه وضعیتی دارد؟
متاسفانه آنطور که باید بیمههای عمر در ایران مورد توجه نبوده و طرحهایی که طی سالهای گذشته ارائه شد به خاطر عدم دسترسی به تجربیات و بازاریابی روز دنیا به حالت بسته ای عرضه و توان پاسخگویی به نیاز مردم را نداشت. به طوری که بیمهگذار یک حقبیمه ثابت را طی مدت ثابتی برای یک سرمایه ثابت پرداخت میکرد که توان پاسخگویی به رشد نیازهای افراد با توجه به رشد نرخ تورم را نداشت.
تاثیر رشد نرخ تورم در بیمههای عمر به چه میزان است؟
هرچند نرخ تورم در بسیار از کشورها پایین است و بسیاری از کشورها مانند ترکیه توانستهاند با تدبیر رشد نرخ تورم را کنترل و آن را تا رقم قابل توجهی کاهش دهند، اما به هرحال تورم مساله جدی است و تاثیر مستقیمی بر ارزش پول دارد و اگر در خرید یک کالا توانایی نگه داشتن ارزش پول را نداشته باشیم آن کالا به درد نخواهد خورد. به ویژه سرمایه بیمه عمر و پسانداز باید این ویژگی را داشته باشد و بتواند ارزش سرمایهخریداری شده را حفظ نماید.
به نظر شما صنعت بیمه کشورمان طی سالهای گذشته برای پوشش نرخ تورم کاری انجام ندادهاند؟
هرچه مسوولان امر تصمیم به گسترش بیمههای عمر در کشور گرفتند شرکتهای بیمه به جای آنکه طرح جدیدی ارائه دهند بیشتر با الفاظ بازی کردند و با نامهای بیمه ازدواج و جهیزیه و دانشجویی همان طرح را معرفی کردند که البته هیچ تاثیری نداشت.
بیمه کارآفرین و یا بهتر بگویم شما با چه طرحی فروش بیمههای عمر را آغاز کردهاید؟
وقتی بیمه کارآفرین با تلاش بسیار موفق به اخذ مجوز فعالیت شد، مسوولان ارشد آن که اتفاقا از بزرگان صنعت بیمه بودند تصمیم گرفتند در ارائه بیمههای عمر یک تحول اساسی به وجود آورند و بیمهنامهای متناسب با نیاز افراد را به مشتریان عرضه کنند. در اینجا نباید همکاری و حمایت بیمه مرکزی از طرحهای نو را نادیده گرفت و از مسوولان آن تشکر کرد. به هر تقدیر بیمه کارآفرین فعالیت خود را آغاز و از اینجانب برای توسعه بیمههای عمر دعوت شد. نتیجه این مشارکت ارائه آخرین طرح بیمههای عمر مطابق با استانداردهای بینالمللی دنیا بود که توسط بیمه کارآفرین عرضه شد.
در واقع این نوع بیمهنامه عمری که در بیمه کارآفرین عرضه میشود همان بیمه عمر رایج در کشورهای دنیا است.
در دوران تحول در صنعت بیمه قرارداریم به نظر شما برای متحول کردن بیمههای عمر چه اقداماتی باید انجام داد؟
توجه داشته باشید تحول از نظر نوع بیمه به وجود آمده است و بیمه کارآفرین همانطور که اشاره کردم یک طرح جدید را ارائه کرد که پس از آن چند شرکت بیمهخصوصی دیگر هم طرحهای دیگری ارائه دادند.
بیمه کارآفرین امروز بیش از ۸۰هزار نفر بیمهگذار بیمه عمر دارد و آمار سهم رشته عمر در پرتفوی بیمه کارآفرین در پایان ۶ماهه اول سال ۸۶ معادل ۲/۳۶درصد بود که در آخر آبان ماه این رقم به ۸۲/۴۴درصد افزایش یافت و پیشبینی میشود تا پایان امسال به ۵۰درصد برسد.
بنابراین امروز تحول در نوع رشته به وجود آمد و دیگر بازار نیازمند تحول است.
ممکن بیشتر توضیح دهید؟
تحول نیازمند تحول بازار است، باید جامعه را با بیمه عمر آشتی داد و فرهنگسازی کرد.
باید نمایندگان ویژه بیمه عمر را به درستی آموزش داد و به آنها آموخت که به هر قیمتی بیمه نفروخت بلکه بیمهنامهای متناسب با نیازهای بیمهگذار برایش صادرکرد.
بیمهنامه عمر یک شخص بسیار حساس است و با سایر خریدهای او متفاوت است و به راستی برای هر یک نفر باید فقط یک بار بیمهنامه عمر صادر کرد و این بیمهنامه باید منعطف باشد و به درد تمام سالهای عمر او بخورد. در واقع ذخیره سالهای عمر بیش از سرمایه به نفع بیمهگذار است و سودآوری شخص از خرید بیمهنامه عمر با ذخایر سالهای بیشتر از رشد قابل توجهی برخوردار است.
لطفا در خصوص نقش شبکه فروش در گسترش بیمههای عمر بیشتر توضیح دهید؟
شبکه فروش به ویژه نماینده ویژه بیمه عمر نقش قابل انکاری در توسعه آن دارد، اما مشروط بر رعایت رفتار حرفهای.
همانطور که میدانید حقبیمههای عمر طی سالهای طولانی (۵-۲۰سال) پرداخت میشوند و شرکتهای بیمه با سرمایهگذاری ذخایر آن مقدمات ایفای تعهدات خود را در سالهای آتی فراهم میکنند، اما یک نکته اینجا وجود دارد و آن این اینکه کارمزد نمایندگان در ۳ الی ۵ سال اول محاسبه میشود و پس از آن دیگر کارمزدی برای آنان در نظر گرفته نمیشود. این مساله یکی از دلایلی شده که برخی از نمایندگان سراغ بیمهگذاران رفته و از ندانم کاری آنها استفاده کرده و بگویند، ۵سال از خرید بیمهنامه شما گذشت و اتفاقی هم برای شما نیفتاد و امروز A ریال هم از شرکت طلب دارید پس بیایید این بیمهنامه را فسخ و بیمهنامه جدیدتری با شرایط بهتری برایتان صادر کنم و اینجا درست همان اشتباه بیمهگذار است.
چرا که بعد از ۵ سال میتواند اتفاقات بهتری به جز فسخ قرارداد برای او بیافتد و بدین ترتیب برای ۵ سال دیگر کارمزد نماینده از سرگرفته میشود.
آقای دکتر این اتفاق به ضرر شرکت بیمه هم هست؟
البته. یک شرکت بیمه در آغاز کلی هزینه برای صدور داشته و کارمزد نماینده پرداخت کرده و سهم ۵۰درصدی بیمه مرکزی را هم داده و در این ۵سال حق بیمهها را برایدرصد فوت و پرداخت خسارت ذخیره کرده است و تازه بعد از ۵سال به فکر سایر سرمایهگذاریها و سودآوری خواهدبود که این اتفاق کل برنامههای مالی یک شرکت را برهم خواهدزد.
برای حفظ مشتری باید چه کرد؟
صداقت بهترین روش برای موفقیت است. باید درزمان فروش بیمهنامه حقایق را گفت و پوششهای خریداری شده را به درستی تعریف کرد و از وعده و وعیدهای دروغین به شدت دوری کرد. باید تعهدات مالی و معنوی فرد در جامعه به درستی شفاف شود و برای پوشش جامع آنان بیمهنامهای متناسب با نیازها عرضه گردد.
اگر به بیمهگذار دروغ بگوییم او دیگر نه تنها برای ما نیست، بلکه دیگر از هیچ شرکت بیمهای خرید نمیکند و این عین گناه است.
برای حفظ مشتری و رعایت رفتار حرفهای توسط عوامل بیمهای باید شرکتها خود پلیس صنعت بیمه باشند و منتظر نباشند کسی از بیرون بیاید و شرایط را کنترل کند.
بیمهگر خود باید پلیس نمایندهاش باشد و این کار از وظایف بخش نظارت بیمه مرکزی نیست.
کنترل میتواند وظایف یک گروه با حضور شرکتهای بیمه و سندیکای بیمهگران باشد تا در زمان بازخرید بیمهنامه عمر معلوم شود علت واقعی بیمهگذار چیست؟ رقابت صحیح باید حرف اول را در بازار بزند.
آقای خلیلی فرد به نظر شما رقابت کنونی در بازار بیمه عمر چگونه است؟
کشورما دارای جمعیت ۷۰میلیونی است و دارای پتانسیل بسیار بالایی است، اگر افرادی را هم که از پرداخت اقساط حق بیمه خود صرفهنظرکردهاند را هم حساب کنیم شمار کل بیمهشدگان بیمههای عمر کشور ما کمتر از یکمیلیون و ۲۰۰هزار نفر است. ما باید با چه کسانی رقابت کنیم؟
هیچ شرکت بیمهای توان تحت پوشش قراردادن این جمعیت عظیم را به تنهایی ندارد و بازار جای کار بسیار دارد، کسی در این بازار میماند که صداقت داشته باشد.
به نظر شما فروش بیمهنامه الکترونیکی موجب کنترل بسیاری موارد میشود؟
برای فروش سایر رشتهها اینترنت وسیله مناسبی است، اما فروش بیمه عمر نه. برای خرید بیمهنامه عمر باید بسیاری از سوالات پاسخ داده شود و بیمهگذار با اطمینان از بیمهگر خود بیمهنامه بخرد.
برای فروش بیمهنامه عمر اینکه در ماه چقدر پول بدهید و آخر سال چه میزان پول دریافت کنید کافی نیست.