بانک اقتصاد نوین پیشتاز استقرار نظام مدیریت یکپارچه ریسک در ایران
مسعودرضا طاهری<br>اولین نرمافزار مدیریت ریسک یکپارچه (ENTERPRISE RISK MANAGEMENT) ویژه بانک اقتصاد نوین معرفی شد.<br>به منظور بررسی ابعاد مختلف مقولات مدیریت ریسک از جمله اهمیت ریسک پذیری و مدیریت ریسک، رویکرد و چارچوب مدیریت ریسک یکپارچه (ERM) استراتژی و برنامههای حوزه مدیریت ریسک در بانک اقتصاد نوین، اصول مدیریت ریسک در بازار، لزوم جدی گرفتن مدیریت ریسک در سطح ملی و مدیریت فعال ریسک و همچنین بررسی قوانین کمیته بال ۲، متدولوژی و فنآوری به کار رفته در تحلیل نرمافزار (SWART)، رابطه بانک مرکزی و کمیته بال و در نهایت نحوه پیدایش و روند پروژه مدیریت ریسک در بانک اقتصاد نوین، همایش یک روزهای در تالار خواجه نصیرالدین طوسی مرکز همایشهای صداوسیما برگزار شد.
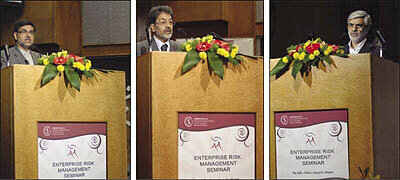
مسعودرضا طاهری
اولین نرمافزار مدیریت ریسک یکپارچه (ENTERPRISE RISK MANAGEMENT) ویژه بانک اقتصاد نوین معرفی شد.
به منظور بررسی ابعاد مختلف مقولات مدیریت ریسک از جمله اهمیت ریسک پذیری و مدیریت ریسک، رویکرد و چارچوب مدیریت ریسک یکپارچه (ERM) استراتژی و برنامههای حوزه مدیریت ریسک در بانک اقتصاد نوین، اصول مدیریت ریسک در بازار، لزوم جدی گرفتن مدیریت ریسک در سطح ملی و مدیریت فعال ریسک و همچنین بررسی قوانین کمیته بال ۲، متدولوژی و فنآوری به کار رفته در تحلیل نرمافزار (SWART)، رابطه بانک مرکزی و کمیته بال و در نهایت نحوه پیدایش و روند پروژه مدیریت ریسک در بانک اقتصاد نوین، همایش یک روزهای در تالار خواجه نصیرالدین طوسی مرکز همایشهای صداوسیما برگزار شد. عکسها: حمید جانیپور
در این همایش که توسط شرکت مشاوره مالی و تکنولوژی اطلاعات (IT) کامپیوکو (COMPUCO) برگزار شده بود، پس از سخنان مقدماتی دکتر داوود اصفهانی (مدیرعامل این شرکت)، دکتر حسین قضاوی (قائم مقام بانک مرکزی)، دکتر جلال رسولاف (مدیر عامل بانک اقتصاد نوین)، دکتر رضا راعی (مدیرعامل بانک تجارت)، ویلی ویراگ (مدیر پروژه و مشاور سوئیسی مدیریت ریسک کامپیوکو)، دکتر سعید فلاحپور (رییس گروه مطالعات و مدیریت ریسک بانک اقتصاد نوین)، الیور مخشان (مشاور سوئیسی علوم بانکداری کامپیوکو) و بهزاد فخار (مسوول کمیته مدیریت ریسک بانک مرکزی) به ایراد سخنرانی پرداختند.
دکتر اصفهانی در آغاز این همایش با ذکر نمونههایی از زیانهای به وجود آمده از عدم توجه بانکها و موسسات مالی بزرگ دنیا به مقوله مدیریت ریسک از عقب ماندن بانکهای ایرانی و عدم توجه ویژه به مدیریت ریسک ابراز نگرانی کرد و با ذکر این نکته که امروز معرفی و ارائه نرمافزار مدیریت ریسک یکپارچه ویژه اقتصاد نوین حاصل اولین تلاش انجام چنین کاری در سطح ملی مرکب از ۳ تیم مدیریت ریسک ایرانی، سوئیسی و تیم بانک اقتصاد نوین بوده است، ابراز امیدواری کرد که دانش سوئیسی و هوش ایرانی فصل جدیدی از تواناییهای مدیریت ریسک را با تربیت جوانان متخصص ایرانی در اختیار بانکها و موسسات مالی کشور قرار دهد.
وی همچنین از دیگر بانکهای کشور و به ویژه بانک مرکزی خواست تا قوانین مدیریت ریسک را جدیتر دنبال کنند.
وی با بیان این که امروزه باید با دانشهای جدیدتری در دنیا روبهرو شویم، بانک اقتصاد نوین را پیشرو استفاده از تجربیات متخصصین مدیریت ریسک در کشور قلمداد و دکتر رسولاف را بنیانگذار استقرار مدیریت ریسک در کشور معرفی کرد.
کاربرد مدیریت ریسک در کاهش اثرات تورمی رشد اقتصادی
دکتر حسین قضاوی (قائم مقام بانک مرکزی) که در غیاب دکتر مظاهری (رییس کل بانک مرکزی) در این سمینار حضور یافته بود، با ارائه یک بسته کامل از شاخصهای کلان اقتصادی کشور و مقایسه عملکرد ۱۲ ماهه منتهی به شهریور ۸۶ با مدت مشابه سالهای قبل، ضمن اشاره به روند فزاینده افزایش قیمتها و شاخصهای کلان از جمله نرخ رشد اقتصادی و نرخ تورم بر اعمال دقیق مدیریت ریسک در بانکها برای کنترل اثرات منفی نرخ رشد اقتصادی با نقدینگی، مطالبات معوق و دیگر شاخصها بر افزایش تورم تاکید کرد.
وی در تشریح اهمیت مدیریت ریسک در بانکها گفت: بانکها به عنوان یک ارگانیسم زنده در روابط پیچیده جوامع بشری باید بتوانند ریسکهای موجود را کنترل و مدیریت کنند.
وی یکی از جنبههای حضور خود و انتقال پیام به بانکها از طریق این سمینار را اهمیت فراوان مدیریت ریسک برشمرد. قائم مقام بانک مرکزی پرداختن به اصول مدیریت ریسک در قالب ۳ بخش شرایط محیطی اقتصاد ایران، مبانی مدیریت ریسک و عدم تقارن اطلاعات اقتصادی در کشور را حایز اهمیت دانست.
روند فزاینده افزایش قیمتها
قائممقام بانک مرکزی با تشریح وضعیت فعلی اقتصادی کشور، ضمن هشدار نسبت به روند فزاینده سطح عمومی قیمتها تاکید کرد: به منظور مهار تورم باید سیاستهای پولی و مالی دولت با یکدیگر هماهنگ شوند.
حسین قضاوی در این سمینار گفت: در طول سالهای اخیر تغییرات ذخایر ارزی ارقام مختلفی را به خود اختصاص داده و ذخایر خارجی کشور هر ساله روند فزاینده داشته است.
قائممقام بانک مرکزی افزود: در سال ۸۴، تغییر در ذخایر خارجی کشور فراتر از ۱۴میلیارد دلار بود که در سال ۸۵ به ۱۱میلیارد دلار رسید و این رقم در ۵ ماه اول سالجاری به فراتر از ۳میلیارد دلار بالغ شده است که رشد اقتصادی پایدار را باعث میشود.
وی ثبات نرخ ارز و تعادل خارجی کشور را دارای دور نمای روشنی دانست و تصریح کرد: موجودی نقدی حساب ذخیره ارزی کشور در پایان سال ۸۵، حدود ۱۰میلیارد دلار بود که در ۵ ماه ابتدای سالجاری حدود ۱۰میلیارد دلار به آن واریز شده و ۱۲میلیارد دلار نیز بابت تکالیف بودجه و تسهیلات به بخش غیردولتی برداشت شده است که رقم موجودی حساب را در پایان مرداد ماه سالجاری به ۸میلیارد دلار میرساند.
موجودی نقد حساب ذخیره ارزی
قضاوی با تاکید بر اینکه روند موجودی درآمدهای نفتی تا پایان سالجاری فزاینده خواهد بود، افزود: در بحث ثبات سطح قیمتها نیز در ۱۲ ماه منتهی به شهریور ماه سالجاری، نسبت به دوره مشابه سال قبل ۸/۱۵درصد شاخص قیمتها رشد داشته است.
وی ادامه داد: نرخ تورم در ۱۲ ماه منتهی به شهریور ماه سالجاری نسبت به دوره قبل ۸/۱۵درصد بوده؛ در حالی که رقم مشابه سال قبل از آن ۹/۸درصد بوده است که این روند نشاندهنده رو به تزاید بودن فشارهای تورمی است.
قائممقام بانک مرکزی اظهار داشت: نرخ رشد نقطه به نقطه قیمتها نیز در فروردین ماه سالجاری ۸/۱۶درصد بوده است که در پایان شهریور ماه به ۹/۱۷درصد رسیده که نشاندهنده روند فزاینده سطح عمومی قیمتها است.
وی با بیان اینکه شاخص بهای
تولیدکننده که تحولات آتی اقتصادی را به ما خبر میدهد، گفت: این شاخص از ۴/۸درصد در ۱۲ ماه منتهی به شهریور ماه ۸۵ به ۲/۱۵درصد در دوره مشابه سالجاری افزایش یافته است که نشاندهنده دو برابر شدن نرخ رشد این شاخص است و میتواند، فشارهای تورمی آینده را نوید بدهد؛ بنابراین ضرورت دارد سیاستهای پولی و مالی با یکدیگر هماهنگ شوند تا این تحولات کنترل شود تا فشارهای تورمی در حدی که نوید داده میشود، رخ ندهد و کنترل شود.
رشد نقدینگی
وی میزان رشد نقدینگی کشور را در پایان شهریور ماه سالجاری نسبت به پایان سال گذشته ۱۳درصد اعلام کرد و افزود: این رقم نسبت به پایان شهریور ماه سال گذشته به میزان ۹/۳۶درصد رشد داشته است.
رشد پایه پولی دو برابر شد
قضاوی ادامه داد: به عبارت دیگر در دوره زمانی یکساله، رشد نقدینگی ۳۷درصد رشد داشته و رشد پایه پولی در پایان شهریور ماه ۸۶ نسبت به پایان سال قبل از آن ۷/۱۱درصد است که در مقایسه با دوره مشابه قبل رشد پایه پولی دو برابر بوده که باید مورد توجه سیاستهای پولی قرار گیرد.
وی با اشاره به اینکه دو عامل عمده در رشد نرخ پایه پولی موثر بوده است، گفت: مطالبات بانک مرکزی از بانکها یکی از این عواملی است که به خودی خود این عنصر میتوانست ۳/۱۸درصد پایه پولی را افزایش دهد.
خالص داراییهای بانک مرکزی
قضاوی دومین عامل را خالص داراییهای بانک مرکزی عنوان کرد و افزود: این عامل نیز میتوانست ۸/۱۷درصد پایه پولی را رشد دهد که در مجموع نرخ رشد پایه پولی باید ۳۶درصد رشد میکرد؛ اما خالص بدهیهای دولت به بانک مر کزی و انتشار اوراق مشارکت اثر کاهندهای بر پایه پولی داشته و در نتیجه پایه پولی ۷/ ۱۱درصد رشد داشته است.
سپردههای بانکی
به گفته قائممقام بانک مرکزی، ارقام پایان ۶ ماه ابتدایی سال ۸۶ نشان میدهد که میزان افزایش سپردهها در بانکهای دولتی، غیردولتی و موسسات مالی و اعتباری ۱۷هزار میلیارد ریال بوده است که سهم بانکهای غیردولتی ۴/۳۰درصد بود و هر چه سپردهها افزایش یابد، سهم بانکهای غیردولتی بیشتر میشود.
وی سهم بانکهای غیردولتی از مانده کل سپردهها را نیز ۷/۱۵درصد در پایان اسفند ماه ۸۵ ذکر کرد و گفت: این رقم به ۵/۱۷درصد در پایان شهریور ماه سال ۸۶ رسیده است.
قضاوی گفت: در بانکهای دولتی میزان تسهیلات ارائه شده به بخش بازرگانی ۹/۵۳درصد کل تسهیلات است و این سهم در بخش بانکهای غیردولتی و موسسات غیربانکی به ۷/۷۵درصد میرسد که این امر نشان میدهد تسهیلات نظام بانکی بیشتر به سمت بخشی رفته است که در خدمت تولید است نه خود بخش تولیدکننده؛ بنابراین لازم است اصلاحاتی در این زمینه صورت گیرد.
مطالبات معوق
وی نسبت مطالبات سررسید گذشته و معوق بانکهای دولتی را در ۶ ماه گذشته دارای کاهش دانست و تصریح کرد: این رقم از ۷/۱۳درصد به ۱۳درصد رسیده است، البته این نسبت برای بانکهای غیردولتی معکوس است؛ یعنی از ۱۲درصد در پایان ۸۵ به ۱۵درصد در شهریور ماه ۸۶ رسیده است.
وی با تاکید بر اینکه این شرایط محیطی و تحولات پیچیده اقتصادی ضرورت مدیریت ریسک را در بانکها یاد آور میشود، اظهار داشت: هم اکنون یکی از مشکلات سیستم بانکی مدیریت ریسک نقدینگی است.
قضاوی بیان کرد: در سال ۸۵، تولید ناخالص داخلی بر اساس برآوردهای مقدماتی بانک مرکزی ۲/۶درصد رشد داشته که در مقایسه با سال ۸۴ که نرخ آن ۴/۵درصد بوده، نشاندهنده روند فزاینده آن بوده است.
وی اضافه کرد: این روند با تاکید قابل ملاحظه بر افزایش تولید فراتر از سطح بالقوه رخ داده و لازم است زیر ساختهای اقتصادی دچار تحول شود که این ظرفیت افزایش یابد تا از خاصیت تورمزایی کمتری برخوردار باشد.
نرخ بیکاری
قائممقام بانک مرکزی نرخ بیکاری سه ماهه اول سالجاری را ۷/۱۰درصد ذکر کرد و گفت: این درحالی است که در سال ۸۵ این رقم ۱۱درصد بوده؛ بنابراین روند آن کاهنده است.
وی گفت: صارات غیر نفتی کشور در ۵ ماه ابتدای سالجاری ۶میلیارد دلار بود که ۵/۵درصد رشد داشته و ارزش کل صادرات در همین مدت ۳۶میلیارد دلار و ارزش واردات ۲۲میلیارد دلار بوده است.
بدهی خارجی ایران
به گفته وی در پایان مرداد ماه سالجاری میزان بدهیهای خارجی کشور به ۲۴ میلیارد دلار رسیده است و همچنین صادرات غیر نفتی کشور تنها ۳۷درصد نیازهای واردات کالایی کشور را پوشش داده است.
وی تراز حساب جاری کشور را در ۵ماه ابتدای سالجاری ۱۱میلیارد دلار برآورد کرد.
قائممقام بانک مرکزی در ادامه لزوم بهکارگیری دقیق مدیریت ریسک در برخورد با مقوله اطلاعات نامتقارن نظام بانکی و عدم شفافیت اطلاعات را یادآور شد.
قضاوی از جمله مهمترین نمودهای عدم تقارن اطلاعات در بانکها را انتخاب بد مشتریان و رشد مطالبات سررسید گذشته عنوان کرد و درنهایت گفت: مدیریت ریسک در بانکها میتواند در موارد زیر موثر باشد:
- لزوم اعلام نظر در مصوبههای اعتباری و عضویت در کمیتههای اعتباری
- اعتبارسنجی مشتریان
- واسپاری برخی کارهای نظارتی به شرکتهای حسابرسی معتمد
- علامتدهی
- غربالکردن طرحها
- جمعآوری اطلاعات از طریق رابطه درازمدت با مشتری
- تهدید به قطع تسهیلات در آینده
- بانک مرکزی و واسپاری با توجه به تعدد فزاینده.
وی در پایان اظهار امیدواری کرد که فرصت کارشناسی در این سمینار بتواند راهکارهای اجرایی مدیریت ریسک را به خوبی ارائه دهد و بانک مرکزی و همچنین بانکها از این رهیافت بهره ببرند.
ریسکپذیری، بخش جداناپذیر خلق ارزش شرکتهای مالی دکتر رسول اف (مدیرعامل بانک اقتصاد نوین) نیز در سمینار مدیریت ریسک یکپارچه گفت: محیط حوزههای مختلف اقتصادی با شرایطی همچون عدم قطعیتها و بینظمیها روبهرو است و با شرایط قبل از دهه ۱۹۹۰ به کلی تفاوت دارد و شرکتها با ریسکهای مختلفی روبهرو هستند. وی افزود: مادر بانک اقتصاد نوین در راستای استراتژی خود چرخشهایی را در حوزههای خدمات، در قلمرو فعالیت، در حوزه بانکداری و در حوزه نیروی انسانی اعمال کردهایم.
وی ضمن اشاره به ساختار حوزه مدیریت ریسک در بانک اقتصاد نوین به تشریح اصول مدیریت ریسک در این بانک پرداخت و گفت: شهرت، اعتبار و خوشنامی، نظارت مستقل و یکپارچه، تطبیق با قوانین، حفظ قدرت مالی، شفافیت در گزارشگری ریسکها و پاسخگویی مدیریت از جمله این اصول است.
وی ادامه داد: تغییرات قیمت کالاهای اساسی، تغییرات نرخ ارز، تغییرات نرخ سود و تغییرات قیمت سهام مواردی هستند که سازمانهای امروزی دائما با آن دست به گریبانند. این تغییرات در کنار سایر تغییرات محیطی، باعث ظهور نظریات جدید علمی در حوزه مدیریت شده است، تا آنجا که نظریه بینظمی به وجود آمده و سازمانها را در محیطی با پیچیدگی زیاد و در عین حال قابل مدیریت تصور کرده است.
وی ریسکهای تجاری، مالی و عملیاتی را از انواع ریسکها در بانک دانست و افزود: ریسکهای غیرمالی بر ریسکهای مالی تاثیر زیادی دارند، بدین معنی که هر یک از ریسکهای غیرمالی در نهایت باعث تغییرات در متغیرهای مالی میشوند.
مدیرعامل بانک اقتصاد نوین هدف از مدیریت ریسک را کنترل خطرپذیریها و محدودکردن ریسکهای شدید و زیانآور دانست و گفت: مدیریت فعالانه خطرپذیری در دستور کار ما است.
«جلال رسولاف»، در همایش مدیریت ریسک در بانکها افزود: به دنبال حذف ریسکها نیستیم، برای اینکه ریسکپذیری بخش جداناپذیر تلاش برای خلق ارزش در شرکتهای خدمات مالی است.
رسولاف همچنین ساختار مدیریت ریسک در بانک اقتصاد نوین را شامل مدیریت دارایی بدهی ریسکهای عملیاتی، ریسک بازار و ریسک اعتباری دانست و گفت: این ساختار مبتنی بر استقلال مدیر ریسک است و با قوانین بانک مرکزی مطابقت دارد.
مدیرعامل بانک اقتصاد نوین تصریح کرد: کنترل مازاد نقدینگی شعب و بازبینی دقیق روش محاسبه بهای تمام شده منابع مالی براساس جدیدترین روش های موجود قیمتگذاری صحیح محصولات برای مدیران ریسک بانک اقتصاد نوین اصولی مهم هستند.
وی گفت: حداقل سرمایه مورد نیاز فرآیندهای نظارتی و شفافیت عملکرد و افشا، پایههای اصلی مدیریت ریسک شمرده میشود.
دکتر سعید فلاحپور، رییس گروه مطالعات و مدیریت ریسک بانک اقتصاد نوین نیز در این همایش ضمن تشریح و معرفی نرمافزار طراحی شده مدیریت ریسک ویژه اقتصاد نوین گفت: ماژول اول این نرمافزار به مدیریت منابع و مصارف بانک اختصاص دارد که البته یک بسته از پیش آماده نبوده بلکه طی مراحل مختلف ویژه ساختار بانک اقتصاد نوین طراحی شده است و بخش به بخش در این بانک در حال اجرا است.
وی افزود: حسن نظر دکتر رسولاف به عنوان مدیر ارشد این بانک در تلاش برای شفافیت عملیات بانکی که عموما کمتر مورد توجه سایر مدیران بانکها است، امکان تدوین اولین نرمافزار مدیریت ریسک در بانک اقتصادنوین را فراهم آورده است.
نبود فهم مشترک از مفهوم ریسک در میان مدیران
مدیرعامل بانک تجارت دیگر سخنران این همایش بود که در آغاز بحث خود مدیریت ریسک زمان را یادآور شد و توجه خود را در این سخنرانی بیشتر به مدیریت فعال ریسک در نظام بانکی معطوف کرد.
وی در این خصوص افزود: باید بتوانیم با استفاده از ابزارهای موجود بین سهامداران و ذینفعان بانک در خصوص مدیریت ریسک به یک اجماع نظر کلی برسیم و در این راه مدیریت ریسک لزوما به مفهوم استفاده بیشتر از حروف یونانی و فرمولهای ریاضی نیست.
به گفته وی، نبود درک مشترک از مفهوم ریسک در کلیه سطوح، نبود تعامل جدی با بازار بینالمللی و فعالیت براساس بانکداری سنتی از مهمترین مشکلات موجود در به کارگیری مدیریت ریسک در سیستم بانکی است.
رضا راعی، در همایش مدیریت ریسک در ایران با بیان اینکه مدیریت ریسک صرفا در رابطه با سازمان و شرکت مطرح نمیشود، اضافه کرد: در سطح ملی و زندگی شخصی نیز باید مدیریت ریسک به درستی انجام شود. وی ادامه داد: مدیریت ریسک در سطح ملی شامل برنامههای پنج ساله و چشمانداز باید انجام شود، اما تاکنون برای آنها فکری نشده است؛ شاید برخی بگویند این مدیریت برای ایران زود است اما اگر اقدامی نشود، زمانی گفته خواهد شد که دیر است.
راعی با اشاره به مدیریت ریسک فعال در نظام بانکی متذکر شد: در مدیریت ریسک فعال در بین سهامداران یک پل ارتباطی ایجاد میشود. در این میان درک مشترکی از ریسک در بین بانک، مشتری و دانشگاهیان وجود ندارد.
وی با بیان اینکه در گذشته بانکها به سمت افزایش نرخ بازده در سرمایه میرفتند، اضافه کرد: این رقم تعهدات نسبت به آینده را شامل میشود و ارقام زیر خطی نام دارند که نسبت به آنها شفافیت و دقت لازم در کشور وجود دارد.
به گفته او ترکیبی از سپردهها، طرحها و پروژهها و تسهیلات اعطایی باید مدیریت ریسک شوند.
وی با بیان اینکه سیاستهای مدیریت ریسک، روشهای بهگزینی (Best Practice)و مدیریت ریسک در زیرساختها در کشور دچار ضعف هستند، متذکر شد: محیطی پر تلاطم وجود دارد که مدیریت ریسک را با چالش مواجه میکند، مدیریت نقدینگی یکی از این موارد است. زمانی که در ایران اوراق مشترکی منتشر میشود که نظام بانکی ملزم به ضمانت آن برای بازپرداخت است و با تغییر نرخها و نگرانیها و شرایط و فروش آن از سوی مردم، باید آن را خریداری کند، در این میان چگونه میتوان ریسک را مدیریت کرد.
وی ادامه داد: مشکلات موجود در به کارگیری مدیریت ریسک در سیستم بانکی شامل نبود درک مشترک از مفهوم ریسک در سطح مدیران، کارکنان و مسوولان اجرایی، تعامل جدی با بازار بینالمللی، بانکداری سنتی در سیستم و نیروهای متخصص است.
به گفته این مدیر بانکی در حال حاضر هیچ نظامی برای پوشش ریسک نوسانات ریال در مقابل یورو وجود ندارد.
ویلی ویراگ، مدیر پروژه و مشاور سوئیسی کامپیوکو در امور مالی و IT، سخنران بعدی بود که متدولوژی و فنآوری به کار رفته در تحلیل نرمافزار (Swart) (تکنولوژی پیشرفته مدیریت ریسک سوئیسی) را تشریح کرد. وی ضمن اشاره به روش کار در تهیه نرمافزار مدیریت ریسک ویژه بانک اقتصاد نوین و بهرهگیری از ابزارها و مهارتهای صحیح و موثر و دانش فنی ریسک و بانکداری، گوش دادن و یادداشتبرداری از مسائل و روشهای مورداستفاده در بانکها، مطالعه دقیق ابزارها و ملزومات کاربران بانکها و ارائه راهحل فلسفه فعالیتهای خود را در این راه برشمرد. وی دسترسی، سازماندهی، طبقهبندی، محاسبه، تحلیل و گزارش را جزو برنامهکاری ویژه خود در قالب یک (homework) تشریح کرد. وی ارتباط با نظام بانکداری اصلی، کمیت عظیم اطلاعات و ثبت میلیونها داده، محاسبات مهم، محدود بودن کاربران قادر به کار با نرمافزار، سیستمهای قابل انعطاف، تغییرات قانونی و مفاهیم ریسک در حال تغییر را از جمله کلیدهای اصلی مطالعات انجام شده اعلام کرد. وی در بخش دیگری از سخنرانی خود گفت: در تنظیم و آمادهسازی اطلاعات برای طراحی نرمافزار از وجود افراد متخصص همچون ریاضیدانان، پزشکان و متخصصان امور مالی و کامپیوتر نیز بهره گرفته شده است.
اولیور مخشان، دیگر سخنران سوئیسی این سمینار در حوزه مدیریت ریسک جهانی به قوانین کمیته بال ۲ و بانک تسویهحساب بینالمللی (BIS) پرداخت و ریسکهای عملیاتی، اعتباری و ریسک بازار را در این سمینار مورد توجه قرار داد.
وی رشد سرمایه، افزونسازی حداکثری ارزش سهام سهامداران، اهداف مدیریتی و محدودتر کردن ریسک ورشکستگی بانکها را به عنوان عوامل داخلی و مشتریان، کارکنان، رقبا، محصولات جدید، رشد سریع تغییرات در محصولات بانکها و صنعت مدیریت ریسک و قوانین را از جمله عوامل خارجی موثر بر عملکرد بانکها برشمرد. وی به جریان سرمایه از سوی موارد ذکر شده به سوی بانک اشاره کرد و با طرح سوالاتی از قبیل ۱- الان ما در چه جایگاهی هستیم؟ ۲- چه کار میخواهیم بکنیم؟ ۳- چطور میتوان به هدف رسید؟ ۴- چقدر زمان داریم؟ مراحل مطالعه رشد سرمایه را عنوان کرد. وی گفت: اهداف باید به حد کافی بلندپروازانه و در عین حال قابل اجرا، قابل اندازهگیری و قابل تحلیل باشند. وی در توضیح توسعه استراتژی و تاکتیکها گفت: ۹۰درصد موفقیت طرح بستگی به مردم دارد. او بیشترین تمرکز بر اولویتها، خلق برنامه عملی، انجام آنها و حذف مقررات دستوپاگیر را از جمله عناصر تدوین استراتژی مدیریت ریسک دانست.
در بخش دیگری از این سمینار، تقدیرنامههایی از سوی مقامات حاضر در سمینار به تیم فعال در پروژه مدیریت ریسک یکپارچه اهدا شد.