کالبدشکافی رفتار بورس تهران در سال ۹۱
شروین شهریاری<br>سال ۹۱ بی شک برای فعالان بازار سهام دورهای به غایت عجیب بوده است. شاخص بورس با یک رشد ۵ درصدی در فروردین ماه سال را آغاز کرد.
شروین شهریاری
سال ۹۱ بی شک برای فعالان بازار سهام دورهای به غایت عجیب بوده است. شاخص بورس با یک رشد ۵ درصدی در فروردین ماه سال را آغاز کرد.
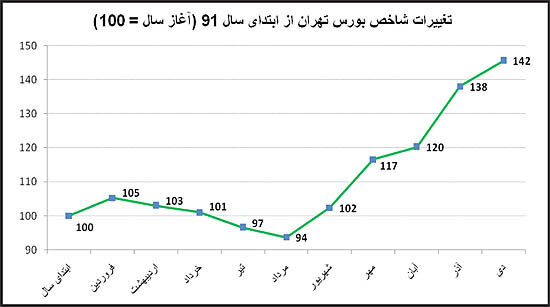
بعد ستاره اقبالش به ناگهان رو به افول گذاشت تا آنجا که نه تنها سود ۵ درصدی را از میان برد بلکه تا مرز ۵ درصد زیان نیز پیش رفت. پس از آن در چرخشی ۱۸۰ درجهای صعود موشک وار خود را آغاز کرد و رشد خود از ابتدای سال را به سطح اعجاب انگیز ۴۲ درصدتا به امروز رسانید.
نمودار زیر عملکرد شاخص بورس تهران را براساس سودآوری از ابتدای سال نشان میدهد که گویای فراز و فرود نسبتا پردامنه سهام در این دوره است.
هر ناظر سادهای از این همه تلاطم تعجب میکند و طبیعتا به جستجوی دلایل آن برمی خیزد؛ از آن مهم تر این پرسش مطرح میشود که آیا با این روند، اساسا آینده بورس تهران قابل پیشبینی است؟
در ماههای نخست سال دهها خبر در حوزه سیاست داخلی و خارجی به بازار مخابره شد که ترس سرمایه گذاران را باعث گردید. اما همزمان با این رویدادها، نرخ ارز به روند صعودی خود ادامه داد و همین مساله موجب افزایش قیمت بسیاری از کالاها در بازار شد. کافی است توجه کنید که حدود نیمی از وزن کنونی بورس تهران به شرکتهای تولید کننده محصولات معدنی، پتروشیمی و فلزی اختصاص دارد. قیمتگذاری محصولات اکثر قریب به اتفاق شرکتهای فعال در این صنایع با نرخ ارز انجام میشود. بدین ترتیب با رشد دو برابری قیمت ارز میشد انتظار داشت که درآمد این شرکتها با جهشی حدود ۱۰۰ درصد نسبت به سال گذشته مواجه شود. اثر این مساله بر سودآوری بنگاههای مرتبط به مراتب بیشتر است چرا که هزینههای این شرکتها از بخشهای ثابتی (نظیر هزینه دستمزد، استهلاک، انرژی و ...) تشکیل شده که همگام با رشد ارز افزایش نمییابد. از این منظر میتوان گفت ارزش واقعی سهام شرکتهای این صنایع به دلیل رشد شدید سودآوری از همان ابتدای سال در مسیر صعود قرار داشته اند هر چند قیمت سهام در پنج ماه نخست سال به ارزش افزوده مزبور بی تفاوت بوده است. بدین ترتیب برای سرمایهگذاران کارکشته
بورس تهران از همان ابتدای سال چندان دشوار نبود که با وجود جو متلاطم بازار، رونق نهایی بازار سهام را بر اساس همان اصل کلیدی «حرکت قیمت به ارزش ذاتی» پیشبینی کنند؛ اتفاقی که در عمل هم افتاد و هنوز هم در حال تداوم است. با همین منطق میتوان چشم انداز آینده را هم کمابیش حدس زد بدون آنکه بخواهیم زمانبندی دقیق وقوع آن را پیشبینی کنیم. بر این اساس، اگر شرایط فعلی ادامه یابد طبیعتا گروههای پیشروی بورس در سال آینده همان صنایع منتفع از رشد نرخ ارز (معدنیها، پتروشیمیها و فلزیها) خواهند بود و سایر گروهها (نظیر خودروسازان، تجهیزات، داروییها، خدمات، بانکها و ...) به دلیل فشارهای تورمی در بخش هزینهها و کمبود سرمایه در گردش با چشمانداز پرچالشی مواجه هستند. بدین ترتیب چشمانداز ارزش سهام در صورت تداوم شرایط کنونی در بازار ارز در گروههای مورد اشاره به سمت رشد است؛ مقصدی که علی رغم نوسانات سیاسی، هنوز هم بازار سهام را به علت چشمانداز جهش سودآوری بخشی از شرکتها به عنوان یکی از گزینههای سرمایهگذاری قابل اعتنا در سبد داراییهای هر فرد مطرح خواهد کرد.