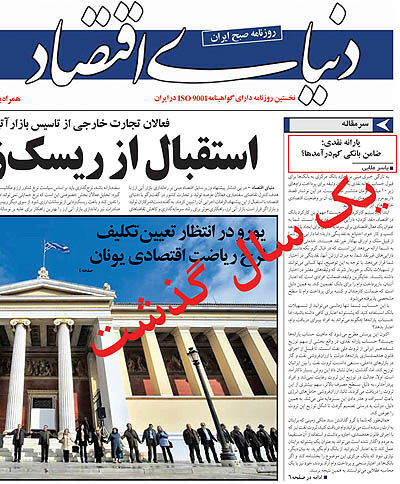
یارانه نقدی؛ ضامن بانکی کمدرآمدها؟ - ۱۱ بهمن ۹۱
یاسر ملایی*<br> بازنشر سرمقاله «دنیای اقتصاد» در ۳۵۲ روز پیش
یاسر ملایی*
بازنشر سرمقاله «دنیای اقتصاد» در ۳۵۲ روز پیش
به تازگی خبری مبنی بر اجازه بانک مرکزی به بانکها برای قبول حساب یارانه نقدی به عنوان وثیقه برای پرداخت وامهای زیر ۱۰ میلیون تومان منتشر شده است. در این نوشتار قصد داریم مروری بر معنای این خبر و اثرات آن بر وضعیت اقتصادی خانوارهای ایرانی داشته باشیم.
ابتدا باید ببینم که کارکرد بانک چیست؟ مهمترین کارکرد بانک در اقتصاد، «نقد کردن» داراییهای غیرنقد مردم است. شما به عنوان یک فعّال اقتصادی جهت سرمایهگذاری برای ایجاد یا توسعه کسب و کار خود، احتیاج به نقدینگی دارید؛ امّا، داراییهای شما از قبیل ملک و اوراق بهادار، غیر نقد هستند. خدمتی که بانک به شما ارائه میدهد این است که در قبال گرو نگه داشتن داراییهای غیر نقد شما، به میزان ارزش آنها، نقدینگی در اختیار شما قرار میدهد. با توجه به این توضیح، تنها کسانی میتوانند از تسهیلات بانک برخوردار شوند که وثیقههای معتبر در اختیار داشته باشند. جایگزین وثیقه، ضمانت افرادی است که اعتبار آنان، بازپرداخت وام را برای بانک تضمین کند. به همین دلیل است که ضمانت کارمندان و کسبه برای پرداخت وام تا سطح مشخصی پذیرفته میشود.
با این حساب، شما تنها زمانی میتوانید از تسهیلات بانک استفاده کنید که پشتوانه اعتباری کافی داشته باشید. امّا حساب یارانهها چگونه میتواند به افراد برای دریافت وام، اعتبار بدهد؟
اکنون این پرسش مطرح میشود که ماهیت حساب یارانهها چیست؟ حساب یارانه نقدی، در واقع بخشی از سهم توزیع شده هر ایرانی از ثروت ملی نفت است. تا قبل از اجرای قانون هدفمندسازی یارانهها، دولت با ارزانفروشی نفت و گاز در بازارهای داخلی، سعی داشت ثروت نفت را بین ایرانیان توزیع کند. امّا، گذشت زمان نشان داد این روش بسیار ناکارآمد است. اولا، عدالت در توزیع این ثروت رعایت نمیشد و افراد پردرآمدتر، به دلیل سطح مصرف بالاتر، سهم بیشتری از این ثروت نفت را دریافت میکردند. ثانیا، ارزان فروشی حاملهای انرژی باعث اسراف و هدر دادن این سرمایه ملّی میشد. به همین دلیل، دولت به درستی تصمیم گرفت تا شکل توزیع این ثروت را عوض کند.
همانطور که شما با گرو گذاشتن سند ملکی زمینی که برایتان به ارث رسیده است میتوانید وام دریافت کنید، ثروت نفت نیز که با اجرای قانون هدفمندی، اجازه برداشت و استفاده از آن مستقیما به مردم واگذار شده است نیز میتواند به عنوان یک پشتوانه برایتان عمل کند تا به اعتبار آن بتوانید از بانک وام بگیرید. به بیان دیگر، نیازی نبود که بانک مرکزی این موضوع را بخشنامه کند و اگر بانکها در اعتبارسنجی و پرداخت وام آزاد بودند، خود نیز با یک محاسبه عقلایی میتوانستند به همین نتیجه برسند.
با توجه به میزان پرداختی ماهانه به عنوان یارانه نقدی، وامی که به پشتوانه این حساب میتوان دریافت کرد نیز ناچیز خواهد بود. در واقع، بدون اینکه نیاز به تاکید بانک مرکزی باشد، خود بانکها نیز حاضر به پرداخت وام بیشتر از ۱۰ میلیون تومان در ازای گرو گذاشتن حساب یارانه نقدی نبودند. امّا، همین میزان نیز برای سطح وسیعی از اقشار کمدرآمد جامعه میتواند یک فرصت طلایی برای بهبود وضعیت زندگی باشد.
همانطور که در بالا توضیح داده شد، ماهیت بانک به گونهای است که افراد ثروتمندتر و معتبرتر، دسترسی بیشتری به خدمات و تسهیلات آن دارند؛ زیرا قادر هستند اطمینان لازم را به بانک در مورد بازپرداخت وام دریافتی بدهند. در مقابل، دهکهای پایین درآمدی در شرایطی قرار دارند که به آن
«تله فقر» میگویند. زیرا شرایط فعلی آنها، یعنی «فقر»، خود عامل محروم ماندن آنها از خدماتی است که شرط لازم برای بهبود وضعیت اقتصادی یک خانوار محسوب میشود. این وضعیت ناگوار برای جامعه فقرا در سرتاسر جهان وجود دارد و بنیادهای خیریه بسیاری در دنیا سعی میکنند بر خلاف جهت حرکت سیستم مالی و اعتباری جهانی، فرصت برخورداری از تسهیلات خرد را برای خانوارهای کماعتبار و فقیر نیز فراهم کنند.
در کشور ما هم نهادهایی مانند کمیته امداد، در سطح بسیار محدودی با پرداخت وامهای خوداشتغالی به خانوادههای فقیر، زمینه بهبود وضعیت اقتصادی آنها را فراهم میکند.
در این شرایط، قانون هدفمندی یارانهها یک فرصت استثنایی را برای سطح وسیعی از اقشار کمدرآمد جامعه فراهم میکند تا به پشتوانه ثروت ملّی نفت، اعتبار لازم را برای برخورداری از تسهیلات بانکی پیدا کنند و بتوانند تغییری در وضعیت زندگی خود به وجود آورند. در ادامه، چند نمونه از فعالیتهایی را که خانوارهای کمدرآمد میتوانند به کمک چنین وامهایی برای بهبود شرایط اقتصادی و سطح درآمد خود انجام دهند برخواهیم شمرد.
الف) سرمایهگذاری برای مدیریت بهتر هزینههای خانوار:
خانهای را فرض کنید که به دلیل عدم عایقبندی مناسب، یا فرسودگی تاسیسات، اتلاف انرژی بالایی دارد؛ امّا ساکنان آن پول کافی را برای انجام تعمیرات و افزایش راندمان مصرف انرژی خانه و کاهش هزینههای مصرف انرژی خانواده ندارند. برخورداری از یک وام کوچک میتواند به چنین خانوادهای برای ارتقای پایدار سطح درآمد کمک کند.
ب) سرمایهگذاری برای ایجاد یک کسب و کار کوچک:
خانوادههای فقیر بسیاری هستند که اگر پول کافی برای تهیه یک چرخ خیاطی، تعدادی مرغ و خروس، یک خودرو برای مسافرکشی، ابزارآلات نجاری، و مواردی از این دست را داشتند، میتوانستند یک منبع درآمد پایدار برای خود ایجاد کنند. فرصت دریافت وام کوچک میتواند به چنین خانواری کمک کند تا وضعیت خود را بهبود ببخشد.
ج) سرمایهگذاری در آموزش خود و فرزندان و کسب مهارتهای لازم برای ارتقای سطح درآمد:
تله فقر یعنی اینکه فقیر بودن یک خانواده، خود میتواند علّت انتقال فقر آن خانواده از نسلی به نسل دیگر باشد. چند مکانیزم به عنوان علل اصلی این پدیده برشمرده میشوند که برای مبارزه پایدار با فقر باید این رشتههای علّت و معلولی را قطع کرد. اولین مکانیزم، در بالا توضیح داده شد: وقتی خانوادهای فقیر است، فاقد اعتبار کافی برای دریافت وام است و وقتی وامی در کار نباشد، فرصت سرمایهگذاری و بهبود شرایط اقتصادی نیز وجود نخواهد داشت. در نتیجه، یک خانواده فقیر محکوم به فقیر ماندن است.
مکانیزم دوم، مربوط به مهارتهای شغلی و سرمایه انسانی است: فرصت سوادآموزی و کسب مهارت تنها برای کودکان خانوادهای وجود دارد که والدین آنها درآمد کافی برای تامین مالی فرزندان خود در دوره تحصیل را داشته باشند. فرزندان یک خانواده فقیر که هر شب دغدغه سیر کردن شکم خود را دارند، مجالی برای درس خواندن پیدا نمیکنند و مجبورند از کودکی به دنبال کار و کسب درآمد باشند. چنین کودکانی مجال کسب دانش و مهارت کافی برای دستیابی به شغلهای دانشمحور و کسب درآمد بالا را پیدا نخواهند کرد و در نتیجه، یک خانواده فقیر، نسل در نسل فقیر خواهد ماند.
برای شکستن این دور باطل، دولتها سعی میکنند تا فرصت تحصیل رایگان را برای تمامی کودکان جامعه فراهم کنند. اما، معمولا نقصهایی در اجرای این سیاست وجود دارد. وام خردی که به پشتوانه حساب یارانه نقدی دریافت میشود، میتواند صرف ایجاد فرصت برای ارتقای مهارت شغلی سرپرست خانوار، یا ایجاد فرصت تحصیل برای فرزندان خانواده شود و در میانمدت یا بلندمدت، به افزایش پایدار سطح درآمد خانواده و نجات از تله فقر کمک کند.
به این ترتیب، با حمایت و تسهیل استفاده از اعتباری که حساب یارانه نقدی، به پشتوانه ثروت نفت برای خانوارهای ایرانی به وجود آورده است، میتوان به کاهش ریشهای و پایدار پدیده فقر در جامعه امیدوار بود.
* ysr.mol@gmail.com
حاشیه:
دنیایاقتصاد، در سرمقاله دوشنبه ۲۴ بهمن۹۰، به حمایت از طرح کلی بانک مرکزی پرداخت. در این سرمقاله، به قلم یاسر ملایی، جنبههای مثبت فراگیر شدن این طرح ذکر شدهاند. نگارنده این سرمقاله اشاره میکند که:
«با توجه به میزان پرداختی ماهانه به عنوان یارانه نقدی، وامی که به پشتوانه این حساب میتوان دریافت کرد نیز ناچیز خواهد بود. در واقع، بدون اینکه نیاز به تاکید بانک مرکزی باشد، خود بانکها نیز حاضر به پرداخت وام بیشتر از ۱۰ میلیون تومان در ازای گرو گذاشتن حساب یارانه نقدی نبودند. امّا، همین میزان نیز برای سطح وسیعی از اقشار کمدرآمد جامعه میتواند یک فرصت طلایی برای بهبود وضعیت زندگی باشد.»
در همین روز، صفحات ۲۸ و ۲۹ دنیای اقتصاد هم، قسمت نخست پرونده مشروح خود در زمینه طرح جدید بانک مرکزی را منتشر کرد و کوشید تا ظرفیت بالای بهرهگیری از یارانه نقدی برای توسعه دسترسی به وامهای خُرد در کشور را، تشریح کند.