بحران نقدینگی یا بیاعتمادی به اعتماد
[حمیدرضا برادرانشرکا ، محمدرضا نیکخواه*]<br> تاثیر بحران جهانی اقتصاد که با بحران بیاعتمادی در بازارهای مالی همراه شد، فراتر از آن بود که تصور میشد.
[حمیدرضا برادرانشرکا ، محمدرضا نیکخواه*]
تاثیر بحران جهانی اقتصاد که با بحران بیاعتمادی در بازارهای مالی همراه شد، فراتر از آن بود که تصور میشد.
این موج بزرگ از سطوح اقتصادی مختلف عبور کرد و بخشهای اقتصادی را یکی پس از دیگری تحت تاثیر قرار داد. این بحران از مرزهای سیاسی نیز عبور کرد و به کشورهای در حال توسعه رسید.
گرچه بیشتر توجهات به مشکلاتی از قبیل بحران اوراق بهادار رهنی ثانویه، در آمریکا به عنوان محرک اصلی وقوع بحران فعلی معطوف شده، مهم است بدانیم که سرچشمه بحران از اثرات متقابل سه عامل زیر نشات گرفته است:
اول: «تجمیع شگفتآور ذخایر در کشورهای با مازاد تجاری»
دوم: « اختیار سیاستهای پولی انبساطی در کشورهای OECD »
سوم: « نوآوری شیوههای مالی در کشورهای توسعهیافته».
در این مقاله تلاش شده است بعد از مرور دیدگاه اقتصاددانان بزرگ آمریکا در تحلیل چگونگی شکلگیری بحران جهانی، این بحران را با ۶ بحران قبلی در آمریکا مقایسه کنیم تا بتوانیم به درک دقیقی از شدت و عمق این بحران دست یابیم. تاثیر بحران در چشمانداز تجارت جهانی نیز به اختصار مرور خواهد شد. در این مقاله اثرات بحران بر ایران بیشتر از مسیر کاهش درآمدهای نفتی تحلیل خواهد شد. ما در این مقاله نشان خواهیم داد که وابستگی اقتصاد ایران به نفت بسیار فراتر از آن چیزی است که تصور میشود. اقتصاد نفتی ایران و تاثیر نفت بر کم و کیف رشد اقتصادی، مخارج دولت و تاثیر آن بر سرمایهگذاری و واردات اجمالا مرور میشود و دامنه تداوم این بحران، با توجه به سیاستهای جاری دولت، زمان وقوع بحران در سال انتخابات و روندهای پیشین بررسی خواهد شد.
بحران،بحران و دیگر هیچ
بحران جهانی اکنون در سراسر دنیا گسترده شده است، بحرانی که در کشورهای توسعهیافته به وجود آمده مدتی است به کشورهای در حال توسعه رسیده است. پیشبینیهای رشد در کشورهای در حال توسعه حتی در این هفتههای اخیر بهطور قابل توجهی کاهش نشان میدهد و سوالاتی را درباره عمق بحران، مدت زمان تداوم مشکلات رکودی، شناخت کشورهای آسیبپذیر و کانالهای سرایت بحران مطرح کرده است.
درک بحران اقتصادی اخیر
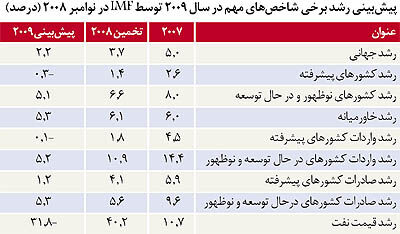
بحران جهانی سریعا در جهان در حال توسعه گسترش مییابد. پیشبینی میشود که تجارت جهانی برای اولینبار از سال ۱۹۸۲ تاکنون دچار افول شود. بهطوری که بنابر پیشبینیهای صندوق بینالمللی پول واردات کشورهای پیشرفته در سال ۲۰۰۹، یک دهم درصد کاهش یابد و قیمت نفت نیز ۸/۳۱ درصد افت کند. بنابراین محتمل است صادرات کشورهای در حال توسعه کاهش یابد. هماکنون نیز به خاطر افزایش ریسک در بازارهای مالی مقادیر بالای سرمایه از حسابها و از بازارهای سهام خارج شده است. بسیاری از کشورهای در حال توسعه شدیدا با کمبود اعتبار و نرخهای بالاتر بهره روبهرو شدهاند. انتظار میرود جریان سرمایه خصوصی از ۱۰۰۰ میلیارد دلار در سال ۲۰۰۷ به ۵۳۰ میلیون دلار در سال ۲۰۰۹ افت کند و همچنین انتظار میرود وجوه ارسالی کارگران کشورهای در حال توسعه به وطن خود کاهش یابد. قبل از وقوع بحران مالی نیز، بسیاری از کشورها در بحران غذا و سوخت بودند. بنا بر تخمینهای بانک جهانی،۱۰۰ میلیون نفر به فقر مفرط دچار شدهاند. ۴۴ میلیون کودک دیگر نیز دچار سوء تغذیه شدهاند. سیاستهای مقابله با افزایش قیمتها، بسیاری از کشورها را از لحاظ مالی آسیبپذیر کردهاست. رشد اقتصادی
جهان در سال ۲۰۰۹ تنها ۲/۲ درصد خواهد بود و رشد اقتصادی کشورهای پیشرفته در سال ۲۰۰۹، در پایینترین سطح خود بعد از جنگ جهانی دوم، حدود سه دهم درصد کاهش خواهد داشت. هرچند کشورهای در حال توسعه به رشد اقتصادی خود ادامه میدهند اما این رشد حدود ۲ درصد کمتر از آن چیزی است که پیشبینی میشد. جدول زیر برخی شاخصهای مهم پیشبینی شده توسط صندوق بینالمللی پول را در سال ۲۰۰۹ نشان میدهد.
دلایل شکلگیری بحران
بعد از گذشت چند ماه از وقوع بحران، در حال حاضر تقریبا به خوبی میدانیم که بحران از کجا شروع شد و چرا گسترش یافت، لذا در این بخش پس از مرور سریع دلایل بحران، سعی در اشاره به نکاتی داریم که معمولا کمتر به آن پرداخته شده است.
بحران کنونی یک بحران مالی است که چند ماه پس از شکست حباب بازار مسکن در آمریکا، در سپتامبر ۲۰۰۸، با نشانههایی از ورشکستگی، ادغام یا مورد حمایت قرار گرفتن بسیاری از بنگاههای مالی آمریکا آشکار شد. دلایل شکلدهنده این بحران چند ماه قبل از سپتامبر، در مجلههای کسب و کار، درباره تفسیر ثبات مالی بانکهای سرمایهگذاری آمریکا و اروپا، شرکتهای بیمهای و بانکهای رهنی گزارش شده بود. این بحران مالی توسط افزایش گسترده نقض تعهدات وامگیرندگان رهنی و عدم بازپرداخت وامها شروع شد. همانگونه که میدانیم ریشه این بحران سالهای ۲۰۰۱ و ۲۰۰۲ است، هنگامیکه حباب سهام شرکتهای دات کام شکسته شد و وقایع تروریستی ۱۱ سپتامبر نیز موجب سقوط بازار سهام و بازده پایین بازار سرمایه شد و فدرال رزرو به عمد نرخ بهره را پایین نگه داشت و در طول این سالها جذب سرمایهها و سیاستهای دولت موجب رونق بازار مسکن و شکلگیری حباب شد.گرچه بیشتر توجهات به مشکلاتی از قبیل بحران اوراق بهادار رهنی ثانویه، در آمریکا بهعنوان محرک اصلی وقوع بحران فعلی معطوف شده است، مهم است تا بدانیم که سرچشمه بحران از اثرات متقابل سه عامل زیر نشأت گرفته است:
۱. تجمیع شگفتآور ذخایر در کشورهای با مازاد تجاری (خصوصا چین و کشورهای خاورمیانه) که در کسری حساب تجاری عظیم آمریکا بازتاب پیدا کرده است. در نتیجه، پسانداز بیش از اندازه در برخی از کشورهای در حال توسعه، مصرف مفرط در برخی اقتصادهای ثروتمند دنیا را تأمین اعتبار کرده است.
۲. اختیار سیاستهای پولی انبساطی در کشورهای OECD، منجر به کاهش نرخ بهره شده و به شکلگیری حباب مسکن منجر شده است.
۳. نوآوری و ابداع شیوههای مالی در کشورهای توسعهیافته، در قالب وامهای رهنی تبدیل شده به اوراق بهادار ، افزایش ضریب اهرمی اعتبارات و اسناد اشتقاقی قاعدهمند نشده، موجب آسیبپذیری بسیاری از نهادهای مالی بزرگ شد.
۱- مازاد تجاری کشورهای درحال توسعه:
ریشههای بحران را باید در گذشته دورتری جستوجو کرد: در اواخر قرن ۱۹۹۰، بعد از اینکه آسیا از زنجیره بحرانهای مالی خارج شد، دولتها تلاش کردند تا با افزایش ذخایر بزرگ پولی دیگر مجبور نشوند تا از صندوق بینالمللی پول استقراض کنند. بعد از ظهور چین بهعنوان یک قدرت بزرگ صادرکننده، جهشی اساسی در جهان رخ داد، قیمتهای نفت بالا رفت و نرخهای مبادله کاهش یافتند. تجمیع پول شتاب پیدا کرد زیرا افزایش قیمتهای کالاها منجر به فزونی ارز خارجی کشورهای در حال توسعه، خصوصا کشورهای صادرکننده نفت شد. این پدیده جدیدی بود که کشورهای تقریبا فقیر جهان، سرمایه بسیار زیادی را صادر کنند. در حال حاضر، جمعا آنها سالانه حدود یک تریلیون دلار صادر کردند. در نتیجه این سیاستها، آنها دارای ذخایر ارزی بسیار بزرگی شدند. ذخایر ارزی جهان از حدود یکونیم تریلیون به هفت تریلیون در طول ۸سال گذشته افزایش یافت و تقریبا همه آنها در کشورهای نوظهور بود. چین به تنهایی نزدیک ۲ تریلیون از این ذخایر را دارد. در نتیجه این سیستم مالی معیوب، کشورهای با ذخایر بزرگ به فکر سرمایهگذاری ذخایر ارزی خود افتادند و این پولها را به کشورهای توسعهیافته سرازیر کردند
و این امر موجب شد تا پول ارزان شود و شکلگیری حباب مسکن را تسهیل کند. در زمانی که این اتفاق رخ داد، فضای اقتصاد جهانی در شرایطی قرار گرفت که بسیاری از حبابها در بازار مسکن کشورهای توسعهیافته شروع به رشد کردند. نرخ بهره پایین، وام گرفتن را بسیار جذاب کرد، نرخهای بهره پایین بود زیرا جهان تورم پایینی داشت و در کشورهایی با سیستم اعتباری منعطف، مثل آمریکا، انگلیس، استرالیا و همچنین اسپانیا، حبابهای مسکن بزرگی آشکار شدند. این بسیار طبیعی بود زیرا وامدهی بصورت مضاعفی رشد مییافت. وقتی قیمت مسکن بالا رفت، منطقی به نظر میرسید که بیشتر وام گرفته شود و بیشتر برای خرید خانههای بزرگتر خرج شود. این منجر به کسری عظیم حساب تجاری شد. مارتین ولف (Martin Wolf) اقتصاددان و مفسر اقتصادی مجله فایننشال تایمز، که تازگی کتابی با عنوان «تثبیت مالیه جهانی» نوشته است معتقد است که در بلندمدت، به هم خوردن تعادل اقتصاد جهانی بهخاطر ظهور قدرتهای اقتصادی بزرگ، شکلگیری و تقویت زیربنای بازار سرمایه در کشورهای در حال توسعه را ضروری میکند تا به آنها اجازه دهد تا ذخایرشان را در کشورهای خودشان و با پول خودشان سرمایهگذاری کنند. او
پیشنهاد میکند که کشوری مثل چین، سریعا باید مصرف داخلی را تشویق کند تا برای ذخایر سرمایهای بزرگ خود مجرای خروجی یافته باشد.
۲- اختیار سیاستهای پولی انبساطی
رشد اقتصادی سالهای ۲۰۰۲ تا ۲۰۰۷ با ترکیدن حباب بازار تکنولوژی آمریکا در سال ۲۰۰۰ آغاز شد. برای کم کردن مدت و عمق رکود احتمالی، فدرال رزرو سیاستهای پولی انبساطی اختیار کرد. فدرال رزرو بین ژانویه ۲۰۰۱ تا ژوئیه ۲۰۰۳، ۲۷ بار نرخ بهره را کاهش داد بهطوریکه نرخ بهره از ۵/۶ درصد به یک درصد افت کرد. گرچه این سیاست از عمیق شدن بحران جلوگیری کرد ولی موجب بزرگ شدن حباب بازار مسکن شد. بهخاطر سهم بالای مسکن در ثروت خانوارها، حباب مسکن، ثروت از دست رفته خانوارها در کاهش ارزش سهام سال ۲۰۰۲ را تا حد زیادی بهبود بخشید و فدرال رزرو به سیاستهای انبساطی خود ادامه داد تا کشور را لبریز از نقدینگی مضاعف کند. در پس این اتفاق مصرف مردم آمریکا نیز افزایش یافت. پیشنهاد دولت آمریکا برای مقابله با رکود قبلی این بود که اجازه دهید منابع مالی وارد سیستم شود و مردم بتوانند وام بگیرند و این گردش تولید با شعار «بخر تا آمریکا بچرخد» رشد اقتصادی را تداوم بخشید. سایر کشورهای OECD نیز نرخهای بهره را بعد از بحران ۲۰۰۲ کاهش دادند و رونق اقتصادی بهخاطر هزینه کم سرمایه تا سال ۲۰۰۷ ادامه یافت. اینبار مالی مرتب افزوده میشد و پس از شکستن حباب
مسکن در بحران بخش مالی خود را نشان داد.
۳- نوآوری و ابداع شیوههای مالی
ابداعات مالی و عدم تقارن اطلاعات در بازارهای مالی، بیشترین انتقادات را در بروز بحران اخیر به خود اختصاص دادند. بعد از رکود بزرگ دهه ۱۹۳۰ در آمریکا و برای حمایت از افراد کمبضاعت برای خانهدار شدن، کنگره دو نهاد با نامهای «فنی می» (Fannie Mae) و« فردی مک»(Freddie Mac) ایجاد کرد، که این ۲ نهاد با خرید وامهای مسکن از بانکها، آنرا تحت بستهای با نام «اوراق بهادار رهنی» از جانب خودشان در بازار ثانویه میفروختند. اولین اشتباه این بود که مردم بهخاطر ماهیت دولتی این دو نهاد، ریسک اوراق را کم تشخیص میدادند در حالی که این اوراق چیزی نبود جز وامهای پرخطری که برای خرید مسکن برای افراد کمبضاعت تهیه شده بود. در اینجا اولین نشانه از دخالت دولت در بازار مالی در قالب پدید آمدن اطلاعات ناصحیح را مشاهده میکنیم. از سوی دیگر بانکها هم گمان میکردند که با فروش وامهای رهنی به این موسسات ریسک را از بین میبرند. دومین اشتباه این بود که بهخاطر این تصور بانکها، آنها بسیاری از ملاحظات برای اعطای وام به مشتریان با اعتبار کم را در نظر نگرفتند، زیرا بعد از فروش وامها به این موسسات دیگر ریسکی متوجه آنها نبود. اشتباه سوم این
بود که خود بانکها نیز وارد بازار اوراق بهادار رهنی شدند و وامهایی با ارزش بیشتر از ۳۰۰ هزار را روانه بازار سرمایه کردند. شکلگیری اوراق بهادار رهنی منجر به از بین رفتن مرز داراییهای بازار پولی و بازار سرمایه شد و تبعات سنگینی برای اقتصاد آمریکا داشت، زیرا اصولا کنترلهای نهاد پولی در بازار سرمایه وجود ندارد. بهعلاوه بازار اوراق بهادار رهنی هرگز مثل بازار سهام شفاف نبود و این عدم جریان اطلاعات موجب ناکارآمدی بازار شد. در حقیقت موسسات ارزیاب متولی انتقال اطلاعات صحیح در این بازارها هستند. چهارمین اشتباه سیگنالهای غلط همین موسسات ارزیاب بود که این داراییها را کمریسک طبقهبندی میکردند. پس بانکها بیشتر این اوراق را صادر کردند، حتی به افرادی که توان بازپرداخت نداشتند (زیرا وام را در بازار میفرختند و نگران عدم بازپرداخت نبودند). عرضه بالای مسکن به تبع افزایش قیمت و تصرف وثیقه مسکن توسط بانکها که خود منجر به افزایش عرضه میشد موجبات شکست حباب مسکن و انتقال بحران به بخش مالی را فراهم کرد. این روشهای پرخطای امروزی قبلا بهعنوان اساس مدیریت ریسک نوین شناخته میشد. بهعلاوه این آشفتگی بیشتر در کشورهایی رخ
داد که تصور میشد که نظارت بر ریسکهای اعتباری آنان در جهان بهترین است. در حقیقت، استانداردهای تنظیمی و قوانین این کشورها در آستانه این بود که توسط تمام کشورهای جهان تقلید شود.
دیدگاه اقتصاددانان درباره چگونگی بروز بحران و اقدامات احتمالی دولت
«ژوزف استیگلیتز»، برنده جایزه نوبل در اقتصاد، این بحران را مثالی از شکست بازارها در سطح اقتصاد خرد میداند که به شکست در سطح اقتصاد کلان تبدیل میشود. او استدلال میکند که بنگاههای بخش مالی، با وجود اینکه در سالهای اخیر سودهایی داشتهاند، در هدف اصلی خود که تخصیص منابع و مدیریت ریسک باشد شکست خوردهاند و در مفهوم کلی یک شکست بازار رخ دادهاست. نامتقارن بودن اطلاعات «بازار اوراق بهادار رهنی» در مرکزیت استدلال اوست. او همچنین انتقادات فراوانی را به ابداعات مالی مطرح میکند. در ارزیابی استگلیتز، شکستهای بازار منتج شده از این بحران، درسهایی را برای سیاست و تئوری به همراه دارد. در سمت سیاستی، او استدلال میکند که قوانین و قواعد باید تقویت شوند و در واقع اینکه فلسفه کلی قوانین و قواعد باید تغییر کند زیرا بسیاری از مشکلات از قانونگذارانی ناشی میشود که خود به قانونگذاری و ایجاد قواعد اعتقادی ندارند. برای تئوریسینها، او استدلال میکند که بحران جاری، به معنای مرگ مدلهای بر مبنای عوامل عقلایی است.
«لی اوهانیان» استاد دانشگاه UCLS و کارشناس فدرال رزرو آمریکا این بحران را هرگز مشابه «رکود بزرگ دهه ۱۹۳۰» نمیداند. او معتقد است که آشفتگی بانکی آنطور که همگان باور دارند رکودآور نیست. او وجه اشتراک این بحران و بحران بزرگ را در بحران بخش مالی نمیداند، بلکه او معتقد است که سیاستهای بد دولت، مثل افزایش مالیاتها و تعرفههای تجاری و ایجاد و حمایت از سندیکاهای کارگری باعث عمیق شدن و طولانی شدن رکود دهه ۱۹۳۰ شد. او که سالها در حیطه ارتباط بحران مالی و اعتباری و بحران در سطح تولید کلان مطالعه کرده است، میگوید: «اضطراب و آشفتگی سیستم بانکی (بحران مالی) رکود بزرگ را ایجاد نکرد و بیمه کردن سپردههای بانکی نیز موجب بهبود اوضای اقتصادی نشد، بحران بانکی در سطح ملی تا پاییز ۱۹۳۱ رخ نداد، قبل از این تنها بحرانهای منطقهای وجود داشتند که تاثیر قابل توجهی بر بازارهای سرمایه نداشتند... شکلگیری رکود بزرگ، بحرانی مالی نبودهاست.»
اما «پل رومر»، اقتصاددان برجسته در زمینه اقتصاد توسعه، با بررسی نامههایی که از طرف اندیشمندان و اقتصاددانان آمریکا درباره طرح نجات به دولت نوشته شد، امضاکنندگان نامهها را در سه گروه بنیادگرایان، واقعگرایان و شکگرایان قرار میدهد. بنیادگرایان که رویکرد رسمی و براساس مدل به اقتصاد دارند، با بسته پیشنهادی مخالفند و معتقدند که نباید با پول مالیاتدهندگان اشتباهات سیاستی بنگاهها را پوشاند، واقعگرایان که بر اشراف کامل مدلها و تئوریهای رسمی خصوصا به موضوعات جدید تردید دارند و موافق طرح نجات هستند و شکگرایان که به ایجاد سیاستهای حمایتی و احتیاطی برای مواجهه با بحران معتقدند. او باور دارد که طیف امضاکنندگان طوری نیست که آنها را چپ یا راست یا طرفدار دخالت دولت یا مخالف دخالت دولت بنامیم. تفاوت اصلی طیف امضاکنندگان نامهها اهمیت نسبی است که هر گروه برای مدلهای رسمیاقتصاد قائل است. او که خود را در گروه واقعگرایان قرار میدهد با بسته حمایتی دولت موافق است. پل رومر معتقد است که گاهی اوقات مدلها تاثیر مسائل مهم دخیل در نتایج را از دست میدهند. او مثال میزند که تئوریسینهای ادوار تجاری نتوانستند بحران
بزرگ را توضیح دهند و این نشانهای است که بدانیم مدلها در عرصه سیاستگذاری مفید نیستند.
«آنا شواتزر» که همکار اصلی فریدمن بود و از لحاظ فکری بسیار شبیه اوست، معتقد است که این بحران به کلی با بحران ۱۹۳۰ متفاوت است و دولت با اینکه نقش اساسی در ایجاد بحران داشته هنوز این بحران را نشناخته است. او معتقد است که مساله کمبود نقدینگی نیست بلکه قابل اعتماد بودن ترازنامه بنگاههای مالی مساله اصلی است. او میگوید: «اگر تک تک هیجاناتی که بازار در خلال سالها به آن مبتلا شده است را بررسی کنید درمییابید که در همه موارد این سیاست انبساط پولی بوده که منجر به جهش داراییها شده است.» او بین نجات بانکها و نجات سیستم بانکی تفاوت قائل میشود و اقدامات دولت آمریکا را بیشتر در جهت نجات بانکها میداند که به نظر او سیاست اشتباهی است. بسیاری از اقتصاددانان مثل «گری بکر»و «استیون هورویتز» مداخله دولت در بازار اوراق بهادار رهنی را عامل اصلی بهوجود آمدن بحران در بخش مالی میدانند. «مارک تورنتون» معتقد است که ادوار تجاری اتریشیها وقوع این بحران را در سال ۲۰۰۴ پیشبینی میکرد و دولت با اقدامات پولی که انجام داد، عامل اصلی ایجاد بحران است دیدگاه مکتب اتریش در ایجاد حبابها این است که حبابها متشکل از تغییرات واقعی و
روانیای هستند که از دستکاری سیاستهای پولی ایجاد میشوند. میشود نتیجه گرفت که اکثر اقتصاددانان، دولت را عامل ایجاد بحران اخیر میدانند اما اکثرا نیز با مداخله دولت برای کم شدن اثرات بحران موافقند.
آیا روند جهانی شدن متوقف میشود؟
درست است که اول، بهخاطر کم شدن اطمینان به موسسات مالی با سرمایه فراملی و شکنندگی پیوندهای بین موسسات مالی در سراسر جهان و دوم، حمایت دولتها از شرکتهای چندملیتی در قالب اعطای وام ارزان و تسهیلات و دخالت در نرخهای تعرفه واردات و صادرات برای حفظ صنعت داخلی، جهانیشدن با چالشهای بسیار مهمیروبهرو شده است. اما انتظار نمیرود این فرآیند در بلندمدت متوقف شود زیرا تصور حالت جایگزین در غیاب جهانی شدن بسیار دشوار خواهد بود. با اینکه محتمل است رشد کشورهای نوظهور در ۲ سال پیشرو کاهش یابد ولی آنها به رشد بالای خود در سالهای بعد ادامه خواهند داد و تجارت پیشران رشد کشورهای نوظهور خواهد بود زیرا آنها برای خلق ثروت و پرکردن شکاف فناوری نیازمند تولید بیشتر و در پی آن نیازمند واردات کالاهای سرمایهای از کشورهای توسعه یافته هستند و توسعه صنایع و رشد فناوری مستلزم رقابت جهانی است. اما احتمال خطرناکی وجود دارد که بهخاطر عوض شدن چهره سیاسی کشورها، فرآیند جهانی سازی با تاخیر بلندی در سالهای پیش رو مواجه شود.صندوق بینالمللی پول رشد جهان را در سال ۲۰۰۹ میلادی حدود ۲/۲ درصد پیشبینی کرده که بسیار بسیار پایین است، بهطوری
که اقتصادهای پیشرفته منفی ۳/۰درصد و کشورهای درحال توسعه و نوظهور ۱/۵ درصد رشد اقتصادی خواهند داشت. و این در کشورهای در حال توسعه به زبان آنچیزی که مردم احساس میکنند، به معنای از دست دادن شغلها، افزایش بیکاری، تعطیلی گسترده کارخانجات و ناتوانی نظام پرداخت مستمری بازنشستگی خواهد بود. این اتفاقات فشاری را به مردم وارد میکند تا تقاضای سیاستهای حمایتی را از سیاسیون بیشتر کنند و این امر موجب پدید آمدن دولتهای پوپولیست در کشورهای در حال توسعه، یا در بهترین حالت دولتهای با رویکرد حمایتی (Protectionism) خواهد شد. این خطر تنها با فرض تداوم رکود اقتصادی محتمل خواهد بود.
تاثیر بحران بر کشورهای در حال توسعه
برای بسیاری از کشورهای در حال توسعه ۷سال قبل از بحران، دوره رشد سریع، افزایش قیمت کالاها، شرایط بهتر اقتصاد کلان و از همه مهمتر کاهش فقر بود. معمای سیاستی جاری این است که چگونه سریعا به شرایط نسبتا مطلوب الگوی رشد برگردیم، ضمن اینکه با تغییر مدیریت مالیه بینالملل، از آسیبهای احتمالی بعدی جلوگیری کنیم.
دپارتمان توسعه بینالمللی (DFID)، در گزارشی تحت عنوان «تاثیر بحران مالی جهانی بر کشورهای در حال توسعه» (۲۵ Nov ۲۰۰۸)، دیدگاههای ۲۱ متفکر، استاد دانشگاه و سیاستگذار از ۱۴ کشور در حال توسعه را درباره بروز بحران اخیر منتشر کرده است. نتایج، بیانگر آن است که چالشهای پیش روی کشورهای در حال توسعه، بهخاطر شرایط اقتصادی متفاوت، در معرض بحران بودن و توانایی مواجهه با مساله، بسیار متفاوت است و سیاستهای مجزایی را میطلبد. شش حیطه اصلی تاثیرپذیری این کشورها: صادرات، سرمایهگذاری خارجی، نرخ مبادله (ارز)، نرخ بهره، کاهش وجوه ارسالی کارگران شاغل خارج از مرزها و کاهش کمکهای خارجی است. نتیجه مهم دیگر این است که در مرزهای یک کشور همه افراد به یک اندازه از بحران متضرر نمیشوند و برخی بسیار آسیبپذیرتر خواهند بود. لذا سیاستهای حمایتی دولت برای حفظ اقشار آسیبپذیر میتواند راهگشا باشد.
فعالان اقتصادی در کشورهای در حال توسعه با بازار مالی نسبتا توسعه یافته -مثل هند، پاکستان، نیجریه، تایلند، برزیل، آفریقای جنوبی و فیلیپین- با ضرر زیادی در بازارهای سهام روبهرو شدهاند. این امر تا حدودی بهخاطر اقدام سرمایهگذاران خارجی در بازگرداندن پولهای خود به وطنشان و روی آوردن به امنیت بالاتر سرمایه بوده است، زیرا احساس میشود که بازارهای کشورهای در حال توسعه پرریسکتر هستند. توقفهای ناگهانی ورود سرمایه و برگشت سرمایه خارجی بر نرخهای مبادله تاثیرگذار بوده است و منجر به کاهش بهای پولهای داخلی شده است. با وجود اینکه پیشبینی میشود که افت رشد حجم صادرات در کشورهای پیشرفته بیشتر از کشورهای در حال توسعه باشد، اما صادرات کشورهای در حال توسعه ممکن است بیشتر از ناحیه رابطه مبادله آسیب ببیند. خصوصا در مورد صادرکنندگان کالاهای ساخته شده.
بحران، شوک منفی بر سرمایهگذاری در بازارهای نوظهور خواهد داشت. تمام منابع خارجی اصلی برای تامین اعتبار سرمایهگذاری به احتمال زیاد به شدت در دور اول تاثیر بحران افت خواهند داشت. هرچند سرمایهگذاری مستقیم خارجی از لحاظ تاریخی کمتر از شوکها تاثیر میپذیرد، با این حال بهخاطر کمبود اعتبارات این بخش نیز کاهش خواهد داشت.
اثرات بحران بر اقتصاد ایران
تا آنجایی که به اقتصاد ایران مربوط است، ما بیشتر از ناحیه تجارت خارجی و افت قیمت کالاهای صادراتی خصوصا صادرات گروه نفت و گاز آسیب میبینیم. برای درک اهمیت درآمدهای نفتی در اقتصاد ایران ابتدا به چگونگی وابستگی ایران به درآمدهای نفتی میپردازیم و اثرات آن را روی سرمایهگذاری، رشد و مخارج دولت بررسی میکنیم.
نفت در اقتصاد ایران از دو کانال «پرکردن شکاف بین سرمایهگذاری و پسانداز» و «پرکردن شکاف ارزی کشور» برای ادامه رشد اقتصادی ایران بسیار حیاتی است. اثرات منفی نفت بر اقتصاد ایران عبارت است از: ۱- دولت رانتیر و رانت جویی عاملان اقتصادی که به کاهش کیفیت نهادها و انگیزه نوآوری میانجامد و از این طریق بر رشد اقتصادی تاثیر منفی میگذارد. ۲- بیماری هلندی که موجب صنعتزدایی قوی یا ضعیف میشود و اقتصاد را از سرریز تکنولوژی و رشد درازمدت محروم میکند. ۳- نوسانات قیمت نفت که موجب بیثباتی اقتصادی و در نتیجه کاهش رشد اقتصادی میشود.
قیمت نفت ایران در بازارهای جهانی از ۱۳۲ دلار برای هر بشکه در ژوئیه ۲۰۰۸ به ۳۳ دلار در ۲ ژانویه ۲۰۰۹ افت کرد. این به معنای ۷۵ درصد کاهش قیمت نفت در طول ۶ ماه است. به نظر میرسد با توجه به رکود جهانی در سالهای ۲۰۰۹ و ۲۰۱۰، قیمت نفت در آینده نزدیک بین ۳۰ تا ۶۰ دلار در نوسان باشد.
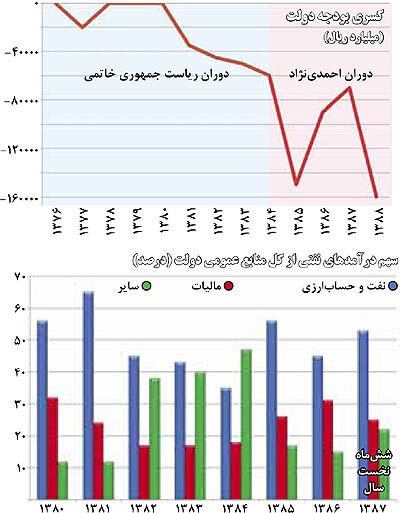
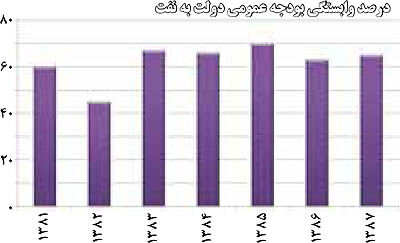
نفت حدود ۲۵درصد تولید ناخالص داخلی ایران را در سال ۱۳۸۶ شامل شد. سهم این کالا در ارزش صادرات کالایی ایران در دوره ۱۳۸۲-۱۳۸۵ بین ۸۰ تا ۶/۸۳ درصد بوده است. اما وابستگی بودجه دولت به نفت حتی پس از شکلگیری حساب ذخیره ارزی همچنان زیاد است. سهم درآمدهای نفتی در بودجه عمومی دولت در سالهای ۸۴ تا ۸۶ بین ۶۳ تا ۶۷ درصد بوده است. بروز بحران اخیر هم از طریق کاهش قمیت نفت و هم از طریق سلب انگیزه سرمایهگذاران خارجی برای سرمایهگذاری در پروژههای نفت و گاز ایران، بر کاهش ارزش افزوده بخش نفت تاثیر میگذارد. محتمل است تا بسیاری از پروژههای تولیدی با سرمایه داخلی نیز، به جهت از توجیه افتادن و کاهش بازده انتظاری با تأخیر روبهرو شوند.
اما روندها حاکی از این است که از سالهای ابتدایی برنامهریزی در ایران، وابستگی به نفت در طول سالیان اخیر کاهش نیافته و در دوره رونق نفتی نیز همچنان بر سهم این بخش در رشد اقتصادی افزوده میشود. در دوسال پیش رو، محتمل است این نسبت کمی کاهش یابد، زیرا بخش نفت و صنعت و معدن زود تر از سایر بخشها دچار کاهش ارزش افزوده میشوند، اما رشد بخش خدمات بیشتر تابع مخارج جاری دولت است که با توجه به اینه سال آینده سال انتخابات است، محتمل نیست در سال پیش رو کاهش عمدهای داشته باشد.
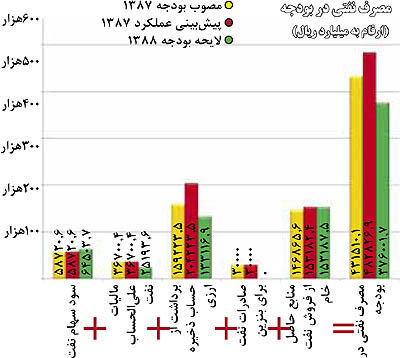
با وجود تاسیس حساب ذخیره ارزی برای تسطیح نوسانات درآمدهای نفتی، آمارها نشان میدهد که مخارج دولت به شدت وابسته به درآمدهای نفت و گاز هستند. در نمودارهای زیر، محور افقی نشانگر ارزش صادرات نفت وگاز به میلیون دلار و محور عمودی نشانگر میزان مخارج عمرانی و جاری دولت به میلیارد ریال است. از لحاظ ترکیب، تقریبا ۷۰ درصد بودجه دولت از نفت تامین میشود. پس نتیجه میگیریم که کاهش درآمدهای نفتی در ایران ممکن است به کاهش مخارج دولت منجر شود. در سال آینده مخارج دولتی لاجرم کاهش مییابند. بدلیل انتخابات سال بعد و هزینه گزاف دولتهای در صرفهجویی در هزینههایی که موجب شادمانی مردم میشود (واردات کالاها و مطالبات فرهنگیان)، معمولا انعطافی برای کاهش هزینههای جاری وجود ندارد، بنابراین محتمل است که از هزینههای عمرانی کاسته شود و این امر به معنای تعویق پرداخت به پیمانکاران در طرحهای دولتی و پروژههای استانی است که خود موجب کاهش رشد اقتصادی و رکود بخشهای مولد اقتصادی میشود
تقریبا در اکثر برنامههای توسعه هدف غایی کاهش وابستگی بودجه به درآمدهای نفتی و توسعه درآمدهای مالیاتی و توانمندسازی بخش خصوصی بوده است. اما در عمل آمارها نشان میدهد که دولت در حال بزرگ شدن است. بهطوری که در سال ۸۵ و۸۶، سهم مخارج دولتی از تولید ناخالص داخلی، به ترتیب ۲۸ و ۲۲ درصد بود. این به معنای ناتوان شدن بخش خصوصی در غلبه بر انحصارات دولتی و وابستگی آن به سرریز مخارج و نقدینگی بوجود آمده توسط دولت است.
صادرات غیرنفتی ایران سهم کمی از صادرات نفت و گاز ایران دارد، این امر بهخاطر سلب انگیزههای تولیدی و تنزل کیفیت نهادهها بهخاطر سرریز درآمدهای بادآورده به ساختار اقتصاد نفتی است.اما مصرف داخلی و واردات همگام با صادرات نفت و گاز پیش میرود، واردات تابع درآمد داخلی است و اثر درآمدی صادرات نفت و گاز بر رشد واردات تاثیرگذار است. این امر باز هم به ناتوانی تولیدات داخلی دامن خواهد زد. اما صنعت ایران بعد از گذشت سالیان هنوز نتوانسته است سهم بالایی را از تولید ناخالص داخلی عاید خود کند. بلکه بالعکس با شروع رونق نفتی، بهجای جذب کالاهای سرمایهای که منجر به رشد بخش صنعت میشود، سهم بخش صنعت از کل ارزش افزوده داخلی کاهش یافته است.
فرضیه ما در این مقاله این بود که نرخ سرمایهگذاری در ایران تابعی از مخارج دولت است. با بررسی سریهای زمانی تشکیل سرمایه (Inv) و مخارج دولت (GE) درمییابیم که سرمایهگذاری تابعی خودهمبسته است، زیرا سرمایهگذاری در یک دوره تابع نرخ سرمایهگذاری در دوره پیشین خود است بدین مفهوم که بهخاطر پیوندهای پسین و پیشین، سرمایهگذاری در یک بخش مستلزم جذب سرمایه در بخشهای دیگر در دوره قبلی میباشد. نتایج رگرسیون در جدول زیر قابل رؤیت است. که نشانگر تأیید مدل میباشد. پس تغییرات قیمت نفت بهطور غیر مستقیم بر تغییرات سرمایهگذاری اثرگذار است.
جمعبندی و نکات تکمیلی:
۱. اثرات نفت بر اقتصاد ایران فراتر از چیزی است که تصور میشود، درآمدهای نفتی علاوه بر تاثیر مستقم ارزش افزوده بخش نفت و گاز بر تولید ناخالص داخلی، از کانال مخارج دولتی بر درآمد، واردات، مصرف و حتی سرمایهگذاری نیز تاثیرگذار خواهد بود. نوسان منفی قیمت نفت با توجه به تحریمهای موجود و در مضیقه بودن سیستم بانکی، خصوصا در حیطه نرخهای تشکیل سرمایه اثر بالایی دارد و این هرگز خبر خوبی برای توسعه بلندمدت و حصول به اهداف چشمانداز نیست.
۲. صادرات غیرنفتی ایران (تولید شرکتهای پاییندستی نفت، پتروشیمیو مواد معدنی، فولاد، مس، روی و محصولات کانی غیرفلزی) بهخاطر رکود جهانی و کاهش قیمت و همچنین کاهش مزیت انرژی ارزان بهخاطر افت قیمتهای نفت کاهش مییابد.
۳. بازار نفت یکی از بازارهای است که پیشبینی آن بسیار دشوار و نامطمئن است. اما پیشبینی اکثر تحلیلگران بازار و همچنین پیشبینیهای صندوق بینالمللی پول حکایت از تداوم کاهش قیمت نفت در ۲سال آینده و نوسان آن بین ۲۰ تا ۵۰ دلار برای هر بشکه دارند. اما تحلیلگران معتقدند که افت قیمت نمیتواند زیاد ادامه پیدا کند. با اینکه تقاضا در کشورهای صنعتی رشد زیادی نخواهد داشت، اما تقاضای مورد انتظار در کشورهای در حال توسعه مثل چین و هند بالاست. عرضه نفت خام مورد انتظار خیلی کم است زیرا ذخایر بزرگ نفتی در نیمههای دوم عمر خود هستند و بازدهیها به شدت کاهش یافته و اکتشافات جدید نیز نتوانسته جایگزین افزایش تقاضا یا کاهش ذخایر باشد. این افتی حول یک محور صعودی است. قیمت نفت خام از یک حدی پایینتر نمیتواند بیاید. زیرا تاثیر منفی بر سرمایهگذاریها در استحصال نفت خام غیرمتعارف دارد. که در کانادا و بعضی نقاط دیگر فراوان است.
۴. در خوشبینانهترین حالتها، اگر قیمت نفت ایران در سال آینده حدود ۳۰ دلار باشد و روندهای بودجهنویسی و مخارج دولتی در سال آینده نیز ادامه یابد و تمام درآمدهای مالیاتی دولت محقق شود، محتمل است که کسری بودجه به ۶۰ هزار میلیارد تومان برسد.
۵. طرح تحول اقتصادی و پرداخت یارانههای نقدی مستلزم ذخایر ریالی و ارزی فراوانی است، که با توجه به موجودی اندک حساب ذخیره ارزی و کاهش درآمدهای نفتی در سال بعد در ابهام جدی قرار دارد. علیالخصوص آنکه سال بعد سال انتخابات ریاست جمهوری خواهد بود و تجربه تاریخی نشان میدهد که در این سالها مخارج دولتی افزایش مییابد. احتمال دیگر آن است که مخارج عمرانی کاهش یابند و طرحهای استانی و ملی با تاخیر پرداخت مواجه شوند که در این حالت ورشکستگی پیمانکاران دور از انتظار نیست.
۶. به خاطر تحریمهای موجود صنایع ما کمتر میتوانند از فرصتهای خلق شده برای واردات کالاهای سرمایهای استفاده کنند.
۷. بهخاطر بالابودن تورم داخلی در مقایسه با تورم شرکای تجاری ایران، نرخ حقیقی ارز در داخل به شدت افت پیدا کرده است. در صورت ادامه روند افزایش نرخ ارز و در صورت هجوم سوداگران به بازار، بانک مرکزی مجبور به دخالت در بازار خواهد شد و باید قسمتی از ذخایر ارزی خود را در بازار بفروشد.
۸. با این حال، بحران با تمامی تلخیهایش فرصتی طلایی برای کاهش وابستگی به نفت برای اقتصاد ایران بهوجود آورده است: «در طول تاریخ اقتصاد جهان، هماره اصلاحات بزرگ در هنگام شوکهای بزرگ به وقوع پیوستهاند. این مباحث که در قالب اقتصاد سیاسی رفرم مورد بررسی قرار میگیرند، مطرح میکنند که جهت یافتن انگیزههای مردم، دولتمردان و سیاستگذاران به سمت ایجاد اصلاحات بزرگ در هنگامیکه وضعیت کلی کشور و درآمدها و هزینههای اقتصاد در وضعیت عادی قرار دارد، عملا غیرممکن یا دستکم بسیار دشوار است. در حالی که در زمانه جنگها، حاکم شدن نظامهای ناشی از کودتا، یا کاهش شدید در درآمدهای دولتها و بهطور کلی در هنگامه وارد شدن متغیرهای برونزایی به مدل که نظم و تعادل سیستم را به هم میزنند، امکان اقناع عمومی و همچنین امکان حرکت سیاستگذاران اصلی کشور در جهت ایجاد اصلاحات بزرگ بسیار زیاد است.»
* رئیس اتاق اسبق سازمان مدیریت و برنامه ریزی