دومینوی اقتصاد آمریکا
اثر گذاری و کانالهای نفوذ بحران مالی به اقتصادایران<br>[حیدر پوریان*]<br>مقدمه<br>بحران مالی- اقتصادی کنونی جهان که عمق و شدت آن از سپتامبر ۲۰۰۸ آشکار گردید، به سرعت و شدت – از نگاهاین نوشتار – در حال وخیمتر شدن است.
اثر گذاری و کانالهای نفوذ بحران مالی به اقتصادایران
[حیدر پوریان*]
مقدمه
بحران مالی- اقتصادی کنونی جهان که عمق و شدت آن از سپتامبر ۲۰۰۸ آشکار گردید، به سرعت و شدت - از نگاهاین نوشتار - در حال وخیمتر شدن است.
متاسفانه پرداختن به ریشهها و ابعاد این بحران با تعویق غیرقابل بخشش در چند ماه قبل آغاز شد. از دلایلاین تعویق و تعلل، نادیده گرفتن هشدارهای گروه کوچکی از اقتصاددانان و مدیران آمریکایی بود. دلیل دیگر آن، به نظر ما، انتخابات ۲۰۰۸ ریاست جمهوری آمریکا و عدم تمایل حزب حاکم به باز شدن این مسایل و ریشه آنها بود که میتوانست امتیاز بسیاری منفی در آراء عمومیباشد (که نهایتا نیز با شروع بحران، چنین شد). البته غافلگیر شدن در بحران را نباید از یاد برد.
اثر دومینوی اقتصاد آمریکا بر اقتصاد جهان وایران
پرسشی که پیش میآید این است که چگونه بحران ۲۰۰۸ در یک کشور (ایالات متحد آمریکا) میتواند تبدیل به یک بحرانی جهانی شود که نه تنها کشورهای بزرگ بلکه کشورهای کوچکتر و در حال توسعه را نیز تحت تاثیر قرار دهد؟
پاسخ نخست آنکه سهم ایالات متحده آمریکا از محصول ناخالص جهان در حدود ۲۰درصد است. با وزنی معدل یک پنجم اقتصاد جهان و تشدید روند جهانی شدن در دهههای قبل، طبیعی است که کارکرد اقتصاد آمریکا براقتصاد دنیا اثرگذار باشد. انتظار میرود که حتی اقتصادهای کوچک نیز از این بحران متاثر شوند. در حال حاضر و در مقایسه با ارزش محصول ناخالص داخلی، اقتصادایران اقتصادی در حد یکی از ایالتهای آمریکا معادل اقتصادایالت آلاباما در جنوب آمریکا محاسبه میشود. حتی ارزش تولیدات روسیه بزرگ در حدایالت اقتصاد ایالت نیویورک است. (نگاه کنید به نقشه).
البته بزرگی و کوچکی خود ممکن است دلیل کافی برای متاثر شدن (و میزان تاثر) نباشد، ولی وقتی طرق تاثیر را تحت بررسی قرار میدهیم و کاهش جریان تجارت و عوامل تولید (خصوصا منابع مالی) را در کنار اقتصاد تک محصولی نظیر ایران که قیمت آن محصول میتواند به شدت متاثر از بحران مالی-اقتصادی حاضر شود را مد نظر قرار دهیم، اثر بحران بر کشورمان آشکارتر میشود.
سیاستهای انبساطی، ریسکهای ژئوپلتیک و حبابها در کنار ضعف نظارت پولی و مالی
در سالهای پیش از بحران، سیاست پولی انبساطی فدرال رزرو، موجب کاهش شدید نرخ بهره شد که این طور به نظر میرسد که در مقابل هراس اقتصاد و بازارها پس از واقعه ۱۱ سپتامبر ۲۰۰۱این سیاست اتخاذ شد. سیاست «خانه دارد شدن هر آمریکایی» نیز که از سیاستهای عنوان شده رییس جمهور وقت آمریکا بود، در کنار کاهش نرخ بهره و افزایش ریسکهای ژئوپلتیک(۱) بینالمللی به افزایش قیمت داراییهای واقعی(۲) مانند زمین، ساختمان، فلزات گرانبها (شامل طلا و نقره)، فلزات صنعتی (که در بورسهای آتی معامله میشوند) و حتی نفت شد. کاهش دلار نیز که تا حدی به دلیل کاهش نرخ بهره آمریکا و تا حدی نیز متاثر از کسری تراز پرداختهای آمریکا بود نیز به نوبه خود تقاضا برای داراییهای مالی را تشدید کرد و به افزایش حباب گونه آنها دامن زد (و یورو نیز افزایش بیسابقهای در مقابل دلار تجربه کرد). لذا این حبابها که به دلیل سیاستهای شدید انبساطی - در کنار ریسکهای ژئوپلتیک -ایجاد شده بود، در واقع، شکست.
در واقع، تا به حال مشهود است که چشمانداز رکود اقتصادی در آمریکا، هشداردهنده رکود مشابهی در سطح اروپا بود و لذا، منجر به نتایج مشابهی در بازارهای سرمایه اروپا شد. نه تنها قیمت سهام در بورسهای اروپایی روند کاهندهای را در پیش گرفت (که فعلا در حالت سکون قرار دارند)، بلکه بحران مالی آمریکا نیز به بانکها و موسسات مالی اروپا سرایت نمود. گرچه در واقع بانکهای اروپایی نسبت به آمریکاییها در اعطای وامهایی با ریسک بالا (Subprime Market) محافظه کارتر عمل کرده بودند و ذخایر احتیاطی بالاتری را نیز در اختیار داشتند، ولی مشارکت در چرخه مالی بینالملل و خرید اوراق بستهبندی شده،(۳) آنها را نیز در معرض مشکلات قرار داد. بنابراین، ورشکستگی موسسات مالی آمریکا، اروپا را نیز تهدید مینماید. از سوی دیگر، همسویی سیکلهای تجاری در بلوکهای اقتصادی منجر به سقوط مشابهی در قیمت سهام در سطح آمریکا و اروپا گردید.(۴) ناگفته نماند که علاوه بر اثرات جریانات مالی بر بازار سرمایه، این بازار به شدت و به سرعت از انتظارات تاثیر میپذیرد. رکود اقتصادی در سطح ایالات متحد که بزرگترین کشور مصرفکننده جهان میباشد، عاملی بازدارنده برای رونق
اقتصادی در سطح دنیا محسوب میشود. چنین چشماندازی موجب رخت بستن انتظارات خوشبینانه از بازار سرمایه شده و سهامداران را تشویق به «فرار سرمایه به سوی کیفیت»(۵) و تبدیل سرمایههای خود به دیگر اشکال دیگر دارایی مینماید. بنابراین، سقوط بورسهای جهان (در کشورهای صنعتی و در حال توسعه)، نتیجهای مورد انتظار در ادامه بحران مالی-اقتصادی ایالات متحد میباشد.
نمونهای از سیاستهای دفاعی
جهت رونق بخشیدن به بازارهای سرمایه و حل بحران بانکی اخیر، دولتهای اروپایی و آمریکا قول تزریق مقادیر قابل ملاحظهای منابع جدید را به سیستم بانکی و بازارهای مالی خود دادهاند. حتی، در برخی کشورها، همچون ایرلند و اسپانیا، سپردههای مردم یا مبادلات بین بانکی توسط دولت تضمین شدهاند. در کنار این سیاستها، تلاش بر این است که نرخ بهره نیز به سطح پایینتری کاهش یافته و تقاضا برای پول و داراییهای نقدی به نفع دیگر اشکال دارایی (به ویژه سهام) کاهش یابد. ولی بهرغم دخالت دولتها در بازارهای مالی و پولی - حتی چین و هند - انتظارات بدبینانه و نگرانی سپردهگذاران یا سهامداران از عمق بحران و چشمانداز آن مانع از آن شده است که تغییری جدی و پایدار در روند شاخصها دیده شود. چارت شماره ۲ سیاستهای اتخاذ شده در نمونهای از کشورها را در مقابله با بحران مالی-اقتصادی آمریکا گزارش میدهد.
جالب توجه است که - لابد به دلیل آنکه هیچ کدام از نظریههای اقتصاددانان متعدد مورد پذیرش جامعه اقتصاددانان جهان در مورد دلایل بحران بزرگ ۳۲-۱۹۲۹ قرار نگرفت - کشورهای هم از سیاستهای پولی و سیاستهای بودجهای برای مقابله با بحران کنونی استفاده کردهاند - که قابل تقدیر است. به عبارت دیگر، تنها به سیاستهای پولی بسنده نکردهاند، گرچه به دلیل برتری نسبی تز «فریدمن-شوارتز» در مورد آنکه سیاستهای پولی میتوانست از شدت بحران بزرگ جلوگیری کند، به سیاستهای پولی توجه خاص نمودهاند.
البته تحولات و اتخاذ سیاستهای جدید در جهان کماکان ادامه دارد که برخی از آنها را میتوان چنین برشمرد:
کنگره آمریکا کسری بودجه این کشور در سال ۲۰۰۹ را معادل ۲/۱تریلیون دلار پیشبینی کرده است، اگر کنگره بسته محرک جدید اوباما برای کاهش مخارج و مالیات را به تصویب برساند، رقم واقعی کسری بودجه بالاتر هم خواهد رفت. هفتم ژانویه اوباما اعلام کرد ارزش بسته محرک وی ۷۷۵میلیارد دلار خواهد بود.
در ماه دسامبر، فدرال رزرو، نرخ بهره را به نزدیک صفر رساند.
احتمال اینکه بانک مرکزی اروپا در پانزدهم ژانویه نرخ بهره را پایین آورد افزایش یافته است، زیرا آمارها حاکی از کاهش نرخ تورم در کشورهای حوزه یورو در ماه دسامبر بوده و این نرخ در ۲۶ ماه گذشته کمترین بوده است.
در هشتم ژانویه، بانک انگلستان نرخ پایه را از ۲درصد به ۵/۱درصد کاهش داد. نرخ تعیین شده از زمان تاسیس بانک مرکزی در سال ۱۶۹۴ پایینترین نرخ محسوب میشود.
آمار رسمی منتشر شده در ماه دسامبر حاکی از آن است که محصول ناخالص داخلی بریتانیا در سه ماهه سوم سال ۲۰۰۸، ۶/۰درصد کاهش یافته است. بر اساس بررسیهای یک موسسه تحقیقاتی(۷) به نظر میرسد رشد اقتصادی در سه ماه پایانی سال ۲۰۰۸ بیش از یکدرصد کاهش یافته باشد. همچنین پیشبینی میشود که در سال ۲۰۰۹، این رشد ۵/۲درصد کاهش یابد که کمترین کاهش سالانه در ۶۰سال گذشته خواهد بود.
در همین کشور تا دسامبر ۲۰۰۸، قیمت مسکن ۹/۱۵درصد کاهش یافته است. به علاوه، در حالیکه تورم مصرفکننده در ماه نوامبر همچنان ۱/۴درصد بود، چشمانداز تورم در ماههای آینده به علت کاهش قیمت نفت و رکود اقتصادی، احتمالا روندی کاهشی خواهد داشت.
بورس در کشورهای در حال توسعه هم بسیار بیشتر از کشورهای ثروتمند، با سقوط مواجه بوده است و مشکلات اقتصادی باعث شده کشورهایی همانند مجارستان، لاتویا و پاکستان به صندوق بینالمللی پول متوسل شوند. به دلیل رکود ۴۲درصدی صادرات، تایوان نیمدرصد کاهش نرخ بهره اضطراری اعلام کرد که از ماه سپتامبر ششمین کاهش بوده است. همچنین صادرات کره جنوبی هم ۱۷درصد افت داشته است. محصول ناخالص داخلی سنگاپور در سه ماهه پایانی سال ۲۰۰۸، ۵/۱۲درصد کاهش داشته که بیشترین کاهش ثبت شده در این کشور است.
میانگین رشد اقتصادی کل کشورهای در حال توسعه در سال ۲۰۰۸، بالای ۶درصد بوده، اما پیشبینیهای اخیر حاکی از این است که این نرخ در سال ۲۰۰۹ به کمتر از ۴درصد سقوط خواهد کرد.
نمونهای از سیاستهای اتخاذ شده کشورهای جهان در مقابله با بحران مالی-اقتصادی آمریکا
۵) شناسایی کانالهای احتمالی نفوذ بر اقتصادایران
کانالهای نفوذ اقتصاد آمریکا بر جهان و کشورمانایران را میتوان، در یک «سناریوی بد» از طرق زیر متصور شد:
۱) تجارت بینالمللی شامل:
کاهش صادرات کالا و خدمات
کاهش واردات کالا و خدمات
کاهش قدرت خرید و درآمد سرانه مصرفکنندگان و نامطلوب شدن چشمانداز بازار کار و بازار داراییها(۸)
۲) جریان عوامل تولید:
خصوصا جریان مالی بینالملل، با فرض کاهش منابع و افزایش ریسکها (در حال حاضر با وخیمتر شدن وضعیت بانکهای جهان، حتی تسهیلات جدید داخلی با مشکل روبهرو است، چه برسد به تسهیلات بینالمللی. گفتنی آنکه در بحران بزرگ ۳۲-۱۹۲۹ وضعیت مالی اروپا وخیمتر شد، چون بسیاری از بانکهای آمریکا وامهای خود به اروپا را «فراخواندند» (۹)
۳) تشدید رقابت:
برای دسترسی به بازارهای محدود (که دراینجا هزینه تمام شده به شدت به ضرر کشورهای با هزینه بالا و محیط کسب وکار نامطلوب قرار خواهد گرفت)
۴) تغییر رفتارهای کلان تجاری در اقتصاد بینالملل مانند ملیگرایی، وضع یا افزایش تعرفههای وارداتی که مزید بر علت شده و سرعت تجارت بینالملل را بیش از پیش کاهش دهد.
۵) تغییر رفتارهای خرد تجاری:
مانند میل به انحصارگرایی در شرکتهای رقیب که ممکن است شرکتهای کشورهای کوچک و بدون اهرم را در موقعیت نامناسب تری قرار دهد.
۶) تشدید رفتارهای اقتصادی- سیاسی:
مثلا پیمانهای جدید اقتصادی- تجاری با شرکتها یا کشورهایی منعقد شود که در روابط بینالملل جزو همپیمانان و متحدین(۱۰) محسوب میشوند.
۷) عوامل جانبی ناشی از تنزل تجارت:
نظیر کاهش قیمتها، خصوصا برای کشورهای تک محصولی وابسته به یک کالا (مانند نفت در مورد کشورمان)، در موقعیتی که صادرات سایر کالاها نیز به دلیل دلایل فوق تضعیف خواهد شد.
این کاهش به صورت دورهای(۱۱) میتواند روی کشورهای صنعتی و به همین ترتیب روی اقتصاد جهان تاثیر مضاعف بگذارد.
۸) کاهش محصول ناخالص داخلی کشورها و رشد آن:
به دلیل عوامل داخلی و بینالمللی
۹) کاهش سرمایهگذاری و اشتغال:
خصوصا آنکه به دلیل تنزل چشمانداز تقاضا، بسیاری از طرحهای سرمایهگذاری میتواند توجیه خود را از دست بدهد.
۱۰) کاهش برنامههای عمرانی (تا اتخاذ سیاستهای جدید بودجهای)
۱۱) کاهش ثروت ملل:
به خاطر کاهش قیمت داراییها که خود عمدتا منتج از «کاهش اهرمی» (۱۲) که کاهش قیمتهای داراییها را به همراه بدهیهای گزاف به همراه دارد، است.
در این مورد میتوان اثر مضاعفی از طریق «عامل ثروت» را متصور شد که موجب کاهش تقاضا برای کالاها و خدمات میگردد.
۱۲) تضعیف واحدهای اقتصادی:
به دلیل تضعیف ترازنامه در کنار تضعیف حساب سود زیان شرکتهای تجاری-تولیدی (داخلی و بینالمللی)
این خود یکی از دلیل افزایش بیکاری و کاهش سرمایه گذاری خواهد بود
به علاوه، اثراتی نظیر کاهش قیمت سهام شرکتها صورت میگیرد
۱۳) تمایل به ادغام و تملک شرکتها (درون مرزی و برون مرزی)
۱۴) افزایش قاچاق، خصوصا قاچاق وارداتی محصولات با هزینه پایین (شبیه محصولات چینی به بازارهای کشور از طریق جنوب و شمال شرقی) میتواند صورت بگیرد
۱۵) در موقعیتهای وخیمتر و «بدترین سناریو»:
اختلال در نظامهای اجتماعی کشورها (در نتیجه بیکاری، گرسنگی و ...)
اختلال در نظام سیاسی جهان و روابط بینالملل و تصور تشدید خصومتها دور از ذهن نیست.
اگر چه به طور مستقیم اقتصاد آمریکا با اقتصادایران رابطهای چندانی ندارد، ولی کانالهای نفوذ را میتوان غیر مستقیم شامل قیمت نفت، تجارت بینالملل و حتی جریانات مالی را از طریق «ظروف مرتبطه اقتصادی» متصور شد. به عنوان نمونه، بازارهای مالی و سرمایهگذاری ایالات متحد ارتباط تنگاتنگی را با بازارهای سرمایه در دیگر بلوکهای اقتصادی به خصوص بازارهای سرمایه در اروپا و آسیا دارند، بنابراین، امواج پرتلاطم اقتصاد آمریکا در ماههای اخیر به سادگی توانست بر ساحل اقتصادهای دیگر کشورها فرود آید. در این میان، اروپا در نوبت نخست قرار گرفت. علاوه بر وابستگی متقابل بین بازارهای مالی دو بلوک اقتصادی، آمریکا شریک عمده تجاری اروپا محسوب میشود. بنابراین، دور از ذهن نیست که چرخه تجاری(۱۴) حاضر در ایالات متحده به سرعت در حال سرایت به اروپا و سایر نقاط دنیا است.
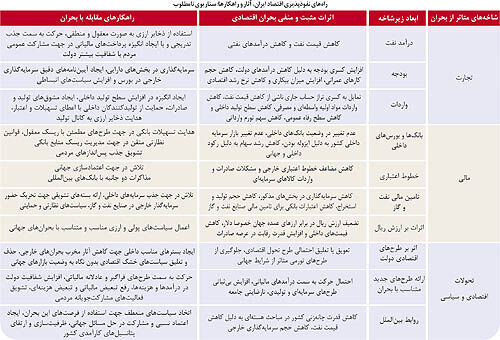
با نگاهی به کانالهای نفوذ یاد شده، آشکار است که ادامه بحران بینالمللی به طور حتم تاثیرات منفی بر اقتصاد ایران خواهد گذاشت. از یک سو، با تداوم آن، قیمت نفت بر اثر کاهش تقاضای جهانی، مجددا نزول کرده که این مساله درآمد ارزی کشورمان را تهدید خواهد کرد. در صورت تداوم بحران و به میان آمدن پای کشورهای حوزه خلیج فارس، از جمله امارات و تعاملات اقتصادی حجیمی که ایران با این کشور دارد، رکودی دیگر علاوه بر کاهش قیمت نفت به ما وارد میسازد که قطعا سرمایهگذارانی که بخشی از آن را در کشور سرمایهگذاری کردهاند، با مشکل مواجه شده و کشور ما نیز بیش از پیش وارد این بحران خواهد شد.
کاهش درآمدهای ارزی، به نوبه خود، باعث کاهش واردات- به دلیل سیاست حفظ تعادل تراز بازرگانی- خواهد شد. انتظار میرود این پدیده، به دلیل آنکه اقتصاد کشورمان به واردات مواد اولیه و مواد واسطهای وابسته است، موجب کاهش مقداری از تولید داخلی شده و رشد اقتصادی و اشتغال را تهدید نماید. از سوی دیگر، کاهش واردات، خود را در کالاهای سرمایهای نیز نشان خواهد داد واین پدیده - در قسمتی از اقتصاد کشور - یا مستقیما روی تولیدات کارخانهای اثر منفی خواهد گذارد یا - از طریق کاهش بهرهوری با ماشینآلات مستعمل - سرچشمه رشد را تهدید خواهد کرد. در همین حال و از آنجایی که بخش پولی و مالی ایران عمدتا از یک بورس تک محصولی و بانکهای دولتی تشکیل یافته، ممکن استاین طور به نظر برسد که بسیاری از عوامل مالی و روانی تاثیرگذار بر بازارهای مالی جهان در ایران موضوعیت ندارند. منتهی با توجه به اثرات منفی ذکر شده بر شرکتها، انتظار میرود که بازارهای مالی کشورمان نیز متاثر شوند. به علاوه، در صورتی که بحران مالی کنونی به زودی مهار نشود و به یک رکود عمیق در سطح جهانی بی انجامد، بیتردید در بلندمدت شرایط اقتصادی حاضر در ایران را نیز کاملا تغییر
خواهد داد. آنگونه که تجربیات گذشته جهان نشان میدهد در چنین صورتی، کاهش تقاضا برای نفت خام میتواند به رقابت بین صادرکنندگان و در نتیجه سقوط بیش از پیش بهای این کالای خام منجر شود و ایران را از درآمدهای ارزی سرشار خود - نسبت به پنج سال گذشته - محروم نماید. در دنبالهاین مباحث، چارت شماره ۳ برخی از کانالهای احتمالی و راهکارهای پیشنهادی را ارائه میدهد.
۶) ضعف کاپیتالیزم یا تقویت نظارت مالی؟ نکتهای برای ایدئولوژی اقتصادایران
با آن که نظام سرمایهداری (کاپیتالیزم)، تحت خسارتهای مالی فراوانی قرار گرفته و میرود تا اوضاع وخیمتر گردد و تا حدی نیز در شرایط کنونی از هم پاشیده به نظر میرسد، اما بحران بزرگ حاضر، پایان کاپیتالیزم نخواهد بود. این بحران نیز مانند بحرانهایی که در قرنهای ۱۹ و ۲۰ به وقوع پیوستند، بر طرف خواهد شد و همچون گذشته مقصرین چنین بحرانی که بر اوضاع مالی در جهان نظارت کافی نداشتهاند- مانند بانکهای مرکزی (CBs) (فدرال رزرو، بانک مرکزی اروپا، بانکهای انگلستان و ژاپن) و سازمانها و کمیسیونهای اوراق بهادار (SECs) در تمامی این کشورها که در وقوع این بحران مقصر بودند - شناسایی خواهند شد. در عین حال، به نظر میرسد که باید مانند گذشته، بین نظام بانکی تجاری (Commercial Banks) و نظام بانکداری سرمایهگذاری (Investment Banks) تفکیک قایل شد و به قولی دیواری بین آنها به وجود آورد که ریسکهای بیش از حد سرمایهگذاری، به نظام سپردهگذاری و پرداختها سرایت نکند که نتیجه تلخ آن فروپاشی کل نظام اقتصادی است. متاسفانه این دیوار که در سال ۱۹۳۲ در آمریکا به وجود آمد، به تدریج و نهایتا در سال ۱۹۹۹ توسط قانونی به نام «قانون
یکپارچهسازی مالی»(Financial Integration) برداشته شد که تا حد زیادی، بحران کنونی ناشی از این حرکت است، اما چرا این بحران به معنای پایان نظام سرمایهداری نخواهد بود؟
ابعاد بحران بر اقتصادایران و راهکارهای پیشنهادی
یادگیریهای دو قرن گذشته و تعدیلاتی که طی این دوران در زمینههایی چون بیمههای اجتماعی و حقوق شهروندان صورت گرفت، اقتصادهای پیشرفته را به نظام اقتصاد آزاد، با مقررات و قوانینی که ضمن ارج نهادن به آزادیهای فردی و بهرهوری، خلاقیت و نوآوری، توانسته جهان امروز را بیش از هر زمان در تاریخ بشر شکوفا نماید، تبدیل کرد. نظام سرمایهداری امروز، نظام مختلطی است که اجازه حقوق مالکیت، حقوق بشر و حقوق مشابه را میدهد و بر نظامهای دولتی که نظامهای نابهرهوری و همراه با فساد بوده و با مدیریت افرادی همراه است که قدرت را در انحصار خود گرفته و هر آنچه میخواهند بر سر شهروندانشان میآورند - فرضا به یاد آورید ژوزف استالین، رهبر شوروی سابق را - برتری دارد، ولی از سوی دیگر، بانگاهی به تاریخ، واضح است که نظامهای مالی نیاز به نظارت دقیق دارند (Meticulous Regulation) تا سپردهها، سرمایهگذاریها و داراییهای بازنشستگیهای مردمی، توسط مدیران نالایق بانکی و بازار اوراق بهادار، یکشبه از بین نرود. نظارت دقیق بر منابع سپردهها و سرمایهگذاریهای مردم و تأمین اجتماعی آنها، باید در یک نظام اقتصاد آزاد حرف اول را بزند. ضروری استاین
موضوع را ما در برنامهریزیهای آتی کشورمان، در کنارایدئولوژیهایی که ابراز شده و خواهد شد، در نظر بگیریم.
* مدیر مسوول و سردبیر ماهنامه «اقتصاد ایران»