تحلیل گروه دارویی سبحان - ۲۱ اسفند ۸۷
شروین شهریاری<br>درخواست از آقای داروگر: لطفا تحلیلی از وضعیت گروه دارویی سبحان و افق آینده شرکت ارائه کنید.<br>
شروین شهریاری
درخواست از آقای داروگر: لطفا تحلیلی از وضعیت گروه دارویی سبحان و افق آینده شرکت ارائه کنید.
پاسخ: در مطلب روز گذشته به بررسی وضعیت تلفیقی گروه دارویی سبحان از منظر چند نسبت مهم مالی پرداختیم. درادامه تحلیل چند نسبت دیگر مورد توجه قرار گرفته است:
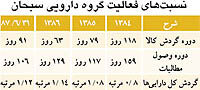
شایان ذکر است به منظور محاسبه نسبتهای فوق در
شش ماهه ۸۷، درآمد فروش و بهای تمام شده بر مبنای آخرین پیشبینی تلفیقی بودجه ۸۷ شرکت مبنا قرار گرفته است.
روند کاهنده دوره گردش کالا در دورههای اخیر میتواند نشان دهنده افزایش سرعت فروش کالاها و متعاقب آن انتظار در خصوص افزایش درآمد حاصل از فروش و بازده اقتصادی شرکت باشد. همچنین روند کاهنده دوره وصول مطالبات نیز با توجه به مشکلات شرکتهای پخش و وضعیت اقتصادی کشور میتواند بر عملکرد مناسب شرکت در زمینه مدیریت وصول مطالبات دلالت کند. روند افزایش نسبت گردش کل داراییها نیز در راستای افزایش استفاده شرکت از داراییها و رشد ظرفیت تولیدی و میزان فعالیت شرکت در سالهای اخیر قابل تفسیر است.
در جدول فوق، افزایش ناگهانی دوره گردش کالا در
شش ماهه منتهی به ۳۱ شهریور ۸۷ قابل توجه است که باید مورد بررسی قرار گیرد. در این راستا دو فرضیه افزایش موجودی کالا یا کاهش فروش شرکت میتواند مطرح شود. به جدول زیر توجه کنید:
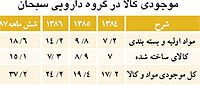
ارقام جدول فوق صحت فرضیه نخست (افزایش قابل توجه موجودیها) در شش ماه نخست سال جاری را به خوبی نشان میدهد. حجم موجودی ۲/۳۷میلیارد تومانی در مقایسه با بهای تمام شده کالای فروش رفته ۸/۴۱میلیاردمیلیارد تومانی
(در شش ماهه نخست ۸۷) دلالت بر تمرکز قابل توجه در موجودیها دارد. علت این روند میتواند استراتژی محافظهکارانه شرکت در زمینه افزایش ذخیره سازی مواد و کالا با توجه به تحریمهای موجود و نیز روند افزایشی قیمت مواد و کالاها در نیمه نخست سال باشد.
با توجه به استفاده از روش اولین صادره از اولین وارده (FIFO) و نیز میانگین موزون متحرک در شناسایی بهای تمام شده موجودیها، این انتظار وجود دارد که آثار کاهش قابل توجه قیمت کنونی مواد اولیه آثار خود را بر کاهش بهای تمام شده عمدتا از اواخر سال جاری آشکار کند.
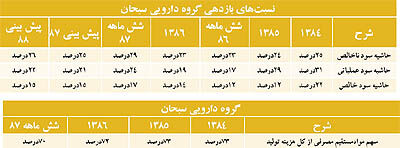
نسبتهای بازدهی: در جدول زیر یک روند مقایسهای از نسبتهای مهم سودآوری را مشاهده میکنید. باید توجه داشت که نسبتهای بازدهی در سال ۸۴ به علت فروش بخشی از سهام شیمیدرمانی و سبحان دارو به سرمایه گذاری البرز به نحو نامتعارفی افزایش یافته و از قابلیت مقایسه با سایر دورهها برخوردار نیست.
ارقام جدول فوق در ردیف حاشیه سود ناخالص، ثبات نسبی وضعیت سودآوری شرکت را نشان میدهند. در بخش عملیاتی، افزایش مارجین نشان دهنده کنترل بهینه شرکت بر هزینههای عملیاتی در سال جاری است. نکتهای که در روند ارقام جدول جلب توجه میکند ستون مربوط به عملکرد شش ماهه نخست ۸۷ است که در این دوره کلیه مارجینها از افزایش معناداری نسبت به سایر دورههای اخیر بر خوردار بوده است. با عنایت به چشم انداز کاهش نرخ مواد اولیه و ثبات قیمتهای فروش محصولات (با توجه به نوع تولیدات گروه که از حساسیت کمتری در بخش نرخ گذاری برخوردارند)، میتوان پیشبینی مارجین ۸۷ و ۸۸ شرکت را در زمره برآوردهای محافظهکارانه طبقهبندی کرد. بدین ترتیب با فرض تعمیم مارجین خالص شش ماه نخست ۸۷ ( ۱۷ درصد) به بودجه سال جاری و آتی، رقم سود خالص هر سهم گروه پس از کسر سهم اقلیت از ۷۶۱ ریال به ۸۸۰ ریال در سال ۸۷ و از ۸۹۹ ریال به ۱۰۱۴ ریال در سال ۸۸ افزایش خواهد یافت.از منظر دیگری نیز میتوان به تخمین تاثیر کاهش قیمت مواد اولیه بر سودآوری تلفیقی گروه پرداخت. به جدول زیر توجه کنید:همانطور که ارقام جدول نشان میدهند مواد اولیه مصرفی
بزرگترین سهم هزینه در بهای تمام شده تولیدات را تشکیل میدهد. این نسبت در دورههای اخیر به نحو با ثباتی در محدوده ۷۰ درصد قرار داشته است. با تعمیم این نسبت در بهای تمام شده ۱۴۲میلیارد تومانی در بودجه ۸۸ شرکت، سهم هزینه مواد اولیه حدود ۱۰۰میلیارد تومان به دست میآید. در توضیحات بودجه شرکت، به افزایش نرخ مواد در سال آینده اشاره شده است و میتوان چنین استنباط نمود که «دسبحا» آثار کاهش احتمالی قیمت مواد اولیه نسبت به میانگین سال جاری را در بودجه لحاظ نکرده است. یک محاسبه سریع نشان میدهد که اثر هر یک درصد (یکمیلیارد تومان) کاهش نرخ مواد اولیه در سال آینده نسبت به پیشبینی بودجه، حدود ۲۴ ریال تاثیر مثبت بر پیشبینی سود خالص ۸۹۹ ریالی گروه ( پس از کسر مالیات و سهم اقلیت ) خواهد داشت. در پایان لازم به ذکر است که پیشبینی افزایش سودآوری شرکت در سال آینده عمدتا وابسته به ثبات نرخ فعلی مواد اولیه و عدم دخالت وزارت بهداشت در زمینه کاهش نرخ محصولات شرکتهای گروه خواهد بود و بروز تغییرات در هر یک از دو حوزه مورد اشاره میتواند تاثیرات با اهمیتی بر عملکرد اقتصادی آتی شرکت برجای
بگذارد.
Shahriary_sh@yahoo.com