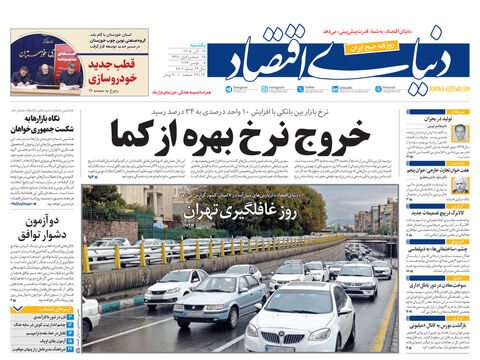
چالش نرخ سود با خصوصیسازی بانکها پایان مییابد
یک عضو کمیسیون اقتصادی مجلس گفت: در صورت تسریع در روند خصوصیسازی بانکها چالش تعیین نرخ سود بانکی در پایان هر سال، توسط بازار بانکی حل خواهد شد.<br>
یک عضو کمیسیون اقتصادی مجلس گفت: در صورت تسریع در روند خصوصیسازی بانکها چالش تعیین نرخ سود بانکی در پایان هر سال، توسط بازار بانکی حل خواهد شد.
شهباز حسنپوربیگلری در گفتوگو با خبرگزاری فارس در خصوص میزان کاهش نرخ سود بانکی گفت: در این رابطه هنوز بسته پیشنهادی از سوی بانک مرکزی به هیات دولت ارائه نشده است.
وی ادامه داد: بر اساس مصوبه هیات دولت نرخ سود بانکی در بخش کشاورزی کاهش خواهد داشت، ولی در سایر بخشها با توجه به سیاستهای بانک مرکزی کاهش نرخ سود را نخواهیم داشت.
بیگلری در خصوص رابطه بین نرخ تورم و سود بانکی، خاطرنشان کرد: بانک مرکزی با سیاستی که در پیش گرفته بود، توانست در چند ماه گذشته سود بیشتری را به سپردههای مشتریان خود پرداخته و نقدینگی قابل توجهی را جمع آوری کند.
وی ادامه داد: این بانک قصد دارد در سال آینده مشتریسنجی را در دستور کار خود قرار دهد تا در مسیر اعطای وام، تسهیلات را در اختیار کسانی که توان بازپرداخت و تولید را دارند قرار دهد.
وی با بیان اینکه در صورت احقاق این امر شاهد افزایش مضاعف نرخ رشد اقتصادی خواهیم بود، تصریح کرد: بانک مرکزی امیدوار است با اتخاذ سیاستی صحیح نرخ تورم ۲۹درصدی را به میزان پنج تا ششدرصد کاهش دهد ضمن آنکه مجلس نیز سعی در کنترل تورم دارد.
وی ادامه داد: کاهش نرخ سود بانکی زمانی در اشتغالزایی و تولید موثر خواهد بود که بتوانیم تسهیلات بانکها را در زمینه تولید تزریق و تورم را کنترل کنیم؛ لذا تا تورم حاکم بر اقتصاد کنترل نشود نمیتوان امیدوار به کاهش سود بانکی بود.
عضو کمیسیون اقتصادی مجلس اظهار داشت: خصوصیسازی تنها راه نجات اقتصاد کشور است، لذا اگر اقتصاد با سرعت بیشتری به سمت خصوصیسازی گام بردارد به سود بانکها و سرمایهگذاران اقتصادی خواهد بود.
وی تصریح کرد: در صورت احقاق این امر بانکها فعالتر در عرصه اقتصاد ظاهر خواهند شد و بانکهای مشتریمدار امکان بیشتری در جذب مشتری خواهند داشت.
وی افزود: مجلس، دولت و عاملان موثر در خصوصیسازی جهت برونرفت مملکت از بحرانهای موجود در دنیا باید به مبحث خصوصیسازی توجه ویژه داشته باشند و موضوع را جهت تسریع در این امر در دستور کار قرار دهند.
وی ادامه داد: انتظار ما از مجلس دقت در تخصیص بودجه لازم به این بخشهاست تا بتوانیم قسمتهایی که امکان واگذاری به بخشخصوصی را دارند با سرعت بیشتری واگذار کنیم. حسنپوربیگلری خاطرنشان کرد: البته در این راستا بسیاری از دستورالعملهای مربوطه در شورایعالی اصل ۴۴ مورد بررسی قرار گرفته و جهت تصویب و رسیدگی نهایی آماده شده است و در آیندهای نزدیک شاهد تسریع در خصوصیسازی شرکتها و سازمانهای دولتی خواهیم بود.
بیگلری تاکید کرد: در بعضی از بخشها قرار است مشتری و بانک طی توافق فیمابین نرخ سود را محاسبه و تعیین کنند.
عضو کمیسیون اقتصادی مجلس ادامه داد: آنچه در برنامه چهارم و پنجم پیشبینی شده کنترل نرخ تورم و کاهش نرخ سود بانکی است، زیرا آزاد شدن نرخ سود به شکل لجام گسیخته تاثیر بسیار بدی بر اقتصاد خانوارها و کشور خواهد داشت.
کاهش نرخ سود بانکی فعلا عملی نیست
یک کارشناس اقتصادی نیز در این مورد گفت: اگر دولت اقداماتی را در جهت کاهش نرخ تورم و افزایش تولید در جامعه انجام دهد، مقدمات پایین آمدن نرخ سود بانکی فراهم خواهد شد.
اسلامی درباره تکرقمی شدن نرخ سود بانکی تصریح کرد: موضوع کاهش نرخ سود بانکی به هیچ عنوان در اقتصاد کنونی عملی نیست زیرا به جای آنکه کشور بازار پایه باشد، بانک پایه است.
وی با اشاره به تورم کنونی در جامعه تاکید کرد: کاهش نرخ سود بانکی به زیر ۱۰درصد با وجود تورم بالاتر امکانپذیر نیست زیرا غیرمنطقی است که از بانکها انتظار داشت با نرخ سود ۱۸درصدی از مردم سپرده دریافت کنند اما تسهیلات را با نرخ بهره تکرقمی ارائه دهند.
این کارشناس اقتصادی افزود: در صورت تحقق این امر لازم است مابهالتفاوت حاصل از سود ارائه شده به سپردهگذاران و تسهیلات داده شده به متقاضیان، از محل بودجههای دولت تامین شود.
وی خاطر نشان کرد: در صورت پایین آمدن نرخ سود، بانکها با کاهش موجودی مواجه خواهند بود زیرا زمانی که نرخ بهره معاملات بیرونی مانند زمین و مسکن بالای ۲۰درصد باشد مسلما سرمایهداران سپردههای خود را در بانکها به خاطر سود زیر ۱۰درصد معطل نخواهند گذاشت.
این کارشناس اقتصادی تاکید کرد: برای تحقق این هدف لازم است دولت فعالیتهایی را در جهت کاهش نرخ سود معاملاتی مانند واسطهگری خودرو، زمین و مسکن انجام دهد.
شرایط به تعادل رسیدن بانکها
مدیرعامل سابق بانک سپه گفت: حفظ نرخ سود در شرایط فعلی و دادن آزادی عمل بیشتر به بانکها، سبب رسیدن آنها به تعادل میشود.
احمد درخشنده اظهار داشت: بانکها هنوز به طور کامل نتوانستهاند خود را با شرایط و نرخهای کنونی تطبیق دهند، با حفظ همین نرخها و دادن آزادی عمل بیشتر به بانکها، آنها خواهند توانست به انطباق لازم و نیز مازاد منابع برسند.
وی در پاسخ به این سوال که اجرای برخی طرحهای تورمزا در سال ۸۸ آیا مانع از به تعادل رسیدن بانکها نخواهد شد، گفت: بانکها گرچه از تورم نیز تاثیرپذیری دارند، ولی واقعیت این است که آنها تابع عرضه و تقاضا هستند.
مدیرعامل سابق بانک سپه اضافه کرد: هر زمان که بانکها مازاد منابع داشته باشند، نرخ تسهیلات آنها خود به خود پایین می آید و نمونه این مساله نیز کاهش نرخ تسهیلات در سال ۸۴ است، در آن زمان نیز نرخ تورم بالا بود و با کاهش مواجه نشده بود؛ ولی با این حال، نرخ تسهیلات پایین آمد. وی با بیان اینکه بانکها می کوشند تا شرایط تعادلی خود را با کار روی عقود مشارکتی کسب نمایند، به بحث بحران اقتصاد جهانی و تاثیر آن در نظام بانکی ایران پرداخت.
درخشنده گفت: علت اینکه نظام بانکی ایران تاثیر چندانی از این بحران نپذیرفت و بهرغم کاهش نرخ سود بانکی در سطح جهان، با عدم کاهش مواجه شد به دلیل عدم تعادلی بود که طی سالها در آن پدید آمده بود.
وی تاکید کرد: وقتی بانکها به تعادل برسند، منابع و مصارف و همچنین نرخهای آنها نیز به تعادل می رسند، بنابراین باید زمینه رسیدن بانکها به تعادل را فراهم کرد.