تحلیل بنیادی فارسیت دورود
شروین شهریاری<br>پرسش: لطفا تحلیلی از وضعیت آینده فارسیت دورود ارائه دهید. <br>پاسخ: «سفارود» از جمله تولید کنندگان محصولات آزبستی در کشور است که در سالهای اخیر به لطف ثبات نرخ مواد اولیه (عمدتا سیمان) و رشد نسبی قیمت محصولات، سودآوری مناسبی را تجربه کرده است.
شروین شهریاری
پرسش: لطفا تحلیلی از وضعیت آینده فارسیت دورود ارائه دهید.
پاسخ: «سفارود» از جمله تولید کنندگان محصولات آزبستی در کشور است که در سالهای اخیر به لطف ثبات نرخ مواد اولیه (عمدتا سیمان) و رشد نسبی قیمت محصولات، سودآوری مناسبی را تجربه کرده است.
البته استفاده از پنبه نسوز ( آزبست) همواره یکی از ریسکهای سیستماتیک شرکتهای این صنعت بوده است. این کارخانهها از آزبست برای افزایش مقاومت سیمان در ساخت لولههای سیمانی و قطعات پوششی سقفی استفاده میکنند. پنبه نسوز همچنین عایق حرارت و صدا نیز به شمار میرود. بنابر تحقیقات انجام شده، رشتههای آزبست از آلودهکنندههای محیط زیست محسوب میشوند.
به همین دلیل در بسیاری از کشورها تولید و استفاده از آزبست در سالهای اخیر ممنوع شده است. شورای عالی حفاظت محیط زیست کشور نیز در تاریخ دوم مرداد ماه ۱۳۷۹ (شانزدهمین جلسه شورای عالی) طی مصوبه ای به کارگیری آزبست در مراحل تولید کارخانههای جدید را ممنوع اعلام کرد. بر اساس این مصوبه کارخانههای موجود ( تاسیس شده قبل از تاریخ مصوبه) نیز باید نسبت به حذف تدریجی مواد آزبستی در تولید خود ظرف مدت ۷ سال اقدام کنند. البته اخیرا با تعلیق موقت اجرای این مصوبه، احتمال دخالت سازمان محیط زیست در مورد فعالیت شرکتهای این صنعت موقتا کاهش یافته است.
حال برای تحلیل این شرکت از منظر بررسی نسبتهای مالی اقدام میکنیم که چند نکته در این خصوص بر اساس آخرین گزارش حسابرسی شده ( شش ماهه منتهی به ۳۱ شهریور ۱۳۸۷) مورد اشاره قرار میگیرد:
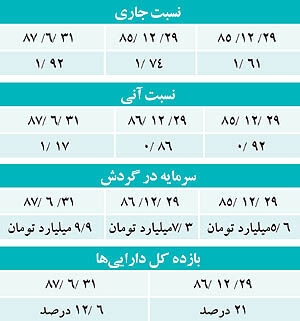
۱ - نسبت جاری: همان طور که از ارقام جدول پیدا است، این نسبت در مورد سفارود بالا بوده و در دوره اخیر نیز افزایش قابل ملاحظه ای داشته است که در نگاه اول میتواند نکته مثبتی تلقی شود و وضعیت نقدینگی مناسب و فزونی دارایی جاری نسبت به بدهی جاری را نشان دهد.
۲ - نسبت سریع: این نسبت توانایی انجام تعهدات جاری با استفاده از داراییهای نقد شونده را میسنجد. در مورد فارسیت دورود، نسبت آنی بازهم رقمیجالب توجه است و از متوسط شرکتهای تولیدی در بورس تهران (که رقمیکمتر از ۱ است ) بالاتر است. این وضعیت مطمئنا برای تأمین کنندگان اعتبار نیز جذاب خواهد بود. البته این شرکت با توجه به نسبتهای کنونی نقدینگی فعلا نیازمند رو آوردن به استقراض نمیباشد.
۳- سرمایه در گردش: همان طور که از ارقام جدول پیداست، سرمایه در گردش شرکت نیز رشد قابل ملاحظهای در دوره اخیر داشته است به طوری که با حجمی بالغ بر ۹/۸میلیارد تومان عملا بیشتر از سرمایه ثبت شده شرکت شده که در نوع خود جالب توجه است.
۴ - بازده کل داراییها: این نسبت نحوه استفاده از کل داراییها در راستای ایجاد بازده (سود خالص ) را نشان میدهد که با فرض دستیابی به سود خالص مورد پیش بینی در سال جاری و ثبات حجم داراییها در حد ترازنامه شش ماهه، نسبت به سال مالی قبل کاهش نشان میدهد. یک تفسیر از این روند میتواند گویای کاهش شتاب رشد سودآوری شرکت نسبت به رشد حجم داراییها باشد.
-موجودی مواد و کالا و پیش دریافتها: در سرفصل داراییهای جاری؛ بزرگترین سهم مربوط به موجودی مواد و کالا است که با افزایش حدود یکمیلیارد تومانی نسبت به آغاز سال، به بیش از ۷میلیارد تومان رسیده است. از این میزان، حدود ۱/۳میلیارد تومان کالای ساخته شده در انبار شرکت وجود دارد و این در حالی است که سرفصل پیش دریافتها که یکی از شاخصههای مورد توجه در بررسی تقاضای احتمالی آینده مشتریان است از ۸/۱ میلیارد تومان به حدود۵/۱ میلیارد تومان کاهش یافته است. البته باید توجه داشت که در فصل زمستان بازار مصرف تولیدات شرکت به طور سنتی نسبت به نیمه آغازین سال از رکود بیشتری برخوردار است.
در مجموع از تحلیل نسبتهای مالی «سفارود» میتوان به نتایج جالبی دست یافت: از یک سو قدرت نسبتهای نقدینگی شرکت جلب توجه میکند و از سوی دیگر با مطالعه دقیق تر در مییابیم که تمرکز زیاد در داراییهای جاری و رقم بالای موجودی و رشد نسبتهای نقدینگی میتواند موجب مشکل فروش، افزایش هزینههای نگهداری کالای ساخته شده، افزایش هزینههای جذب نشده در تولید و در نهایت کاهش بازدهی اقتصادی شرکت در افق زمانی بلند مدت باشد.
در مجموع با توجه به این مساله و نیز رکود موجود وکاهش بودجههای عمرانی کشور و متعاقب آن احتمال افت تقاضا برای محصولات شرکت، به نظر میرسد «سفارود» به ویژه در سال آینده باید برای گذار از مشکل احتمالی فروش، برنامه ریزی نماید.
با ذکر دو نکته، بررسی «سفارود» را به پایان میبریم:
۱ - فارسیت دورود با حدود ۷۰ درصد سهام شناور آزاد در گروه سهام نقد شونده و پرگردش بورس تهران قرار دارد. این مساله در کنار مزیتهای خاص خود مشکلاتی نظیر تأثیر پذیری از جو بازار و نوسانات هیجانی را در بر دارد.
۲- «سفارود» برنامه احداث یک کارخانه در زمینه تولید لوله و مخازن کامپوزیتی را به بازار اعلام کرده که قرار است در اسفند ماه سال جاری به بهره برداری برسد. این مساله می تواند ریسک کنونی شرکت در زمینه وابستگی تولید به محصولات آزبستی را کاهش دهد. البته بهرغم فرا رسیدن اسفند ماه، شرکت هنوز اطلاعات جدیدی از راه اندازی این طرح و آثار آن را بر سودآوری به بازار اعلام نکرده است.
Shahriary_sh@yahoo.com