اثر معکوس ثروت
رابرت ساموئلسون<br> مترجمان: محسن محمودی- مریم کاظمی<br>بازار سهام چیزی جز یک دماسنج روانشناسانه نیست و علامت کنونی آن، بیتردید ترس است. مساله تنها این نیست که بازار سهام نیمی از ارزش خود را از دست داده، بلکه این کاهش با برخی از افتهای پس از جنگ جهانی دوم (۴۸ درصد در ۱۹۷۴-۱۹۷۳ و ۴۹درصد در ۲۰۰۲-۲۰۰۰) نیز برابری میکند.
رابرت ساموئلسون
مترجمان: محسن محمودی- مریم کاظمی
بازار سهام چیزی جز یک دماسنج روانشناسانه نیست و علامت کنونی آن، بیتردید ترس است. مساله تنها این نیست که بازار سهام نیمی از ارزش خود را از دست داده، بلکه این کاهش با برخی از افتهای پس از جنگ جهانی دوم (۴۸ درصد در ۱۹۷۴-۱۹۷۳ و ۴۹درصد در ۲۰۰۲-۲۰۰۰) نیز برابری میکند. روزبهروز افشاگریهای بیشتری صورت میگیرد. موسسه ویلشایر گزارش داده که ما از اواسط سپتامبر تا ۲۱ نوامبر،۵۰ روز خرید و فروش داشتهایم، در ۲۵ نوامبر بازار سهام ۴درصد جابهجایی داشته است (۱۶ تا به پایین و ۹ تا به بالا). این در حالی است که ۲۵ سال گذشته تنها ۲۵ بار جابهجایی روزانه به اندازه ۴درصد یا بیشتر وجود داشته است.
ما از جابهجاییهای یکساله به جابهجاییهای روزانه رسیدهایم.
نوسانات وحشتناک بازار سهام نشاندهنده ترس و عدم اطمینان محسوسی است. به گزارش Conference Board انتظار میرود امسال خانوادهها به طور متوسط تنها ۴۱۸ دلار برای هدایای تعطیلات کریسمس خرج کنند که ۱۱درصد از ۴۷۱دلار سال پیش کمتر است. بیکاری در سطحی کمتر از متوسط اوج دوران رکود پس از جنگ جهانی دوم (۶/۷) است. آنچه آمریکاییها را میترساند پیشبینی رکود فراگیرتر و از دست دادن کنترل دولت بر رویدادها است. مشابه این اوضاع و احوال، آخرین بار در سالهای ۱۹۷۹ و ۱۹۸۰ روی داد، هنگامی که تورم به ۱۳درصد رسید و این تصور به وجود آمد که دولت قادر به کاهش آن نیست. در آن زمان هیچ کس نمیدانست که چه روی خواهد داد. در سال ۱۹۸۰ نرخ بهره وامهای رهنی ۳۰ ساله، نزدیک به ۱۳درصد شد. آیا این امکان وجود دارد که تورم به ۱۵ یا ۲۰درصد برسد؟
اینک نگرانی مشابهی وجود دارد. شاید باراک اوباما اوضاع را تغییر دهد اما به نظر میرسد تاکنون مقامات دولتی، رهبران تجاری و اقتصاددانان، مغلوب شدهاند، آنها مرتب بازی برد و باخت را انجام میدهند و در این میان آمریکاییها در مقابل این بدبختی عظیم احساس درماندگی میکنند.
این نگرانی گسترده، یک بدبینی غیرعقلایی نیست، اگرچه میتوان ثابت کرد که بیپایه است. هر اپیزود اصلی این بحران، از شکست بیراستیرنز (Bear Stearns)تا جنرالموتورز یک شوک بزرگ است. در واقع سه علت اصلی این بحران، کاملا مورد بیتوجهی قرار گرفته است: ترکیدن حباب مسکن، موسسات مالی شکننده و اثر معکوس ثروت. در میان این موارد، مورد آخر بسیار کمتر مورد توجه بوده است.
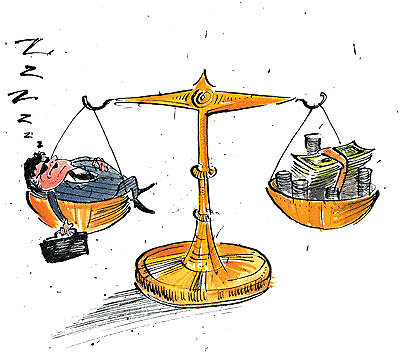
اثر ثروت به تمایل مردم جهت تعدیل مخارجشان از طریق تغییرات ثروتشان - هنگامی که ثروت آنها به میزان زیادی در مسکن و سهام تمرکز یافته است - اشاره دارد. وقتی ثروت افزایش پیدا میکند مخارج زیاد میشود و هنگامی که ثروت کاهش پیدا میکند، مخارج کم میشود. طی نیم قرن گذشته قیمتهای بالای سهام و مسکن، اقتصاد را با تحریک آمریکاییها به مصرف بیشتر، درآمدهایشان و قرض گرفتن بیشتر به جلو راند. در سال ۱۹۸۲ نرخ پسانداز شخصی، ۱۱درصد از درآمد قابل تصرف بود؛ در حالی که در سال ۲۰۰۶ این نرخ حدود صفر بود. بدین نحو، نرخ پسانداز کاهش یافته، سالانه حدود یک تریلیون دلار به مخارج مصرفی افزود. اما اینک اثر ثروت معکوس شده است. با کاهش ارزش سهام مسکن، آمریکاییها سعی در افزایش پسانداز و کاهش مخارج خود دارند. هرگونه محاسبهای دلهرهآور شده است. نیگل گالت اقتصاددان، از IHS Global Insight، عقیده دارد از سپتامبر ۲۰۰۷ ثروت شخصی آمریکاییها حدود ۹ تریلیون دلار کاهش یافته است. یک برآورد رایج این است که تغییر در هر دلار از ثروت موجب میشود که مردم مجبور شوند مخارجشان را تا ۵ سنت تغییر دهند. اگر این چنین باشد، مخارج مصرفی به میزان ۴۵۰میلیارد دلار کاهش مییابد (یعنی ۹ تریلیون دلار ضرب در ۵ صدم) گالت بر این باور است که این اثر طی چندین سال رخ خواهد داد.
شاید این خیلی خوشبینانه باشد، که همه جا گزارشات مالی فوری بر ضرورت «سفت کردن کمربندها» و صرفهجویی بیشتر تاکید میکنند، چرا که اگر چرخش به سمت پسانداز بسیار شدید باشد، مخارج مصرفی نه فقط ضعیف بلکه فلج خواهد شد. به طور مثال فروش ماشین به شدت کاهش یافته است. در سال ۲۰۰۵ فروش ماشین تقریبا به ۱۷میلیون دستگاه رسید و پیشبینی گلوبال اینسایت برای سال ۲۰۰۹، ۲/۱۲میلیون دستگاه است. این مشکلات یکدیگر را تشدید میکنند. به این صورت که مخارج مصرفی پایین، سود و قیمت سهام را کاهش میدهد، که این خود موجب کاهش سطح اطمینان شده و مخارج را بیشتر کاهش داده، بیکاری را افزایش و امکان بازپرداخت وامها را کاهش میدهد.
زیانهای ناشی از کارتهای اعتباری، فاجعه بعدی را برای موسسات مالی رقم خواهد زد. مسالهای که در رابطه با بسته چشمگیر محرک اقتصادی وجود دارد این است که این بسته بهطور موقت کاهش مخارج مصرفی را جبران خواهد کرد. اما اگر اثر ثروت مثبت جای خود را به اثر ثروت منفی یا خنثی بدهد
- همانطور که مردم در پی تکمیل پساندازها و جبران ثروت از دست داده هستند- آنگاه حتی یک رونق نیز، میتواند کسادی تلقی شود. در این بین یک منبع جدید تقاضا لازم است که رشد سریعتر را پشتیبانی کند. راه حل روشن و واضح برای کشورهای آسیایی با پسانداز بالا، به رهبری چین، این است که بیشتر مصرف کنند، به نحوی که میزان واردات آنها افزایش یابد. اگرچه ظرفیت سیاسی آنها برای کاهش رشد صادرات محور، غیرشفاف است.
اکنون واژگان ترسناک رکود و کسادی بر سر زبانها افتادهاند، چرا که سقوط اقتصاد آزاد محتمل به نظر میرسد، اگرچه ناممکن مینماید. به مرور زمان رکودهای اقتصادی با بازپرداخت بدهی وامگیرندگان اصلاح میشود. مازاد موجود در انبارها به فروش میرسد، صنایع تقویت میشوند و سیاستهای دولت رونق را تشدید میکند. ممکن است که اکنون اینگونه باشد، اما سازوکارهای این چرخه اساسا با هر مورد مشابهی، از جنگ جهانی دوم به بعد، متفاوت است.
منبع: والاستریت ژورنال