بحران مالی آمریکا از نگاه نظریههای اقتصاد آزاد
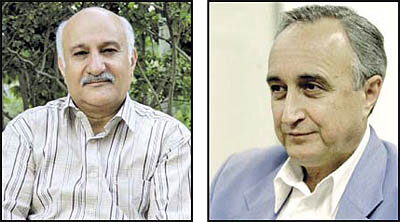
در هفتههای اخیر چند مقاله دقیق درباره علل شکلگیری بحران مالی آمریکا توسط اقتصاددانان ایرانی نوشته شده است. نوشته زیر چکیده مقالات دکتر موسی غنینژاد و دکتر محمد طبیبیان است. در مقاله اول مفهوم بازار و تفاوت آن با برداشتهای رایج واکاوی شده و در مقاله دوم نقش مشتقات مالی و تاثیر کاهش اعتماد در شکلگیری بحران بررسی شده است.
در هفتههای اخیر چند مقاله دقیق درباره علل شکلگیری بحران مالی آمریکا توسط اقتصاددانان ایرانی نوشته شده است. نوشته زیر چکیده مقالات دکتر موسی غنینژاد و دکتر محمد طبیبیان است. در مقاله اول مفهوم بازار و تفاوت آن با برداشتهای رایج واکاوی شده و در مقاله دوم نقش مشتقات مالی و تاثیر کاهش اعتماد در شکلگیری بحران بررسی شده است. بحران مالی و نظم اقتصادی: آیا این بحران (بحران مالی آمریکا) ذاتی نظام بازار است یا از عوامل بیرونی (غیراقتصادی) نشات میگیرد؟ ماهیت بحران چیست؛ وقوع آن ناگزیر است یا میتوان از آن اجتناب کرد؟ نتیجه بحران نابودی نظام اقتصادی خواهد بود یا اصلاح مسیر و تصحیح اشتباهات؟ ماهیت بحران مالی فعلی چیست و چه ربطی به نظام بازار دارد؟ برای پاسخ به این پرسشها در آغاز بهتر است به چگونگی نظم بازار اشاره شود. سوءتفاهم بزرگی که درباره ماهیت این نظم به وجود آمده این است که آن را نظام سرمایهداری به معنای سازمان تحت حاکمیت سرمایهداران تلقی میکنند. طبق این تلقی، عدهای سرمایهدار از یک اتاق فرمان هدایت فعالیتهای اقتصادی جامعه را در اختیار دارند، بنابراین اگر مشکلات و بحرانهایی بروز میکند ناشی از مدیریت آنها یا تضاد منافع مقطعی و موقتی ناشی از خودخواهیهای خود آنها است.
..اما واقعیت این است که اقتصاد آزاد رقابتی، نظم مبتنی بر مبادلات داوطلبانه افراد جامعه است و به هیچ وجه نظم سازماندهیشده از سوی فرماندهی متمرکز نیست. نظم بازار برخلاف نظمهای سازمانی (تشکیلاتی) دارای مضمون انضمامی و ملموسی نیست. بازار دارای نظمی کلی و اعتباری است به این معنا که شکلگیری و عملکرد آن مستلزم رعایت برخی قواعد انتزاعی و همهشمول است مانند قاعده مالکیت شخصی، الزام به ایفای تعهدات و آزادی انتخاب فردی. در نظم بازار برخلاف نظم سازمانی، سلسله مراتب فرماندهی وجود ندارد و تصمیمگیری آزادانه هر فرد انتقالدهنده پیامی است به دیگران درباره ترجیحات و خواستههای خود...اکثریت قریب به اتفاق تحلیلگران در توضیح بحران مالی فعلی آمریکا روی وامهای مسکن مشکوکالوصول تاکید میورزند و معتقدند که بحران ریشه در بازار وام مسکن دارد. پرسش اصلی اینجا است که آیا بدون پایین آوردن تصنعی نرخ بهره توسط بانک مرکزی آمریکا (فدرال رزرو) در سالهای پس از یازدهم سپتامبر ۲۰۰۱ و تشویقهای مستقیم و غیرمستقیم به اعطای وام، گسترش بیرویه وامهای مسکن قابل تصور بود؟ بحران وام مسکن از آنجا آغاز شد که بانکهای تجاری با تکیه بر منابع ارزان قیمت فدرالرزرو اعطای وام مسکن را به نحو بیسابقهای افزایش دادند به طوری که وامهایی با ریسک آشکار بالا به افراد کمدرآمد یا حتی فاقد درآمد مطمئن داده شد. برخی واسطههای مالی یا بانکهای سرمایهگذاری با خرید این وامها و ایجاد بستههای مالی جدید (مشتقات مالی) آنها را در بازار بورس به فروش رساندند. ارزش این داراییهای مالی همانند سایر اوراق بهادار با توجه به بازدهی آنها از یک سو و اعتماد به اعتبار صادرکنندگان آنها در معاملات بورس تعیین میشود. تردیدی نیست که هر گاه بازدهی این دارایی کاهش یابد یا اعتماد به بنگاههای صادرکننده آنها از بین برود، ارزش بازار آنها نیز سقوط میکند. ناتوانی برخی وامگیرندگان برای پرداخت اقساط وام مسکن نقطه آغاز جریانی بود که به بحران مالی فعلی انجامید. بانکها با تملیک وثیقههای وامگیرندگان بدحساب و فروش آنها موجب کاهش قیمت مسکن شدند و این امر خود باعث شد که تعداد بیشتری از وامگیرندگان اقساط خود را نپردازند و عامدانه تن به تملیک وثیقههای خود از سوی بانک دهند چرا که با کاهش قیمت مسکن، وامهای پیشین دیگر صرفه اقتصادی نداشتند. این جریان ناگزیر به کاهش هر چه بیشتر قیمت مسکن و تشدید بحران باز پرداخت اقساط منتهی میشود و بانکها را در تجهیز منابع خود با مشکل جدی مواجه میسازد. نتیجه این وضعیت به طور طبیعی کاهش شدید توان مالی بانکها، بیاعتمادی مردم به این نهادهای عالی و نیز افت شدید قیمتهای سهام مشتقات مالی جدیدی است که بر مبنای وامهای مسکن ایجاد شدهاند. زمانی که فعالان بورس اوراق بهادار متوجه میشوند که برخی سهام بازدهی مورد انتظار پیشین را ندارند و بیاعتمادی به عملکرد بانکها و بنگاههای مالی فراگیر میشود داراییهای مالی مورد سوءظن ارزش خود را از دست میدهند، بورس سقوط میکند و حباب مالی میترکد. برخی تحلیلگران فقدان مقررات کافی و عدم نظارت موثر بر فعالیتهای بانکها و موسسات مالی را علت بروز بحران معرفی مینمایند. این رویکرد طبیعتا با پشتیبانی سیاستمداران و مسوولان دولتی مواجه میشود که ترجیح میدهند مسوولیت بحران را به گردن نیروهای کنترل نشده بازار آزاد بیندازند و مدعی شوند که با تصویب مقررات جدید و کنترل بیشتر مکانیسم بازار میتوان از شکلگیری بحرانهایی از این دست جلوگیری کرد. این گونه تحلیلها نوعی فرار به جلو ناشی از وارونه دیدن واقعیتها است و شبیه این است که بگوییم برای جلوگیری از رانتخواری ناشی از مداخله دولت در مکانیسم بازار باید مقررات اداری بیشتری وضع شود و بر سلطه دولت بر فعالیتهای اقتصادی افزوده گردد. به عنوان مثال، دولت تصمیم میگیرد به هر دلیلی قیمت کالایی را پایینتر از قیمت تعادلی بازار قیمتگذاری کند. نتیجه این کار به طور منطقی ایجاد صف خرید و نهایتا بازار موازی یا غیررسمیخواهد بود. در این شرایط کسانی که به کالاها با قیمتهای دولتی دسترسی دارند میتوانند از درآمد بادآورده یا رانت برخوردار شوند. برای جلوگیری از فساد رانتخواری دولت با وضع مقررات جدیدی عدهای را مامور کنترل معاملات میکند اما به زودی معلوم میشود که این عده نیز در معرض فساد هستند و به مقررات و کنترلهای بیشتری نیاز است. این دور باطل راهحلی درون خود ندارد و از این رو است که فساد در اقتصاد دولتی تداوم مییابد. هیچ مقررات اداری نمیتواند وسوسههای رانتخواری را از میان بردارد، راهحل واقعی در حذف سرچشمه این وسوسهها یعنی خود رانت و اطلاعرسانی نادرست ناشی از آن است. بحران مالی اساسا ریشه در پول دولتی و تبعات ناگزیر آن دارد. زمانی که بانک مرکزی با در اختیار داشتن عرضه پول، نرخ بهره را در بازار به اراده خود دستکاری میکند و اطلاعات نادرست به تصمیمگیران اقتصادی میدهد بروز تصمیمات اشتباه و نتایج نامطلوب آن ناگزیر خواهد بود و تا زمانی که اطلاعات نادرست اولیه اصلاح نشود و بازار پول به منطق اقتصادی باز نگردد وضع مقررات و نظارتهای جدید کارساز نخواهد بود. ... مسوولیت این بحران در درجه اول متوجه مسوولان پول دولتی و در مرحله بعدی اغواشدگان رانت جویی است که به امید کسب سود آسان خطر کردهاند. طرفه این که نظام بازار متهم به طرفداری از سرمایهداران و پولداران میشود در حالی که طبق منطق این نظام هر کس که تصمیم نادرستی گرفته باید پاسخگو باشد و هر که بامش بیش برفش بیشتر.بحران اعتماد : یک پرسش عمومیاین است که چگونه در مدتی کوتاه صدهامیلیارد دلار زیان به بانکها، شرکتها، مشتریان و سهامداران آنها وارد میشود و این میلیاردها دلار پول کجا رفته است؟ تصور بعضی افراد این است که چون «پول» نابود نشده لابد کسانی این هزاران میلیارد را به جیب زدهاند. لابد اینها هم افراد پشت پردهای هستند که کشورهای پیشرفته را از طریق روشهای توطئهآمیز کنترل میکنند. این تفسیر به روال متعارف تئوری توطئه به کرات مطرح شده است. برای پاسخ به این پرسش باید در درجه اول نسبت به فراگرد خلق پول در اقتصادهای مدرن توجه داشت و «پول» را با «اسکناس» اشتباه نگرفت. اسکناس به خودی خود محو نمیشود لکن پول (اسکناس و مسکوک به اضافه سپردههای دیداری) و نقدینگی(پول به اضافه حسابهای سپرده و مدت دار) به سرعت در مقابل کار کردهای اقتصادی در حجمهای عظیم خلق و یا محو میشود. علاوه بر این بایستی نسبت به کار کرد ابزارهای مالی جدید، که در چند دهه اخیر از طریق نو آوریهای مالی در کشورهای پیشرفته اقتصادی متولد و به «مشتقات مالی» مشهور شده است، آگاهی داشته باشیم تا بتوانیم دلیل «ذوب شدن» هزاران میلیارد دلار دارایی را در مدت زمان ناچیز درک نماییم. مشتقات مالی به طور خلاصه قراردادهایی است که بر روی داراییها و محصولات دیگر منعقد شده و به صورت ابزارهای مالی با ارزش که ارزش آن مشتق از داراییهای مبنائی و شرایط قرارداد و ریسکهای مختلف است ایجاد میشود...
فرض کنید یک فرد حقیقی یا حقوقی یک پروژه اقتصادی برای خود تعریف کرده که خرید یک خانه است. این فرد برای تامین منابع مالی مورد نیاز خود به بانک مراجعه کرده و درخواست وام میکند. مدیران بانک به او میگویند بخشی از منابع مورد نیاز برای خرید خانه باید آورده متقاضی بوده و بخش دیگر را بانک وام میدهد. مثلا برای یک پروژه ۱۰۰ دلاری ۹۰ دلار وام میدهد. برای هر بانک شمار دریافتکنندگان وام خرید مسکن بسیار زیاد است و بانکهای تجاری نیز که وامهای بیست ساله و سی ساله مسکن یا پروژههای دیگر را عرضه میکنند معمولا نمیخواهند بیست سال یا سی سال صبر کنند تا به تدریج منابع خود را باز دریافت نمایند. بانکها، وامهای پرداخت یا تعهد شده خود مثلآدر بخش خرید مسکن را دستهبندی کرده و آن را نزد یک بنگاه مالی بزرگتر که میتواند یک شرکت سرمایهگذاری باشد برده و بفروش میرسانند...
بهطور مثال، بانکهای تجاری چند هزار قرارداد پرداخت وام دارند که ارزش آن ۱۰۰میلیارد دلار است و آن را به شرکت سرمایهگذاری به قیمت ۹۵میلیارد دلار میفروشد تا کار خود را ادامه دهند. شرکتهای سرمایهگذاری نیز اکنون قراردادی را منعقد کردهاند که دارایی آن را نمیشناسند، اما به بانکها اعتماد دارند و بر اساس آن اوراق مالی طراحی کرده و به سایر بانکها، شرکتهای بیمه و بانکهای مرکزی سایر کشورها میفروشند و از محل این فروش منابع لازم برای پرداخت به بانکها (۹۵میلیارد فرضی) را فراهم میکنند. این شرکتهای سرمایهگذاری برای اطمینان از رفع خطر از خود، تعهداتی را که ایجاد کردهاند نزد شرکتهای بیمه برده و ارزش آن را در مقابل نوسان قیمت مسکن و یا نوسان نرخ بهره بیمه میکنند. یا قراردادهای مشتقه مانند SWAP نرخ بهره با یک موسسه مالی دیگر منعقد میکنند، مبنی بر جایگزینی قراردادهای نرخ بهره متغیر با نرخهای بهره ثابت یا بالعکس. اگر چنین نکنند طی سالها (مثلا سی سال) که قراردادهای مربوط به وام مسکن در جریان است، هنگامیکه نرخهای بهره تغییر کند این موسسه به صورتهای مختلف دچار مشکل شده و ارزش داراییهای آن با خطر کرد روبهرو میشود. اکنون به اول این فرایند برمیگردیم و شرایطی را در نظر میگیریم که اقتصاد جامعه رشد یابنده است و انتظارات شهروندان این است که رشد اقتصادی ادامه یابد. در این حالت ارزش ۱۰۰میلیارد دلار وامی که بانکها دادهاند همان ۱۰۰میلیارد دلار است و قیمت وثائق بانکها نیز افزایش مییابد و بانکها حتی با تجدید ارزیابی آن وثائق، وامهای جدید به همان متقاضیان میدهند ( مانند اتفاقی که در آمریکا تا سال ۲۰۰۸ افتاده بود). در این شرایط همه داراییهای مالی ایجاد شده استوار بوده و شرکتهای متعدد درگیر نیز مشکلی ندارند و اتفاقی در سطح کلان نمیافتد، اما اگر انتظارات شهروندان این باشد که اقتصاد از رونق دور شده و به سمت رکود میرود، و به دلایل مختلف قیمت دارایی مسکن تنزل مییابد، قیمت وامهای بانکها را در سطحی پایینتر ارزشگذاری میکنند و مثلا قیمت مجموعه ۹۵میلیارد دلاری به ۸۰میلیارد دلار کاهش مییابد. در این صورت ارزش دارایی شرکتهای سرمایهگذاری که بسته وامهای بانکها را در بخش مسکن خریداری کردهاند نیز کاهش مییابد و در یک مرحله بعدی، ارزش اوراق منتشر شده توسط شرکتهای سرمایهگذاری نیز که در اختیار و تملک بنگاههای اقتصادی و اشخاص حقیقی است نیز پایین میآید. همراه این تنزل ارزش داراییهای مشتقه نیز به صورت زنجیر وار تنزل میکند. ایجاد نگرانی سبب میشود که شرکتها و افراد برای فروش داراییها هجوم ببرند و این خود ارزش داراییها را بیشتر کاهش میدهد و ترازنامه سایر شرکتها را نیز به خطر میاندازد. با افزایش نگرانی این بحرانها تشدید و تعمیق شده و به شرکتهایی که علیالاصول با مساله مسکن نیز ارتباط نداشتهاند سرایت میکند. این فرایند را ذوب شدن پول مینامند و به این ترتیب است که میگویند در بحران مالی صدها میلیارد دلار زیان وارد شده است. برآوردهای انجام شده نشان میدهد ارزش قراردادهای منعقد شده بر روی انواع مشتقات مالی که در سال ۲۰۰۱ معادل ۱۰۰۰میلیارد دلار بوده است در سال ۲۰۰۶ به عدد خیرهکننده ۳۵هزار میلیارد دلار رسیده است. بنابراین کاهش چند درصد ارزش این داراییها صدها میلیارد دلار زیان ایجاد میکند.
در این فراگرد، یک عنصر بسیار مهم وجود دارد که اعتماد است. به این معنی که بانکهای وامدهنده به مشتریان خود اعتماد میکنند و به آنها وام و اعتبار میدهند. شرکتهای سرمایهگذاری به بانکهای تجاری اعتماد کرده و قراردادی را منعقد میکنند که به محصول و دارایی اصلی دسترسی ندارند و خریداران اوراق بهادار شرکتهای سرمایهگذاری نیز به توانایی فروشندگان اعتماد میکنند. همه مردم و نهادها نیز به توان و هوشیاری دولت در امر نظارت و اداره اقتصاد اعتماد میکنند... رویداد اخیر بیش از آن که بحران سرمایهداری باشد، بحران اعتماد است و داوریهای سطحی و نادرست در این عرصه مبنی بر امید بستن به فرو پاشی سیستم سرمایهداری، ارزش چندانی ندارند...این بحران اتفاقا نشان میدهد که متغیرهای اقتصادی در یک اقتصاد آزاد چگونه میتواند ناکارآمدی دولتها را فاش ساخته و نشان دهد. فلسفه بنیادین نهفته در پشت منطق اقتصاد آزاد این مزیت را دارد که بحرانها را به عریانترین حالت در معرض دید قرار میدهد تا شناسایی شده و چارهسازی شوند. نظام اقتصاد آزاد به این دلیل که بر پایه رفتار آزادانه میلیونها شهروند عمل میکند، همواره با نوسان مواجه است و فایده انعطافپذیری آن را میتوان در مقابل هزینه ظهور شفاف بحرانهای موردی قرار داد. آیا در جامعههایی با اقتصادهای بسته که دولتهای اقتدارگرا آنها را رهبری میکنند، اصولا اجازه داده میشود که بحرانها ظهور یافته و نشان داده شوند؟ بحرانها و نوسانها در اقتصاد آزاد این فایده را دارد که شرکتهای ناکارآمد را از چرخه فعالیتهای اقتصادی خارج میکند و شرکتهای کارآمد باقی میمانند و به این ترتیب اقتصاد نیرومندتر از گذشته به حرکت خود ادامه میدهد. به نظر میرسد تا زمانی که بحران اعتماد پابرجا است و شهروندان آمریکایی، دولتی وفاداری حکومت به رعایت حقوق شهروندی را تجربه نکنند، و به این باور نرسند که دولت میتواند بر مبانی ارزشی آزدای و حقوق انسانی شرایط داخلی و بینالمللی را مدیریت کند، بحران فعلی با شدت کمتری ادامه یابد و به صورت کامل بر طرف نشود.