بحران مالی جهان: ریشهها و راهکارها
عکس: نگار متین نیا<br> آیا نظام بازار شکست خورده است؟<br>بازار تحت یک چارچوب نهادی – ساختاری شکل یافته و بسط و گسترش مییابد؛ به نحوی که بازارهای واقعی در صورت حذف این چارچوب نهادی – ساختاری به سرعت فرو میپاشند و در صورت فقدان آن، اساسا امکان بروز و ظهور نمییابند.<br>
عکس: نگار متین نیا
آیا نظام بازار شکست خورده است؟
بازار تحت یک چارچوب نهادی - ساختاری شکل یافته و بسط و گسترش مییابد؛ به نحوی که بازارهای واقعی در صورت حذف این چارچوب نهادی - ساختاری به سرعت فرو میپاشند و در صورت فقدان آن، اساسا امکان بروز و ظهور نمییابند.
در واقع این چارچوب
نهادی - ساختاری، پشتیبان، هدایتکننده و ناظر بازار به عنوان نظامی است که فرآیندهای تخصیص منابع، تولید کالاها و خدمات، توزیع درآمد و ثروت و نیز مصرف و پسانداز را تعیین و تنظیم مینماید. دولت به مثابه حاکمیت نقش اساسی در تدوین و تنظیم قواعد و ساختار حاکم بر بازار را بر عهده دارد و به عنوان ضامن اجرایی، ناظر و هدایتکننده بازار شناخته میشود. کارآیی و ثبات بازار، به نحو تعیینکنندهای وابسته به کارآیی و ثبات قواعد و ساختار حاکم بر بازار دارد؛ در واقع این هنر دولت به مثابه حاکمیت است که قواعد و ساختار بازی را به نحوی تدوین و تنظیم نماید که از یک طرف منافع فعالین اقتصادی که منفعت شخصی خود را در چارچوب نظام بازار پیگیری مینمایند، به بهترین نحو در راستای منافع جامعه به مثابه یک کل قرار گیرد و از طرف دیگر حداکثر کارآیی و ثبات در فرآیندهای بازار (تولید، توزیع و مصرف) تامین گردد. مفهوم بازار آزاد هرگز به معنی حذف و طرد دولت نیست؛ آزادی بازار ناظر بر این امر است که دولت باید نقش خود را به بهترین نحو در تدوین و تنظیم قواعد و ساختار حاکم بر بازار ایفا نموده و اجازه دهد فرآیندهای اقتصادی (تخصیص منابع، تولید، توزیع و مصرف) تحت مکانیسم قیمتها، توسط تصمیمات آزادانه فعالین اقتصادی (تولیدکنندگان و مصرفکنندگان) در چارچوب قواعد و ساختار حاکم و بدون دخالت مستقیم دولت در ساز و کار بازار انجام پذیرد تا کارآیی بازار تا حداکثر ممکن تامین گردد.
اگر چنین مفهومی از بازار را بپذیریم، آنگاه بحث از شکست بازار در کارکرد خود یعنی تخصیص بهینه و کارآیی منابع در تولید، توزیع و مصرف، منتفی است. در تحلیل نهایی از نظر ما آنچه در بحران مالی اخیر در آمریکا و سپس کشورهای دیگر رخ داد، در واقع نه به عنوان شکست بازار، که به عنوان شکست دولت در امر پشتیبانی، هدایت و نظارت بر نظام بازار باید تلقی گردد. در واقع دولت و بانک مرکزی آمریکا طی سالهای گذشته مجموعهای از سیاستهای اشتباه را در بازار مسکن و بازارهای مالی آمریکا اعمال نمودند، به نحوی که این خطاها طی زمان مجموعهای وسیع از تصمیمات اشتباه را رقم زد تا در نهایت انباشت خطاها منجر به فروپاشی بازار مسکن و بازارهای مالی گردید؛ این اشتباهات عبارتند از:
۱. اعمال سیاست انبساطی پولی و کاهش مصنوعی نرخهای بهره بازاری از سال ۲۰۰۱. مجری اصلی این سیاست، آلنگریناسپن، رییس سابق بانک مرکزی آمریکا (فدرال رزرو) بود. وی که قبل از کسب سمت ریاست فدرال رزرو، اقتصاددانی بسیار معتقد به اصول اقتصاد بازار بود، پس از کسب این سمت، خلاف اصولی که به آن معتقد بود، عمل کرد. سیاست وی به اصطلاح به سیاست «هر مشکلی پیش آید، با تغییر نرخ بهره قابل حل است» معروف شده است، نقش بسیار تعیینکنندهای در ایجاد، گسترش و تشدید دامنه بحران داشته است.
۲. خطاهای دولت در بازار اعتبارات بانکی و وامهای رهنی به خصوص از طریق دو کمپانی اعتباری فانی می و فردی مک. این دو کمپانی در واقع «بنگاههای تحت حمایت دولت آمریکا» هستند و به سختی میتوان در مورد آنها حرفی از «بازار آزاد» زد؛ هرچند از نظر تکنیکی خصوصی به حساب میآیند، ولی از مزایای ویژه دولتی برخوردارند. کنگره آمریکا با دیده اغماض به آنها مینگرد، و آنها با وعده صریح حمایت در صورت ورشکستگی فعالیت میکردهاند. تمام فعالان بازار وامهای رهنی از ابتدا این را میدانستند؛ حتی شرکتهای ارزیاب نیز با توجه به حمایتهای کنگره، به اشتباه، بستههای وامهای رهنی این دو نهاد را با ریسک بسیار کم در نظر میگرفتند و همین باعث شد که اغلب بانکها از این بستههای وامهای رهنی خریداری کنند و سهم قابل توجهی از داراییها با نقدینگی بالای خود را در این بستهها قرار دهند. همچنین، کنگره صریحا فانی و فردی را به سمت افزایش قرض دهی به مشتریان کم اعتبار سوق داد تا از این طریق بر شمار مالکان مسکن بیفزاید. آنچه که مجموعه این اقدامات در پی داشت این بود که برای بانکها و فانی می و فردی مک هم انگیزه سودجویی و هم انگیزه سیاسی ایجاد شد تا بیشتر و بیشتر به سمت مشتریان پر ریسک با درآمد پایین بروند. هرچند نیت نیک افزایش شمار مالکان مسکن پشت این اقدامات بود، اما تحمیل این سیاست به بانکها و در نتیجه کاهش مصنوعی هزینه پرداخت چنین وامهایی، یکی از علل مهم بحران بازار مسکن و به تبع آن بحران مالی به شمار میرود.
۳. خطاهای فدرال رزرو در تنظیم و تدوین قوانین مناسب و کارآ جهت ساماندهی و نظارت بر مدیریت بهینه ریسک در بازارهای مالی و مسکن. بازار داراییهای مختلف مانند بازار سهام، بازار اوراق قرضه و مشتقات مالی، بازار مسکن و غیره اساسا در معرض فعالیتهای سفتهبازی فعالین اقتصادی در بازار قرار دارد؛ بر این اساس بازارهای مالی و دارایی نیازمند قوانین بسیار دقیق و کارآ و نیز نظارت و هدایت موثر جهت کنترل و قاعدهمندی فعالیتهای سفتهبازی است. خطاهای دولت در عدم تدوین و تنظیم قوانین مناسب یا عدم اصلاح مناسب قوانین پیشین و نیز عدم نظارت و هدایت موثر جهت کنترل قاعدهمندی فعالیتهای سفتهبازی در بازارهای دارایی، یا اعمال سیاستهای اشتباه در جهت مخالف، میتواند منجر به ایجاد حباب در بازارهای دارایی گشته و مجموعهای از تصمیمگیریهای سودجویانه را رقم بزند که در نهایت منجر به ترکیدن حباب بازارهای دارایی گردیده و بحرانهای مالی را ایجاد نماید. در واقع وقتی به مقررات مالی قبل از بحران مالی دقیق شویم، میبینیم که برنامه مهمی برای تغییر ساختار نظام مقررات مالی در آمریکا اعمال نشده است؛ در حالی که این ساختار دههها قبل شکل گرفته بود و انبوه مقرراتی که وجود داشت، کارآیی لازم برای حفظ کارآیی و ثبات بازارهای مالی را نداشت. این امر به خصوص زمانی آشکار میگردد که به کارکرد ابزارهای مالی جدید، که در چند دهه اخیر از طریق نوآوریهای مالی در کشورهای پیشرفته اقتصادی متولد و به «مشتقات مالی» مشهور شده است، و گسترش فزاینده این ابزارها در بازارهای مالی در سالهای اخیر توجه نماییم. اهمیت مساله مشتقات مالی به عنوان یک دارایی زمانی آشکارتر میگردد که توجه نماییم که برآوردهای انجام شده بیانگر این امر است که ارزش قراردادهای منعقد شده بر روی انواع مشتقات مالی که در سال ۲۰۰۱ معادل ۱۰۰۰میلیارد دلار بوده است، در سال ۲۰۰۶ به رقم خیرهکننده ۳۵ هزار میلیارد دلار رسیده است؛ به نحوی که کاهش چنددرصدی در ارزش این داراییها میتواند منجر به ایجاد زیانی معدل صدها میلیارد دلار گردد. حباب بازار مسکن روز به روز بزرگ شد و دولت و فدرال رزرو نهتنها برای کنترل آن کاری نکردند، بلکه با اصرار بر خطاهای خود، بر آتش بازار مسکن دمیدند. بخش عجیب داستان در سال ۲۰۰۴ و ۲۰۰۵ اتفاق افتاد، آنجا که در پی رسوایی حسابداری فردی مک، فردی و فانی هردو با پذیرش گسترش وام دهی به مشتریان کم درآمد سعی کردند کنگره آمریکا را بر سر رحم آورند. هردو پذیرفتند که وامهای با اعتبار به شدت پایین و وامهای کم اعتبار بیشتری را تملک کنند و از این طریق برای پرداخت بیشتر این نوع وامها به بانکها چراغ سبز نشان دادند. از سال ۲۰۰۴ تا ۲۰۰۶،درصد وامهایی که در این اقلام پر ریسک قرار میگرفتند از ۸ به۲۰درصد کل وامهای رهنی موسسات آمریکایی افزایش یافت. بانکها مشتریان پر ریسک تر را میپذیرفتند، زیرا میدانستند خریداران تضمین شدهای در فانی و فردی برای آنها وجود خواهد داشت، که البته این دو هم به پشتوانه مالیات دهندگان این خریدها را انجام میدادند. بله، بانکها برای مشتریان جدید و وامهای ریسکیتر حریص بودند، اما آنها تنها به انگیزههایی پاسخ میگفتند که دولت خیرخواهانه ولی به غلط برایشان خلق کرده بود. پایان داستان حباب مسکن در بازار آمریکا، همانند همه حبابهای دیگر، ترکیدن حباب بود. بانکها، خانههای افرادی را که از پس بازپرداخت اقساط وامهای مسکن برنمیآمدند، مصادره نمودند و در بازار به فروش گذاشتند، اما آتش تقاضا فروکش کرده بود و عرضه بر تقاضا پیشی گرفت؛ در نتیجه اتفاقی که کمتر کسی آن را باور داشت، اتفاق افتاد. قیمتهای مسکن سیر نزولی خود را آغاز نمودند؛ انتظارات فعالین بازار به سرعت معکوس شد و بیاعتمادی و بدبینی افراطی جای اعتماد و خوشبینی افراطی را گرفت. این امر بازار مشتقات مالی بازار مسکن را با سرعت به سمت سقوط پیش برد؛ ارزش مشتقات مالی به سرعت کاهش یافت و دارندگان این اوراق مالی اعم از فعالین انفرادی و شرکتهای مختلف داراییهای خود را از دست دادند. طبق برآوردهای اولیه در ایالات متحده، کاهش ارزش داراییهای مالی از رقم ۱۰ هزار میلیارد دلار فراتر رفت. به این ترتیب مجموعهای از اشتباهات که طی یک دوره زمانی چندساله روی هم انباشت شده بود، به یک باره فرو ریخت. بحران از بازار مسکن به بازار مالی آمریکا منتقل شد و به تبع آن بازارهای مالی در سراسر جهان را تحت تاثیر منفی خود قرار داد. اکنون به سوال آغازین خود بازمیگردیم: مسوول بحران مالی کیست؟ آیا نظام بازار در کارکرد خود شکست خورد؟ پاسخ اکنون روشنتر شده است؛ مسوول اصلی ایجاد، گسترش و تشدید بحران، دولت ایالات متحده و فدرال رزرو بودند. درست است که بازارهای دارایی همیشه آبستن فعالیتهای سفتهبازی فعالین سودجوی بازار قرار دارند، اما ایجاد یک حباب با این عظمت در بازارهای دارایی مانند بازار مسکن آمریکا، هرگز بدون خطاهای دولت در اعمال سیاستهای انبساطی قابل تصور نیست. دولت و فدرال رزرو زمانی که بحران گسترش مییافت و علائم آن آشکار شده بود، نهتنها اشتباهات خود را تصحیح نکردند که بر خطای رفته اصرار ورزیدند؛ و در نتیجه بزرگترین بحران مالی جهانی را پس از بحران رکود بزرگ در سال ۱۹۲۹ خلق نمودند. با این مقدمه به گزارش نشست تخصصی بحران مالی جهان: ریشهها و راهکارها که در روز چهارشنبه در دانشکده مطالعات جهان دانشگاه تهران برگزار شد، میپردازیم.
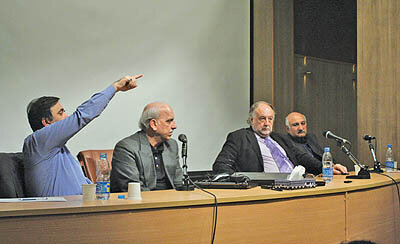
نشست تخصصی بحران مالی جهان: ریشهها و راهکارها، در تالار حنانه دانشکده مطالعات جهان، مورخ چهارشنبه سیزدهم آذر و با سخنرانی پروفسور مالکُلم ساویر (Malcolm Sawyer)، متخصص اقتصاد و استاد دانشگاه لیدز، دکتر محمد طبیبیان، اقتصاددان و استاد دانشگاه و دکتر حسین عبده تبریزی، رییس هیات مدیره کانون نهادهای سرمایهگذاری ایران برگزار شد. در ابتدا دکتر حسین عبده تبریزی سخنرانی خود را تحت عنوان «بحران مالی بینالمللی، ریشهها و اقدامات»، ارائه نمود. دکتر عبده تبریزی بحران مالی را به عنوان وضعیتی اطلاق نمودند که در آن داراییهای مالی به یکباره بخش بزرگی از ارزش خود را از دست میدهند. ایشان سپس بر اساس این تعریف، به بررسی و تحلیل آماری وضعیت مجموعهای از شاخصها در بازار مسکن، در بازارهای سهام، در بازار وام و اعتبار پرداختند و نتیجه گرفتند که حادثه اخیر در بازارهای بینالمللی سهام اعم از آمریکا، اروپا و آسیا را با توجه به افت چشمگیر شاخصها و کاهش شدید ارزش بازارهای سهام، میتوان به عنوان بحران تلقی نموده و مورد بررسی قرار داد.
وی ادامه داد: این بحران با توجه به همپیوندی اقتصاد جهانی و تاثیر مهم بخش مالی بر بخش واقعی اقتصاد، به سرعت در سراسر جهان گسترش یافت و به دنبال آن بخش واقعی اقتصاد جهانی را به شدت تحت تاثیر منفی خود قرار داده است. دکتر عبده تبریزی در پاسخ به این سوال که چرا بحران تا این حد عمیق شد، به بحث پیرامون بازار مسکن آمریکا پرداختند و عنوان کردند که یک مساله مهم این است که بخش مسکن در اقتصاد آمریکا، بخش بزرگ و با اهمیتی است؛ مساله دیگر این است که سهم بازار مسکن از بازار اوراق وامهای رهنی، سهم بسیار بزرگی است و در حدود ۶۰درصد از بازار اوراق وامهای رهنی را به خود اختصاص میدهد. بر این اساس تاثیر بحران در بخش مسکن در بازارهای مالی بسیار زیاد است. مضافا بر اینکه از سال ۲۰۰۱ تا سال ۲۰۰۶ قیمت زمین و مسکن در بازار مسکن آمریکا به شدت افزایش یافته است.
علت این امر عموما به سیاستهای اعتباری دولت و کاهش نرخهای بهره مربوط میشود. اما از سال ۲۰۰۶ بازار مسکن کمکم وارد رکود شد. با توجه به اینکه بسیاری از وامگیرندگان توانایی لازم برای بازپرداخت وامها را نداشتند، خانهها توسط بانکها مصادره شد و به فروش گذاشته شد؛ این امر منجر به شکستن قیمتها در بخش مسکن گردید و با توجه به زیان ناشی از کاهش قیمت، افراد بیشتری از بازپرداخت وامها امتناع کردند و این امر بحران مسکن را تشدید نمود.
با بروز بحران در بازار مسکن و با توجه به سهم بزرگ بازار مسکن در بازار اوراق وامهای رهنی، این بحران به سرعت در بازارهای مالی منتشر گشت.
دکتر عبده تبریزی سپس به اقدامات دولتها در مدیریت بحران اشاره نمود و به مساله تزریق منابع مالی به بازارهای مالی پرداخت. دکتر عبده تبریزی تزریق منابع مالی در اقتصاد آمریکا را با توجه به حجم بزرگ آن به طور نسبی رقم بزرگی ندانست، در حالی که حجم منابع مالی تزریق شده در کشورهای اروپایی به خصوص انگلستان را با توجه به کوچک بودن این اقتصادها، نسبتا بزرگ ارزیابی نمود.
دکتر عبده تبریزی در پایان به این امر اشاره نمود که بحران مالی جهانی، منتج به مشکلات بزرگی برای ما شده است؛ بنابراین بحران جهانی، بحران ما نیز هست. در ادامه این نشست، پروفسور ساویر به سخنرانی پرداخت. پروفسور ابتدا به ارزیابی وضعیت بحران پرداخت و بیان نمود که این مساله که آیا بحران مالی به خاتمه رسیده است، هنوز مورد بحث است. اما آنچه روشن است اینکه نتایج بحران مالی در بخش واقعی اقتصاد آمریکا و جهان گسترش مییابد و اقتصاد جهان وارد رکود میشود. وی به این نکته اشاره نمود که با وجود اینکه این بحران از آمریکا آغاز شد، اما کشورهایی مانند انگلستان بحران خاص خودشان را داشتند به نحوی که همراهی آن با بحران آمریکا موجب تشدید و تعمیق بحران در کشورهایی مانند انگلستان و ایرلند و... شده است.
پروفسور در تشریح ابعاد این بحران، آن را یک بحران جهانی دانست و بیان نمود که اگر در سالهای آینده به تحلیل این بحران بپردازیم، میتوان اثرات بزرگ آن را بر اقتصاد جهان به خوبی متوجه شد؛ این بحران شباهت زیادی با بحران رکود بزرگ در سال ۱۹۲۹ دارد.
پروفسور ساویر در تشریح علل بحران به بحث پیرامون بازارهای مالی پرداخت و بیان نمود که در سالهای گذشته بخش مالی از رشد زیادی برخوردار بوده است که عموما ناشی از آزادی بازارهای مالی بوده است. این رشد در بخش مالی منجر به تحریک رشد اقتصادی گردیده است. اما این بحران سیاستهای مدیریت و قانونگذاری در بخش مالی را زیر سوال برده است؛ و اکنون برای مقابله با بحران بسیاری از موسسات مالی و بانکها، به صورت دولتی و نیمهدولتی در میآیند؛ مسئلهای که اگر چند ماه پیش در مورد آن بحث میشد، مضحک به نظر میرسید.
ایشان در تشریح علل این بحران به این نکته اشاره نمودند که همان طور که روشن است، این بحران از بخش مسکن آمریکا آغاز شد، که عموما مربوط به سیاستهای آسان اعتباری و وامدهی به متقاضیان وام مسکن میباشد.
این در حالی است که این وامها به کسانی پرداخت میشد که توانایی لازم برای بازپرداخت وامها را نداشتند این امر منجر به نکول وامها گردید. از طرف دیگر با کاهش قیمت مسکن، با توجه به اینکه وامگیرنده تنها حدود ۱۰درصد از هزینه کل ملک را در ابتدا پرداخت مینمود، باعث شد تا تعداد افراد بیشتری از بازپرداخت وامها خودداری نمایند. مساله دیگر مساله مشتقات مالی است که از بازار مسکن مشتق شده است. بازار این اوراق به سرعت گسترش یافت و این اوراق در دست بسیاری از فعالین بازار داخلی و خارجی منتشر شد؛ زمانی که بحران مسکن آغاز شد، این اوراق به سرعت ارزش خود را از دست دادند و موجب تسریع انتشار بحران در بازارهای مالی شدند. پروفسور در ادامه به بحث در مورد اقداماتی که برای مقابله صورت گرفته و میزان تاثیرگذاری این اقدامات پرداخت. ایشان بیان نمود که مقامات حدود شش ماه پیش متوجه جدی بودن خطر پیش رو شدند، در حالی که بحران مدتها پیش شروع شده بود. ابتدا تصور میشد که این مشکل مربوط به کمبود اعتبار و نقدینگی در بازارهای مالی است، بنابراین اولین اقدام این بود که بانکهای مرکزی تصمیم گرفتند تا برای حل مساله کمبود نقدینگی، سیاستهای انبساط پولی اتخاذ نمایند و نرخهای بهره را بیش از پیش کاهش دهند، تا بدین ترتیب قدرت وامدهندگی سیستم بانکی افزایش یابد.
از دیگر سو زمانی که بحران نمایان شد، دولتها به بررسی و حل مساله موسسات مالی به صورت مورد به مورد پرداختند، به نحوی که برای هر موسسه مالی، راهحل خاص مربوط به آن اعمال شد. در بعضی موارد ادغامهایی صورت گرفت، در بعضی موارد با توجه به مشکلات بسیار حاد، موسسات مالی به مالکیت دولت درآمدند. راهحل دیگر ضمانت سیستم بانکی توسط دولت بود. سومین اقدام، اعمال سیاستهای اقتصاد کلان بوده است. مهمترین مساله اعمال سیاستهای مالی در جهت تعدیل بودجه و سیاستهای مالیاتی بوده است؛ به نحوی که اعلام برنامه سیاست کاهش مالیاتی یکی از مسائل مهم بوده است. پروفسور ساویر در مورد اتفاقات آینده و درسهای بحران مالی برای ما به این موضوع اشاره نمود که بحران مالی تاثیرات بزرگی بر تولید و اشتغال داشته است. بنابراین ما باید به مدیریت هوشمند اقتصاد جهانی بپردازیم و در مدیریت بازارهای مالی و سهام تجدید نظر نماییم. ایشان در پایان این سوال را مطرح نمود که آیا باید از اقتصاد در حال جهانی شدن بازگشت نمود و اقتصادها را به مرزهای ملی محدود نمود؟ پاسخ ایشان قطعا منفی بود و ادامه دادند که آنچه مشخص است این است که سیستم اقتصادی ما در حال حاضر جهانی است.
سخنران پایانی این نشست، دکتر طبیبیان بود. ایشان سخرانی خود را تحت عنوان «اثر بحران مالی جهانی بر اقتصاد ایران» ارائه نمودند.
دکتر طبیبیان ابتدا به تشریح این مساله پرداخت که آیا بحران مالی جهانی بر اقتصاد ایران اثر دارد؟. ایشان با اظهار تعجب از اینکه بعضی در ایران این بحث را مطرح مینمایند که بحران مالی جهانی بر اقتصاد ایران اثری ندارد، این موضوع را بیان نمود که این بحران نهتنها بر اقتصاد ایران اثر خواهد گذاشت، بلکه این اثر نسبت به سایر کشورهای مشابه ما، شدیدتر خواهد بود.دکتر طبیبیان به این نکته اشاره نمود که ما آثار رکود را در کشور مشاهده مینماییم، بدون اینکه دلایل آن را به خوبی بدانیم. این امر را در بازار سهام، در سیستم بانکی و اعتباردهی آن و حتی در سطح خردهفروشی میتوانیم مشاهده نماییم.ایشان سپس به تشریح مکانیسم تاثیرگذاری بحران جهانی در اقتصاد ایران پرداخت و مهمترین کانال اثرگذاری بحران جهانی بر اقتصاد کشور را، کاهش قیمتهای جهانی نفت عنوان نمود. به نحوی که قیمت نفت ایران از میانگین ۱۱۰ دلار در شش ماهه اول سال به حدود ۳۵ دلار در حال حاضر کاهش یافته است. ایشان عنوان نمودند که کانالهای اثرگذاری دیگر عبارتند از اثر بر بودجه دولت، اثر بر بازار مالی، اثر بر اشتغال، اثر بر سیاست پولی و نرخ تورم و اثر بر توزیع درآمد و ثروت.
دکتر طبیبیان در ادامه عنوان نمود که بر اساس پیشبینی که ما انجام دادهایم، اگر قیمتهای جهانی نفت در سطح پایینی قرار بگیرد، در سال آینده رشد بخش غیرنفتی اقتصاد تا ۶/۲ درصد کاهش یافته و در سال ۸۹ ما با کاهش تولید ناخالص بخش غیرنفتی و نرخ رشد منفی ۶/۱ در بخش غیر نفتی مواجه خواهیم شد. دکتر طبیبیان با اشاره به اینکه کاهش درآمد نفت برای دولت مشکلات بزرگی را ایجاد خواهد نمود به بیان این امر پرداخت که یک مشکل بزرگ برای دولت این است که با توجه به کاهش درآمدهای نفتی، اگر دولت تحت روند فعلی به هزینه نمودن و بذل و بخششهای فراوان ادامه دهد، با مشکل تورم حاد مواجه خواهد شد و در صورتی که دولت به سیاست سفت و سخت مالی در هزینه نمودن روی آورد، با مشکلات سیاسی و مطالباتی مواجه خواهد شد که در سالهای گذشته به آن دامن زده است. بنابراین ما در سال آینده با دو مشکل اساسی بیکاری و تورم به طور همزمان مواجه خواهیم بود و این یک بحران جدی خواهد بود و عجیب است که مسوولان از این امر غافل هستند.
دکتر طبیبیان در مورد فرصتیهایی که این بحران برای ما ایجاد نموده است به این نکته اشاره نمود که شاید فرصت این باشد که کاهش درآمدهای نفتی منجر به این امر گردد که دخالتهای دولت در عرصه اقتصاد کاهش یابد و دولت در خرجنمودن بهتر عمل نماید.
دکتر طبیبیان در مورد اشتغال به این نکته اشاره نمود که در سالهای گذشته ایجاد ظرفیت جدید اشتغال در سطح بسیار پایینی (حدود ۲۰۰۰۰۰ فرصت شغلی در سال) بوده است و کاهش نرخ بیکاری عمدتا مربوط به کاهش نرخ مشارکت نیروی کار در بازار کار بوده است که این امر نه تنها خوشحالکننده نیست، بلکه بسیار نگرانکننده است. در نهایت دکتر طبیبیان در مورد بحث تبدیل تهدیدها به فرصتها در جریان بحران اخیر، به طنز به بیان این موضوع پرداخت که به نظر من تبدیل این تهدیدها به فرصت، نیازمند عقلانیتی فراتر از عرف تاریخی ایران دارد!.
در پایان این نشست حضار به طرح مجموعه سوالاتی پرداختند و سخنرانان به این سوالات پاسخ دادند.