مردم از خدمات بیمههای بازرگانی بیاطلاعند
حسین کریمخان زند، مدیرعامل بیمه پارسیان، عدم شناخت کافی از ویژگیها و توانایی شرکتهای بیمه، توقعهای خارج از اصول فنی بیمهگری، باور نادرست از سودآوری صنعت بیمه، نبود فرهنگ بیمهای و بیتوجهی به ابزارهای توزیع خدمات بیمهای را از بزرگترین چالشهای این صنعت در کشور نام برد و عنوان کرد:
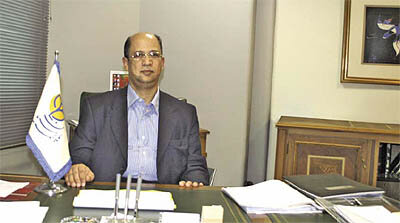
حسین کریمخان زند، مدیرعامل بیمه پارسیان، عدم شناخت کافی از ویژگیها و توانایی شرکتهای بیمه، توقعهای خارج از اصول فنی بیمهگری، باور نادرست از سودآوری صنعت بیمه، نبود فرهنگ بیمهای و بیتوجهی به ابزارهای توزیع خدمات بیمهای را از بزرگترین چالشهای این صنعت در کشور نام برد و عنوان کرد: عملیات بیمهگری بر اصول و ضوابط بینالمللی اجرا میشود و چنانچه یک شرکت بیمه برخلاف ضوابط بینالمللی فعالیت کند نهتنها آینده درخشانی در انتظار او نیست بلکه تاثیر منفی در قراردادهای اتکایی او با سایر شرکتها و بازارهای بینالمللی خواهد داشت.
مدیرعامل بیمه پارسیان معتقد است. کم بیمهگی در کشور حاصل نگاه مشتریان بزرگ و کوچک به مقوله بیمه است و حق بیمه تولیدی این صنعت در مقایسه با ثروتهای ملی و سرمایهگذاریهای انجام شده دلیلی قابل استناد به مقوله کم بیمهگی در ایران است. کریمخان زند میگوید، با برداشتن قوانین و مقررات دست و پاگیر و تفویض اختیار به شرکتهای بیمه و شبکه تولید و توزیع میتوان ظرفیتهای بالقوه را بالفعل کرد.
او اعتقاد دارد برای هر یک هزار خانواده یک نماینده در کشور نیاز است در حالیکه در حال حاضر تنها ۸هزار نماینده در کشور فعالیت دارند و فضا برای افزایش تعداد نمایندگان وجود دارد. هرکدام از نمایندگان بهطور متوسط ۳ نفر نیرو به کار میگیرند که در نهایت صنعت بیمه و شبکه فروش نقش ارزندهای در توجه به جوانان و اشتغالزایی در کشور ایفا میکنند.
مدیرعامل بیمه پارسیان میگوید: کار شبکه فروش تولید حق بیمه است و نمایندگان و کارگزاران در امر توسعه خدمات بیمه نقش بسزایی دارند از این رو دولت در معرض طرحهای زودبازده به بانکها و اعطای تسهیلات به آنان نمایندگان بیمه را نیز در نظر بگیرند و اجازه دهند آنها نیز از این وامها استفاده کنند...
***
آقای کریمخان زند آیا در خود بیمه پارسیان به جوانان توجه میشود؟
بیمه پارسیان با بهکارگیری تواناییهای جوانان و استفاده از تجارب کارشناسان قدیمی فعالیت میکند. مدیران بیمه پارسیان باور دارند فعالیت جوانان در سیستم موجب بهرهوری بیشتری است و برای رفاه پرسنل جوان و ارائه خدمات مطلوب به بیمهگذاران اقدام کرده و توفیقاتی را به دست آورده است.
آقای کریمخان زند، بیمههای اتومبیل سهم قابلتوجهی در پرتفوی بیمه پارسیان دارند، آیا شرکت برای تنوع در ترکیب پرتفوی برنامهای دارد؟
توجه به بیمههای خرد و جذب جوانان تحصیلکرده در شبکه فروش استراتژیک بیمه پارسیان است و رشد حق بیمه و تعداد بیمهنامههای رشتههای خرد همچون حوادث انفرادی، آتشسوزی منازل مسکونی، مسوولیت و عمر و سرمایهگذاری در پرتفوی این شرکت گویای اجرای استراتژیک جدید بیمه پارسیان طی دو سال گذشته است. بیمه پارسیان اینک دارای ۶۰۰ نماینده است که تا پایان سالجاری به یکهزار و ۵۰۰ نفر افزایش مییابد.
همچنین از ابتدای سالجاری جهشی در ارائه و فروش طرح جدید بیمههای عمر پارسیان آغاز شد و با جذب ۵۰۰ نماینده ویژه فروش بیمههای عمر و پسانداز ظرف ۵ سال آینده به ویژه بیمههای زندگی است.
ضمن آنکه ظرفیتهایی برای توسعه رشتههای مسوولیت، نفت و انرژی، مهندسی و پیمانکاران ساختمانی در دستور کار شرکت قرار دارد.
برنامهای برای فروش بیمههای کیفیت ساختمان دارید؟
خیر، بیمه مسوولیت پیمانکاران در عیوب ساختمان در دستور کار امسال شرکت نیست، چرا که اعتقاد داریم هنوز بسترهای لازم برای توسعه این رشته فعلا فراهم نیست و با نگاه به آینده در خصوص فعالیت در این رشته با احتیاط حرکت خواهیم کرد.
در خصوص اجرای قانون جدید شخص ثالث چه نظری دارید؟
قانون جدید شخص ثالث، قانون جامعی است و خطرات زیادی را تحت پوشش قرار میدهد، اما بیمه پارسیان به عنوان یکی از شرکتهایی که در ارائه خدمات بیمههای اتومبیل در کشور پیشرو است، اعتقاد دارد تعرفه و نرخ حق بیمه این رشته با توجه به تعهدات پذیرفته شده خیلی فنی، ارزیابی و تعدیل شود.
آقای زند، به استراتژی جدید بیمه پارسیان در توسعه سایر رشتهها به غیر از بیمههای اتومبیل اشاره کردید، چگونه این ریسکها را ارزیابی و تعهدات پوشش آن را میپذیرید؟
بیمه پارسیان پس از اجرای طرح تحقیقاتی که در مدیریت (R&D) تحقیق و توسعه انجام شد، مدیریت جدیدی با نام مدیریت ریسک در شرکت ایجاد کرد که در سال جاری وظیفه اصلی این مدیریت بررسی ریسکهای بزرگ بازار و محاسبه تعهدات شرکت و انطباق آن با ظرفیت نگهداری شرکت از این ریسکها است.
همانطور که میدانید سیاست بیمه مرکزی در نظارت حذف تدریجی تعرفه است که با حذف تدریجی تعرفه این واحد مدیریت ریسک خواهد بود که ریسکها را به درستی بررسی و نرخ و شرایط متناسب با آن را به مدیریتهای ذیربط اعلام میکند.
بیمه پارسیان در دوره گذار و بسیار حساس رقابت مبتنی بر نرخشکنی تلاش میکند تا آسیبپذیری از این چالش را به حداقل برساند و هرگز ریسکی را که نرخ و شرایط آن از نظر فنی قابل توجیه نباشد را نخواهد پذیرفت.
چه راهکاری برای مقابله با نرخشکنیهای غیراصولی در بازار دارید؟
هماهنگی و همدلی مدیران شرکتهای بیمه در سندیکا و تعامل سندیکای بیمهگران با بیمه مرکزی درراستای اجرای طرح تحول در صنعت بیمه و هم در مقابله با نرخ شکنیها را اصولی بسیار مفید و دارای آثار مثبتی خواهد بود.
آیا این گفته که صنعت بیمه سودآور است را قبول دارید؟
یکی از چالشهای بسیار خطرناک صنعت بیمه وجود باور غلط پولسازی و سودآوری در صنعت بیمه است. در صورتی که چنانچه سهامداران شرکتهای بیمه سرمایه خود را نزد، حتی بانکهای دولتی سپردهگذاری کنند بدون کوچکترین ریسکی از سود بیشتری بهرهمند میشوند. امروز صنعت بیمه برای تداوم کار خود به حمایت دولت و برخورداری از یارانهها نیاز دارد.
صنعت بیمه خسارات سنگینی به بیمهگذار پرداخت کرده و نقش غیرقابل انکاری در جبران آسیبهای اجتماعی و اقتصادی به خانوادهها داشته است، اما کمتر کسی از این خدمات اطلاع دارد.
در واقع مردم نه از مزایای بیمه و نه از خدماتی که تاکنون ارائه شده خبر ندارند.
کوتاهی از کجاست؟
قطعا صنعت بیمه به ویژه سندیکای بیمهگران در انعکاس ارائه این خدمات به جامعه کوتاهی کرده است. به قول سهراب سپهری باید چشمها را شست و جور دیگری نگاه کرد. در صنعت بیمه باید از روشهای جدیدتری در ارائه خدمات استفاده کرد. شعار بیمه فروختنی است نه خریدنی صحیح، اما صنعت بیمه برای اجرای این شعار چه اقداماتی انجام داده است؟
آقای زند، آیا با اجرای طرح تحول در صنعت بیمه این مشکلات حل خواهد شد؟
حال که سیاستگذاران و تصمیمگیران اصلی صنعت بیمه به این نقطه رسیدهاند که باید برنامهای تحت عنوان برنامه تحول تهیه و توان کارشناسی خود را صرف تهیه آن نمایند باید با مطالعه دقیق، زمینه اجرا و پیادهسازی موفق آن را نیز فراهم کرد.
براساس تعاریف استاندارد بینالمللی، تحول تجاری، عملیات اجرایی کلیدی است که تلاش میکند افراد، فرآیندها و رویههای تکنولوژیکی یک سازمان یا سیستم را در راستای استراتژیها و چشماندازهای تجاری آن صنعت سازماندهی کند و بتواند به ایجاد استراتژیهای جدید نیز کمک کند.
به نظر شما چالشهای پیش روی طراحی و اجرای برنامه طرح تحول چیست؟
یک برنامه عظیم تحولی همچون برنامه تحول صنعت بیمه باید دارای مراحل و گام کاملا مشخص و معین برای تمام طول فرآیند طراحی و تدوین باشد.
اجرای صحیح یک برنامه نیازمند فراهم شدن و بهکارگیری پیشنیازها، تمهیدات و مقدمات مناسب است.
فرهنگسازی برای ایجاد طرح تحول یکی از الزامات مهمی است که باید در سطوح مختلف درگیر فرآیند اجرا مورد توجه قرار گیرد.
همچنین توفیق یک برنامه تحول مستلزم همسویی سلسله مراتب مصوبات از قوانین عام کشوری و موضوعی توسط قوه مقننه در زمینه بیمه و در ادامه آن جهتگیریهای تعیین شده در قالب مصوبات هیاتوزیران، آییننامههای شورای عالی بیمه و دستورالعملهای اجرایی در سطح شرکتهای بیمه است.