بازار بیمه رها در دستان پنهان آداماسمیت
محمدابراهیم امین، مدیرعامل بیمه البرز میگوید نظام تعرفه تبعات منفی را به دنبال دارد و بیمهگران را از انجام فعالیت حرفهای که در سایر کشورها رایج است دور میکند.<br>
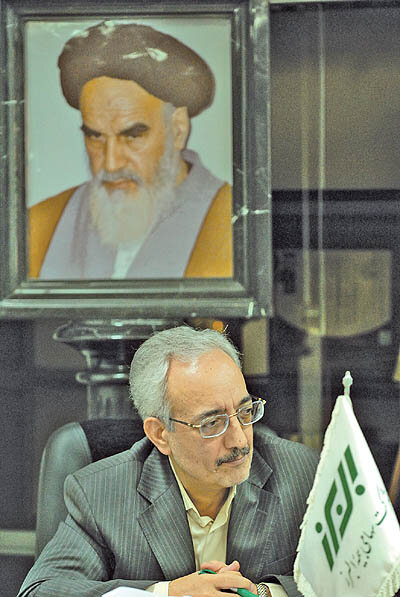
محمدابراهیم امین، مدیرعامل بیمه البرز میگوید نظام تعرفه تبعات منفی را به دنبال دارد و بیمهگران را از انجام فعالیت حرفهای که در سایر کشورها رایج است دور میکند.
او اعتقاد دارد، در ایران بیمهگران از عملیات بیمهگریشان سود نمیبرند چراکه در بازار رقابتی قیمتها تا اندازهای به کف میرسند که حاشیه سود ناچیزی برای شرکتها باقی میماند.
مدیرعامل بیمه البرز به سوال «آیا نرخهای مصوب شورایعالی بیمه غیرواقعی است؟ یا شرکتهای بیمه بیمحابا و غیرحرفهای آنها را زیر پا میگذارند و دامپینگ میکنند؟» اینگونه پاسخ میدهد: دامپینگ یعنی کالا و خدمات زیرقیمت واقعی عرضه شود، بنابراین سوال اصلی این میتواند باشد که «قیمت واقعی چیست؟»
هزینه تمامشده به اضافه سود متعارف یا عرضهوتقاضا قیمت واقعی را تعیین میکند اما در بازار بیمه کشورمان تعرفه به منزله قیمت واقعی از سوی شورایعالی بیمه تعیین شده و نرخشکنی و برگزاری مناقصه توسط بیمهگذاران حاصل رقابت براساس نظام تعرفه است.
آقای امین آیا صنعت بیمه در کشورمان سودآور است؟
عملیات بیمهگری در کشورمان شفاف نیست، چراکه فعالیت براساس یک نرخ فنی و اصولی انجام نمیشود و حتی برخی از رشتهها تحت حمایت دولت قرار داشته و اجازه نمیدهد تا ترازنامه شرکتهای بیمه سود و زیان واقعی را نشان دهد تا زمانی که نرخ حتی به درستی محاسبه نشود یا دولت مابهالتفاوت ثبات نرخ حق بیمه را در قالب یارانه پرداخت نکند سود و زیان واقعی مشخص نیست. چنانچه نرخ حق بیمه شخص ثالث در ابتدای سال ۸۶ که نرخ دیات افزایش یافت ثابت نمیماند به احتمال زیاد صنعت بیمه ۳۰۰میلیارد تومان درآمد بیشتر کسب میکرد ولی امروز تعهدات پذیرفته شده توسط شرکتهای بیمه در حالی افزایش یافته که نه تنها نرخ حق بیمه ثابت بلکه کل حق بیمه پرداختی به میزان سال قبل است و در این شرایط برآورد سودآوری در صنعت بیمه کار مشکلی است.
سود عملیات بیمهگری چه میزان است؟
عملیات بیمهگری اصلا سود ندارد و از اقلام ترازنامه شرکتهای بیمه اگر از حق بیمههای دریافتی، سهم اتکایی اجباری، پرداخت خسارات، خسارات معوق، هزینه اداری، کارمزد، تبلیغات و مالیات بر سود را کسر کنید، خواهید دید که هیچ شرکت بیمهای سودآور نیست.
آیا خصوصیسازی در صنعت بیمه موجب سودآوری شرکتهای بیمه میشود؟ راهکار شما برای ساماندهی رشته شخص ثالث و رفع مشکلات بیمهگران بر ارائه سرویس به این رشته بیمهای چیست؟
مشکلی که در مورد بیمه شخص ثالث وجود دارد این است که حق بیمه توسط شرکتهای بیمه تعیین نمیشود در نتیجه صنعت بیمه نمیتواند این پرتفوی را مدیریت بیمهای کند، بنابراین شخص ثالث یک امر بیمهای نیست و امر بیمهای این است که ما این ریسک را بر اساس آمار و احتمالات برایش نرخ تعیین کنیم و خسارتها را نیز در چارچوب تعهدات سرمایه پذیرفته شده در نظر بگیریم.
اگر در این صنعت سرمایهگذاری صورت نگیرد، رشد و توسعهای به وجود نمیآید، بنابراین در عین اینکه اقتصاد ملی به یک صنعت توانمند و گسترده نیاز دارد ولی به دلیل یک سری تصمیمات از جمله بیمه شخص ثالث که بیش از ۵۰درصد پرتفوی صنعت بیمه را تشکیل میدهد این صنعت امکان رشد و توسعهاش را از دست داده است.
در سایر کشورها سقف خسارت در حوزه شخص ثالث بر حسب توافق بیمهگذاران و بیمهگران و با توجه به ریسکپذیری فرد انجام میشود و برای پرداخت خسارت نیز از قبل سقف تعیین نشده است. بازماندگان به همراه وکیل با سپری کردن مراحل دادرسی، خسارت تعیین شده از سوی دادگاه را از مقصر حادثه دریافت میکنند که مکلف است پوشش بیمهای وی با خسارت تناسب داشته یا نداشته باشد اما در ایران این موضوع نمود دیگری دارد زیرا هم سقف خسارت از قبل بر اساس قانون مجازات اسلامی و قانون دیات تعیین میشود و هم حق بیمه توسط دولت، بنابراین ربطی به محاسبات بیمهگری ندارد.
در حال حاضر هیچ شرکت بیمهای وجود ندارد که از عملیات بیمهگری خود سود ببرد و به طور کلی نتیجه مالی عملیات بیمهگری در تمام شرکتهای بیمه کشور منفی است یا اگر شرکتی بهزعم خودش از وضعیت مطلوبی برخوردار و ضریب خسارت پایینی در صنعت بیمه داشته باشد حداکثر میتوان گفت در حالت موازنه قرار دارد.
اگر حسابهای سالانه شرکتی از سودآوری حکایت داشته باشد نیز آن سود ناشی از سرمایهگذاری ذخایر و اندوختههایی است که در حوزههایی مانند املاک، بورس، بانک و اوراق مشارکت عاید آن شرکت شده است.
قانون جدید شخص ثالث را چگونه ارزیابی میکنید؟
بهرغم تورم در کشور انتظار میرفت قانونی که پس از ۴۰ سال قرار است اصلاح شود مناسبات اقتصادی را مد نظر قرار دهد که متاسفانه این گونه نشد. قانون شخص ثالث ۴۰ سال گذشته در زمان تعداد محدود وسایل نقلیه و جمعیت در کشور تصویب شد باید پذیرفت شرایط فعلی اجتماع با آن سالها بسیار متفاوت بود و ریسک رانندگی افراد به شدت افزایش یافته است. افراد باید هزینهها تصمیمات، اقدامات، کالاها و خدماتی را که مصرف میکنند بپردازند. در بحث هدفمند کردن یارانهها صحبت از قیمت واقعی کالاها شد تا مسوولان بر اساس قیمت واقعی کالاها تصمیمگیری کنند. در بخش بیمه نیز باید ریسکها برآورد و نرخهای فنی محاسبه و قیمت واقعی بیمهنامه به درستی تعیین شود.
اجرای قانون جدید بیمه شخص ثالث هزینهها را تا چه میزان افزایش میدهد؟
قانون جدید ریسک بر اساس اقدامات موجود زنده (راننده) برآورد نشده بلکه بیمهنامه برای اتومبیل صادر میشود که همین مساله مدیریت ریسک و کنترل رانندگانی که با عدم رعایت مقررات راهنمایی و رانندگی موجب بروز حوادث میشوند را بسیار مشکل میکند. بر اساس برآورد کارشناسان فنی گسترش دامنه پوششهای بیمه شخص ثالث براساس قانون جدید آن هزینهها را تا ۷۰درصد افزایش میدهد، از آنجا که سهم رشته شخص ثالث در پرتفوی بازار بیمه کشور قابل توجه است چنانچه هزینهها در تعیین حق بیمه لحاظ نشود آینده بدی در انتظار شرکتهای بیمه خواهد بود.
لطفا از توسعه بیمههای زندگی در شرایط تورمی بگویید؟
پدیده تورم بازار بیمههای عمر را بیرونق کرده است. نرخهای ۱۲ و ۱۳درصد برای مردم جاذبه لازم ندارند چرا که تورم موجب عدم جاذبه لازم بیمههای عمر برای مردم شده است.
اصولا افزایش نرخ تورم، کاهش قدرت خرید افرادی را به دنبال دارد که حقوقبگیر ثابت هستند و مزدشان مطابق با نرخ تورم افزایش پیدا نکرده است، بنابراین برخی از کالاها و خدمات در سبد مصرفی خانوارهای با درآمد ثابت با کاهش تقاضا مواجه میشوند.
پوششهای بیمهای نیز از جمله این خدمات است که با پایین آمده درآمد و قدرت خرید خانوار و به دلیل پایین بودن ضریب نفوذ بیمه در اقتصاد ایران با عدم استقبال روبه رو شده است.
چنانچه ارزش اسمی کالاها و خدمات متناسب با رشد تورم افزایش پیدا میکند حق بیمههای بازرگانی نیز به تناسب سرمایهها با افزایش بها مواجه میشوند و این مسائل بر رشتههای مهم بیمه اثری منفی دارد و آن بیمهنامه عمر است چرا که بیمههای عمر و زیرمجموعههای آن مانند بیمههای عمر و سرمایهگذاری یا عمر و پسانداز تابع نرخ فنی هستند و نرخ فنی نیز براساس پیشبینی کارشناسان از تحولات آینده نرخ تورم تعیین میشود.
در خاتمه آینده صنعت بیمه را چگونه پیشبینی میکنید؟
در بازار کنونی بیمه کشور هر شرکت بیمه با هر وضعیت مالی، سرمایه تخصصی، ذخایر و نیروی انسانی در تمامی مناقصات شرکت و نرخها را به شدت کاهش میدهند که این عمل به منزله خدشهدار شدن صنعت بیمه است. اگر یک شرکت بیمه ضوابط بیمهگری را زیر پاگذارد و ورشکست شود این آسیب متوجه کل صنعت خواهد بود.
این بازار را اگر به دست پنهان آدام اسمیت رها کنیم جواب نخواهد داد بلکه یک نماد حاکمیت باید دخالت کرده و با دامپینگ برخورد کند. همچنین شرکتها در بیمه از نظر شاخصهای مختلف مالی مورد ارزیابی قرارگرفته و رتبهبندی شوند تا بیمهگذاران با استناد به ویژگیها و اعتبار بیمهگران اقدام به خرید بیمه نامه نمایند.