تو فکر یه سقفی؟
فریبا مانی<br> طرح : محسن اسدی<br>«تو فکر یه سقفم!» این عبارت فکر را بیشتر به سمت چه موضوعی میبرد؟<br>اغلب شما الان تبلیغات تلویزیونی بانک مسکن را به یاد آوردید. اما حقیقت این است که امروز بسیاری از خانوادهها ساعتها در طول روز به همین عبارت ساده و کوتاه فکر میکنند. اما در پایان روز بدون یافتن پاسخی، آن را به روز بعد موکول میکنند.افزایش قیمت مسکن در سالهای اخیر باعث شده تا مستاجران و خانهبهدوشها سعی کنند به فکر راه چارهای برای حل مشکل مسکن باشند. جدای از بحث پسانداز کردن که در شرایط فعلی تورم، سخت به نظر میرسد، گرفتن وام نیز یکی از راههای آسان خانهدارشدن در نظر بسیاری از مردم است.گرچه همه مردم و کارشناسان موافقند که سقف ۱۸میلیون تومانی وام مسکن تکافوی خرید یک خانه را نمینماید،اما باید توجه داشت که برای رهایی از هزینههای گزاف اجارهنشینی، گرفتن وام مسکن و خرید خانههای کوچک به معنای قدمهای اولیه برای خرید خانه است.
فریبا مانی
طرح : محسن اسدی
«تو فکر یه سقفم!» این عبارت فکر را بیشتر به سمت چه موضوعی میبرد؟
اغلب شما الان تبلیغات تلویزیونی بانک مسکن را به یاد آوردید. اما حقیقت این است که امروز بسیاری از خانوادهها ساعتها در طول روز به همین عبارت ساده و کوتاه فکر میکنند. اما در پایان روز بدون یافتن پاسخی، آن را به روز بعد موکول میکنند.افزایش قیمت مسکن در سالهای اخیر باعث شده تا مستاجران و خانهبهدوشها سعی کنند به فکر راه چارهای برای حل مشکل مسکن باشند. جدای از بحث پسانداز کردن که در شرایط فعلی تورم، سخت به نظر میرسد، گرفتن وام نیز یکی از راههای آسان خانهدارشدن در نظر بسیاری از مردم است.گرچه همه مردم و کارشناسان موافقند که سقف ۱۸میلیون تومانی وام مسکن تکافوی خرید یک خانه را نمینماید،اما باید توجه داشت که برای رهایی از هزینههای گزاف اجارهنشینی، گرفتن وام مسکن و خرید خانههای کوچک به معنای قدمهای اولیه برای خرید خانه است.
اگر صفحات آگهی روزنامهها را ورق بزنیم، خانههایی مییابیم که گرچه در ابعاد کوچکی ساخته شدهاند اما به خاطر هزینه نسبتا کم، حداقل برای زوجهای جوان موقعیت مناسبی محسوب میشوند. با در نظر گرفتن این موضوع که اجارهنشینها با اجارهخانههای ۲۰۰ و ۳۰۰هزار تومانی صاحب خانه نمیشوند، اما باید توجه کرد که با پرداخت اقساطی به میزان ۱۷۰هزار تومان و بیشتر، صاحب خانهای خواهند شد که به مرور میتوان آن را تبدیل به احسن کرد. افزایش نرخ تورم نیز درحدی است که اقساط وام در سالهای میانی پرداخت اقساط، هزینه کمتری را در سبد هزینه خانوار تحمیل میکند. در حالی که ارزش خانهدار شدن هیچ گاه کاهش نمییابد. این مقصود باعث شد تا این بار وام مسکن بانک مسکن موضوع گزارش ما قرار گیرد. شاید اگر این نوشته در سال گذشته چاپ میشد میتوانستیم انواع وامها و شرایط دریافت آن را به متقاضیان وامهای مسکن معرفی و توصیه کنیم، اما بنا بر سیاستهای جدید بانک مرکزی و دولت که برای کنترل نرخ تورم در جامعه اتخاذ شده تنها بانک مسکن میتواند وام خرید مسکن به متقاضیان ارائه دهد.
وام مسکن بانک مسکن
بانک مسکن به عنوان یک بانک توسعهای در حال حاضر تا سقف ۱۸میلیون تومان وام خرید مسکن ارائه میدهد. نرخ سود این تسهیلات ۱۱درصد است که متقاضیان میتوانند آن را به دو روش ساده و پلکانی پرداخت کنند.
تسهیلات ۱۸میلیونی بانک مسکن از تاریخ اول خرداد ماه سال گذشته به اجرا درآمده و تا پایان سال جاری نیز اجرا خواهد شد.
متقاضیان باید ۹میلیون تومان را در مدت زمان یک سال سپردهگذاری کنند تا بتوانند از سقف تسهیلات ۱۸میلیون تومانی وام مسکن بانک مسکن استفاده کنند.
شرایط و ضوابط عمومی
در صورتی که دارندگان حسابهای صندوق پسانداز مسکن دارای سابقه استفاده از تسهیلات با سپرده این بانک باشند، صرفا پس از گذشت
حداقل پنج سال تمام از تاریخ دریافت تسهیلات با سپرده قبلی خود و مشروط به تسویه حساب بدهی تسهیلات قبلی یا انتقال مانده بدهی تسهیلات قبلی به غیر، میتوانند از تسهیلات جدید با سپرده جهت احداث یا خرید مسکن با نرخ سود تسهیلات با سپرده در بخش مسکن استفاده کنند. واگذاری امتیاز این حساب به غیر به هر عنوان حتی به صورت وکالت ممنوع است و استفاده از تسهیلات این حساب مشروط به مباشرت (مراجعه مستقیم) شخص سپردهگذار خواهد بود.
متوسط موجودی حساب براساس مقررات و شرایط تعیین شده توسط بانک و به ازای کمترین مانده در هر روز مورد محاسبه قرار میگیرد. مبالغ کمتر از ۵۰هزار ریال در محاسبه متوسط موجودی جهت پرداخت تسهیلات منظور نمیشود. دارندگان فعلی حسابهای صندوق پسانداز مسکن در صورت لزوم فقط میتوانند بستگان نزدیک (پدر، مادر، همسر، خواهر، برادر، فرزند، نوه، پدربزرگ و مادربزرگ) خود را در حساب خود شریک کنند یا حساب خود را به آنان انتقال دهند.همچنین بستگان نزدیک میتوانند به صورت مشترک نسبت به افتتاح حساب اقدام کنند. شرایط استفاده از امتیاز حساب صندوق پسانداز مسکن تابع ضوابط مصوب شورای پول و اعتبار در زمان استفاده از تسهیلات است. سود قابل پرداخت به حساب صندوق پسانداز مسکن، در صورت انصراف دارنده حساب از اخذ تسهیلات و فسخ حساب، براساس نرخ سود سپرده سرمایهگذاری کوتاهمدت عادی و به روش ساده محاسبه خواهد شد. شروع دورههای انتظار و مبدا انجام محاسبه متوسط موجودی و میزان تسهیلات متعلقه، از تاریخ تعیین شده توسط بانک یا مشتری (هر تاریخی که دربردارنده تسهیلات بیشتر و به نفع مشتری باشد) است مشروط بر اینکه جهت حرکت انجام محاسبه، از تاریخ افتتاح
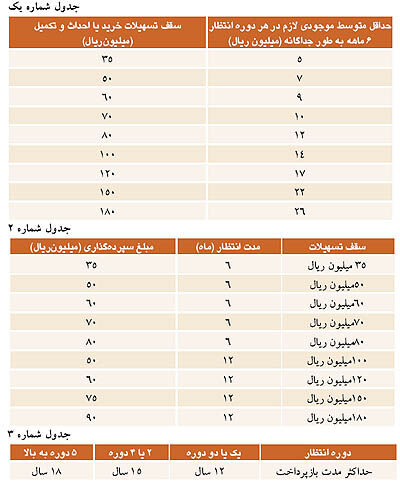
حساب به سمت تاریخ تقاضای تسهیلات در نظر گرفته شود. حداقل متوسط موجودی لازم در هر دوره ۶ ماهه به طور جداگانه، برای گرفتن تسهیلات طرح جدید به شرح جدول شماره «یک» است.
میزان متوسط موجودی و تسهیلات متعلقه در این طرح در هر دوره ۶ ماهه به طور جداگانه محاسبه میشود. به این ترتیب که در این طرح نمیتوان کسری متوسط موجودی یک یا چند دوره را از محل مازاد متوسط موجودی دوره یا دورههای دیگر جبران کرد. دارندگان حسابهای صندوق پسانداز مسکن میتوانند به ازای هر دوره انتظار ۶ماهه از یک برابر متوسط موجودی آن دوره (با در نظر گرفتن حداقل مدت انتظار تعیین شده برای سقفهای تسهیلات در جدول شماره ۲) به عنوان امتیاز تسهیلاتی آن دوره برخوردار شوند.
تسهیلات قابل پرداخت به متقاضی با در نظر گرفتن امتیاز حداکثر ۷ دوره انتظار ۶ ماهه محاسبه میشود.با توجه به موارد فوقالذکر، چنانچه سپردهگذاری جهت استفاده از سقفهای تسهیلاتی تعیین شده نسبت به افتتاح حساب با مبلغی معادل حداقل متوسط موجودی لازم تعیین شده برای سقف تسهیلات مورد نظر در جدول اقدام کنند و موجودی حساب خود را در طول مدت سپردهگذاری با همان مبلغ حفظ کنند، پس از گذشت ۷ دوره انتظار ۶ ماهه (سه سال و نیم) میتوانند از امتیاز تسهیلاتی حساب خود حدودا معادل سقفهای تسهیلاتی تعیین شده (سقف تسهیلاتی مورد نظر) استفاده کنند.
حداقل مدت انتظار جهت استفاده از سقفهای تسهیلاتی مذکور به شرح جدول (۲) است و بهترین روش جهت استفاده از سقفهای تسهیلاتی تعیین شده در حداقل مدت انتظار مربوطه، افتتاح حساب با مبالغ ذکر شده و حفظ موجودی طی حداقل مدت انتظار تعیین شده است. حداکثر مدت بازپرداخت تسهیلات جدید تا سقف ۱۸میلیون تومان نیز به شرح جدول شماره (۳) است.
طرح خرید زمان
در این طرح در صورتی که دارندگان حسابهای صندوق پسانداز مسکن، متقاضی اخذ تسهیلات با سپرده از محل امتیاز حساب صندوق پسانداز مسکن خود به میزان بیش از ۸۰میلیون ریال تا سقف ۱۲۰میلیون ریال، بدون طی کردن حداقل مدت انتظار اولیه ۱۲ ماهه باشند، به شرط گذشت حداقل ۶ ماه از تاریخ افتتاح حساب خود میتوانند از امتیاز تسهیلاتی معادل نصف متوسط موجودی حساب خود در طول صرفا یک دوره ۶ ماهه از تاریخ مبدا محاسبه به طرف تاریخ افتتاح برخوردار شوند.انتخاب مبدا انجام محاسبه از تاریخ تقاضای تسهیلات حداکثر تا پنج ماه با بازگشت به عقب قابل تعیین خواهد بود. پرداخت تسهیلات بیش از ۱۲میلیون تومان به روش خرید زمان امکانپذیر نیست.
شرایط بازپرداخت
شرایط نحوه بازپرداخت اقساط وام مسکن بانک مسکن تغییر کرده و براساس آن تسهیلاتگیرندگانی که قصد دارند اقساط وام خود را به صورت پلکانی بازپرداخت کنند، میتوانند از دو روش پلکانی استفاده کنند.در روش پرداخت اقساط به صورت پلکانی سالانه، هر ساله پنجدرصد به مبلغ اقساط افزوده میشود و سقف زمانی برای بازپرداخت اقساط ۱۲ سال است.اگر متقاضی قصد بازپرداخت اقساط در مدت بیشتری را داشته باشد باید از روش پلکانی پنج ساله یا ساده استفاده کند.در روش پلکانی پنج ساله، نرخ سود در پنج سال اول ثابت است، اما در پنج سال دوم ۱۵درصد به مبلغ اقساط و در پنج سال سوم نیز ۱۵درصد دیگر به مبلغ اقساط افزوده میشود.در شرایط جدید صندوق پسانداز مسکن بانک مسکن اگر مدت سپردهگذاری بیش از یکسال باشد، تسهیلات گیرنده نیز میتواند در مدت زمان بیشتری اقساط را بازپرداخت کند.
در روش قبلی اقساط پلکانی بانک مسکن، اقساط تا سال پنجم، هر ساله افزایش مییافت و از سال پنجم به بعد به صورت ثابت بود. در روش ثابت نحوه بازپرداخت اقساط تفاوتی نداشته است.پس از ابلاغ فرمول جدید محاسبه اقساط توسط بانک مرکزی، بانک مسکن نیز اقساط وام مسکن را با روش جدید محاسبه میکند.
مزیت اصلی این روش محاسبه این است که اگر تسهیلات گیرنده بخواهد زودتر از موعد مقرر، اقساطش را بازپرداخت کند، بانک نرخ سود و اقساط وی را به نسبت مدت کسر میکند.به عنوان نمونه متقاضی پرداخت تسهیلات در مدت ۱۵ سال اگر بخواهد در مدت زمانی ۱۰ ساله این اقساط را بازپرداخت کند، اقساط وی ۱۰ ساله محاسبه و تسویه خواهد شد.
براساس روش جدید بازپرداخت اقساط وام مسکن به دو روش ساده و پلکانی، متقاضی وام ۱۸میلیونی مسکن، اگر بخواهد اقساطش را در ۱۲ سال و به روش ساده و در ۱۰ سال پرداخت کند، باید سالانه ۲۴۹هزار تومان بپردازد. کل سود دریافتی در مدت ۱۰ سال ۱۱میلیون و ۷۵۴هزار تومان خواهد بود.اما اگر متقاضی بخواهد اقساطش را در ۱۲، ۱۵ و ۱۸ سال بازپرداخت کند، به ترتیب ۲۲۶هزار و ۷۰۰، ۲۰۵هزار و ۷۰۰ و ۱۹۲هزار و ۸۰۰ تومان در هر ماه قسط بپردازد.کل سود دریافتی در مدتهای یادشده نیز به ترتیب ۱۴میلیون و ۴۹۲هزار، ۱۸میلیون و ۸۲۵هزار و ۲۳میلیون و ۴۰۹هزار تومان خواهد بود.اما اگر متقاضی قصد دارد اقساط را به روش پلکانی بپردازد، میتواند از دو روش پلکانی سالانه و پلکانی پنج ساله استفاده کند. در روش پلکانی سالانه، حداکثر مدت بازپرداخت ۱۲ سال است و متقاضیانی که قصد دارند اقساطشان را در مدت بیش از ۱۲ سال بازپرداخت کنند، میتوانند از دو روش ساده و پلکانی پنج ساله استفاده کنند.اما متقاضیان روش پلکانی سالانه باید در سال اول ماهانه ۲۰۷هزار تومان قسط بپردازند. اقساط سال دوم در این روش ۲۱۷هزار و ۳۰۰تومان، در سال سوم ۲۲۸هزار و یکصد تومان و در سال چهارم
۲۳۹هزار و ۵۰۰تومان. تسهیلاتگیرندگان در سال پنجم، ششم و هفتم نیز باید به ترتیب ماهانه ۲۵۱هزار و ۴۰۰، ۲۶۳هزار و ۹۰۰ و ۲۷۷هزار تومان قسط بپردازند.اقساط سال هشتم نیز ۲۹۰هزار و ۸۰۰، در سال نهم ۳۰۵هزار و ۳۰۰ و در سال دهم ۳۲۰هزار و ۵۰۰تومان است.
کل سود پرداختی در مدت ۱۰ سال نیز ۱۳میلیون و ۸۰هزار تومان است.اما اگر متقاضیان بخواهند ارزش پلکانی سالانه اقساط وام خود را در مدت ۱۲ سال بازپرداخت کنند باید در این مدت ۱۶میلیون و ۵۹۵هزار تومان سود پرداخت کنند.اقساط ماهانه این روش در سال اول ۱۸۲هزار و ۲۰۰تومان است.
همچنین متقاضی باید در سال دوم، ۱۹۱هزار و ۳۰۰، در سال سوم ۲۰۰هزار و ۸۰۰ و در سال چهارم ۲۱۰هزار و ۷۰۰ تومان قسط ماهانه بپردازد.اقساط سالهای پنجم، ششم و هفتم نیز به ترتیب ۲۲۱هزار و ۲۰۰تومان، ۲۳۲هزار و ۲۰۰تومان، ۲۴۳هزار و ۸۰۰تومان و ۲۵۵هزار و ۹۰۰تومان است.
اقساط ماهانه سال نهم نیز ۲۶۸هزار و ۷۰۰تومان و سال دهم ۲۸۲هزار و یکصدتومان خواهد بود. متقاضی باید در سال یازدهم ۲۹۶هزار و یکصد و در سال دوازدهم ۳۱۰هزار و ۹۰۰تومان قسط ماهانه بپردازد.
براساس روش پلکانی پنج ساله، متقاضی بازپرداخت اقساط در مدت ۱۰ سال باید در پنج سال اول ۲۳۶هزار و ۶۱۰ و در پنج سال دوم ۲۷۱هزار و ۴۰۰ تومان اقساط ماهانه بپردازد.
کل سود دریافتی در این مدت ۱۲ میلیون و ۳۱۹هزار تومان خواهد بود.اما اگر متقاضی بخواهد از این روش در مدت ۱۲ سال استفاده کند، پنج سال اول باید ماهانه ۲۱۰هزار و ۲۰۰تومان، در پنج سال دوم ۲۴۱هزار و ۶۰۰تومان و در پنج سال سوم ۲۷۷هزار و ۶۰۰تومان بپردازد. کل سود دریافتی نیز ۱۵میلیون و ۶۱۲هزار تومان است.