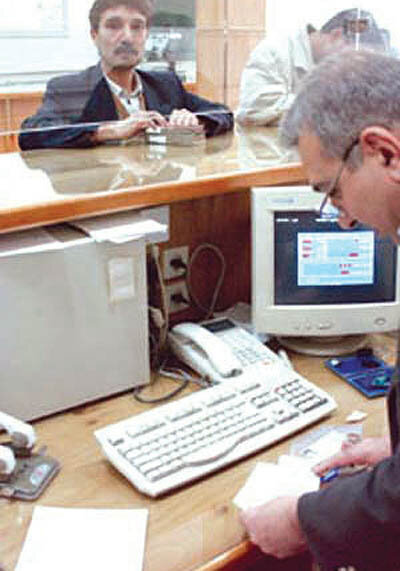
افزایش نارضایتیها از عدم پرداخت وام توسط بانکها
لیلا اکبرپور<br> تماس تلفنی یکی از فعالان اقتصادی بازار تهران که پول مورد نیازش را با نرخ ۷۲درصد از بازار آزاد قرض گرفته بود ما را برآن داشت تا بار دیگر نگاهی به فرآیند طولانی تعیین نرخ سود بانکی و ابلاغ دستورالعمل پرداخت تسهیلات به بانکها داشته باشیم.<br>
لیلا اکبرپور
تماس تلفنی یکی از فعالان اقتصادی بازار تهران که پول مورد نیازش را با نرخ ۷۲درصد از بازار آزاد قرض گرفته بود ما را برآن داشت تا بار دیگر نگاهی به فرآیند طولانی تعیین نرخ سود بانکی و ابلاغ دستورالعمل پرداخت تسهیلات به بانکها داشته باشیم.
مسوولان بهخاطر داشته باشند که چهارمین ماه سال ۸۷ فرارسید و هنوز تصمیمی درخصوص نرخ سود بانکی اتخاذ نشده است و فعالان اقتصاد و تولیدکنندگان که شرایط کاملا متفاوتی با سایرین دارند، بهطور لحظهای زیان این عدم تصمیمگیریها را میپردازند.
نرخ سود بانکی با تورم ارتباط دارد یا خیر؟
رییس کل بانک مرکزی و رییسجمهور دوسوی یک میز نشسته و هرکدام نظرات متفاوتی نسبت به نرخ سود بانکی دارند.
مظاهری به رابطه مستقیم نرخ سود تسهیلات و تورم اعتقاد دارد و احمدینژاد معتقد است بین نرخ بهره و تورم رابطهای نیست و با نرخ تورم ۲۰درصد میتوان نرخ سود تسهیلات را ۱۰درصد تعیین کرد.
او با انحلال شورای پول و اعتبار تصمیماتش را درخصوص بازار پول توسط سخنگوی خود اعلام میکند. در مقابل مظاهری معتقد است دستورالعملهای اجرایی در سیستم بانکی تنها باید توسط بانک مرکزی ابلاغ شود.
در این میان کارشناسان اقتصادی هستند که نقطه نظرات متفاوتی در این خصوص دارند که، البته کفه ترازو موافقان افزایش نرخ سود بانکی سنگینتر از مخالفان است. اتاق بازرگانی و صنایع و معادن ایران نیز که تا قبل از آمدن نهاوندیان همیشه مخالف سیاستهای بانک مرکزی بود و به عنوان پارلمان بخش خصوصی با برخی تصمیمگیریهای بانک مرکزی مشکل داشت، امروز موافق سیاستهای بانک مرکزی است و نگاه واقعبینانهای به مقوله نرخ سود بانکی دارد و حتی برخی از فعالان اتاق بازرگانی وجود نقدینگی در بانکها و منابع قابل پرداخت توسط بانکها را در چنین شرایطی بسیار مهمتر از نرخ سود آن میدانند.
گروهی نیز به صراحت اعلام میکنند تاثیر تعیین نرخ سود بانکی درچرخه تولید و صادرات حتی کمتر از ۵درصد است و دولت و بانک مرکزی باید به فکر تامین منابع برای بانکها و پرداخت تسهیلات به فعالان اقتصادی باشند.
تعیین نرخ سود بانکی در بازار آزاد
مهمترین توصیه دولت درکاهش نرخ سودبانکی زمینهسازی برای کاهش هزینههای تولید و به تبع آن کاهش نرخ تورم است.
اما توجیه مخالفان کاهش نرخ سود بانکی تامین منابع برای بانکها است، در حالی که حساب کلیه بانکهای کشور نزد بانک مرکزی ایران منفی است یعنی بانکها نقدینگی ندارند و نمیتوانند به متقاضیان با هر نرخی تسهیلات پرداخت کنند. جذب منابع توسط بانکها کمتر از تسهیلات اعطایی و حجم تقاضای دریافت وام است و این موضوع معادلات سیستم بانکی را بر هم زده است.
بدیهی است در چنین شرایطی اقداماتی در جهت جمعآوری نقدینگی در جامعه و تشویق در امر سپردهگذاری از تعیین نرخ سود تسهیلات در حالی که وجهی برای پرداخت نیست مهمتر است.
سیفاله علوی، یک کارشناس اقتصادی در این خصوص معتقد است: منطقی شدن نرخ سود بانکی تنها راهکار حل این معضل است. او میگوید: نرخ سود منطقی میتواند همه آثار مثبت را به همراه داشته باشد؛ چراکه نرخ سود بانکی در بازار تعیین میشود. علومی میافزاید: در این شرایط سپردهگذار تشویق میشود در بانکها هرچه بیشتر سپردهگذاری کند و گیرنده تسهیلات سعی میکند فقط در حد نیازش تقاضای تسهیلات کند، چراکه تسهیلات بیشتر از نیاز برایش اقتصادی نیست. او با بیان اینکه بانک هم عاملی برای ایجاد تعادل خواهد شد تصریح میکند: اگر بانک نرخ سودی بالاتر از متعارف به سپردهگذار بدهد منابع جمعآوری شده را نمیتواند مصرف کند و زیان میدهد.
این کارشناس اقتصادی درخصوص آثار اعلام ناگهانی آزادی نرخ سود بانکی نیز میگوید: با این گفته که این تصمیم موجب بروز شوک ناگهانی در اقتصاد میشود مخالفم، اما برای احتیاط و حرکت تدریجی به سوی آزادی نرخ میتوان نرخ سود سپرده حداکثر تا نرخ تورم با اختیار بانکها و نرخ سود تسهیلات ۲درصد بیشتر از نرخ تورم تعیین شود.
به گفته علوی از این طریق بانکها امکان رقابتی کنترل شده را در جهت تحرک و خدمترسانی بیشتر به اقتصاد کشور پیدا میکنند.
تسهیلات کنترل شده
این در حالی است که سرپرست وزارت امور اقتصادی و دارایی در آخرین روز خرداد ماه امسال اعلام کرد: بانکها هماکنون تسهیلات بانکی را کنترل و حساب شده به متقاضیان پرداخت میکنند. حسین صمصامی با بیان اینکه پرداخت تسهیلات توسط سامانه بانکی متوقف نشده است، افزود: هماکنون پرداخت تسهیلات توسط بانکها در جریان است، اما این تسهیلات به صورت کنترل شده پرداخت میشود. به گفته او بانکها فقط به میزان منابعی که در اختیار دارند تسهیلات پرداخت میکنند. سرپرست وزارت امور اقتصادی و دارایی در خصوص تعیین نرخ سود تسهیلات بانکی نیز گفت: براساس مصوبه دولت نرخ سود تسهیلات بانکی ۱۲درصد است، اما دولت برای بنگاههای زودبازده و افرادی که وارد فعالیتهای تولید میشوند ۲درصد یارانه در نظر گرفته است و به عبارتی آنان تسهیلات را با سود ۱۰درصد دریافت میکنند. اما طهماسب مظاهری، رییس کل بانک مرکزی گفته است: بررسی سود ۱۰درصدی همچنان در بانک مرکزی ادامه دارد. یکی از مدیران بانکهای دولتی نیز گفت: کمیسیون اقتصادی دولت سود ۱۰درصدی را به بانکها ابلاغ نکرده است و بانکها همچنان نرخ ۱۲درصدی را اعمال میکنند. به گفته او برای جلوگیری از اضافهبرداشت بانکها از بانک مرکزی قرار است، پرداخت تسهیلات بانکها تنها در حد وصولیها باشد تا شاهد افزایش نقدینگی نباشیم.
تعلل بانکها در اعطای تسهیلات
تعلل بانک ملت در اعطای وام و تسهیلات به متقاضیان خرید شناورهای مسافری و تجهیزات بندری که توسط سازمان بنادر و دریانوردی به آنها معرفی شدهاند، منجر به توقف برخی پروژههای این سازمان شده است. علی جهاندیده، عضو هیات عامل و معاون اداری و مالی سازمان بنادر و دریانوردی در گفتوگو با «مانا» از عدم رضایت مشتریان و متقاضیان دریافت کننده تسهیلات بانکی از بانک ملت خبر داد و اظهار داشت: بانک ملت که در حال حاضر بانک عامل سازمان بنادر و دریانوردی در زمینه وجوه
اداره شده به شمار میرود به دلیل عدم اجرای تعهداتشان نسبت به اعطای وام باعث نارضایتی متقاضیان دریافت تسهیلات و به وجود آوردن مشکلاتی برای این سازمان شده است. وی خاطرنشان کرد: از این رو این سازمان در نظر دارد با هدف توسعه وجوه اداره شده و برون رفت از مشکلات موجود، همکاریهای جدیدی را با بانکهای خصوصی و دولتی انجام دهد به طوری که تاکنون اقدامات و مذاکراتی نیز در این زمینه صورت گرفته است.
جهاندیده با اشاره به اینکه تفاهمنامهای از سال ۸۱ میان بانک ملت و سازمان بنادر و دریانوردی برای ارائه تسهیلات به متقاضیان منعقد شده است، بیان کرد: این تفاهمنامه هر ساله تمدید میشود، اما امسال به دلیل تعلل بانک ملت این تفاهمنامه از سوی بانک مذکور امضا نشد که این امر مشکلات بیشماری را برای متقاضیان و نیز سازمان بنادر و دریانوردی ایجاد کرده است. عضو هیات عامل سازمان بنادر و دریانوردی با بیان اینکه بخش عمدهای از متقاضیان دریافت تسهیلات برای خرید شناورهای مسافری و تجهیزات بندری به بانک ملت معرفی شدهاند، گفت: هماکنون طرحهایی که توسط این دسته از متقاضیان باید صورت میگرفت متوقف شده است.
جهاندیده در پایان تاکید کرد: سازمان بنادر و دریانوردی تاکنون ۵۵میلیارد تومان در بانک ملت سرمایهگذاری کرده که طبق تفاهمنامه منعقده این بانک باید ۲۷۵میلیارد تومان را به متقاضیان و افرادی که از سوی این سازمان به بانک مذکور معرفی میشدند پرداخت کنند، این در حالی است که در سال جاری اقدامی از سوی این بانک در این خصوص صورت نگرفته است. همچنین یکی از خوانندگان روزنامه که خود را کارگر صنایع شیر ایران معرفی کرد از صدقی، مدیرعامل بانک ملی خواستار رسیدگی به پرداخت تسهیلات توسط این بانک شد و گفت: ۴ ماه است که مدارک تکمیل شده را تحویل دادهام، اما یکی از سرپرستهای این بانک گفته است که دستور از مدیرعامل آمده که وام ندهید.
نظریه نرخ تورم در کنفرانس اقتصادی لندن
ژوزف استیگلیتز برنده جایزه نوبل اقتصادی سال ۲۰۰۱ در واکنش به اقدامات اخیر برخی بانکها در کشورهای در حال توسعه مبنی بر تغییر نرخ بهره بانکی به منظور رویارویی با تورم گفت: هیج ارتباط توجیهپذیری میان دو شاخص تورم و بهره بانکی وجود ندارد.
به گزارش برنا به نقل از خبرگزاری «تایمز آنلاین»، «ژوزف استیگلیتز»، اقتصاددان ارشد و استاد دانشگاه کلمبیا، طی یک کنفرانس اقتصادی که در شهر لندن برگزار شد با رد نظریه افزایش نرخ بهره بانکی به منظور کاهش نرخ تورم گفت: بحران تورم که هماکنون گریبانگیر بسیاری کشورها در جهان شده با افزایش نرخ بهره بانکی درمان نمیشود و هیج ارتباط توجیهپذیری میان این دو شاخص وجود ندارد. وی معتقد است با آنکه علم اقتصاد رابطه میان این دو شاخص را رد کرده است، بسیاری از کشورها برای رویارویی با تورم که در اغلب کشورها در نتیجه سیر صعودی قیمت نفت ایجاد شده، اقدام به افزایش نرخ بهره بانکی میکنند. بررسیها نشان میدهد با توجه به متفاوت بودن شاخص نرخ رشد اقتصادی کشورها، روش افزایش نرخ بهره نباید به عنوان یک راهکار ثابت برای برچیدن تورم از کشورهای توسعهیافته و در حال توسعه مورد استفاده قرار گیرد.
«استیگلیتز» با اشاره به افزایش قیمت نفت و مواد غذایی به خصوص گندم و برنج به عنوان عوامل اصلی تاثیرگذار در سیر صعودی نرخ تورم کشورهای در حال توسعه گفت: در حال حاضر این کشورها بخش عمده درآمدشان را برای تامین حوایج اولیه زندگی از جمله خوراک، پوشاک و سوخت مصرف میکنند و این امر زمینه را برای افزایش شاخص تورم در این کشورها فراهم آورده است به طوری که نرخ تورم در کشورهایی همچون ویتنام که یک کشور در حال توسعه است ۱۸درصد و در آمریکا که دارای اقتصادی نابسامان است تنها ۳درصد است. این بدان معنا است که افزایش نرخ بهره بانکی نباید برای کشورهای در حال توسعه و توسعه یافته به صورت مشابه و به یک میزان تجویز شود.