سهامداران توانگر ـ سهامداران تهیدست
علیرضا کدیور <br>یکی از مواردی که همواره در زمان افت گسترده قیمت سهام و ریزش شاخصها در بورس تهران مطرح میشود، انتظار کلیه فعالان بازار و حتی مسوولان بورس از سهامداران حقوقی در جهت حمایت از بازار خرید گسترده سهام است.
علیرضا کدیور
یکی از مواردی که همواره در زمان افت گسترده قیمت سهام و ریزش شاخصها در بورس تهران مطرح میشود، انتظار کلیه فعالان بازار و حتی مسوولان بورس از سهامداران حقوقی در جهت حمایت از بازار خرید گسترده سهام است.
این انتظار به حدی است که در برخی از موارد مسوولان سازمان و شرکت بورس با برگزاری نشستهای اضطراری با سهامداران حقوقی بزرگ، در جهت ترغیب آنان به خرید سهام شاخص بورس (شرکتهایی که معاملات آنها توسط اکثر فعالان بازار رصد میشود) برمیآیند که از این طریق و با جهش قیمت سهام این گونه شرکتها بتوانند جو کلی حاکم بر بورس را نیز تحت تاثیر قرار دهند.
اما دلیل انتظار سهامداران حقیقی و مسوولان بورس از سهامداران حقوقی چیست؟ باید توجه داشت که اشخاص حقوقی نیز به طور قطع دارای سهامدارانی هستند که یکی از هدفهای اصلی آنها کسب سود از هر نوع فعالیتی از جمله خرید و فروش سهام است و انتظار حمایت از بازار سهام از حقوقیها، در برخی موارد میتواند در مسیر خلاف این هدف حرکت کند. در این میان یکی از بزرگترین مزیتهای حقوقیها نسبت به حقیقیها در امکان تجهیز منابع خلاصه میشود. به بیان دیگر اشخاص حقوقی به دلیل تملک داراییهای با ارزش بالا از جمله سهام، مستغلات و... میتوانند از این داراییها به عنوان وثیقه برای دریافت تسهیلات از بانکهای داخلی و خارجی استفاده کنند، حال آنکه اشخاص حقیقی به واسطه مشکلات تامین وثیقه و نداشتن اعتبار نزد سیستم بانکی نمیتوانند از این امکان بالقوه استفاده کنند. در نتیجه حقوقیها به صورت بالقوه میتوانند از قدرت مالی بالایی در بازار
سهام برخوردار باشند که این موضوع میتواند آنها را در هنگام خرید سهام کمک کنند.
از سوی دیگر سهامداران حقوقی با توجه به دارا بودن پرتفوی سهام شرکتهای بورسی میتوانند عملکردی دوسویه از خود بروز دهند. به این صورت که در هنگام افت قیمتها اقدام به خرید سهام کنند و پس از گذار از دوره رکود، با رشد قیمتها در دوره رونق اقدام به فروش سهام و کسب سود کنند. این مزیت زمانی تقویت میشود که برخی از این حقوقیها به واسطه حضور در میان سهامداران عمده و داشتن کرسی در هیات مدیره این شرکتها میتوانند با علم به وضعیت سودآوری شرکت مزبور، به عنوان حامی سهام آن ظاهر شوند. واضح است که حقیقیها از این موهبت نیز بیبهرهاند.
علاوه بر موارد فوق، انتظار ایجاد شده در بین اهالی بازار سرمایه از حقوقیها به واسطه عمق کم بورس تهران شکل گرفته است. در حقیقت نسبت پایین سهام شناور آزاد (مقدار سهامی که سهامداران در طی یک دوره کوتاهمدت تمایل به فروش آن را دارند) در کنار حجم پایین معاملات سهام سبب شده است که تزریق اندک نقدینگی به بازار سرمایه به خصوص در زمان انتشار اخبار مثبت سیاسی و اقتصادی بتواند جو کلی بورس را به سرعت تغییر دهد. مطالعه رفتار فعالان بورس تهران نشان میدهد که در اکثر موارد (فارغ از زمان انتشار اخبار منفی در خصوص یک شرکت یا صنعت خاص) حجم عرضه و تقاضای سهام حتی برای شرکتهای پرگردش زیاد نیست و میتوان با نقدینگی به نسبت کم، مبادرت به جمعآوری صفهای فروش و ایجاد صفهای خرید کرد. در نتیجه انتظار شکل گرفته معلول دو پارامتر توان مالی و اطلاعاتی حقوقیها و عمق کم بورس تهران است.
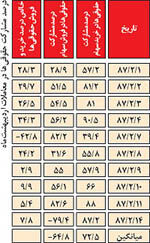
در این میان بررسی آمار معاملات سهام در نیمه نخست اردیبهشتماه نشان میدهد، انتظار ایجاد شده در میان فعالان بازار سرمایه بیدلیل نبوده است چرا که طی این مدت از مجموع ۱۹۵میلیارد تومان سهام دادوستد شده (که بخشی از آن مربوط به جابهجاییهای بلوکی سهام بین حقوقیها بوده است) بیش از ۱۳۴میلیارد تومان (۶۹درصد) کل خریدها و فروشها توسط حقوقیها انجام شده است.
به بیان دیگر سهم حقوقیها از کل معاملات انجام شده بیش از دو سوم ارزش معاملات بوده است. همچنین تفکیک خرید و فروش سهام توسط حقوقیها و حقیقیها نیز نشان میدهد، حقوقیها به ترتیب ۵/۷۲ و ۸/۶۴درصد از کل خریدها و فروشها به خود اختصاص دادهاند که این موضوع علاوه بر سهم بالای مشارکت حقوقیها در معاملات نشان از مثبت بودن تراز خرید حقوقیها در بازار دارد به این معنا که میزان خرید حقوقیها بیش از میزان فروش آنها بوده است. روندی که در طی کلیه روزهای اردیبهشت ماه غیر از هفتمین روز آن نیز قابل ملاحظه است.
هرچند طی نیمه نخست اردیبهشت ماه شاخص قیمت بوس تهران ۱۱۲ واحد (۱/۱درصد افت داشته است، اما به وضوح مشخص است که افت کم شاخص مرهون حضور پررنگ حقوقیها بوده و غیبت این بازوی قدرتمند بازار میتوانست افت بیشتری را بر بورس تهران تحمیل کند.)
باید توجه داشت که بخش عمده حقوقیهای فعال در بازار را صندوقهای بازنشستگی، سازمان تامیناجتماعی، شرکتهای سرمایهگذاری زیرمجموعه بانکها و شرکتهای بزرگ تولیدی از جمله سایپا، ایرانخودرو، فولادمبارکه و ... تشکیل میدهد و سیاستگذاریهای مجموعه دولت در سال جاری از جمله ابلاغ بسته سیاسی-نظارتی بانک مرکزی، الزام بانکها به فروش داراییهای موجود در شرکتهای سرمایهگذاری، تصویب عدم ارائه تسهیلات به ۹۸ شرکت بزرگ هلدینگی و صنعتی و سیاستهای انقباضی بانک مرکزی میتواند بر روند فعالیت این گروه فعال بورس تاثیر بهسزایی داشته باشد.