پیشبینی بهای ورق گرم
پدرام ایزدی*<br>با نگاهی به روند قیمت بازار ورق گرم در ماههای گذشته، انتظار آن میرود که بهای این محصول با روندی نزولی همراه باشد. مطالعات انجام شده رفتار این بازار را چنین حکایت میکند:
پدرام ایزدی*
با نگاهی به روند قیمت بازار ورق گرم در ماههای گذشته، انتظار آن میرود که بهای این محصول با روندی نزولی همراه باشد. مطالعات انجام شده رفتار این بازار را چنین حکایت میکند:
• پس از آنکه تاجران چینی انبارهای خود را در اسفندماه پر کردند، از میزان فعالیت خرید خود کاستند که این خود مانعی بر رشد قیمتها خواهد شد. در دوره اردیبهشت تا خرداد، کاهش فصلی در میزان فعالیت مصرف کنندگان نهایی نیز اضافه خواهد شد.
• تا اواسط اردیبهشت ماه هیچ چرخش مثبتی در روند خرید از بازارهای خارجی مشاهده نمیشود. بهای مواد خام در فروردین ماه به رشد خود ادامه خواهد داد و همین موضوع به تولیدکنندگان فولاد در چین این فرصت را خواهد داد تا بهرغم کاهش سطح تقاضا، از کاهش یکباره قیمتها رهایی یابند.
• عرضه نیرومند کالا همزمان با کاهش تدریجی فعالیت خرید باعث خواهد شد تا عرضهکنندگان نتوانند قیمتها را بیش از این افزایش دهند. در دوره اردیبهشت تا خرداد، بازار با اشباع روبهرو خواهد بود و از این رو فشارنزولی آن باعث کاهش یافتن قیمتها میشود.
در اسفندماه، تولیدکنندگان در چین، به پشتوانه بهبودی فصلی در سطح تقاضا از سوی خریداران محلی و خارجی و همچنین بالارفتن بهای مواد اولیه، بهای ورق گرم در بازار داخلی را هر تن ۱۲ دلار نسبت به سطوح بهمن ماه افزایش دادند و در نتیجه بهای این محصول به سطح هر تن ۵۸۴ دلار درب کارخانه رسید.
همچنین در ماهی که گذشت، همزمان با کاهش سطح کالا در انبارها، بازارهای خانگی در چین شاهد افزایش خرید از سوی تاجران فولاد بود که این خود افزایش قیمتها در بازار را پررنگتر کرد؛ البته این امر را می توان به بهتر شدن وضعیت در بخش صنایع مصرفکننده نسبت داد؛ در بهمن ماه، شاخص مدیران خرید در بخش تولید از ۸/۴۸ به ۷/۴۹ افزایش یافت، و انتظار بر این بود که این روند تا اواسط فروردین با رشد بیشتری همراه شود. با این حال و با توجه به از سرگرفتن فعالیت خرید ذخیرهسازی که چندی پیش شاهد آن بودیم، تاجران حجم خرید خود در فروردین ماه را کاهش خواهند داد و همین مساله منجر به جلوگیری از افزایش بیش از حد قیمتها خواهند شد. در دوره اردیبهشت تا خرداد، با در نظر گرفتن کاهش فصلی در میزان فعالیت مصرفکنندگان نهایی، این وضعیت بدتر از قبل هم میشود.
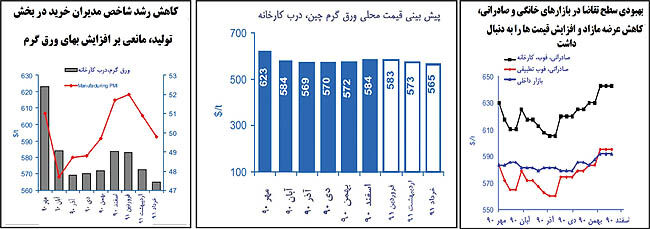
پیش از نوروز، با افزایش تقاضا از سوی بازارهای خارجی، قیمتها نیز به نقاط بالاتر حرکت کرد. البته در این میان قیمتهای جذاب در بازار و کاهش سطح کالا در انبارها، خریداران در کره جنوبی، تایلند و ویتنام را بر آن داشت تا به سمت و سوی بازار ورق گرم چین کشیده شوند. این در حالی است که فعالیتهای تجاری در ویتنام همچنان تحت تاثیر شرایط سخت پولی قرار دارد. اما با حاکم شدن روند نزولی و کاهش قیمتها،خریداران در تایلند به تدریج به سمت خرید مواد محلی روی گردان خواهند شد. متقاضیان در اروپا و خاورمیانه نیز همچنان علاقهای به پیش خرید محصولات چینی ندارند. تنها در این میان ، خریداران در کره جنوبی میزان خرید خود را تا اردیبهشت ماه یکنواخت حفظ خواهند کرد. بنابراین، به نظر نمیرسد که حجم خرید در بازارهای صادراتی تا پایان فروردین ماه روندی افزایشی را از خود نشان دهد.
بالا رفتن میزان مصرف و افزایش تدریجی بهای سنگ آهن در بازارهای وارداتی، از عواملی بودند که رشد بهای ورق گرم را در اسفندماه رقم زدند. بهای سنگ آهن دانه درشت برزیل و استرالیا به هر تن۱۴۳ تا ۱۵۱ دلار سی اند اف افزایش یافت، در حالی که سنگ آهن کنسانتره هند با عیار ۵/۶۳ درصد در سطوح بهمن ماه یعنی ۱۴۸ تا ۱۵۰ دلار سی اند اف باقی ماند. این روند تا اوایل اردیبهشت ماه هم ادامه خواهد یافت و به تولیدکنندگان در چین کمک خواهد کرد تا از بازگشت قیمتی بهرغم کاهش تدریجی در سطح تقاضا رهایی یابند.
با این وجود، مرکز مطالعات فولاد خاورمیانه (MESD) انتظار دارد که این روند صعودی در بخش مواد خام در دوره اردیبهشت تا خرداد و همزمان با سطح پایین تولید چدن و سطح بالای کالای محصور در انبار، با شکست مواجه شود. به ویژه اینکه، بهای اسمی کنسانتره ۵/۶۳درصد هند در بازارهای فروش نقدی به طور میانگین تا اواسط اردیبهشت ماه به سطح هر تن ۱۵۴ دلار خواهد رسید، اما این مرکز مطالعاتی پیشبینی میکند تا خردادماه با کاهش هر تن ۵ دلار همراه شود.
بهای سنگ آهن گامهای رشدی سریعتر از نرخ محصولات نهایی خواهد داشت که همین موضوع منجر به کاهش هر تن ۴ دلاری
(حدود ۵ درصد) سود تولیدکنندگان خواهد شد. جاری شدن روند نزولی در بخش مواد خام بهای ورق گرم را نیز در دوره اردیبهشت تا خرداد تحت تاثیر قرار خواهد داد. بهای مواد خام با سرعت کمتری از محصولات فولادی به نقاط پایین تر حرکت خواهد کرد، از این رو سود تولیدکنندگان در خرداد ماه در مقایسه با اسفندماه با کاهش ۷ درصدی همراه خواهد شد.
رشد حجم عرضه در بازار تاثیر قابل توجهی بر قیمتها دارد. میزان تولید روزانه فولاد در چین طور متوسط در ده روز پایانی اسفندماه در مقایسه با دوره مشابه در بهمن حدود
۱۳ درصد افزایش یافت و به ۱ میلیون و ۸۹۸ هزار تن رسید. تا اواسط اردیبهشت ماه، سطح بالای عرضه همزمان با کاهش آرام در فعالیت خرید به عرضهکنندگان اجازه نخواهد داد تا به افزایش قیمتها ادامه دهند. بازار در اردیبهشت ماه با مازاد عرضه روبهرو خواهد بود و این امر موجب چرخش روند قیمت خواهد شد.
با توجه به آنچه ذکر آن در بالا رفت، مرکز مطالعات فولاد خاورمیانه (MESD) پیشبینی میکند که بهای ورق گرم با توجه به کاهش یافتن سطح فعالیت تاجران محلی، از رشد هر چه بیشتر باز خواهد ایستاد. با این وجود و با توجه به رفتار افزایشی فروش سنگ آهن در بازار و تداوم انگیزه خرید از بازارهای خارجی، عرضهکنندگان قادر خواهند بود تا از کاهش قیمتهای پیشنهادی جلوگیری کنند. با کاهش فصلی سطح تقاضا از سوی مصرفکنندگان محلی، و از سوی دیگر کاهش بهای مواد خام و افزایش عرضه، فروشندگان چارهای نخواهند داشت تا بهای ورق گرم را در بازارهای داخلی کاهش دهند.
*تحلیلگر بازار فولاد در مرکز مطالعات فولاد خاورمیانه