وزن سنگین محصولات قدیمی در تولید خودروسازان
دنیای اقتصاد : ترکیب تولید خودروهای سواری در هفت ماه امسال نشان میدهد بخش عمده تولید خودروسازان همچنان بر چند خانواده محدود از محصولات متمرکز است؛ بهطوریکه خودروهای ۲۰۶ و ۲۰۷، سمند و سورن و خانواده دنا در مجموع بیش از نیمی از تولید سواری کشور را به خود اختصاص دادهاند. در مقابل، سهم بسیاری از محصولات مونتاژی و برخی خودروهای جدیدتر از تولید کشور همچنان محدود است. این ترکیب از یکسو جایگاه پررنگ محصولات قدیمیتر در سبد تولید خودروسازان را نشان میدهد و از سوی دیگر، بیانگر محدود بودن تنوع واقعی تولید در صنعت خودرو است.
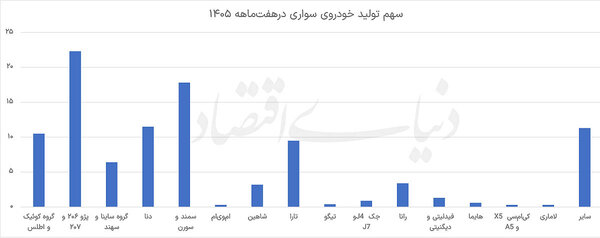
بررسی سهم خانوادههای مختلف خودروهای سواری از کل تولید هفتماهه ۱۴۰۵ نشان میدهد خانواده ۲۰۶ و ۲۰۷ با سهم ۲۲.۳درصدی در جایگاه نخست قرار گرفته است. پس از آن، خانواده سمند و سورن با سهم ۱۷.۸درصدی و خانواده دنا با ۱۱.۵درصد، رتبههای دوم و سوم را در اختیار دارند. به این ترتیب، سه گروه یادشده در مجموع ۵۰.۹درصد از تولید خودروهای سواری کشور در هفت ماه را به خود اختصاص دادهاند. به بیان دیگر، بیش از نیمی از تولید سواری کشور در هفت ماه گذشته به سه خانواده محصول اختصاص داشته است. در رتبههای بعدی، خانواده کوییک و اطلس با سهم ۱۰.۵درصدی قرار دارد. تارا نیز ۹.۵درصد از تولید سواری کشور را به خود اختصاص داده است. گروه ساینا و سهند با سهم ۶.۴درصدی در جایگاه بعدی قرار میگیرد. مجموع سهم این شش گروه به ۷۷.۳درصد میرسد؛ بنابراین نزدیک به چهارپنجم تولید خودروهای سواری کشور در هفت ماه امسال در اختیار شش خانواده محصول بوده است.
این ترکیب نشان میدهد اگرچه در سالهای اخیر محصولات متعددی به سبد تولید خودروسازان اضافه شدهاند، اما وزن اصلی تولید همچنان بر تعداد محدودی از خانوادههای خودرویی استوار است. این آمار تصویری از میزان تمرکز ظرفیت تولید بر گروههای مشخصی از خودروها ارائه دهد.
از سوی دیگر، بررسی سهم محصولات نشان میدهد جایگاه خودروهای پرتیراژ با محصولات جدیدتر و مونتاژی تفاوت قابلتوجهی دارد. درحالیکه خانواده ۲۰۶ و ۲۰۷ بهتنهایی بیش از یکپنجم تولید سواری کشور را در اختیار دارد، سهم بسیاری از محصولات مونتاژی در مجموع تولید به کمتر از یکدرصد محدود میشود. این اختلاف را میتوان از منظر مقیاس تولید، ظرفیت خطوط تولید و جایگاه هر محصول در برنامه تولید خودروسازان بررسی کرد.
نکته قابلتوجه در این میان، سهم بالای خانواده سمند و سورن است. این گروه با در اختیار داشتن ۱۷.۱درصد از تولید سواری کشور، یکی از مهمترین پایههای تولید صنعت خودرو محسوب میشود. سهم این خانواده در کنار ۲۰۶ و ۲۰۷ نشان میدهد محصولات قدیمی همچنان نقش مهمی در حفظ تیراژ تولید خودروسازان دارند. درواقع، بخش قابلتوجهی از ظرفیت تولید صنعت خودرو همچنان به خودروهایی اختصاص دارد که سالهاست در سبد محصولات خودروسازان حضور دارند.
البته نمیتوان صرفا بر اساس سهم تولید درباره میزان تقاضا برای این خودروها یا میزان استقبال مصرفکنندگان قضاوت کرد؛ چراکه آمار تولید لزوما با میزان فروش یا تقاضای نهایی بازار برابر نیست. با این حال، استمرار سهم بالای این محصولات در سبد تولید نشان میدهد خودروسازان همچنان بخش مهمی از ظرفیت خود را به این گروهها اختصاص دادهاند.
وزن بالای محصولات قدیمی در سبد تولید
در میان سایر محصولات، سهم خانواده کوییک و اطلس نیز قابلتوجه است. این گروه با سهم ۱۰.۵درصدی، چهارمین جایگاه را در ترکیب تولید سواری کشور به خود اختصاص داده است. کوییک و اطلس در کنار ساینا و سهند، بخش مهمی از سبد محصولات خودروسازی سایپا را تشکیل میدهند. مجموع سهم این دو گروه به ۱۶.۹درصد میرسد؛ رقمی که نشاندهنده وزن قابلتوجه این خانوادهها در تولید سواری کشور است. در این میان، خانواده ساینا و سهند سهم ۶.۴درصدی دارد. با احتساب سهم کوییک و اطلس، میتوان گفت این چهار محصول در مجموع نزدیک به یکششم تولید سواری کشور را به خود اختصاص دادهاند. چنین ترکیبی نشان میدهد بخش قابلتوجهی از تولید سواری کشور در کلاس خودروهای اقتصادی و محصولات پرتعداد خودروسازان داخلی متمرکز است. در سوی دیگر، تارا با سهم ۹.۵درصدی در جایگاه پنجم قرار دارد. این خودرو که در سبد محصولات ایرانخودرو قرار گرفته، سهمی نزدیک به خانواده کوییک و اطلس دارد و در کنار دنا، بخش دیگری از ترکیب تولید این خودروساز را تشکیل میدهد. سهم ۱۱.۵درصدی دنا نیز نشان میدهد این خانواده همچنان یکی از محصولات مهم در برنامه تولید سواری کشور است.
شاهین نیز ۳.۲درصد از تولید سواری کشور را در هفت ماه به خود اختصاص داده است. رانا با سهم ۳.۴درصدی در جایگاهی نزدیک به شاهین قرار دارد. این ارقام در مقایسه با سهم خانوادههای پرتیراژ نشان میدهد فاصله قابلتوجهی میان محصولات اصلی تولید و گروههایی که سهم محدودتری در سبد خودروسازان دارند، وجود دارد.
در بخش خودروهای مونتاژی نیز سهم محصولات مختلف قابلتوجه است. براساس آمار مورد بررسی، محصولات MVM شامل خانوادههای X۲۲، X۳۳، X۵۵ و X۷۷ در مجموع ۰.۳درصد از تولید سواری کشور را به خود اختصاص دادهاند. سهم محصولات تیگو ۷، ۸ و ۹ نیز ۰.۴درصد گزارش شده است. همچنین خودروهای جک J۴ و J۷ سهمی معادل ۰.۹درصد از تولید سواری کشور دارند.
در میان سایر محصولات مونتاژی، فیدلیتی و دیگنیتی در مجموع ۱.۳درصد از تولید را به خود اختصاص دادهاند. سهم هایما نیز ۰.۶درصد است. محصولات KMC شامل X۵ و X۵۵ با سهم ۰.۳درصدی و لاماری با سهم ۰.۳درصدی در گروه خودروهایی قرار میگیرند که وزن محدودی در ترکیب تولید سواری کشور دارند.
مجموع این ارقام نشان میدهد سهم بسیاری از خانوادههای مونتاژی در تولید سواری کشور، در مقایسه با محصولات پرتیراژ داخلی، محدود است. البته این موضوع را باید با توجه به تفاوت ظرفیت تولید، تعداد مدلهای عرضهشده و مقیاس فعالیت شرکتهای مونتاژکار تحلیل کرد. سهم تولید یک گروه خودرویی بهتنهایی نمیتواند معیار کاملی برای ارزیابی عملکرد یک شرکت یا جایگاه آن در بازار باشد؛ با این حال، تصویری از وزن هر گروه در ساختار تولید ارائه میدهد.
در نهایت، گروه سایر خودروها ۱۱.۳درصد از تولید سواری کشور را در اختیار دارد. این سهم نشان میدهد بخشی از تولید به محصولاتی اختصاص دارد که در گروههای اصلی نمودار بهصورت جداگانه دستهبندی نشدهاند. سهم این گروه از آن جهت اهمیت دارد که نشان میدهد در کنار خانوادههای اصلی، مجموعهای از محصولات دیگر نیز در خطوط تولید خودروسازان حضور دارند؛ هرچند سهم هیچیک از آنها بهتنهایی به اندازه خانوادههای پرتیراژ نیست.
در مجموع، ترکیب تولید هفت ماه ۱۴۰۵ از تمرکز قابلتوجه تولید سواری کشور بر چند خانواده محصول حکایت دارد. سهم ۵۰.۹درصدی سه گروه ۲۰۶ و ۲۰۷، سمند و سورن و دنا، در کنار سهم ۷۷.۳درصدی شش خانواده اصلی، نشان میدهد بخش عمده ظرفیت تولید در اختیار تعداد محدودی از محصولات قرار گرفته است. از این منظر، یکی از پرسشهای مهم درباره آینده صنعت خودرو، چگونگی تغییر این ترکیب و افزایش سهم محصولات جدید در سبد تولید است.
افزایش تنوع محصول در صنعت خودرو صرفا به معنای اضافه شدن نامهای جدید به فهرست تولید نیست، بلکه به تغییر وزن محصولات در سبد تولید، توسعه فناوری، بهبود کیفیت و پاسخگویی به نیازهای متفاوت مصرفکنندگان نیز وابسته است. از این رو، ترکیب تولید هفتماهه میتواند یکی از شاخصهای قابلتوجه برای ارزیابی مسیر حرکت خودروسازان در زمینه نوسازی سبد محصولات باشد. البته برای قضاوت درباره میزان پیشرفت در این زمینه، مقایسه سهم خانوادههای خودرویی در دورههای زمانی مختلف و بررسی روند تغییرات آن ضروری است.