نفت ایران در آزمون محاصره
دنیای اقتصاد - حمید ملازاده : هر چند محاصره دریایی نتوانسته همه محمولهها را متوقف کند، اما صادرات نفت ایران را از یک فعالیت تجاری متعارف به معاملهای پرهزینهتر و کمسودتر تبدیل کرده است. تشدید محدودیت انتقال نفت در دریا، ایران را با ضرورت حفظ جریان صادرات و بازار جهانی را با پرسش تازهای درباره هزینه جایگزینی بشکههای ایرانی مواجه کرده است.
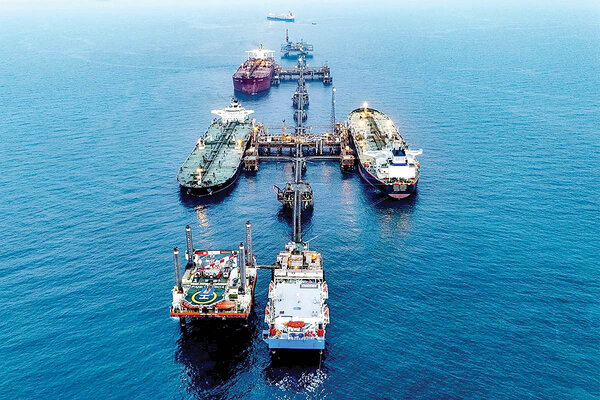
هشدار تازه فرماندهی مرکزی آمریکا درباره انتقال نفت و فرآوردههای نفتی در دریا، معادله صادرات نفت ایران را وارد مرحله حساستری کرده است. بر اساس اعلام سنتکام، کشتیهایی که از طریق انتقال کشتیبهکشتی (STS) محمولههای بارگیریشده در بنادر یا سواحل ایران را دریافت کنند، مشمول محدودیتهای محاصره میشوند؛ حتی اگر خود هرگز وارد بنادر ایران نشده باشند. این رویکرد، عملا دامنه محدودیتها را از نفتکشهای مستقیما مرتبط با بنادر ایران به کشتیهای دریافتکننده محموله نیز گسترش میدهد. اهمیت اقتصادی این هشدار در آن است که انتقال کشتیبهکشتی، یکی از مسیرهای مورد استفاده برای جابهجایی محمولههای نفتی ایران بوده است. حتی اگر کشتی دریافتکننده نیز در معرض محدودیت قرار گیرد، بخشی از مزیت این روش، یعنی فاصلهگرفتن خریدار از مبدأ بارگیری، کاهش خواهد یافت.
به این ترتیب، ریسک فقط متوجه صادرکننده نخواهد بود و شرکتهای حملونقل، واسطههای تجاری، خریداران و تامینکنندگان مالی نیز باید هزینه بیشتری برای مشارکت در این معاملات در نظر بگیرند. اما پرسش اصلی این است: چرا ایران در چنین شرایطی به دنبال حفظ مسیر صادرات دریایی و عبور از محاصره دریایی است؟ آیا فشار کاهش درآمدهای نفتی و ضرورت حفظ بازارهای صادراتی، هزینه پذیرش این ریسک را توجیه میکند و مهمتر از آن، آیا تلاش برای عبور از محاصره میتواند به بازگشت پایدار نفت ایران به بازار منجر شود یا صرفا امکان انتقال محدود برخی محمولهها را فراهم خواهد کرد؟
اهمیت شکست محاصره
پیش از آغاز جنگ در فوریه، صادرات نفت خام ایران حدود ۲میلیون بشکه در روز برآورد میشد و بخش عمده آن به چین اختصاص داشت. بر اساس دادههای کپلر، نفت ایران در سال گذشته ۱۴درصد از کل واردات نفت چین را تشکیل میداد. با بازگشت محاصره دریایی در ژوئیه، صادرات قابلمشاهده نفت ایران بهشدت کاهش و بیش از یکمیلیون بشکه در روز از جریان نفتی که بهویژه در اختیار پالایشگاههای مستقل چین قرار میگرفت، از بازار محو شد. البته کاهش صادرات قابلمشاهده به معنای توقف کامل همه جریانهای نفتی ایران نیست و انتقال از روشهای نامتعارف هر چند در حجم محدود ادامه دارد. به نوشته رویترز، دستکم هشت نفتکش حامل گاز مایع ایران از ژوئیه از خلیج عمان خارج شده و یک محموله سوخت جت نیز در سپتامبر به میانمار رسیده است. همچنین روز جمعه TankerTrackers.com از بارگیری نفت خام ایران در یک نفتکش از طریق انتقال کشتیبهکشتی در خلیجفارس خبر داد؛ رویدادی که در صورت تایید خروج موفق کشتی، میتواند نشانهای از تداوم تلاشها برای حفظ صادرات دریایی باشد. با این حال، این گزارش هنوز تایید مستقل یا رسمی ندارد. انگیزه اقتصادی ایران برای حفظ این جریان روشن است.
صادرات نفت فقط منبع درآمد ارزی نیست؛ تداوم آن به حفظ مشتریان، سهم بازار، روابط تجاری و ظرفیت تولید نیز کمک میکند. توقف طولانیمدت صادرات میتواند به افزایش ذخایر نفت فروشنرفته، محدودشدن فضای مخازن ذخیرهسازی و در نهایت کاهش ناگزیر تولید منجر شود. در چنین شرایطی، حتی صادرات محدود نیز میتواند از منظر اقتصادی ارزشمند باشد؛ زیرا امکان حفظ بخشی از درآمد، استمرار ارتباط با خریداران و جلوگیری از ازدسترفتن کامل بازار را فراهم میکند. بنابراین، تلاش برای عبور از محاصره را میتوان بیش از هر چیز واکنشی به هزینه اقتصادی تداوم محدودیت صادرات دانست. با این حال، این ضرورت به معنای آن نیست که هر محمولهای که از مسیرهای غیرمتعارف منتقل شود، الزاما سودآور یا قابل تکرار خواهد بود. مساله اصلی، نسبت میان درآمد حاصل از فروش و هزینههای اضافی انتقال، تخفیفهای تجاری و ریسک معامله است.
هزینه عبور از محاصره؟
تغییر مهم در رویکرد جدید آمریکا، انتقال بخشی از ریسک از مبدأ بارگیری به حلقههای بعدی زنجیره تجارت نفت است. تا پیش از این، انتقال کشتیبهکشتی میتوانست به خریدار و کشتی دریافتکننده امکان دهد فاصله بیشتری از مبدأ ایرانی محموله داشته باشند. اما اگر منشأ ایرانی محموله همچنان مبنای اعمال محدودیت قرار گیرد، این فاصله دیگر تضمینکننده امنیت معامله نخواهد بود. پیامد اقتصادی چنین وضعیتی را باید در سه بخش جستوجو کرد: هزینه حمل، بیمه و تامین مالی. افزایش احتمال توقف یا تغییر مسیر کشتیها میتواند هزینه حمل محموله را بالا ببرد. دشوارترشدن پوشش بیمهای نیز ممکن است برخی شرکتها را از ورود به معاملات مرتبط با نفت ایران منصرف کند.
از سوی دیگر، افزایش ریسک حقوقی و تجاری میتواند دسترسی واسطهها به خدمات مالی و تسویه معاملات را محدودتر سازد. در چنین شرایطی، ایران برای حفظ جذابیت نفت خود نزد خریداران ممکن است ناچار به ارائه تخفیفهای بیشتر شود. این موضوع اهمیت ویژهای دارد؛ زیرا تخفیف نفت ایران پیش از این نیز یکی از ابزارهای اصلی رقابت آن با سایر عرضهکنندگان بوده است. اگر هزینه انتقال و ریسک معامله افزایش یابد، بخشی از درآمد حاصل از فروش به جبران این هزینهها اختصاص خواهد یافت و فاصله میان قیمت فروش نفت ایران و درآمد خالص حاصل از صادرات بیشتر میشود. در واقع، حتی اگر ایران بتواند محمولههایی را از مسیرهای جایگزین به خریداران برساند، موفقیت در انتقال لزوما به معنای موفقیت اقتصادی نیست. معیار واقعی، میزان درآمدی است که پس از کسر تخفیفها، هزینه حمل، بیمه و واسطهگری به صادرکننده میرسد.
واکنش بازار به حذف ایران
در نگاه نخست، تحولات اخیر صادرات ایران با روند قیمتهای جهانی نفت همخوانی ندارد. با وجود کاهش شدید جریان قابلمشاهده نفت ایران، قیمت برنت در هفتههای اخیر در مسیر نزولی قرار گرفته و برای سومین هفته متوالی کاهش یافته است. آژانس بینالمللی انرژی نیز برای سهماهه جاری مازاد عرضهای در حدود ۲میلیون بشکه در روز پیشبینی کرده و موسسه مالی گلدمن ساکس نسبت به افزایش وفور عرضه در سال آینده هشدار داده است. این وضعیت نشان میدهد بازار جهانی در شرایط فعلی ظرفیت بیشتری برای جذب کاهش عرضه از یک تولیدکننده دارد. اگر سایر صادرکنندگان بتوانند بخشی از نفت حذفشده ایران را تامین کنند، محدودیت صادرات تهران لزوما به افزایش قیمت جهانی منجر نمیشود. در چنین بازاری، اثر اقتصادی محاصره ممکن است بیشتر در تخفیفهای فروش، هزینه حمل، حاشیه سود پالایشگاهها و درآمد صادرکننده ظاهر شود تا در قیمت نفت برنت.
نمونه روشن این وضعیت را میتوان در پالایشگاههای مستقل چین مشاهده کرد. این واحدها که سالها از نفت ارزان ایران با تخفیفی حدود ۵ تا ۱۰دلار نسبت به برنت بهره میبردند، اکنون برای تامین خوراک خود به منابع جایگزینی مانند عراق، قطر، آنگولا و برزیل روی آوردهاند. برخی از این محمولهها تا ۲۰دلار بالاتر از برنت قیمت دارند. بنابراین، حذف نفت ایران از بازار به معنای حذف هزینه آن نیست، بلکه بخشی از هزینه جایگزینی به خریداران منتقل شده است. اکنون با گسترش محدودیتها به کشتیهای دریافتکننده محمولههای ایرانی، دو احتمال مطرح است: نخست اینکه هزینه معامله نفت ایران افزایش یابد و خریداران برای پذیرش ریسک بیشتر، تخفیفهای عمیقتری مطالبه کنند؛ دوم اینکه بخشی از خریداران ترجیح دهند بهجای ادامه همکاری با عرضهکنندگان ایرانی، نفت گرانتر اما کمریسکتر سایر تولیدکنندگان را خریداری کنند. در هر دو حالت، فشار اقتصادی بر صادرکننده ایرانی افزایش مییابد؛ هرچند شدت آن به میزان تخفیف، هزینه انتقال و دسترسی به خریداران بستگی دارد.
آیا شکستن محاصره امکانپذیر است؟
پاسخ به این پرسش به تعریف موفقیت بستگی دارد. اگر منظور، انتقال یک یا چند محموله نفتی از مسیرهای جایگزین باشد، تجربه محمولههای گزارششده نشان میدهد که محدودیتهای دریایی لزوما به معنای توقف مطلق همه جریانهای صادراتی نیست. اما اگر منظور بازگشت صادرات به سطح پیش از محاصره و ایجاد یک مسیر پایدار و قابل اتکا باشد، شرایط بسیار پیچیدهتر است. گسترش محدودیتها به کشتیهای دریافتکننده محموله، دامنه شرکتهایی را که حاضر به مشارکت در این معاملات هستند، محدودتر میکند. هرچه تعداد واسطهها و کشتیهای درگیر کمتر شود، انعطافپذیری شبکه صادراتی نیز کاهش مییابد. افزون بر این، تداوم صادرات در مقیاس بالا به مجموعهای از خدمات حملونقل، بیمه، تامین مالی، ذخیرهسازی و تسویه تجاری نیاز دارد که افزایش ریسک در هر یک از آنها میتواند کل زنجیره را پرهزینهتر کند. از نگاه اقتصادی، میان دو سطح از موفقیت باید تمایز قائل شد: عبور چند محموله از محدودیتها یک چیز است و بازگشت پایدار صادرات چیز دیگری. حتی اگر چند محموله به مقصد برسد، این بهتنهایی دلیل نمیشود که ایران بتواند صادرات روزانه خود را به سطح پیشین برگرداند یا درآمد ازدسترفته را جبران کند.
نفت ارزان، بازار آسیبپذیر
در ارزیابی پیامدهای این تحولات برای بازار جهانی، نباید فقط به حجم نفت ایران توجه کرد. اهمیت تنگه هرمز در این است که پیش از جنگ حدود ۲۰درصد نفت مصرفی جهان و نزدیک به یکپنجم تجارت جهانی گاز طبیعی مایع از آن عبور میکرد. بابالمندب نیز حدود ۵درصد جریان انرژی جهان را دربرمیگرفت. بنابراین، افزایش ریسک در مسیرهای اصلی انتقال انرژی میتواند هزینه حمل و بیمه را بالا ببرد؛ حتی اگر اختلال واقعی در عرضه هنوز اتفاق نیفتاده باشد. در این میان، یک تناقض مهم وجود دارد: مازاد عرضه فعلی میتواند اثر قیمتی حذف نفت ایران را محدود کند؛ اما این به معنای مصونیت بازار در برابر اختلال در مسیرهای حملونقل نیست. اگر نگرانیها از سطح ریسک احتمالی فراتر برود و جریان واقعی نفت از مسیرهای اصلی مختل شود، همان بازاری که اکنون از وفور عرضه برخوردار است، ممکن است با افزایش هزینه حمل، رشد قیمتهای فیزیکی نفت و افزایش صرف ریسک مواجه شود. البته باید میان افزایش ریسک و وقوع اختلال واقعی تفاوت گذاشت. صرف انتشار هشدارها یا طرح احتمالات درباره مسیرهای دریایی، به معنای کاهش قطعی عرضه نیست. بازار زمانی با تغییر بنیادی مواجه میشود که این ریسکها به کاهش واقعی جریان محمولهها، افزایش زمان حمل یا محدودیت دسترسی خریداران به نفت منجر شوند.