طلای جهانی در کف ۱۴ ماهه
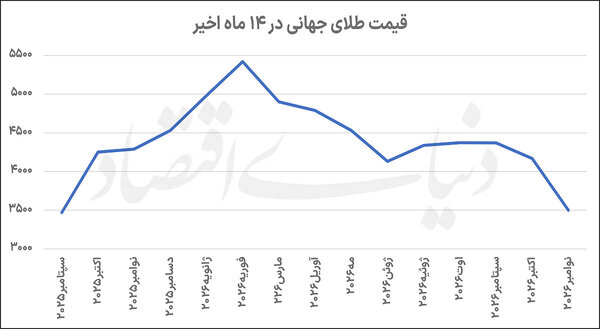
دنیای اقتصاد - فائزه پوزش : بازار جهانی طلا در پی افزایش احتمال رشد دوباره نرخ بهره آمریکا تا اوایل سال ۲۰۲۷ روزهای پرتنشی را سپری میکند. با تقویت این انتظارات، سرمایهگذاران تمایل کمتری به خرید طلا نشان دادهاند و همین موضوع به افت پیدرپی قیمتها دامن زده است. در نتیجه این روند، بهای هر اونس طلا در معاملات اخیر به حدود ۳۵۰۰دلار رسید و پایینترین سطح خود در ۱۴ ماه گذشته را ثبت کرد. شدت این ریزش بهگونهای بود که طلا تنها در هشت روز معاملاتی بیش از ۱۵درصد از ارزش خود را از دست داد. در کنار چشمانداز افزایش نرخ بهره، تقویت دلار و بالا رفتن بازده اوراق قرضه آمریکا نیز محبوبیت طلا برای سرمایهگذاران را کاهش داد. همزمان با افت بازارهای سهام و خروج سرمایه از صندوقهای طلا، فشار فروش بر این فلز گرانبها افزایش یافته و احتمال عقبنشینی بیشتر قیمتها را تقویت کرده است. با این حال چشمانداز بازار تنها به نگرانیهای کوتاهمدت محدود نمیشود. مورگان استنلی با تکیه بر تداوم تقاضای بانکهای مرکزی و سرمایهگذاران پیشبینی میکند قیمت هر اونس طلا در نیمه دوم سال ۲۰۲۷ از ۵۰۰۰دلار عبور کند. به این ترتیب درحالیکه سیاست پولی آمریکا در کوتاهمدت مسیر طلا را نزولی کرده، امید به تداوم تقاضای جهانی همچنان از احتمال بازگشت این فلز به مسیر صعودی در بلندمدت حکایت دارد.
رقیب جدی طلا
مهمترین عامل فشار بر بازار طلا در هفتههای اخیر افزایش بازده اوراق خزانهداری آمریکا بوده است. در ابتدای نوامبر بازده اوراق ۱۰ساله آمریکا تا محدوده ۴.۸۲درصد پایین آمده بود. اما انتشار گزارش تورمی بالاتر از انتظار این کشور باعث شد بازده اوراق بار دیگر از مرز ۵درصد عبور کند. این شاخص در هفته گذشته حتی به محدوده ۵.۱۷درصد رسید و از آن زمان در پایان معاملات روزانه بالاتر از سطح ۵درصد باقی مانده است. افزایش حدود ۳۵واحد پایهای بازده اوراق ۱۰ساله در همین دوره با افت بیش از ۱۲درصدی قیمت قراردادهای آتی طلا همراه شده است. این همزمانی نشان میدهد که تغییر انتظارات سرمایهگذاران درباره مسیر نرخ بهره تا چه اندازه بر بازار فلزات گرانبها اثر گذاشته است.
طلا برخلاف اوراق قرضه سود دورهای پرداخت نمیکند. بنابراین زمانی که بازده اوراق دولتی آمریکا به سطوح بالاتری میرسد نگهداری طلا در مقایسه با داراییهای درآمدزا هزینه فرصت بیشتری برای سرمایهگذاران ایجاد میکند. در چنین وضعیتی بخشی از سرمایهها از بازار طلا خارج میشود و به سمت اوراق خزانهداری حرکت میکند. البته بازده اوراق در معاملات پنجشنبه اندکی کاهش یافت و از حدود ۵.۰۷درصد در روز چهارشنبه به محدوده ۵.۰۴درصد رسید. انتشار آمار ضعیفتر از انتظار مطالبات بیمه بیکاری نیز در کاهش فشار بر بازده اوراق نقش داشت. با وجود این قیمت طلا همچنان بیش از ۱۰۰دلار افت کرد. این موضوع نشان میدهد که فشار فروش در بازار دیگر تنها به افزایش روزانه بازده اوراق وابسته نیست و شتاب نزولی قیمتها نیز به عاملی مستقل تبدیل شده است.
سایه سیاست پولی فدرالرزرو
انتظارات مربوط به سیاست پولی آمریکا نیز همچنان علیه طلا عمل میکند. صورتجلسه نشست اکتبر فدرالرزرو نشان داد که تقریبا همه سیاستگذاران افزایش بیشتر نرخ بهره را در صورت تداوم شرایط تورمی محتمل میدانند. برخی از اعضا نیز احتمال افزایش بیش از ۲۵واحد پایهای نرخ بهره را در صورت نامطلوب بودن دادههای تورمی مطرح کردهاند.
در این میان بازارها احتمال افزایش ۲۵واحد پایهای نرخ بهره در نشست هشتم و نهم دسامبر را حدود ۹۰درصد ارزیابی کردهاند. همچنین احتمال ادامه سیاستهای انقباضی در ابتدای سال ۲۰۲۷ در محاسبات سرمایهگذاران وجود دارد. به این ترتیب نگرانی اصلی بازار فقط افزایش احتمالی نرخ بهره در نشست پیش رو نیست، بلکه مسیر سیاست پولی آمریکا در سال آینده نیز میتواند بر تصمیم سرمایهگذاران اثر بگذارد.
دادههای اقتصادی منتشرشده در روز پنجشنبه تصویر متفاوتی از وضعیت اقتصاد آمریکا ارائه کردند. تعداد متقاضیان اولیه بیمه بیکاری در هفته منتهی به ۱۴نوامبر به ۲۰۳هزار نفر رسید. این رقم از پیشبینی ۱۹۷هزارنفری بازار بیشتر بود. تعداد متقاضیان مستمر بیمه بیکاری نیز با ثبت یکمیلیون و ۷۶۳هزار نفر از انتظار یکمیلیون و ۷۱۰هزار نفری فراتر رفت.
در بخش صنعت نیز شاخص تولید فدرالرزرو فیلادلفیا از ۲۰.۹ در اکتبر به ۶.۳ در نوامبر کاهش یافت. شاخص پیشنگر اقتصادی موسسه کنفرانس بورد نیز در اکتبر ۰.۳درصد افت کرد و به ۹۹.۳رسید. این دادهها از کاهش شتاب فعالیتهای اقتصادی حکایت داشتند. با این حال تداوم فشارهای تورمی و مقاومت مصرفکنندگان در برابر کاهش هزینهها باعث شده است که فدرالرزرو برای تغییر مسیر سیاست پولی با احتیاط بیشتری عمل کند.
خروج سرمایه از صندوقهای طلا
در کنار افزایش بازده اوراق و تقویت دلار، خروج سرمایه از صندوقهای قابل معامله مبتنی بر طلا نیز فشار مضاعفی بر قیمتها وارد کرده است. صندوق SPDR Gold Trust طی ۳۰ روز گذشته بیش از یکمیلیارد و ۳۷۰میلیون دلار خروج سرمایه را تجربه کرده است. صندوق
iShares Gold Trust نیز در همین دوره حدود ۲۷۹میلیون دلار از داراییهای خود را از دست داده است. این روند نشان میدهد بخشی از سرمایهگذاران مالی که امکان جابهجایی سریع میان داراییهای مختلف را دارند در شرایط فعلی اوراق خزانهداری را به طلا ترجیح میدهند.
تقویت دلار نیز این وضعیت را تشدید کرده است. شاخص دلار در نزدیکی بالاترین سطح خود طی ۱۹ماه گذشته قرار گرفته و خرید طلا را برای دارندگان سایر ارزها گرانتر کرده است. افت بازار طلا در شرایطی رخ داده که بازارهای سهام آمریکای شمالی نیز با موج فروش گسترده مواجه شدهاند.
شاخص داوجونز در معاملات پنجشنبه ۲.۱۹درصد افت کرد. شاخص S&P ۵۰۰ نیز ۲.۰۲درصد کاهش یافت و نزدک با افت ۲.۲۵درصدی معاملات را به پایان رساند. کاهش قیمت طلا و نقره همزمان با افت بازار سهام نشان میدهد که بخشی از سرمایهگذاران در حال کاهش موقعیتهای خود در بازار داراییهای مختلف هستند. در چنین شرایطی حتی افزایش نگرانیها درباره ریسکپذیری بازار نیز لزوما به افزایش تقاضا برای دارایی امنی مانند طلا منجر نمیشود.
تقاضای بانکهای مرکزی؛ پشتوانه بلندمدت
با وجود فشار فروش در بازارهای مالی غربی تقاضای بانکهای مرکزی همچنان یکی از مهمترین عوامل حمایتی از طلا در افق بلندمدت به شمار میرود. بر اساس دادههای شورای جهانی طلا بانکهای مرکزی در سهماهه سوم سال حدود ۳۲۱تن طلا خریداری کردهاند. این میزان نسبت به مدت مشابه سال قبل ۴۲درصد افزایش داشته است.
خرید بانکهای مرکزی با انگیزههایی متفاوت از سرمایهگذاری کوتاهمدت در بازارهای مالی انجام میشود. این نهادها با هدف تنوعبخشی به ذخایر ارزی و کاهش وابستگی به داراییهای دیگر اقدام به خرید طلا میکنند. به همین دلیل افزایش بازده اوراق خزانهداری آمریکا لزوما تصمیم آنها را برای نگهداری طلا تغییر نمیدهد. با این حال نباید قدرت این تقاضا را بیش از اندازه برآورد کرد.
شورای جهانی طلا انتظار دارد مجموع خرید بانکهای مرکزی در سال جاری کمتر از رقم ۸۶۳تن در سال ۲۰۲۵ باشد. همچنین همه بانکهای مرکزی خریدار طلا نیستند. ترکیه از ابتدای سال تاکنون نزدیک به ۶۰تن طلا فروخته است. بنابراین تقاضای رسمی اگرچه میتواند از افت بیشتر قیمتها جلوگیری کند اما بهتنهایی برای تغییر روند نزولی فعلی کافی نیست.
هدف بعدی حمایت ۳۵۰۰دلاری
در چشمانداز کوتاهمدت سطح ۳۵۰۰دلار بهعنوان یکی از مهمترین محدودههای حمایتی بازار قراردادهای آتی طلا مطرح است. تحلیلگران معتقدند اگر بازده اوراق ۱۰ساله آمریکا برای سه هفته متوالی بالاتر از ۵درصد باقی بماند، احتمال عقبنشینی قیمت طلا تا این محدوده افزایش خواهد یافت. در سمت مقابل بازگشت قیمت به بالای ۳۷۰۰ دلار میتواند نخستین نشانه از کاهش فشار فروش باشد. در بازار نقدی نیز محدوده ۳۶۷۸ تا ۳۷۰۷دلار از جمله مقاومتهای پیش روی قیمت محسوب میشود.
با این حال چشمانداز بلندمدت طلا همچنان با پیشبینیهای صعودی همراه است. مورگان استنلی در چشمانداز سرمایهگذاری جهانی خود برای سال ۲۰۲۷ وزن کلی کالاها را در سبد سرمایهگذاری کمتر از سطح معمول پیشنهاد کرده است. با وجود این طلا همچنان انتخاب نخست این بانک در میان کالاها باقی مانده است. این موسسه انتظار دارد تقاضای صندوقهای قابل معامله و بانکهای مرکزی از قیمت طلا حمایت کند.
از سوی دیگر مورگان استنلی پیشبینی میکند قیمت نفت تا سهماهه چهارم سال ۲۰۲۷ به حدود ۷۵دلار در هر بشکه کاهش یابد. کاهش تنشهای خاورمیانه میتواند قیمت نفت و در ادامه انتظارات تورمی و نرخ بهره را پایین بیاورد. چنین وضعیتی ممکن است جذابیت طلا را در مقایسه با اوراق قرضه و وجه نقد افزایش دهد.
امی گوور، رئیس راهبرد فلزات و معدن مورگان استنلی، نیز معتقد است قیمت طلا با وجود فشارهای کوتاهمدت میتواند در نیمه دوم سال ۲۰۲۷ بار دیگر از مرز ۵هزار دلار به ازای هر اونس عبور کند. او تقاضای فیزیکی بانکهای مرکزی از جمله چین و لهستان و همچنین نگرانیها درباره بدهی دولتها و پایداری مالی آنها را از عوامل حمایتی بازار میداند. به گفته او واردات گسترده طلای چین نیز میتواند نشانهای از تداوم تقاضای این کشور باشد.
به این ترتیب بازار طلا در مقطع فعلی میان دو نیروی متفاوت قرار گرفته است. از یک سو بازده بالای اوراق و انتظارات انقباضی فدرالرزرو سرمایههای کوتاهمدت را از این بازار خارج کرده و مسیر قیمتها را نزولی کرده است. از سوی دیگر تقاضای بانکهای مرکزی و نگرانیهای بلندمدت درباره بدهی دولتها همچنان از جایگاه طلا در سبد داراییها حمایت میکند. در کوتاهمدت مسیر بازده اوراق آمریکا و رفتار سرمایهگذاران صندوقهای طلا تعیینکننده خواهد بود. اما در افق بلندمدت مورگان استنلی همچنان به ظرفیت بازگشت این فلز گرانبها و عبور دوباره آن از مرز ۵هزار دلار امیدوار است.