عبور از شوک یا عادت به ریسک؟
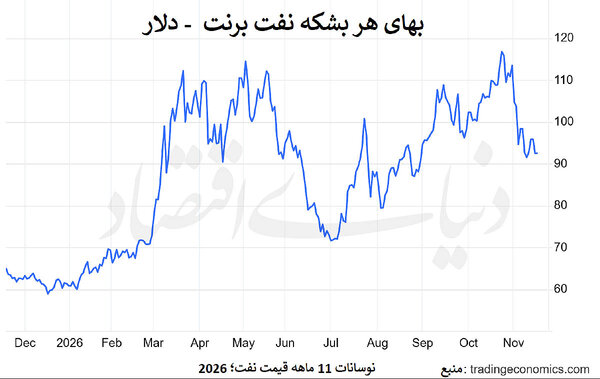
دنیای اقتصاد - حمید ملازاده : قیمت نفت برنت روز سهشنبه ۱۷نوامبر تا حدود ۹۲دلار در بشکه افت و سیر نزولی روز قبل را ادامه داد. معاملهگران اینبار وزنه بیشتری را برکفه عرضه گذاشتند: آژانس بینالمللی انرژی برای این سهماه آخر سال جاری مازادی در حدود ۲میلیون بشکه در روز پیشبینی میکند و موسسه مالیگلدمن ساکس نیز نسبت به وفور عرضه در سال آینده هشدار داده است، هرچند ایران در پاسخ به شرارتهای آمریکا به پایگاههای این کشور در بحرین حمله کرد و اختلال در کشتیرانی تنگه هرمز ادامه دارد. بازار نفت از اوج شوک فاصله گرفته، اما هنوز معلوم نیست این فاصله پایدار است یا موقت.
نشانههای عبور از شوک
دادههای تازه چند نشانه همسو دارند. بر اساس آمار اداره اطلاعات انرژی آمریکا (EIA)، حجم نفت عبوری از تنگه هرمز در سهماه سوم امسال نسبت به سهماه دوم ۷۸درصد جهش و به ۹میلیون بشکه در روز رسیده است. تولید نفت عربستان در اکتبر بهطور محسوسی بالا رفته و ریاض و ابوظبی قیمت رسمی فروش خود را کاهش دادهاند تا در رقابت، سهم بازار را حفظ کنند. هزینه حمل دریایی نیز بهشدت افت کرده است: نرخ اجاره ابرنفتکشها بیش از ۶۰درصد ارزان شده و این یعنی حمل نفت روی آب ریسک کمتری دارد. از نظر سیاسی هم معاون رئیسجمهور آمریکا، جیدی ونس، گفت واشنگتن اجازه نخواهد داد درگیری با ایران به تقابل نظامی طولانی تبدیل شود و نظریه ۲سال درگیری را منتفی دانست. بازارهای سهام هم که معمولا با نفت همجهت هستند، روز سهشنبه با فشار سهام فناوری در آمریکا و آسیا افت کردند.
ضرورت تمایز سه مفهوم
در تحلیل بازار نفت، «عرضه» اغلب یک عدد واحد فرض میشود، درحالیکه دستکم سه معنای متفاوت دارد. عرضه اسمی همان نفتی است که تولید شده یا ظرفیت تولیدش وجود دارد. این عدد در گزارشهای رسمی و آمار تولید دیده میشود. عرضه قابلدسترس بخشی از آن است که واقعا میتواند به مقصد برسد؛ یعنی مسیر باز است، نفتکش و بیمهگر برای حمل پیدا میشود، هزینه حمل منطقی و پالایشگاه مقصد ظرفیت پذیرش دارد. عرضه قابلاتکا مرحله سوم است: نفتی که خریدار میتواند برنامهریزی خود را روی آن بگذارد؛ چون بهموقع و مرتب، با قیمت قابل پیشبینی و بدون خطر قطع ناگهانی تحویل میشود. فاصله میان این سه سطح همان جایی است که شوکهای نفتی رخ میدهند. ممکن است بشکهای تولید شده باشد و با این حال هیچگاه در زمان مناسب به مصرفکننده نرسد؛ به دلیل هزینه حمل، بیمه، محدودیت مسیر یا ظرفیت پالایش.
عددهای امروز چه میگویند؟
جهش ۷۸درصدی عبور نفت از هرمز در نگاه اول خبر خوبی است، اما باید دید این رشد از کدام نقطه شروع شده است. این رقم نسبت به سهماه قبل محاسبه شده؛ زمانی که اختلالها در اوج بوده، پس جهش بیشتر نشاندهنده بهبود از سطحی پایین است تا بازگشت به وضعیت عادی. مقایسه با سال۲۰۲۵ این برداشت را تقویت میکند. بر پایه آمار اداره اطلاعات انرژی آمریکا (EIA)، عبور نفت از هرمز در سهماه سوم به ۹میلیون بشکه در روز رسیده، درحالیکه آژانس بینالمللی انرژی رقم ۱۵میلیون بشکه در روز را برای عبور نفت خام از این تنگه در سال ۲۰۲۵ گزارش کرده است. این دو رقم از دو منبع متفاوت هستند و شاید تعریف یکسانی نداشته باشند، پس مقایسه دقیقی نیست. با این حال، فاصله آنها نشان میدهد بازگشت هنوز کامل نشده است. به زبان ساده: عرضه اسمی خلیج فارس بالا رفته و عرضه قابلدسترس بهتر شده، اما رسیدن به عرضه قابلاتکا مسیر طولانیتری دارد. کاهش هزینه حمل نیز نشانه دیگری از بهبود است. وقتی اجاره نفتکشها ارزان میشود، یعنی بازار بخشی از ریسک را از قیمتها حذف کرده است. اما این بهبود شکننده است: حملات تازه در بحرین و هرمز ادامه دارد و یک حادثه بزرگ میتواند هزینه بیمه و حمل را دوباره بالا ببرد.
مازاد رویکاغذ در برابر نفت فیزیکی
اگر عبور نفتکشها از هرمز هنوز با خطر روبهرو است، آیا مازاد پیشبینیشده میتواند به عرضه مطمئن تبدیل شود؟ پاسخ به پرسشهای سهگانه بالا بستگی دارد. مازاد ۲میلیون بشکهای، آنطور که آژانس برآورد میکند، یک محاسبه ترازنامهای است: تولید منهای مصرف. اما خریداری که در آسیا یا اروپا به نفت نیاز دارد، نه با ترازنامه جهانی، بلکه با بشکههایی سروکار دارد که باید به بندر او برسند. مثال عراق نشان میدهد چرا این تفاوت مهم است. بر پایه گزارش رویترز از قول مقامهای امنیتی و نفتی عراق، ادعا شده شبکهای در این کشور از سال۲۰۲۱ از طریق سوراخکردن یک خط لوله ۲۶اینچی در منطقه جرفالصخر، نفت را از دولت دزدیده و صدهامیلیون دلار به شکل غیرقانونی به جیب زده است. این خط حداقل ۲۰۰هزار بشکه در روز نفت خام منتقل میکند. مقامها میگویند بازرسان تجهیزات پمپاژ پنهان در آشیانهها و یک پالایشگاه کوچک مخفی پیدا کردهاند.
در همین زمینه، نخستوزیر عراق، علی الزیدی، ۹مقام ارشد امنیتی و نفتی را برکنار و دستور ارجاع متهمان به دادگاه را صادر کرده و نیروهای بیشتری را برای ورود به منطقه آماده کرده؛ اقدامی که میتواند به رویارویی مستقیم منجر شود. واشنگتن هم در ماه مه معاون وزیر نفت عراق را به اتهام تسهیل قاچاق نفت تحریم کرد. این ماجرا یادآوری میکند، حتی نفتی که تولید شده، گاهی به دلیل نشت، قاچاق و ناامنی هرگز به بازار رسمی نمیرسد. همزمان، عراق نشانهای از تنوعبخشی مسیر هم نشان داده است: وزیر نفت اعلام کرد صادرات از خط لوله کرکوک–جیهان به ترکیه، که بیش از یک دهه تعطیل بود، با ظرفیت اولیه ۱۲۰هزار بشکه در روز از سر گرفته شده و قرار است بهتدریج به ۵۰۰هزار بشکه برسد. این خبر برای قابلاتکابودن عرضه مثبت است، اما اندازهاش را باید دید: ۵۰۰هزار بشکه در روز حدود ۵درصد از ۹میلیون بشکه عبوری از هرمز است. خط لوله صرفا یک راه کمکی است، نه جایگزین کامل هرمز.
افت نفت؛ یعنی ارزانشدن انرژی؟
کاهش قیمت نفت خام لزوما به معنای کاهش هزینه انرژی برای مصرفکننده نهایی نیست. قیمتی که یک خانوار یا یک کارخانه میپردازد، مجموع چند عنصر است: خود نفت، هزینه حمل و بیمه، حاشیه پالایش، مالیات و توزیع. در دادههای گزارش رویترز، نرخ حمل و قیمت رسمی فروش عربستان و امارات پایین آمده و این برای مشتریان آسیایی و اروپایی نشانهای مثبت است. اما دادهای درباره قیمت فرآوردههایی مانند گازوئیل یا بنزین در بازار خردهفروشی در دست نیست و بدون آن نمیتوان گفت این کاهش به مصرفکننده رسیده یا خیر. شاخصهایی که تحلیلگران بعدا باید بررسی کنند، حاشیه پالایش و قیمت فرآوردهها است. کاهش قیمت رسمی فروش از سوی دو تولیدکننده بزرگ خلیجفارس نیز پیام دیگری دارد: آنان نگران سهم بازارند و رقابت در حال تشدید است. این همان نشانهای است که معمولا در بازار پر از عرضه دیده میشود.
ذخایر راهبردی چه میگویند؟
ذخایر راهبردی نفت آمریکا (SPR) در هفته گذشته به ۲۷۶میلیون بشکه رسید که کمترین سطح از ماه اوت۱۹۸۲ است. این برداشتها بخشی از توافق آمریکا برای آزادسازی ۱۷۲میلیون بشکه است. تصویر این عدد دوگانه است: از یکسو نشان میدهد ذخایر استراتژیک تا حدی از شدت شوک کاسته؛ از سوی دیگر، هر بشکهای که از ذخایر راهبردی خارج شده، باید روزی دوباره جایگزین شود و این میتواند در آینده تقاضای اضافی برای بازار ایجاد کند. درباره «نفت روی آب»، یعنی نفتی که در کشتیها در حال حمل است، دادهای در گزارشهای دریافتی نیست اما منطق تحلیلی روشن است: اگر ذخایر خشکی کم شود و در عین حال نفت شناور افزایش یابد، یعنی بخش بزرگی از عرضه در مسیر است و هنوز در مخزنهای مصرفکننده ننشسته است. تصویر امنیت عرضه در این حالت به این بستگی دارد که این نفت واقعا به مقصد برسد. بازار این هفته چشم انتظار گزارشهای موسسه نفت آمریکا (API) و اداره اطلاعات انرژی آمریکا (EIA)است؛ دادههایی که نشان میدهند انبارهای نفت و فرآوردههای آمریکا پر میشوند یا خالی.
نشانههاییکه باید زیر نظر داشت
دو رویداد سیاستی در پیش است. اوپک نشستی آنلاین درباره بازنگری ظرفیت تولید پایدار اعضا برگزار کرده که مبنای سهمیههای اوپکپلاس برای ۲۰۲۷ و پس از آن خواهد بود. اوپکپلاس، شامل روسیه، هم ۸آذر (۲۹نوامبر) برای تعیین سیاست تولید ۲۰۲۷ نشست دارد. اگر مازاد عرضه واقعی شود، این نشستها تعیین میکنند تولیدکنندگان بزرگ به آن چطور واکنش میدهند.
تفکیک عرضه اسمی از عرضه قابلاتکا
به نظر میرسد بازار دیگر هر بشکه تولیدشده را عرضه مطمئن حساب نمیکند. قیمت ۹۲دلاری حاصل کشمکش دو نیرو است: انتظار مازاد که قیمت را پایین میکشد و ریسک ژئوپلیتیک که آن را بالا نگه میدارد. اگر تنشها فروکش کند، افت هزینه حمل و بیمه میتواند کاهش قیمت را به مصرفکنندگان برساند. اگر حملات ادامه یابد، همین هزینهها دوباره بالا میرود و مازاد کاغذی کمتر معنا دارد. کشورهایی که نفت وارد میکنند باید بهجای نگاه به قیمت یکروزه، به قابلاتکابودن مسیر تامین فکر کنند.
پرسشهایی که باید پاسخ داد
آیا بازگشت صادرات خلیجفارس به معنای بازگشت واقعی امنیت انرژی است، یا فقط نشانه این است که بازار به ریسک عادت کرده؟ اگر تنگه هرمز هنوز ناامن باشد، آیا خریداران حاضرند برای عرضه مطمئن، حتی با قیمت بالاتر، قرارداد ببندند و آیا مصرفکننده نهایی از ارزانشدن نفت خام سهمی خواهد برد یا حاشیهها و هزینهها آن را جذب میکنند؟