نقشه متفاوت بازدهی در بورس تهران
دنیای اقتصاد : بررسی عملکرد ۴۱صنعت بورسی از ابتدای سال نشان میدهد که در موج صعودی بازار، سهم گروههای مختلف از بازدهی یکسان نبوده است. ۹صنعت بیش از ۲۰۰درصد بازدهی داشتهاند و ۲۲صنعت نیز عملکرد بهتری از شاخص کل بورس داشتهاند.
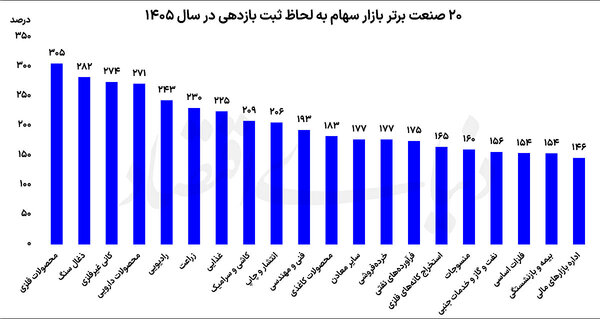
علی عبدالمحمدی: بورس تهران در سال جاری رشد قابلتوجهی را تجربه کرده است؛ با این حال، بررسی عملکرد صنایع مختلف نشان میدهد که موج صعودی بازار به شکل یکسان میان گروههای بورسی توزیع نشده و فاصله معناداری میان بازدهی صنایع پیشرو و گروههای عقبمانده شکل گرفته است. شاخص کل بورس از ابتدای سال تاکنون ۱۲۹درصد رشد کرده و شاخص هموزن نیز با افزایش ۱۵۵ درصدی همراه شده است. با وجود این رشد عمومی، عملکرد صنایع ۴۱گانه بورس تهران تصویر متفاوتی از میزان انتفاع گروههای مختلف از روند صعودی بازار ارائه میکند. در این میان، صنعت محصولات فلزی با ثبت بازدهی ۳۰۵ درصدی در صدر جدول قرار گرفته و صنایع زغالسنگ و کانی غیرفلزی نیز بهترتیب با رشدهای ۲۸۲ و ۲۷۴درصدی، جایگاههای دوم و سوم را به خود اختصاص دادهاند. در سوی دیگر، برخی از گروههای بزرگ بازار حتی نتوانستهاند به اندازه شاخص کل بازدهی کسب کنند. این تفاوت عملکرد نشان میدهد که رشد بورس در سال جاری، بیش از آنکه به معنای صعود همگن تمام صنایع باشد، حاصل حرکت متفاوت گروهها و شرکتها بوده است.
محصولات فلزی در صدر بازدهی صنایع
بررسی بازدهی صنایع بورسی از ابتدای سال جاری نشان میدهد که محصولات فلزی با رشد ۳۰۵درصدی، بیشترین افزایش شاخص را در میان ۴۱صنعت مورد بررسی به ثبت رسانده است. صنعت زغالسنگ با افزایش ۲۸۲درصدی در جایگاه دوم ایستاده و کانی غیرفلزی نیز با رشد ۲۷۴درصدی رتبه سوم را به خود اختصاص داده است. به این ترتیب، سه صنعت نخست جدول بازدهی، همگی افزایشی بیش از ۲۷۰درصد را تجربه کردهاند؛ عملکردی که فاصله آنها با میانگین رشد بازار را بهخوبی نشان میدهد. پس از این سه گروه، محصولات دارویی، رادیویی، زراعت و غذایی بهترتیب رتبههای چهارم تا هفتم را در اختیار دارند. کاشی و سرامیک و انتشار و چاپ نیز در رتبههای هشتم و نهم قرار گرفتهاند. نکته قابلتوجه آن است که هر ۹ صنعت برتر، بازدهی بیش از ۲۰۰درصد را از ابتدای سال ثبت کردهاند. بنابراین، در میان صنایع ۴۱گانه بورس تهران، تنها ۹ گروه توانستهاند از این سطح بازدهی عبور کنند؛ موضوعی که از تمرکز بخش قابلتوجهی از رشد بازار در تعدادی از صنایع حکایت دارد.
مقایسه بازدهی صنایع با شاخصهای کل و هموزن نیز معیار روشنتری برای سنجش عملکرد گروهها فراهم میکند. شاخص کل از ابتدای سال ۱۲۹درصد رشد کرده و شاخص هموزن نیز افزایش ۱۵۵درصدی را به ثبت رسانده است. بر اساس بررسی انجامشده، از میان ۴۱صنعت بورسی، ۲۲صنعت عملکردی بهتر از شاخص کل داشتهاند؛ اما تعداد صنایعی که توانستهاند از شاخص هموزن پیشی بگیرند، به ۱۷گروه محدود میشود. این اختلاف نشان میدهد که اگرچه بیش از نیمی از صنایع بازدهی بالاتری از شاخص کل کسب کردهاند، تعداد کمتری توانستهاند از معیار عملکرد شرکتهای کوچکتر و متوسطتر بازار نیز عبور کنند.
رشد قیمتها و تفاوت میزان انتفاع صنایع
یکی از عوامل اثرگذار بر عملکرد صنایع پیشرو، افزایش نرخ فروش محصولات و بهدنبال آن رشد درآمد و سود شرکتها بوده است. در گروههایی که بازدهی بیشتری ثبت کردهاند، افزایش نرخ محصولات توانسته زمینه رشد درآمد شرکتها را فراهم کند و در ادامه، چشمانداز سودآوری آنها را تحتتاثیر قرار دهد. در چنین شرایطی، رشد قیمت سهام صرفا به تغییر انتظارات عمومی نسبت به بازار محدود نمیشود و میتواند با تغییر متغیرهای عملیاتی شرکتها نیز همراه باشد. البته شدت اثرگذاری این عامل در تمام صنایع یکسان نیست و ساختار درآمدی و میزان اثرپذیری هر شرکت از تغییر نرخها در نتیجه نهایی نقش دارد. پس از جنگ ۴۰روزه، بورس تهران روند صعودی قابلتوجهی را تجربه کرد؛ اما میزان بهرهمندی صنایع از این موج افزایشی یکسان نبود. برخی گروهها توانستند بازدهیهایی بهمراتب بالاتر از نماگرهای اصلی بازار به ثبت برسانند، درحالیکه گروههایی دیگر از رشد عمومی بورس عقب ماندند.
فاصله بازدهی صنعت نخست با شاخص کل به ۱۷۶واحد درصد میرسد و در مقایسه با شاخص هموزن نیز اختلافی ۱۵۰واحد درصدی وجود دارد. چنین فاصلهای نشان میدهد که انتخاب صنعت و ترکیب پرتفو در دورههای صعودی میتواند به اندازه جهت کلی حرکت بازار در تعیین بازدهی سرمایهگذاری اهمیت داشته باشد. افزایش نرخ فروش محصولات، در صورت حفظ یا بهبود حاشیه سود، ظرفیت افزایش سودآوری شرکتها را فراهم میکند. بازار سهام نیز با توجه به انتظارات خود از سودآوری آینده شرکتها، میتواند این تغییرات را در قیمت سهام منعکس کند. با این حال، افزایش نرخ فروش بهتنهایی برای توضیح تمام تفاوتهای بازدهی کافی نیست و باید اثر آن بر هزینهها و سود نهایی شرکتها نیز در نظر گرفته شود. از همین رو، رشد شاخص یک صنعت لزوما به معنای بهبود یکسان وضعیت عملیاتی تمام شرکتهای آن گروه نیست.
عقبماندگی گروههای بزرگ از موج صعودی
در سمت دیگر جدول بازدهی، برخی از مهمترین صنایع بورس تهران قرار دارند که با وجود نقش پررنگ در ساختار بازار سرمایه، در سال جاری عملکردی پایینتر از شاخص کل داشتهاند. محصولات شیمیایی، چندرشتهای صنعتی، سرمایهگذاریها، خودرو و ساخت قطعات و بانکها از جمله گروههایی هستند که نتوانستهاند به اندازه شاخص کل رشد کنند. این موضوع نشان میدهد که رشد شاخصهای اصلی لزوما به معنای رشد متناسب تمام گروههای اثرگذار نیست. اهمیت این موضوع زمانی بیشتر مشخص میشود که به فاصله میان بازدهی شاخص کل و هموزن توجه کنیم. شاخص هموزن با رشد ۱۵۵درصدی، ۲۶واحد درصد عملکرد بهتری از شاخص کل داشته است. این اختلاف نشان میدهد که شرکتهای کوچکتر و متوسطتر در مقیاس کلی بازار عملکرد بهتری نسبت به نماگر متکی بر وزن شرکتها ثبت کردهاند. با این حال، عقبماندگی برخی صنایع بزرگ از شاخص کل نشان میدهد که نمیتوان عملکرد بهتر شاخص هموزن را به تمام گروههای کوچکتر تعمیم داد؛ همانطور که بزرگ بودن یک صنعت نیز تضمینی برای همراهی آن با موج صعودی بازار نبوده است.
حضور گروههایی مانند خودرو و ساخت قطعات، بانکها و محصولات شیمیایی در میان صنایع عقبمانده، نشان میدهد که وزن و اهمیت اقتصادی یک صنعت لزوما به بازدهی بالاتر سهام آن منجر نمیشود. در بازار سهام، آنچه مسیر قیمتها را تعیین میکند، مجموعهای از انتظارات درباره درآمد، هزینه، سودآوری و شرایط پیشروی شرکتهاست. به همین دلیل، ممکن است گروهی با تعداد زیادی شرکت و سهم قابلتوجه در بازار، در یک دوره مشخص از صنایع کوچکتر عقب بماند؛ درحالیکه گروهی دیگر با برخورداری از شرایط مساعدتر در فروش و سودآوری، رشد بیشتری را تجربه کند.
در مجموع، عملکرد صنایع بورسی از ابتدای سال جاری نشان میدهد که اگرچه شاخصهای اصلی بازار رشد چشمگیری را ثبت کردهاند، این بازدهی به شکل یکنواخت میان صنایع توزیع نشده است. پیشتازی محصولات فلزی با بازدهی ۳۰۵درصدی و قرار گرفتن هشت صنعت دیگر در محدوده رشد بیش از ۲۰۰درصد، در کنار عملکرد ضعیفتر برخی گروههای بزرگ، از تغییر آرایش بازدهی در بازار سهام حکایت دارد. در چنین فضایی، ارزیابی بازار صرفا از مسیر شاخص کل نمیتواند تصویر کاملی از وضعیت صنایع ارائه کند و بررسی جداگانه عملکرد گروهها و عوامل اثرگذار بر سودآوری شرکتها اهمیت بیشتری پیدا میکند.