بازگشت قیمت سنگآهن به محدوده ۲۰۲۴
دنیای اقتصاد - سارا محسنی : بازار جهانی سنگآهن در نیمه دوم نوامبر ۲۰۲۶ زیر فشار نزولی قرار گرفته است؛ قیمت در بورس سنگاپور پس از لمس کف اکتبر که حدود ۸۹.۳ دلار بود، حوالی ۹۰ دلار در هر تن نوسان میکند، قرارداد دالیان (معاملات سلف یا آتی سنگآهن که در بورس کالای دالیان در چین معامله میشود) در ۱۶ نوامبر با بستهشدن روی ۶۴۸ یوآن از کف اکتبر هم پایینتر رفته و گلدمن ساکس پیشبینی ۲۰۲۷ خود را از ۹۶ به ۹۲ دلار کاهش داده است. از یک سو، کاهش تولید فولاد چین و ضعف بخش ساختمان و از سوی دیگر، افزایش عرضه در استرالیا، برزیل و معدن سیماندو در گینه که به دلیل برخورداری از بالاترین عیار سنگآهن در جهان و وسعت آن، یکی از مهمترین پروژههای معدنی به شمار میرود، چشمانداز قیمتها را سنگین کرده است. همچنین تلاش پکن برای تجمیع خرید از مسیر شرکت دولتی CMRG (گروه منابع معدنی چین) که هدف اصلی آن متمرکز کردن واردات سنگآهن از چین است، میتواند موازنه قدرت را تغییر دهد.
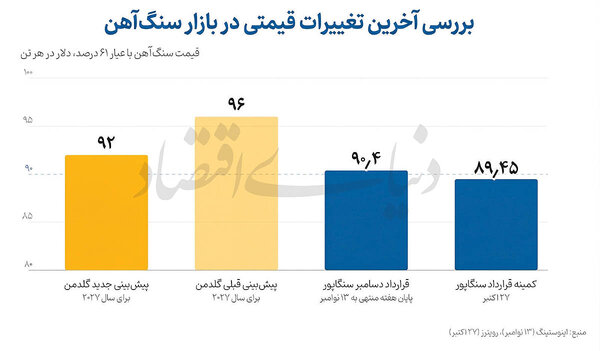
بنابر گزارش اینوستینگ در ۱۳ نوامبر، گلدمن ساکس پیشبینی قیمت سنگآهن با عیار ۶۱درصد را برای سال ۲۰۲۷ از ۹۶ به ۹۲ دلار در هر تن کاهش داده است. براساس اعلام این بانک، قیمت اخیرا برای نخستینبار از سال ۲۰۲۴ به زیر ۹۰ دلار رفته، بازار به سمت توازن بیشتر حرکت کرده، تولید فولاد چین و جهان تا پایان سپتامبر بهترتیب ۳ و ۲درصد کاهش یافته و عرضه استرالیا و برزیل بهبود یافته است. رویترز نیز در ۲۷ اکتبر گزارش داد که قرارداد سنگاپور تا ۸۹.۴۵ دلار پایین آمد و ضعیفترین سطح از سپتامبر ۲۰۲۴ را لمس کرد. رویترز نوشت: «قرارداد پرمعامله دالیان در ۲۷ اکتبر به ۶۶۲ یوآن رسید و پس از آن، قیمتها کمی بازگشت داشتند. در پایان هفته منتهی به ۱۳ نوامبر، قرارداد آتی دسامبر سنگاپور حدود ۹۰.۴ دلار بود.» البته باید میان دو شاخص تفاوت قائل شد؛ قیمت دلاری سنگاپور و قیمت یوانی دالیان، دو معیار متفاوت با مشخصات قراردادی متفاوت محسوب میشوند و هر دو نشاندهنده فشار نزولی هستند.
فشار بر بازار به دنبال تقاضای ضعیف چین
بنابر دادههای اداره ملی آمار چین (NBS)، تولید آهن خام که از شاخصهای مهم مصرف سنگآهن محسوب میشود، در اکتبر ۶۳.۰۷میلیون تن بوده که ۴.۱درصد کمتر از سال قبل است. رویترز نیز در ۱۶ نوامبر گزارش داد که رشد تولید صنعتی چین در اکتبر به ۴.۸درصد رسیده که کمتر از پیشبینی ۵.۳درصدی و پایینتر از ۵.۵درصد سپتامبر است. از سوی دیگر، دادههای NBS نشان میدهد که سرمایهگذاری در بخش املاک ۲۱.۶درصد کاهش یافته است. با توجه به اینکه صادرات بهویژه در کالاهای مرتبط با هوش مصنوعی همچنان موتور اصلی رشد قیمت سنگآهن است، اما ضعف مصرف داخلی و بازار مسکن را جبران نمیکند.
افزایش عرضه در استرالیا و برزیل
بلومبرگ در گزارش ۲۷ اکتبر خود برآورد کرد که محمولههای چهار معدنکار بزرگ در جهان در سهماه چهارم ۲۰۲۶ تا ۱۸میلیون تن بالا برود. همچنین براساس دادههای SMM (بازار فلزات شانگهای)، صادرات جهانی سنگآهن در اکتبر به ۱۷۰.۳۷میلیون تن رسید که ۹۵.۸۶میلیون تن آن از استرالیا و ۴۰.۳۲میلیون تن از برزیل بود. موجودی بنادر چین (۳۵ بندر تحت پایش SMM) نیز تا ۱۳ نوامبر به ۱۵۲.۱۲میلیون تن رسیده که ۴.۰۷میلیون تن بیشتر از پایان اکتبر است. از سوی دیگر، واردات چین در اکتبر به ۱۰۵.۶۶میلیون تن رسید که ۳.۷۹درصد کمتر از سپتامبر ۲۰۲۶ و ۴.۹۶درصد کمتر از اکتبر ۲۰۲۵ است. با این حال، واردات ۱۰ماهه با رشد ۳.۱درصدی از یکمیلیارد تن گذشت. البته مساله تنها واردات ماهانه نیست و ترکیب عرضه جهانی، زمانبندی محمولهها و سرعت مصرف کارخانهها نیز اثرگذار است.
معدن سیماندو؛ بازیگر جدید در بازار سنگآهن
آغاز فعالیت سیماندو در گینه از مهمترین تحولات ساختاری بازار جهانی سنگآهن در ۲۰۲۶ است. گروه مککواری در ۳ نوامبر به بلومبرگ گفت که سیماندو بهتنهایی از حجم عرضه دریابرد حمایت کرده و جبرانکننده افت عرضه برخی معادن دیگر بوده است. اگر حجم صادرات اکتبر حفظ شود، صادرات گینه در ۲۰۲۶ میتواند به حدود ۲۸میلیون تن برسد. این بانک رشد حدود ۱۴میلیون تنی عرضه جهانی در سال جاری و افت ۴.۵درصدی تولید چین را پیشبینی کرده است. طبق آمار دولت گینه، صادرات این کشور در سهماه سوم ۸.۹میلیون تن ثبت شده که ۶.۵۵میلیون تن آن از باوو – وینینگ و ۲.۱۶میلیون تن از سیمفر (ریوتینتو) بوده است. باوو به عنوان مصرفکننده نهایی و استراتژیک، اخیرا بهعنوان سرمایهگذار کلیدی وارد کنسرسیوم WCS (برای بلوکهای ۱ و ۲ سیماندو) شده است. حضور باوو تضمین میکند که سنگآهن استخراج شده از این معدن، خریدار قطعی و قدرتمندی در چین دارد. نیمه جنوبی سیماندو نیز که از نظر تاریخی و کیفیت از اهمیت بسیار بالایی برخوردار است، توسط شرکت سیمفر مدیریت میشود.
کنسرسیوم باوو - وینینگ در ۱۲ نوامبر اعلام کرد بخش شمالی پروژه (معدن، راهآهن و بندر) بهطور کامل تکمیل و راهاندازی شده است. ظرفیت این بخش ۶۰میلیون تن در سال است که در دو خط ۳۰میلیون تنی طراحی شده و ظرفیت نهایی کل پروژه ۱۲۰میلیون تن در سال است. البته رسیدن به آن به تثبیت زیرساختها بستگی دارد. S&P Global نیز در ۱۶ اکتبر نوشت که بازار در بلندمدت لزوما با مازاد پایدار روبهرو نخواهد بود؛ زیرا سالانه حدود ۶۰ تا ۸۰میلیون تن ظرفیت به دلیل فرسودگی معادن از چرخه خارج میشود. این دیدگاه اثر بلندمدت سیماندو را متعادل میکند، اما در شرایط فعلی که تقاضای فولاد چین ضعیف است، ورود تدریجی محمولههای بیشتر، فشار نزولی را تشدید میکند.
تلاش چین برای تغییر موازنه قدرت و هشدار گلدمن ساکس
شرکت دولتی منابع معدنی چین (CMRG) در سال ۲۰۲۲ برای تجمیع خرید فولادسازان و افزایش قدرت چانهزنی تاسیس شد. از سوی دیگر، چین حدود ۷۵درصد سنگآهن دریابرد جهان را خریداری میکند و استرالیا حدود ۵۵درصد عرضه را در اختیار دارد؛ بنابراین مذاکرات خریداران چینی و معدنکاران استرالیایی بر قیمتگذاری جهانی اثر میگذارد. بلومبرگ در ۲۱ اکتبر و به نقل از منابع آگاه نوشت که ریوتینتو و CMRG به توافقی چندساله برای دوره نوامبر ۲۰۲۶ تا مه ۲۰۲۸ رسیدهاند. گلدمن ساکس نیز در یادداشتی پیشبینی کرد که نفوذ شرکت دولتی منابع معدنی چین در سالهای آینده بیشتر شود. براساس این برآورد، اگر قیمت سنگآهن در محدوده ۸۵ تا ۹۰ دلار بماند، سود عملیاتی معدنکاران بورسی استرالیا طی یک دهه تا ۹میلیارد دلار کاهش مییابد.
چشمانداز پیش رو
بازار سنگآهن با چند فشار همزمان مواجه است؛ ضعف ساختاری تقاضای فولاد، کاهش سودآوری کارخانهها، افزایش صادرات تولیدکنندگان بزرگ و ورود تدریجی سیماندو. گروه مککواری رشد ۱۴میلیون تنی عرضه را پیشبینی کرده و گلدمن هم برای ۲۰۲۷ چشمانداز محتاطانهای دارد. واردات چین هم در ۹ماه نخست ۴.۱درصد رشد کرد و به حدود ۹۵۵میلیون تن رسید، اما رشد واردات لزوما به معنای قدرت گرفتن مصرف نهایی فولاد نیست. بازگشت تقاضا به سیاستهای حمایتی جدید بستگی دارد، اما ANZ (تیم تحلیل کالا و اقتصاد کلان گروه بانکی استرالیا و نیوزیلند) در گزارش رویترز میگوید که تا پایان سال محرک تازهای انتظار نمیرود و ضعف مسکن و سرمایهگذاری داخلی هم هنوز برطرف نشده است. در سمت عرضه نیز، افزایش تولید سیماندو به معنای حذف کامل محدودیتها نیست و افت تولید برخی معادن قدیمی و هزینههای بالای استخراج و حملونقل بخشی از اثر عرضه جدید را خنثی میکند. در مجموع، قدرت قیمتگذاری بهتدریج از عرضهکنندگان بزرگ به سمت خریداران عمده، بهویژه چین، حرکت میکند. تجمیع خرید در CMRG، رشد تولید سیماندو و ضعف تقاضای فولاد چین میتوانند ساختار سنتی این بازار را تغییر دهند. حتی اگر قیمتها در کوتاهمدت اصلاح مقطعی داشته باشند، بازگشت پایدار به بالای ۱۰۰ دلار در هر تن بدون بهبود محسوس تقاضای فولاد و تغییر توازن عرضه و تقاضا دشوار به نظر میرسد.