انویدیا؛ ریسک تازه بازار فلزات
دنیای اقتصاد : در سالهای اخیر، گسترش هوش مصنوعی به یکی از مهمترین عوامل شکلدهنده انتظارات در بازار فلزات تبدیل شده است. توسعه مراکز داده، افزایش ظرفیت پردازش اطلاعات و ساخت زیرساختهای جدید برق، تقاضای قابلتوجهی برای فلزاتی مانند مس و آلومینیوم ایجاد کرده است. به همین دلیل، شرکتهای معدنی بخشی از برنامههای توسعه خود را بر مبنای تداوم سرمایهگذاری شرکتهای فناوری در این حوزه تنظیم کردهاند. با این حال، تحولات اخیر در شرکت انویدیا، یکی از مهمترین بازیگران صنعت هوش مصنوعی، پرسشهایی درباره پایداری این روند مطرح کرده است.
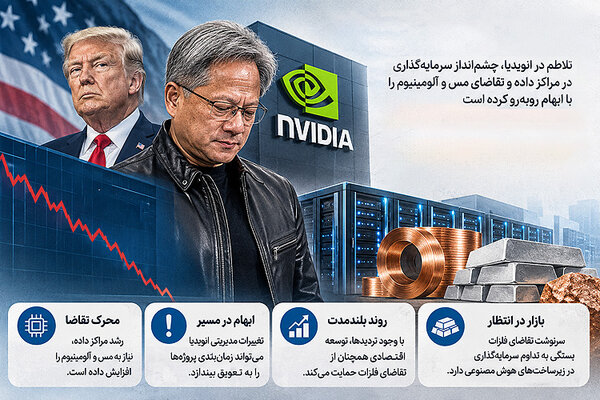
کنارهگیری جنسن هوانگ از مدیریت شرکت انویدیا، در پی انتشار گزارشهایی درباره مسائل شخصی و نگرانیهای مرتبط با حاکمیت شرکتی و امنیت ملی آمریکا، بار دیگر توجه سرمایهگذاران را به ریسک وابستگی شرکتهای بزرگ فناوری به مدیران کلیدی جلب کرده است. این تحول میتواند بر اعتماد بازار به صنعت هوش مصنوعی اثر بگذارد و در صورت تضعیف سرمایهگذاریها، زمانبندی اجرای پروژههای زیرساختی و در نتیجه خرید فلزات را تغییر دهد. بر اساس گزارش وبسایت ماینینگداتکام، نگرانی اصلی برای شرکتهای معدنی نه صرفا افت ارزش سهام انویدیا، بلکه احتمال تغییر در برنامههای ساخت مراکز داده، توسعه شبکههای برق و تامین انرژی مورد نیاز این مراکز است. اگر کاهش اعتماد سرمایهگذاران به تعویق پروژهها یا محدود شدن منابع مالی آنها منجر شود، بخشی از تقاضای مورد انتظار برای فلزات نیز ممکن است به سالهای بعد منتقل شود. با این حال، هنوز نمیتوان از کاهش قطعی تقاضا سخن گفت؛ زیرا واکنش بازار سهام لزوما به معنای توقف سرمایهگذاری در زیرساختهای فیزیکی نیست.
شوک مدیریتی
هوانگ روز پنجشنبه از سمت مدیرعاملی و ریاست انویدیا کنارهگیری کرد و از عضویت در هیاتمدیره این شرکت نیز خارج شد. در پی این تصمیم، کولت کرس، مدیر مالی انویدیا، بهطور موقت اداره شرکت را برعهده گرفت. این اتفاق پس از انتشار گزارشهایی درباره روابط شخصی هوانگ رخ داد که پرسشهایی درباره نحوه اداره شرکت و برخی ملاحظات امنیت ملی آمریکا ایجاد کرده بود. هیاتمدیره انویدیا پیشتر، در هشتم نوامبر، از آغاز تحقیقات مستقل درباره گزارشهای مربوط به هدف قرار گرفتن هوانگ در یک عملیات اطلاعاتی خارجی خبر داده بود. هیاتمدیره اعلام کرده بود که هیچ دلیلی برای نگرانی از افشای اطلاعات محرمانه شرکت یا تهدید امنیت ملی وجود ندارد.
اهمیت این تغییر مدیریتی از آن جهت است که هوانگ نقش محوری در تبدیل انویدیا به یکی از نمادهای اصلی رونق هوش مصنوعی داشته است. راس مولد، مدیر سرمایهگذاری شرکت بریتانیایی ایجی بل، پیش از اعلام کنارهگیری هوانگ گفته بود که وابستگی شدید بازار به یک مدیر کلیدی، ریسک ویژهای برای این شرکت ایجاد کرده است. به اعتقاد او، موقعیت هوانگ در شکلدهی به جایگاه کنونی انویدیا به اندازهای مهم بوده که هرگونه اختلال در مدیریت آن میتواند اعتماد سرمایهگذاران را تحتتاثیر قرار دهد. واکنش اولیه بازار نیز نشان داد که این نگرانیها تا چه اندازه جدی است. سهام انویدیا در معاملات روز پنجشنبه تا سطح ۱۴۸دلار پایین آمد؛ درحالیکه هفته قبل در محدوده ۲۱۰ دلار معامله میشد. هرچند بخشی از افت قیمت جبران شد، ارزش سهام در پایان معاملات همچنان حدود ۷.۷ درصد کاهش داشت.
بانک سرمایهگذاری بیاماو کپیتال مارکتس نیز هدف قیمتی سهام شرکت را از ۳۴۰ دلار به ۲۴۰ دلار کاهش داد و انویدیا را از فهرست انتخابهای برتر خود خارج کرد. با این حال، این بانک همچنان ارزیابی مثبتی از سهام شرکت دارد. نکته مهم آن است که نگرانی درباره مدیریت انویدیا هنوز به معنای تردید کامل درباره آینده صنعت هوش مصنوعی نیست. پیشبینی بیاماو نشان میدهد که درآمد انویدیا در سال مالی منتهی به ژانویه ۲۰۲۷ میتواند به ۴۱۰.۹میلیارد دلار برسد و در سال بعد با رشد حدود ۷۰ درصدی به ۶۹۸.۹میلیارد دلار افزایش یابد. این ارقام مربوط به فروش تراشه و محصولات فناوری است، نه خرید فلزات؛ اما نشان میدهد که حتی در شرایط افت ارزش سهام، انتظار رشد عملیاتی شرکت همچنان بالاست.
سرمایهگذاری زیرساختی
باید به رفتار شرکتهایی توجه کرد که مراکز داده را میسازند و هزینه توسعه آنها را میپردازند. مایکروسافت در سه ماه منتهی به ۳۰ سپتامبر، با احتساب اجارههای مالی، ۴۵.۲میلیارد دلار سرمایهگذاری کرد و هزینهکرد سالانه خود را حدود ۱۷۰میلیارد دلار پیشبینی کرده است. آلفابت نیز برآورد سرمایهگذاری ۱۹۵ تا ۲۰۵میلیارد دلاری خود در سال ۲۰۲۶ را حفظ کرده و انتظار افزایش آن در سال آینده را دارد. این پیشبینیها پیش از کنارهگیری هوانگ اعلام شدهاند و ممکن است تغییر کنند.
ترکیب هزینهها برای معدنکاران اهمیت دارد. مخارج مایکروسافت عمدتا صرف تجهیزات با عمر کوتاهتر، بهویژه پردازندهها، شده است. آلفابت نیز حدود ۶۵ درصد سرمایهگذاری زیرساخت فنی خود را به سرورها و تجهیزات شبکه اختصاص داده است. بنابراین، کاهش سفارش تراشه لزوما به همان نسبت تقاضای مس را کاهش نمیدهد. تغییر تامینکننده تراشه میتواند نیاز به ساختمان، برقرسانی و تجهیزات سرمایشی را حفظ کند. اثر مستقیم بر فلزات زمانی جدیتر است که ساخت مراکز داده کوچکتر شود یا پروژههای اتصال به شبکه برق به تعویق بیفتد.
مس نیز از این روند تاثیر میپذیرد؛ زیرا در ساخت کابلها، تجهیزات انتقال برق و سامانههای الکتریکی مورد استفاده در مراکز داده کاربرد گستردهای دارد. با این حال، رشد تقاضای آن تنها به هوش مصنوعی وابسته نیست. اساندپی گلوبال پیشبینی کرده است مصرف جهانی مس از ۲۸میلیون تن در سال ۲۰۲۵ به ۴۲میلیون تن در سال ۲۰۴۰ برسد. سهم هوش مصنوعی، مراکز داده و تولید برق مرتبط با آنها از افزایش پیشبینیشده حدود دومیلیون تن است. بنابراین، کندی این بخش میتواند یکی از منابع رشد تقاضا را تضعیف کند، اما توسعه اقتصادی و برقیسازی همچنان محرکهای اصلی بازار خواهند بود.
آلومینیوم نیز از توسعه مراکز داده و تجهیزات برقی منتفع میشود. تقاضای صنعتی نقره در سال ۲۰۲۵، با وجود حمایت هوش مصنوعی، ۳درصد کاهش یافت؛ زیرا تولیدکنندگان پنل خورشیدی مصرف آن را کاهش دادند. در بازار اورانیوم، اثرگذاری به تصمیم ساخت نیروگاههای هستهای وابسته است. آژانس بینالمللی انرژی پیشبینی کرده است مصرف برق مراکز داده تا سال ۲۰۳۰ تقریبا دو برابر شود. با این حال، تامین مالی و محدودیت شبکه برق میتواند طرحها را به تاخیر بیندازد. این تعویق، زمان خرید فلزات را در سالهای پیش رو تغییر میدهد، حتی اگر تقاضای نهایی حذف نشود.