بازارسازی پولی با نرخ جدید
دنیای اقتصاد : افزایش نرخ سود در بازار بینبانکی و رشد سهم سفارشهای پذیرفتهشده در عملیات بازار باز، از تغییر رویکرد بانک مرکزی در مدیریت نقدینگی حکایت دارد. پس از افزایش سقف کریدور نرخ سود، نرخ توافق بازخرید به ۳۲درصد رسید. به نظر میرسد که نرخ جدید، با نرخهای بالاتر تامین مالی در بازار بینبانکی نیز همخوانی دارد و مورد تایید بانک مرکزی قرار گرفته است. این تحول میتواند نشانهای از تلاش سیاستگذار پولی برای واقعیتر کردن هزینه تامین مالی و شفافتر شدن معاملات بینبانکی باشد.
محمدحسین حسینی: افزایش نرخ توافق بازخرید از ۲۳ به ۳۲ درصد در کنار رشد محسوس سهم سفارشهای پذیرفتهشده در حراجهای بازار باز، از تغییر همزمان دو مؤلفه مهم سیاست پولی حکایت دارد. بانک مرکزی در شرایطی هزینه تامین نقدینگی کوتاهمدت را افزایش داده که برخلاف انتظار اولیه از یک سیاست انقباضی، میزان تامین منابع از مسیر عملیات بازار باز نیز بیشتر شده است. این تحولات میتواند نشانهای از تلاش سیاستگذار برای واقعیسازی قیمت منابع و شفافسازی معاملات بازار پول باشد؛ بهویژه اگر فرضیه وجود معاملات غیررسمی با نرخهای بالاتر از نرخهای اعلامی پیشین درست باشد. در چنین شرایطی، افزایش نرخهای رسمی لزوما به معنای محدود شدن دسترسی بانکها به نقدینگی نیست، بلکه ممکن است بازتابدهنده تغییر سازوکار تامین مالی کوتاهمدت شبکه بانکی باشد.
افزایش نرخ سود بینبانکی از ۲۴ به ۳۳.۹۲ درصد و تعدیل همزمان نرخهای کریدور سیاست پولی، یکی از مهمترین تغییرات اخیر در سیاست پولی بانک مرکزی بود. بااینحال، ارزیابی این تصمیم صرفا بر اساس افزایش نرخها میتواند به برداشت نادرستی از جهتگیری سیاستگذار منجر شود. بررسی دادههای عملیات بازار باز نشان میدهد بانک مرکزی همزمان با افزایش هزینه تامین نقدینگی، میزان تامین منابع از این مسیر را نیز افزایش داده است. این موضوع احتمالا بیانگر تلاش سیاستگذار برای اصلاح قیمت منابع و ساماندهی سازوکار تامین نقدینگی در شبکه بانکی است؛ نه لزوما محدود کردن دسترسی بانکها به منابع کوتاهمدت.
شفافسازی در بازار پول؟
یکی از فرضیههای قابل بررسی درباره افزایش نرخهای سیاستی این است که نرخ رسمی پیشین، یعنی ۲۳ درصد برای توافق بازخرید و ۲۴ درصد برای بازار بینبانکی، با هزینه واقعی تامین مالی بانکها تناسب نداشته است. گمانهزنیهایی وجود دارد مبنی بر اینکه بانکها پیش از این نیز برای تامین منابع کوتاهمدت، در برخی معاملات غیررسمی با نرخهایی بالاتر از نرخهای اعلامی بانک مرکزی مبادله میکردهاند. در صورت صحت این فرضیه، افزایش نرخهای رسمی را نمیتوان صرفا افزایش هزینه تامین مالی تلقی کرد؛ بلکه بخشی از این تغییر ممکن است به معنای آشکار شدن و رسمیت یافتن نرخی باشد که پیشتر نیز در معاملات بازار پول وجود داشته است. در این چارچوب، مقایسه نرخ توافق بازخرید با سایر نرخهای بازار مالی اهمیت پیدا میکند. برای مثال، در شرایطی که بازده اوراق خزانه اسلامی (اخزا) در محدوده ۴۰ درصد قرار دارد، نرخ توافق بازخرید ۳۲ درصدی را نمیتوان بدون توجه به تفاوت سررسید، ریسک و نقدشوندگی ابزارها، الزاما نرخی انقباضی تلقی کرد. بنابراین، افزایش نرخهای سیاستی بهتنهایی برای نتیجهگیری درباره انقباضی بودن سیاست پولی کافی نیست.
تغییر رفتار بانک مرکزی در عملیات بازار باز
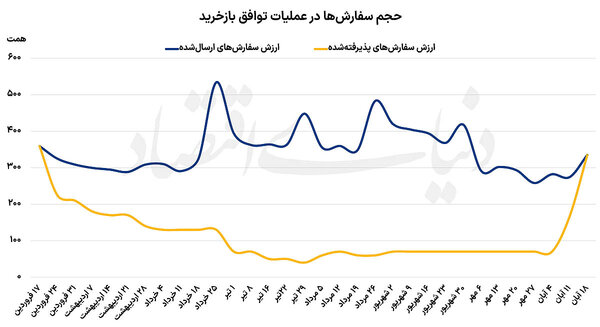
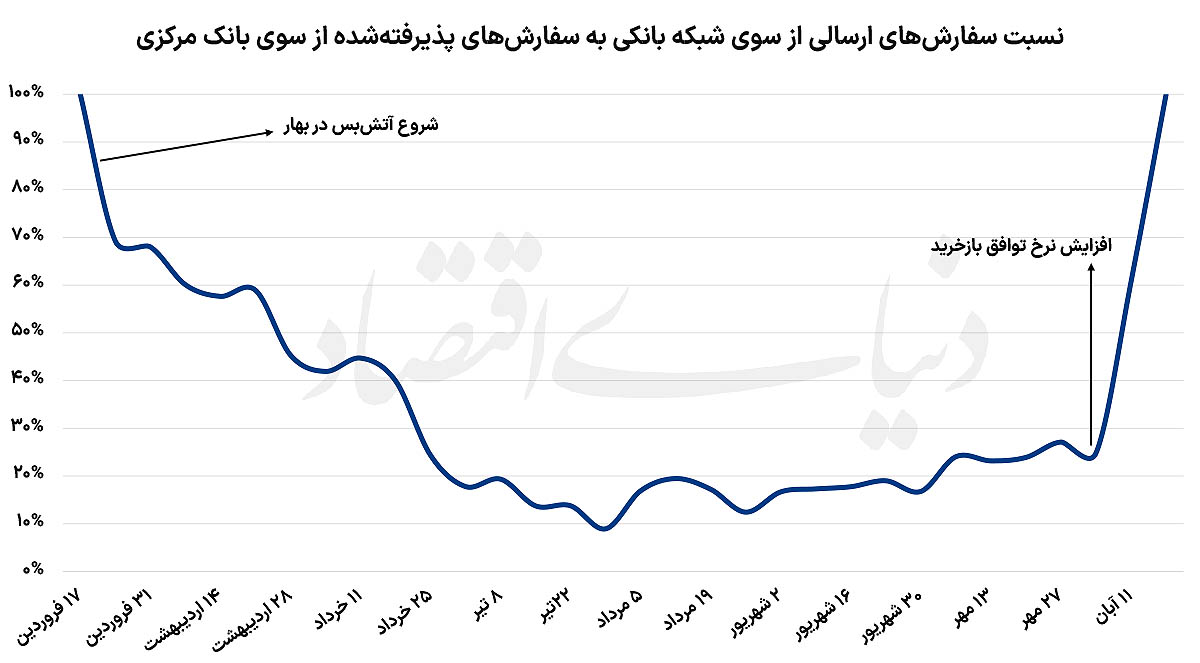
دادههای ۳۲ حراج عملیات بازار باز نشان میدهد از ابتدای سال ۱۴۰۵، همزمان با افزایش نرخ توافق بازخرید از ۲۳ به ۳۲ درصد، سهم سفارشهای پذیرفتهشده بانکها نیز افزایش محسوسی داشته است. در ۳۰ حراج نخست، میانگین حجم سفارشهای ارسالی از سوی شبکه بانکی، نزدیک به ۳۵۲ همت و میانگین سفارشهای پذیرفتهشده از سوی بانک مرکزی، نزدیک به ۱۰۷ بوده است. به این ترتیب، بهطور متوسط تنها ۳۲ درصد از سفارشهای ارسالی بانکها مورد پذیرش قرار گرفته است.
بااینحال، در عملیات بازار باز که ۱۱ آبان برگزار شد، از حدود ۲۷۴ همت سفارش ارسالی، حدود ۱۶۶ همت پذیرفته شد. در نتیجه، نسبت پذیرش سفارشها به ۶۰.۷ درصد رسید. در حراج شماره ۳۲ نیز از حدود ۳۳۴.۸ همت سفارش ارسالی، ۳۳۴.۵ همت پذیرفته شد و نسبت پذیرش به نزدیکی ۱۰۰ درصد افزایش یافت.
این تغییرات نشان میدهد بانک مرکزی پس از افزایش نرخ توافق بازخرید، سهم بالایی از تقاضای اعلامشده بانکها را تامین کرده است. همچنین در حراج نخست پس از افزایش نرخ، حجم سفارشهای ارسالی حتی اندکی کاهش یافته است؛ بنابراین افزایش سفارشهای پذیرفتهشده را نمیتوان صرفا به افزایش تقاضای بانکها نسبت داد. به نظر میرسد تغییر در میزان پذیرش سفارشها از سوی بانک مرکزی نیز نقش مهمی در این تحول داشته است.
تفکیک قیمت پول از مقدار نقدینگی
یکی از برداشتهای ممکن از سیاست جدید بانک مرکزی این است که این نهاد میان دو موضوع تفاوت قائل شده است: هزینه تامین نقدینگی و میزان دسترسی بانکها به آن. افزایش نرخ توافق بازخرید به این معناست که بانکها برای دریافت منابع کوتاهمدت از بانک مرکزی باید هزینه بیشتری بپردازند. به بیان سادهتر، بانک مرکزی در حال گرانتر کردن نقدینگی است. با اینحال، همزمان بخش بیشتری از سفارشهای بانکها را در عملیات بازار باز میپذیرد تا دسترسی آنها به منابع موردنیاز برای انجام پرداختها و تسویه تعهداتشان محدود نشود. این دو سیاست لزوما با یکدیگر تناقض ندارند. بانک مرکزی میتواند از یکسو هزینه استقراض بانکها را افزایش دهد و از سوی دیگر، مانع از آن شود که کمبود نقدینگی، فعالیت روزمره شبکه بانکی و تسویه پرداختها را مختل کند. نکته اینجاست که کمبود ذخایر در یک بانک الزاما به معنای کمبود سپرده یا منابع در کل شبکه بانکی نیست. ممکن است منابع در برخی بانکها متمرکز شده باشد، درحالیکه بانکهای دیگر به دلیل افزایش تعهدات پرداختی یا نحوه توزیع داراییها و ذخایر خود، با کسری کوتاهمدت مواجه شوند. در چنین شرایطی، عملیات بازار باز به بانکها امکان میدهد در ازای ارائه وثیقه، برای مدت محدودی از بانک مرکزی نقدینگی دریافت کنند و تعهدات خود را تسویه کنند. تحولات اخیر در سیاست پولی بانک مرکزی را میتوان تلاشی برای واقعیسازی قیمت منابع، شفافسازی معاملات بازار پول و استمرار تامین نقدینگی شبکه بانکی ارزیابی کرد. با این حال، افزایش نرخهای سیاستی بهتنهایی نه اثباتکننده انقباض پولی است و نه تضمینی برای مهار تورم. آنچه اهمیت دارد، نحوه تعامل سیاستگذار با دو مؤلفه قیمت و مقدار نقدینگی و میزان انتقال تغییرات نرخ بهره به سایر بازارهای مالی و اعتباری است.